Stok Affında Beyan Edilen Değerler, Ortaklara Vergisiz Bir Şekilde Nasıl Dağıtılabilir?

7143 Sayılı Vergi ve Bazı Alacakların Yeniden Yapılandırılması Hakkındaki Yasanın 6/1. Maddesi uyarınca işletmede mevcut olduğu hâlde kayıtlarda yer almayan emtia, makine, teçhizat ve demirbaşları, kendilerince veya bağlı oldukları meslek kuruluşunca tespit edilecek rayiç bedel üzerinden envanter listesi ile vergi dairelerine bildiren ve defterlerine kaydeden mükellefler, bu stoklar için aşağıdaki işlemleri yapabilirler:

1-Bilanço esasına göre defter tutan mükellefler, aktiflerine kaydettikleri emtia için ayrı, makine, teçhizat ve demirbaşlar için ayrı olmak üzere özel karşılık hesabı açarlar.

2-Emtia için ayrılan karşılık, ortaklara dağıtılması veya işletmenin tasfiye edilmesi hâlinde sermayenin unsuru sayılır ve vergilendirilmez.

3-Makine, teçhizat ve demirbaşlar envantere kaydedilir ve ayrılan karşılık birikmiş amortisman addolunur.

Örnek:

1-(A) Halı A.Ş., stoklarında bulunan ancak kayıtlarında yer almayan akrilik ipliğine ilişkin envanter listesini hazırlamış ve 15.09.2018 tarihi itibarıyla beyan etmiştir. %8 oranında KDV’ye tabi olan akrilik ipliğin, firma tarafından belirlenen rayiç bedeli 1.000.000.-TL’dir.

2-Stoklarda bulunan ancak kayıtlarda yer almayan 1.000.000.-TL akrilik iplik için karşılık ayrılmıştır.

3- Stoklarda bulunan ancak kayıtlarda yer almayan 1.000.000.-TL akrilik iplik için ayrılan karşılık 1.000.000.-TL karşılık, 25.10.2018 tarihinde ortaklara dağıtılmıştır.

4-Şirketin muhasebe kayıtları şöyle olmalıdır.

a-Akrilik İpliğin Kayda Alınması:

Borçlu Hesaplar Borç Tutarı (TL) Alacaklı Hesaplar Alacak Tutarı (TL)
150-İLK MADDE MALZEME 1.000.000
191-İNDİRİLECEK KDV 40.000
525-KAYDA ALINAN EMTİA ÖZEL KARŞILIK 1.000.000
360-ÖDENECEK VERGİ VE FONLAR 40.000

b-Akrilik İplik İçin Ayrılan Karşılığın Ortaklara Dağıtılmasına Karar Verilmesi:

Borçlu Hesaplar Borç Tutarı (TL) Alacaklı Hesaplar Alacak Tutarı (TL)
525-KAYDA ALINAN EMTİA ÖZEL KARŞILIK 1.000.000
331-ORTAKLARA BORÇLAR 1.000.000

c-Akrilik İplik İçin Ayrılan Karşılığın Ortaklara Ödenmesi:

Borçlu Hesaplar Borç Tutarı (TL) Alacaklı Hesaplar Alacak Tutarı (TL)
331-ORTAKLARA BORÇLAR 1.000.000
102-BANKALAR 1.000.000

Yasal Dayanak:

Resmi Gazete Tarihi ve Numarası Yasal Dayanak
18.05.2018 – 30425 Vergi ve Diğer Bazı Alacakların Yeniden Yapılandırılması Hakkında Kanun

06.11.2018

Kaynak: www.MuhasebeTR.com

Konkordato Uygulaması (43 Soru – Cevap)

7101 SAYILI İCRA İFLAS KANUNUNDA DEĞİŞİKLİK YAPILMASINA DAİR KANUN KAPSAMINDA KONKORDATO UYGULAMASININ USUL VE ESASLARI

15 Mart 2018 tarih ve 30361 sayılı Resmi Gazetede yayımlanan 7101 sayılı İcra İflas Kanunu değişikliği ile adi konkordato hükümlerinin tamamı ve iflasın ertelenmesi yürürlükten kaldırılarak bunun karşılığında konkordato müessesesine işlevsellik getirilmiştir. İşlevsellik nedenleri arasında; geçici mühlet kararı süresince (3 ay+2 ay) zarfında borçlu hakkında icra iflas takibi başlatılamaması ve başlamış takiplerin durdurulması, teminatın sadece İİK m. 206 da birinci sırada yer alan imtiyazlı alacaklıların alacakları ve konkordato komiserinin onayıyla doğan alacaklıların alacakları için aranması, nisapta kolaylık sağlanması ve harç yükümlülüklerinin azaltılması öncelikle sayılabilir. Bu çalışmada konkordato müessesinin usul ve esaslarına soru cevap şeklinde yer verilmektedir.

1- Kimler konkordato talep edebilir? 

Konkordato borçlu veya alacaklı tarafından talep edilebilir. Borçlarını, vadesi geldiği hâlde ödeyemeyen veya vadesinde ödeyememe tehlikesi altında bulunan herhangi bir borçlu, vade verilmek veya tenzilat yapılmak suretiyle borçlarını ödeyebilmek veya muhtemel bir iflastan kurtulmak için iflas anlaşması talep edebilir. Ayrıca borçlu dışında iflas talebinde bulunabilecek her alacaklı, gerekçeli bir dilekçeyle, borçlu hakkında konkordato işlemlerinin başlatılmasını isteyebilir. (İİK m. 285)

2- Konkordato için yetkili ve görevli mahkeme hangisidir?

Konkordato için yetkili ve görevli mahkeme; iflasa tabi olan borçlu için İİK 154 üncü maddenin birinci veya ikinci fıkralarında yazılı yerdeki, iflasa tabi olmayan borçlu için yerleşim yerindeki asliye ticaret mahkemesidir.

3- Konkordato talebine eklenecek belgeler nelerdir?

Konkordato talebine aşağıdaki belgeleri eklenir: (İİK m. 286)

a) Konkordato Ön Projesi:

– Borçlunun borçlarını hangi oranda veya vadede ödeyeceğini,

– Bu kapsamda alacaklıların alacaklarından hangi oranda vazgeçmiş olacaklarını,

– Ödemelerin yapılması için borçlunun mevcut mallarını satıp satmayacağını,

– Borçlunun faaliyetine devam edebilmesi ve alacaklılara ödemelerini yapabilmesi için gerekli mali kaynağınsermaye artırımı veya kredi temini yoluyla yahut başka bir yöntem kullanılarak sağlanacağını, ihtiva eden Konkordato Ön Projesi konkordato talebine ek yapılacaktır.

b) – Borçlunun malvarlığının durumunu gösterir belgeler;

– Türk Ticaret Kanununa göre hazırlanan son bilanço, gelir tablosu, nakit akım tablosu,

– Hem işletmenin devamlılığı esasına göre hem de aktiflerin muhtemel satış fiyatları üzerinden hazırlanan ara bilançolar,

– Ticari defterlerin açılış ve kapanış tasdikleri ile elektronik ortamda oluşturulan defterlere ilişkin e-defter berat bilgileri,

– Borçlunun malî durumunu açıklayıcı diğer bilgi ve belgeler,

– Maddi ve maddi olmayan duran varlıklara ait olup defter değerlerini içeren listeler,

– Tüm alacak ve borçları vadeleri ile birlikte gösteren liste ve belgeler.

c) Alacaklıları, alacak miktarlarını ve alacaklıların imtiyaz durumunu gösteren liste.

d) Konkordato ön projesinde yer alan teklife göre alacaklıların eline geçmesi öngörülen miktar ile borçlunun iflâsı hâlinde alacaklıların eline geçebilecek muhtemel miktarı karşılaştırmalı olarak gösteren tablo.

e) Finansal Analiz Raporu: Bağımsız denetim kuruluşu tarafından hazırlanan ve konkordato ön projesinde yer alan teklifin gerçekleşmesinin kuvvetle muhtemel olduğunu gösteren finansal analiz raporları ile dayanakları. (Bu şart 3.6.2011 tarihli ve 635 sayılı Bilim, Sanayi ve Teknoloji Bakanlığının Teşkilat ve Görevleri Hakkında Kanun Hükmünde Kararnamenin 28 inci maddesi kapsamında küçük işletmeler bakımından uygulanmaz)

Sunulan mali tabloların tarihi, başvuru tarihinden en fazla kırk beş gün önce olabilir.

4- Geçici mühlet hangi durumda verilmektedir?

Konkordato talebi üzerine mahkeme, 286’ncı maddede belirtilen belgelerin eksiksiz olarak mevcut olduğunu tespit ettiğinde derhâl geçici mühlet kararı verir ve 297’nci maddenin ikinci fıkrasındaki hâller de dahil olmak üzere, borçlunun malvarlığının muhafazası için gerekli gördüğü bütün tedbirleri alır. Konkordato işlemlerinin başlatılması alacaklılardan biri tarafından talep edilmişse, borçlunun 286’ncı maddede belirtilen belgeleri ve kayıtları mahkemenin vereceği makul süre içinde ve eksiksiz olarak sunması hâlinde geçici mühlet kararı verilir. Bu durumda anılan belge ve kayıtların hazırlanması için gerekli masraf alacaklı tarafından karşılanır. Belge ve kayıtların süresinde ve eksiksiz olarak sunulmaması hâlinde geçici mühlet kararı verilmez ve alacaklının yaptığı konkordato talebinin de reddine karar verilir (İİK m. 287).

5- Komiser atanması ve geçici mühlet süresi nasıldır?

Mahkeme, geçici mühlet kararıyla birlikte konkordatonun başarıya ulaşmasının mümkün olup olmadığının yakından incelenmesi amacıyla bir geçici konkordato komiseri görevlendirir. Alacaklı sayısı ve alacak miktarı dikkate alınarak gerektiğinde üç komiser de görevlendirilebilir. 290’ıncı madde bu konuda kıyasen uygulanır. Geçici mühlet üç aydır. Mahkeme bu üç aylık süre dolmadan borçlunun veya geçici komiserin yapacağı talep üzerine geçici mühleti en fazla iki ay daha uzatabilir, uzatmayı borçlu talep etmişse geçici komiserin de görüşü alınır. Geçici mühletin toplam süresi beş ayı geçemez. 291’inci ve 292’nci maddeler, geçici mühlet hakkında kıyasen uygulanır. Geçici mühlet talebinin kabulü, geçici komiser görevlendirilmesi, geçici mühletin uzatılması ve tedbirlere ilişkin kararlara karşı kanun yoluna başvurulamaz (İİK m. 287).

6- Geçici mühletin sonuçları, ilanı ve bildirimi nasıldır? 

Geçici mühlet, kesin mühletin sonuçlarını doğurur. Mahkemece geçici mühlet kararı, ticaret sicili gazetesinde ve Basın-İlan Kurumunun resmî ilan portalında ilan olunur ve derhâl tapu müdürlüğüne, ticaret sicili müdürlüğüne, vergi dairesine, gümrük ve posta idarelerine, Türkiye Bankalar Birliğine, Türkiye Katılım Bankaları Birliğine, mahallî ticaret odalarına, sanayi odalarına, taşınır kıymet borsalarına, Sermaye Piyasası Kuruluna ve diğer lazım gelen yerlere bildirilir. İlanda ayrıca alacaklıların, ilandan itibaren yedi günlük kesin süre içinde dilekçeyle itiraz ederek konkordato mühleti verilmesini gerektiren bir hâl bulunmadığını delilleriyle birlikte ileri sürebilecekleri ve bu çerçevede mahkemeden konkordato talebinin reddini isteyebilecekleri belirtilir. Geçici mühletin uzatılmasına ve geçici mühletin kaldırılarak konkordato talebinin reddine ilişkin kararlar da ikinci fıkra uyarınca ilan olunur ve ilgili yerlere bildirilir (İİK m. 288).

7- Kesin mühlet kararı nasıl verilmektedir?

Mahkeme, kesin mühlet hakkındaki kararını geçici mühlet içinde verir. Kesin mühlet hakkında bir karar verilebilmesi için, mahkeme borçluyu ve varsa konkordato talep eden alacaklıyı duruşmaya davet eder. Geçici komiser, duruşmadan önce yazılı raporunu sunar ve mahkemece gerekli görülürse, beyanı alınmak üzere duruşmada hazır bulunur. Mahkeme yapacağı değerlendirmede, itiraz eden alacaklıların dilekçelerinde ileri sürdükleri itiraz sebeplerini de dikkate alır. Konkordatonun başarıya ulaşmasının mümkün olduğunun anlaşılması hâlinde borçluya bir yıllık kesin mühlet verilir. Bu kararla birlikte mahkeme, yeni bir görevlendirme yapılmasını gerektiren bir durum olmadığı takdirde geçici komiser veya komiserlerin görevine devam etmesine karar verir ve dosyayı komisere tevdi eder.(İİK m.289)

8- Alacaklılar kurulu nasıl oluşturulmaktadır?

Mahkemece, kesin mühlet kararıyla beraber veya kesin mühlet içinde uygun görülecek bir zamanda yedi alacaklıyı geçmemek, herhangi bir ücret takdir edilmemek ve tek sayıda olmak kaydıyla ayrıca bir alacaklılar kurulu oluşturulabilir. Bu durumda alacakları, hukuki nitelik itibarıyla birbirinden farklı olan alacaklı sınıfları ve varsa rehinli alacaklılar, alacaklılar kurulunda hakkaniyete uygun şekilde temsil edilir. Alacaklılar kurulu oluşturulurken komiserin de görüşü alınır. Alacaklılar kurulu her ay en az bir kere toplanır ve hazır bulunanların oy çokluğuyla karar alır. Komiser bu toplantıda hazır bulunarak alınan kararları toplantıya katılanların imzasını almak suretiyle tutanağa bağlar. Alacaklı sayısı, alacak miktarı ve alacakların çeşitliliği dikkate alınarak alacaklılar kurulunun zorunlu olarak oluşturulacağı hâller ile alacaklılar kuruluna ilişkin diğer hususlar Adalet Bakanlığınca yürürlüğe konulan yönetmelikte gösterilir. (İİK m.289)

9- Kesin mühlet uzatılabilir mi?

Güçlük arz eden özel durumlarda kesin mühlet, komiserin bu durumu açıklayan gerekçeli raporu ve talebi üzerine mahkemece altı aya kadar uzatılabilir. Borçlu da bu fıkra uyarınca uzatma talebinde bulunabilir; bu takdirde komiserin de görüşü alınır. Her iki hâlde de uzatma talebi kesin mühletin sonra ermesinden önce yapılır ve uzatma kararı vermeden önce, varsa alacaklılar kurulunun da görüşü alınır. Kesin mühlet verilmesine, kesin mühletin uzatılmasına ve kesin mühletin kaldırılarak konkordato talebinin reddine ilişkin kararlar, 288 inci madde uyarınca ilan edilir ve ilgili yerlere bildirilir. (İİK m. 289)

10- Konkordato komiserinin görevleri nelerdir

Dosyayı teslim alan komiser kesin mühlet içinde, konkordatonun tasdikine yönelik işlemleri tamamlayarak dosyayı raporuyla birlikte mahkemeye iade eder. Komiserin görevleri şunlardır: (İİK m. 290)

a) Konkordato projesinin tamamlanmasına katkıda bulunmak.

b) Borçlunun faaliyetlerine nezaret etmek.

c) Bu kanunda verilen görevleri yapmak.

d) Mahkemenin istediği konularda ve uygun göreceği sürelerde ara raporlar sunmak.

e)Alacaklılar kurulunu konkordatonun seyri hakkında düzenli aralıklarla bilgilendirmek.

f) Talepte bulunan diğer alacaklılara konkordatonun seyri ve borçlunun güncel mali durumu hakkında bilgi vermek.

g) Mahkeme tarafından verilen diğer görevleri yerine getirmek.

11- Konkordato komiseri nasıl atanır? 

atanan geçici komiser ve komiserler, özel sicilinde kaydedilmek üzere mahkemenin bağlı bulunduğu bölge adliye mahkemesi bilirkişilik bölge kuruluna bildirilir. Bir kişi eş zamanlı olarak beşten fazla dosyada geçici komiser ve komiser olarak görev yapamaz. Komiserin sorumlulukları hakkında 227’nci maddenin dördüncü ve beşinci fıkrası hükümleri uygulanır. (İİK m. 290)

Yönetmelik gereğince konkordato komiseri olarak üç kişinin görevlendirilmesi halinde, seçilecek komiserlerden birinin hukukçu ve birinin de yeminli mali müşavir olması tercih edilir.

12- Konkordato komiserinin nitelikleri nelerdir?

Konkordato komiserinin nitelikleri Adalet Bakanlığınca yürürlüğe konulan yönetmelikle belirlenir. Buna göre konkordato komiserinin nitelikleri aşağıdaki gibidir:

a) Türk vatandaşı olmak.

b) Tam ehliyetli olmak.

c) En az dört yıllık lisans eğitimi veren fakültelerden veya bunlara denkliği Yükseköğretim Kurulu tarafından kabul edilen yurtiçindeki veya yurtdışındaki öğretim kurumlarından mezun olmak ve beş yıldan az olmamak üzere mesleki tecrübeye sahip bulunmak.

ç) İflas etmemiş olmak.

d) Son üç yıl içinde görevin gerektirdiği özen yükümlülüğüne uymadığından dolayı konkordato komiserliği görevine son verilmemiş olmak.

e) Görevlendirildiği tarih itibarıyla disiplin yönünden meslekten veya memuriyetten çıkarılmamış ya da sanat icrasından veya mesleki faaliyetten yasaklanmamış olmak.

f) Kamu hizmetinden yasaklı olmamak.

g) Fiilen yürütmekte olduğu mesleğinin ilgili mevzuatında, konkordato komiserliğini yürütmesine engel bir hüküm bulunmamak.

ğ) Türk Ceza Kanununun 53 üncü maddesinde belirtilen süreler geçmiş olsa bile; kasten işlenen bir suçtan dolayı bir yıldan fazla süreyle hapis cezasına ya da affa uğramış olsa bile devletin güvenliğine karşı suçlar, Anayasal düzene ve bu düzenin işleyişine karşı suçlar ile zimmet, irtikâp, rüşvet, hırsızlık, dolandırıcılık, sahtecilik, güveni kötüye kullanma, hileli iflas, ihaleye fesat karıştırma, edimin ifasına fesat karıştırma, suçtan kaynaklanan malvarlığı değerlerini aklama veya kaçakçılık, gerçeğe aykırı bilirkişilik veya tercümanlık yapma, yalan tanıklık ve yalan yere yemin suçlarından mahkûm olmamak.

) Terör örgütleriyle iltisaklı veya irtibatlı olmamak.

13- Konkordato komiserliğinden kaçınma ve ayrılma sebepleri nelerdir?

Aşağıdaki kişiler konkordato komiserliği görevini kabul etmekten kaçınabilirler:

a) Bedensel engelleri veya sürekli hastalıkları sebebiyle bu görevi yapmakta güçlük çekecek olanlar.

b) Uhdesinde birden fazla konkordato komiserliği görevi bulunanlar.

c) Mahkemece kabul edilecek başkaca bir mazereti bulunanlar.

(2) Konkordato komiseri haklı bir mazeretin ortaya çıkması halinde görevden ayrılmayı beş gün içinde talep edebilir. Mazeretin kabulü mahkemenin takdirine bağlıdır.

14- Konkordato komiserinin yükümlülükleri nelerdir?

(1) Konkordato komiseri 2004 sayılı Kanunda belirtilen görevlerini yerine getirirken aşağıdaki yükümlülüklere uymak zorundadır:

a) Görevini kanun, yönetmelik ve dürüstlük kuralları çerçevesinde tarafsız, objektif ve özenle yerine getirmek.

b) Kendisine tevdi olunan görevi bizzat yerine getirmek.

c) Görevi sebebiyle öğrendiği sırların gizliliğini sağlamak ve korumak.

ç) Görevi sırasında elde ettiği bilgileri, kendisi, yakınları veya üçüncü kişiler yararına doğrudan veya dolaylı bir menfaat elde etmek için kullanmamak.

d) Görev, unvan ve yetkilerini kullanarak kendisi, yakınları veya üçüncü kişiler lehine menfaat sağlamamak, hediye kabul etmemek ve aracılıkta bulunmamak.

(c), (ç) ve (d) bentlerinde sayılan yükümlülükler komiserlik görevi sona erdikten sonra da devam eder.

Sayılan yükümlülüklere aykırı davranan komiserin görevine mahkemece son verilir. Bu durum derhal bilirkişilik bölge kuruluna ve ayrıca eylemin suç oluşturması halinde Cumhuriyet başsavcılığına bildirilir.

15- Konkordato komiserinin bilgi belge temini ve iletişimi nasıl olacaktır?

Konkordato komiseri görevi kapsamında ihtiyaç duyduğu bilgi ve belgeleri, özel ve kamu kurum ve kuruluşları ile ilgililerden talep edebilir, doğrudan yazışma yapabilir ve iletişim kurabilir.

16- Konkordato komiserinin sicil nasıl tutulur?

(1) Bilirkişilik bölge kurulları tarafından, konkordato komiseri olarak görevlendirilen kişinin bilgileri, görevlendirme tarihi, görevin sona ermesi ve sebeplerini içeren özel sicil tutulur.

(2) Bu sicil, bir kişinin aynı anda beşten fazla dosyada konkordato komiseri olarak görev almamasının ve konkordato komiserliği görevine son verilme sebeplerinin takibini sağlar.

(3) Görevlendirilen konkordato komiseri, sicile kaydedilmek üzere mahkeme tarafından bağlı olduğu bölge adliye mahkemesinin kurulu bulunduğu yerdeki bilirkişilik bölge kuruluna derhal bildirilir. Bu bildirim aşağıdaki hususları kapsar:

a) Görevlendirmeyi yapan mahkemenin adı ve dosyanın esas numarası.

b) Komiserin adı ve soyadı ile Türkiye Cumhuriyeti kimlik numarası.

c) Komiserin yerleşim yeri ve iletişim bilgileri.

ç) Komiserin mesleği, uzmanlık alanı, çalıştığı kurum veya kuruluşun adı.

(4) Komiserin görevinin sona ermesi halinde bu durum mahkemesince sebepleri ile birlikte derhal bilirkişilik bölge kuruluna bildirilir.

(5) Sicil, hâkim ve Cumhuriyet savcılarının erişimine açıktır.

17- Alacaklılar kurulu ve komiser ilişkileri

Alacaklılar kurulu, komiserin faaliyetlerine nezaret eder; komisere tavsiyelerde bulunabilir ve kanunun öngördüğü hâllerde mahkemeye görüş bildirir. Alacaklılar kurulu komiserin faaliyetlerini yeterli bulmazsa, mahkemeden komiserin değiştirilmesini gerekçeli bir raporla isteyebilir. Mahkeme bu talep hakkında borçluyu ve komiseri dinledikten sonra kesin olarak karar verir.

18- Borçlunun mali durumunun düzelmesi nedeniyle kesin mühletin kaldırılması nasıl olmaktadır?

Konkordato talebi ile amaçlanan iyileşmenin, kesin mühletin sona ermesinden önce gerçekleştiğinin komiserin yazılı raporuyla mahkemeye bildirilmesi üzerine mahkemece resen, kesin mühletin kaldırılarak konkordato talebinin reddine karar verilir. Bu karar, 288 inci madde uyarınca ilan edilir ve ilgili yerlere bildirilir. Mahkeme, bu madde kapsamında kesin mühletin kaldırılmasına karar vermeden önce borçlu ve varsa konkordato talep eden alacaklı ve alacaklılar kurulunu duruşmaya davet eder; diğer alacaklıları ise gerekli görürse davet eder. (İİK m. 291)

Bu hükme göre konkordato mühleti konkordato borçlusunun durumunun iyileşmesi sebebiyle de kaldırılabilecektir. İyileşme kavramı, borçlunun alacaklılara tam ve zamanında ödeme yapabilecek şekilde ödeme gücünü kazanması anlamını taşımaktadır.

19- Kesin mühlet içinde konkordato talebinin reddi ile iflasın açılması hangi durumlarda gerçekleşir?

İflasa tabi borçlu bakımından, kesin mühletin verilmesinden sonra aşağıdaki durumların gerçekleşmesi hâlinde komiserin yazılı raporu üzerine mahkeme kesin mühleti kaldırarak konkordato talebinin reddine ve borçlunun iflasına resen karar verir: (İİK m. 292)

a) Borçlunun malvarlığının korunması için iflasın açılması gerekiyorsa.

b) Konkordatonun başarıya ulaşamayacağı anlaşılıyorsa.

c) Borçlu, 297’nci maddeye aykırı davranır veya komiserin talimatlarına uymazsa.

d) Borca batık olduğu anlaşılan bir sermaye şirketi veya kooperatif, konkordato talebinden feragat ederse.

İflasa tabi olmayan borçlu bakımından ise (b) ve (c) bentlerindeki hâllerin kesin mühletin verilmesinden sonra gerçekleşmesi durumunda, komiserin yazılı raporu üzerine mahkeme kesin mühleti kaldırarak konkordato talebinin reddine resen karar verir. Mahkeme, bu madde uyarınca karar vermeden önce borçlu ve varsa konkordato talep eden alacaklı ve alacaklılar kurulunu duruşmaya davet eder; diğer alacaklıları ise gerekli görürse davet eder.

20- Kanun yolları nasıl olacaktır?

Kesin mühlet talebinin kabulü ile mühletin kaldırılması talebinin reddine ilişkin kararlara karşı kanun yoluna başvurulamaz. Kesin mühlet talebinin değerlendirilmesi sonucunda, hakkında iflas kararı verilmeyen borçlunun konkordato talebinin reddine karar verilirse, borçlu veya varsa konkordato talep eden alacaklı bu kararın tebliğinden itibaren on gün içinde istinaf yoluna başvurabilir. Bölge adliye mahkemesinin kararı kesindir. Bölge adliye mahkemesi tarafından ilk derece mahkemesi kararı kaldırılarak mühlet kararı verildiği hâllerde dosya, komiserin görevlendirilmesi de dahil olmak üzere müteakip işlemlerin yürütülmesi için ilk derece mahkemesine gönderilir. Mahkemenin veya bölge adliye mahkemesinin konkordato talebinin reddiyle birlikte borçlunun iflasına da karar verdiği hâllerde 164’üncü madde hükmü uygulanır.(İİK m. 293)

Buna göre geçici mühlet talebinin kabulü, geçici komiser görevlendirilmesi, geçici mühletin uzatılması ve tedbirlere ilişkin kararlara karşı kanun yoluna başvurulamayacağı gibi, kesin mühlet talebinin kabulü ile kesin mühletin kaldırılması talebinin reddine ilişkin kararlara karşı da kanun yoluna başvurulamayacaktır. Kesin mühlet talebinin reddi kararlarına karşı ise kural olarak sadece istinaf yolu öngörülmüştür. İstisna olarak mahkemenin veya bölge adliye mahkemesinin konkordato talebinin reddiyle birlikte borçlunun iflasına da karar verdiği hallerde bu kararlara karşı hem istinaf hem de temyiz kanun yollarına başvurulabilmesini öngören İİK 164’üncü madde hükmü uygulanacaktır.

21. Kesin mühletin alacaklılar bakımından sonuçları nelerdir?

Mühlet içinde borçlu aleyhine 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanuna göre yapılan takipler dahil olmak üzere hiçbir takip yapılamaz ve evvelce başlamış takipler durur, ihtiyatî tedbir ve ihtiyati haciz kararları uygulanmaz, bir takip muamelesi ile kesilebilen zamanaşımı ve hak düşüren müddetler işlemez. 206’ncı maddenin birinci sırasında yazılı imtiyazlı alacaklar (işçi ücret, ihbar ve kıdem tazminatları; işverenlerin işçiler için yardım sandıkları, sair yardım kuruluşları ve derneklere olan borçları ile son bir yıl içinde aile hukukundan doğan borçlar, nafakalar) için haciz yoluyla takip yapılabilir. Tasdik edilen konkordato projesi aksine hüküm içermediği takdirde kesin mühlet tarihinden itibaren rehinle temin edilmemiş her türlü alacağa faiz işlemesi durur. (İİK m. 294)

Maddeyle, kesin mühlet içinde alacaklıların haklarında bazı sınırlamalar yapılmaktadır. Alacaklıların haklarında yapılan bu sınırlamaların temel nedeni, konkordato mühleti içinde borçlunun rahat hareket edebilmesi ve alacaklıların baskısı altında olmadan konkordato projesinin hayata geçirilebilmesi için faaliyetlerine devam edebilmesinin sağlanmasıdır.

Konkordato mühletinin verilmesinden önce, müstakbel bir alacağın devri sözleşmesi yapılmış ve devredilen alacak konkordato mühletinin verilmesinden sonra doğmuş ise, bu devir hükümsüzdür. (İİK m. 294)

Konusu para olmayan alacaklar, alacaklı tarafından, ona eşit kıymette para alacağına çevrilerek komisere bildirilir. Şu kadar ki borçlu, komiserin onayıyla taahhüdün aynen ifasını üstlenmekte serbesttir. (İİK m. 294)

22- Kesin mühletin rehinli alacaklılar bakımından sonuçları nelerdir?

Mühlet sırasında rehinle temin edilmiş alacaklar nedeniyle rehinin paraya çevrilmesi yoluyla takip başlatılabilir veya başlamış olan takiplere devam edilebilir ancak bu takip nedeniyle muhafaza tedbirleri alınamaz ve rehinli malın satışı gerçekleştirilemez. (İİK m. 295)

23- Kesin mühletin sözleşmeler bakımından sonuçları nelerdir?

Sözleşmenin karşı tarafının konkordato projesinden etkilenip etkilenmediğine bakılmaksızın, borçlunun taraf olduğu ve işletmesinin faaliyetinin devamı için önem arz eden sözleşmelerde yer alıp da borçlunun konkordato talebinde bulunmasının sözleşmeye aykırılık teşkil edeceğine, haklı fesih sebebi sayılacağına yahut borcu muaccel hâle getireceğine ilişkin hükümler, borçlunun konkordato yoluna başvurması durumunda uygulanmaz. Sözleşmede bu yönde bir hüküm bulunmasa dahi sözleşme, borçlunun konkordatoya başvurduğu gerekçesiyle sona erdirilemez. Borçlu, tarafı olduğu ve konkordatonun amacına ulaşmasını engelleyen sürekli borç ilişkilerini, komiserin uygun görüşü ve mahkemenin onayıyla herhangi bir zamanda sona erecek şekilde feshedebilir. Bu çerçevede ödenmesi gereken tazminat, konkordato projesine tabi olur. Hizmet sözleşmelerinin feshine ilişkin özel hükümler saklıdır (İİK m. 296).

24. Kesin mühletin borçlu bakımından sonuçları nelerdir?

Borçlu, komiserin nezareti altında işlerine devam edebilir. Şu kadar ki, mühlet kararı verirken veya mühlet içinde mahkeme, bazı işlemlerin geçerli olarak ancak komiserin izni ile yapılmasına veya borçlunun yerine komiserin işletmenin faaliyetini devam ettirmesine karar verebilir. Borçlu, mahkemenin izni dışında mühlet kararından itibaren rehin tesis edemez, kefil olamaz, taşınmaz ve işletmenin devamlı tesisatını kısmen dahi olsa devredemez, takyit edemez ve ivazsız tasarruflarda bulunamaz. Aksi hâlde yapılan işlemler hükümsüzdür. Mahkeme bu işlemler hakkında karar vermeden önce komiserin ve alacaklılar kurulunun görüşünü almak zorundadır. Borçlu bu hükme yahut komiserin ihtarlarına aykırı davranırsa mahkeme, borçlunun malları üzerindeki tasarruf yetkisini kaldırabilir veya 292’nci madde çerçevesinde karar verir (İİK m. 297). İİK m. 297 birinci ve üçüncü fıkra kapsamında alınan kararlar 288’inci madde uyarınca ilan edilir ve ilgili yerlere bildirilir.

25. Defter tutulması ve rehinli malların kıymet takdiri nasıl yapılacaktır?

Komiser, görevlendirilmesini müteakip borçlunun mevcudunun bir defterini yapar ve malların kıymetlerini takdir eder. Borçlunun başka yerlerde malları varsa bu muamele o yer icra dairesi marifetiyle yaptırılabilir. Komiser rehinli malların kıymetinin takdirine ilişkin kararını alacaklıların incelemesine hazır bulundurur; kıymet takdiri kararı alacaklılar toplantısından önce yazılı olarak rehinli alacaklılara ve borçluya bildirilir. İlgililer, yedi gün içinde ve masrafını önceden vermek kaydıyla, mahkemeden rehinli malların kıymetini yeniden takdir etmesini isteyebilirler. Eğer yeni kıymet takdiri bir alacaklı tarafından istenmiş ve takdir edilen kıymet, kayda değer bir şekilde değişmişse alacaklı borçludan masraflarının ödenmesini talep edebilir. Rehinli taşınmaz malların bu madde kapsamındaki kıymet takdiri, 6.12.2012 tarihli ve 6362 sayılı Sermaye Piyasası Kanunu uyarınca gayrimenkul değerleme uzmanlığı lisansı ile yetkilendirilen kişilere yaptırılabilir (İİK m. 298).

26. Alacaklıları alacaklarını bildirmeye davet nasıl gerçekleşmektedir?

Alacaklılar, komiser tarafından 288’inci madde uyarınca yapılacak ilânla, ilân tarihinden itibaren on beş gün içinde alacaklarını bildirmeye davet olunur. Ayrıca, ilânın birer sureti adresi belli olan alacaklılara posta ile gönderilir. İlânda, alacaklarını bildirmeyen alacaklıların bilançoda kayıtlı olmadıkça konkordato projesinin müzakerelerine kabul edilmeyecekleri ihtarı da yazılır (İİK m. 299).

27. Alacaklar hakkında borçlunun beyana daveti nasıl olacaktır?

Komiser, borçluyu iddia olunan alacaklar hakkında açıklamada bulunmaya davet eder. Komiser, alacakların varit olup olmadığı hakkında borçlunun defterleri ve belgeleri üzerinde gerekli incelemelerde bulunarak bunların neticesini 302’nci madde gereğince vereceği raporda belirtir (İİK m. 300).

28- Alacaklılar konkordato projesini müzakere toplantısına davet ne zaman yapılacaktır?

Konkordato projesinin hazırlanması, alacakların bildirilmesi ve tahkiki tamamlandıktan sonra komiser, 288 inci madde uyarınca yapacağı yeni bir ilanla alacaklıları, konkordato projesini müzakere etmek üzere toplanmaya davet eder. Toplantı günü ilandan en az on beş gün sonra olmak zorundadır. İlanda alacaklıların, toplantıdan önceki yedi gün içinde belgeleri inceleyebilecekleri de bildirilir. Ayrıca, ilânın birer sureti adresi belli olan alacaklılara posta ile gönderilir (İİK m. 301).

29. Alacaklılar toplantısı ve projenin kabulü için gerekli çoğunluk nasıl sağlanır?

Komiser alacaklılar toplantısına başkanlık eder ve borçlunun durumu hakkında bir rapor verir. Borçlu gerekli açıklamaları yapmak üzere toplantıda hazır bulunmaya mecburdur.

Konkordato projesi;

a) Kaydedilmiş olan alacaklıların ve alacakların yarısını veya

b) Kaydedilmiş olan alacaklıların dörtte birini ve alacakların üçte ikisini, aşan bir çoğunluk tarafından imza edilmiş ise kabul edilmiş sayılır. (İİK m. 302)

Oylamada sadece konkordato projesinden etkilenen alacaklılar oy kullanabilir. 206’ncı maddenin birinci sırasında yazılı imtiyazlı alacakların alacaklıları ve borçlunun eşi ve çocuğu ile kendisinin ve evlilik bağı ortadan kalkmış olsa dahi eşinin anası, babası ve kardeşi alacak ve alacaklı çoğunluğunun hesabında dikkate alınmaz. Rehinle temin edilmiş olan alacaklar, 298’inci madde uyarınca takdir edilen kıymet sonucunda teminatsız kaldıkları kısım için hesaba katılırlar. Çekişmeli veya geciktirici koşula bağlı yahut belirli olmayan bir vadeye tabi alacakların hesaba katılıp katılmamasına ve ne oranda katılacağına mahkeme karar verir. Şu kadar ki bu iddialar hakkında ileride mahkemece verilecek hükümler saklıdır. Konkordato projesinin müzakereleri sonucunda oluşturulan konkordato tutanağı, kabul ve ret oylarını içerecek şekilde derhâl imza olunur. Toplantının bitimini takip eden yedi gün içinde gerçekleşen iltihaklar da kabul olunur. (İİK m. 302)

30. Konkordato komiseri tarafından gerekçeli raporun mahkemeye tevdi etme usulü nasıldır?

Komiser, iltihak süresinin bitmesinden itibaren en geç yedi gün içinde konkordatoya ilişkin bütün belgeleri, konkordato projesinin kabul edilip edilmediğine ve tasdikinin uygun olup olmadığına dair gerekçeli raporunu mahkemeye tevdi eder (İİK m. 302). Konkordato projesinin müzakereleri sonucunda oluşturulan konkordato tutanağı, kabul ve ret oylarını içerecek şekilde derhal imza altına alınacak ve komiser, konkordatoya ilişkin bütün belgeleri, konkordato projesinin alacaklı sınıfları tarafından kabul edilip edilmediğine ve tasdikinin uygun olup olmadığına dair gerekçeli raporunu mahkemeye tevdi edecektir.

31- Borçtan birlikte sorumlu olanlara karşı haklar

Konkordatoya muvafakat etmeyen alacaklı borçtan birlikte sorumlu olanlara karşı bütün haklarını muhafaza eder. Konkordatoya muvafakat eden alacaklı da kendi haklarını, borçtan birlikte sorumlu olan kişilere ödeme mukabilinde devir teklif etmek ve onlara toplantıların günü ile yerini en az on gün önce haber vermek şartıyla bu hükümden yararlanır. Alacaklı müracaat hakkına halel gelmeksizin borçtan birlikte sorumlu olan kişilere konkordato müzakerelerine katılma yetkisini verebilir ve onların kararını kabul taahhüdünde bulunabilir (İİK m. 303).

32- Konkordatonun mahkemede incelenmesi nasıl gerçekleşmektedir?

Komiserin gerekçeli raporunu ve dosyayı tevdi alan mahkeme, konkordato hakkında karar vermek üzere yargılamaya başlar. Mahkeme, komiseri dinledikten sonra kısa bir zamanda ve her hâlde kesin mühlet içinde kararını vermek zorundadır. Karar vermek için tayin olunan duruşma günü, 288 inci madde uyarınca ilân edilir. İtiraz edenlerin, itiraz sebeplerini duruşma gününden en az üç gün önce yazılı olarak bildirmek kaydıyla duruşmada hazır bulunabilecekleri de ilâna yazılır. Konkordato hakkında yapılan yargılamada kesin mühlet içinde bir karar verilemeyeceği anlaşılırsa; mahkeme, gerekli görürse komiserden gerekçeli bir rapor da alarak, karar verilinceye kadar mühlet hükümlerinin devamına karar verebilir. Bu süre altı aydan fazla olamaz (İİK m. 304).

33- Konkordatonun tasdiki şartları nelerdir?

İİK 302’nci madde uyarınca yapılan toplantıda ve iltihak süresi içinde verilen oylarla kabul edilen konkordato projesinin tasdiki aşağıdaki şartların gerçekleşmesine bağlıdır: (İİK m. 305)

a) Adi konkordatoda teklif edilen tutarın, borçlunun iflası hâlinde alacaklıların eline geçebilecek muhtemel miktardan fazla olacağının anlaşılması; malvarlığının terki suretiyle konkordatoda paraya çevirme hâlinde elde edilen hasılat veya üçüncü kişi tarafından teklif edilen tutarın iflâs yoluyla tasfiye hâlinde elde edilebilecek bedelden fazla olacağının anlaşılması.

b) Teklif edilen tutarın borçlunun kaynakları ile orantılı olması (bu kapsamda mahkeme, borçlunun beklenen haklarının dikkate alınıp alınmayacağını ve alınacaksa ne oranda dikkate alınacağını da takdir eder).

c) Konkordato projesinin 302’nci maddede öngörülen çoğunlukla kabul edilmiş bulunması.

d) 206’ncı maddenin birinci sırasındaki imtiyazlı alacaklıların alacaklarının tam olarak ödenmesinin ve mühlet içinde komiserin izniyle akdedilmiş borçların ifasının, alacaklı bundan açıkça vazgeçmedikçe yeterli teminata bağlanmış olması (302’nci maddenin altıncı fıkrası kıyasen uygulanır).

e) Konkordatonun tasdikinin gerektirdiği yargılama giderleri ile konkordatonun tasdiki durumunda alacaklılara ödenmesi kararlaştırılan para üzerinden alınması gereken harcın, tasdik kararından önce, borçlu tarafından mahkeme veznesine depo edilmiş olması.

Mahkeme konkordato projesini yetersiz bulursa kendiliğinden veya talep üzerine gerekli gördüğü düzeltmenin yapılmasını isteyebilir. (İİK m. 305) Mahkeme, borçlunun sunduğu, hatta alacaklıların da kabul ettiği bir projede, özellikle konkordatoyu kabul etmeyen alacaklıların menfaati gerektiriyorsa re’sen veya talep üzerine düzeltme yapılmasını isteyebilir; mahkemenin düzeltme yapılmasını isterken komiserin ve alacaklılar kurulunun görüşünü alması uygun olur. (İİK m. 305 Gerekçesi)

34- Konkordatonun tasdiki kararı, kapsamı ve ilanı

Konkordatonun tasdiki kararında alacaklıların hangi ölçüde alacaklarından vazgeçtiği ve borçlunun borçlarını hangi takvim çerçevesinde ödeyeceği belirtilir. Kararda, tasdik edilen konkordatonun yerine getirilmesini sağlamak için gerekli gözetim, yönetim ve tasfiye tedbirlerini almakla görevli bir kayyım tayin edilebilir. Bu takdirde kayyım, borçlunun işletmesinin durumu ve proje uyarınca borçlarını ödeme kabiliyetini muhafaza edip etmediği konusunda iki ayda bir tasdik kararını veren mahkemeye rapor verir; alacaklılar bu raporu inceleyebilirler. Tasdik kararı mahkemece, 288’inci madde uyarınca ilan olunur ve ilgili yerlere bildirilir (İİK m. 306).

35- Rehinli malların muhafaza ve satışı ile finansal kiralama konusu malların iadesinin ertelenmesi:

Borçlunun talebi üzerine, tasdik kararında rehinli malın muhafaza altına alınması ve satışı, karardan itibaren bir yılı geçmemek üzere aşağıdaki şartlarla ertelenebilir. (İİK m. 307)

a) Rehinle temin edilen alacak konkordato talebinden önce doğmuş olmalıdır.

b) Rehinle temin edilen alacağın konkordato talep tarihine kadar ödenmemiş faizi bulunmamalıdır.

c) Borçlu rehinli malın, işletmenin faaliyeti için zorunlu olduğunu ve paraya çevrilmesi durumunda ekonomik varlığının tehlikeye düşeceğini yaklaşık olarak ispat etmiş olmalıdır. Rehinli malın muhafazası ve paraya çevrilmesinin ertelenmesi hâlinde satış isteme süresi işlemez.

Borçlunun talebi üzerine, tasdik kararında finansal kiralama konusu malların iadesi, karardan itibaren bir yılı geçmemek üzere aşağıdaki şartlarla ertelenebilir. (İİK m. 307)

a) Borçlu finansal kiralama sözleşmesinin aynen ifasını 294 üncü maddenin yedinci fıkrası uyarınca üstlenmiş olmalıdır.

b) Finansal kiralamadan doğan kira alacağı konkordato talebinden önce doğmuş olmalıdır.

c) Ödenmemiş kira borcu, üç aylık tutarı aşmamalıdır.

d) Bu erteleme nedeniyle finansal kiralama konusu malın değer kaybından kaynaklanabilecek zarar, teminat altına alınmış olmalıdır.

e) Borçlu finansal kiralama konusu malın işletmenin faaliyeti için zorunlu olduğunu ve iade edilmesi durumunda ekonomik varlığının tehlikeye düşeceğini yaklaşık olarak ispat etmiş olmalıdır.

Borçlu, rehinli veya finansal kiralama konusu malı rızasıyla devreder, iflâs eder veya ölürse, erteleme kendiliğinden hükümsüz hâle gelir.

Konkordatoyu tasdik eden mahkeme, ilgili alacaklının talebi üzerine ve borçluyu da davet ederek aşağıdaki hâllerden birinin varlığının yaklaşık olarak ispat edilmesi kaydıyla erteleme kararını kaldırır. (İİK m. 307)

a) Borçlu ertelemeyi yanlış bilgiler vermek suretiyle elde etmişse.

b) Borçlunun serveti ve gelirleri artmış ve borçlu, ekonomik varlığını tehlikeye sokmadan borcu ödeyebilecek hâle gelmişse.

c) Rehinli malın paraya çevrilmesi veya finansal kiralama konusu malın iadesi, borçlunun ekonomik varlığını artık tehlikeye sokmayacaksa.

36- Konkordatonun tasdik edilmemesi ve borçlunun iflası ve kanun yolları nasıl olacaktır?

Konkordato tasdik edilmezse mahkeme konkordato talebinin reddine karar verir ve bu karar 288 inci madde uyarınca ilan edilerek ilgili yerlere bildirilir. Borçlunun iflasa tabi şahıslardan olması ve doğrudan doğruya iflas sebeplerinden birinin mevcut olması hâlinde mahkeme, borçlunun iflâsına resen karar verir (İİK m. 308).

Konkordato hakkında verilen karara karşı borçlu veya konkordato talep eden alacaklı, kararın tebliğinden; itiraz eden diğer alacaklılar ise tasdik kararının ilanından itibaren on gün içinde istinaf yoluna başvurabilir. Bölge adliye mahkemesi kararına karşı on gün içinde temyiz yoluna başvurulabilir. İstinaf ve temyiz incelemeleri, Hukuk Muhakemeleri Kanunu hükümlerine göre yapılır (İİK m. 308).

37- Çekişmeli alacaklar hakkında dava açılabilir mi?

Alacakları itiraza uğramış olan alacaklılar, tasdik kararının ilanı tarihinden itibaren bir ay içinde dava açabilirler. Tasdik kararını veren mahkeme, konkordato projesi uyarınca çekişmeli alacaklara isabet eden payın, kararın kesinleşmesine kadar borçlu tarafından, mahkemece belirlenen bir bankaya yatırılmasına karar verebilir. Süresi içinde dava açmamış olan alacaklılar, bu paydan ödeme yapılmasını talep edemezler; bu durumda yatırılan pay borçluya iade edilir (İİK m. 308/b).

38- Konkordatonun hükümleri bağlayıcı mıdır?

Konkordato, tasdik kararıyla bağlayıcı hâle gelir. Tasdik edilen konkordato projesinde konkordatonun, tasdik kararının kesinleşmesiyle bağlayıcı hâle geleceği de kararlaştırılabilir; bu takdirde mühletin etkileri, kanunda öngörülen istisnalar saklı kalmak kaydıyla konkordatonun bağlayıcı hâle geldiği tarihe kadar devam eder. Bağlayıcı hâle gelen konkordato, konkordato talebinden önce veya komiserin izni olmaksızın mühlet içinde doğan bütün alacaklar için mecburidir. 206 ncı maddenin birinci sırasında yazılı imtiyazlı alacaklar, rehinli alacaklıların rehnin kıymetini karşılayan miktardaki alacakları ve 6183 sayılı Kanun kapsamındaki amme alacakları hakkında bu maddenin ikinci fıkrası hükmü uygulanmaz. Kredi kurumları tarafından verilen krediler de dahil olmak üzere, mühlet içinde komiserin izniyle akdedilmiş borçlar, adi konkordatoda konkordato şartlarına tabi değildir; malvarlığının terki suretiyle konkordatoda yahut sonraki bir iflâsta masa borcu sayılır. Aynı kural karşı edimin ifasını komiserin izniyle kabul eden borçlunun taraf olduğu sürekli borç ilişkilerindeki karşı edimler için de geçerlidir (İİK m. 308/c).

39- Konkordatonun sonuçlanmayan takiplere etkisi nasıldır?

Konkordatonun taraflar için bağlayıcı hâle gelmesi, geçici mühlet kararından önce başlatılmış takiplerde konulan ve henüz paraya çevrilmemiş olan hacizleri hükümden düşürür. Birinci fıkra hükmü, 308/c maddesinin üçüncü fıkrası kapsamındaki alacaklar (kamu alacakları, rehinli alacaklar, İİK m. 206 birinci sıra) için konulan hacizler hakkında uygulanmaz (İİK m. 308/ç)

40- Konkordatonun kısmen feshi mümkün müdür?

Kendisine karşı konkordato projesi uyarınca ifada bulunulmayan her alacaklı konkordato uyarınca kazanmış olduğu yeni hakları muhafaza etmekle birlikte konkordatoyu tasdik eden mahkemeye başvurarak kendisi hakkında konkordatoyu feshettirebilir. Fesih talebi üzerine verilecek hükmün tebliğinden itibaren on gün içinde istinaf yoluna başvurulabilir. Bölge adliye mahkemesi kararına karşı tebliğ tarihinden itibaren on gün içinde temyiz yoluna başvurulabilir (İİK m. 308/e).

41- Konkordatonun tamamen feshi mümkün müdür?

Her alacaklı, kötü niyetle sakatlanmış konkordatonun feshini tasdik kararını vermiş olan mahkemeden isteyebilir. Konkordatonun tamamen feshi kararı kesinleştiğinde durum 288 inci madde uyarınca ilan edilir ve ilgili yerlere bildirilir. 308 inci madde hükmü bu hâlde de uygulanır (İİK m. 308/f).

42- Konkordatoda harç, vergi istisnaları ve teşvikler nelerdir?

Tasdik edilen konkordato projesi kapsamında; (İİK m. 308/g)

a) Yapılacak işlemler, 492 sayılı Harçlar Kanununa tabi harçlardan; bu  işlemler nedeniyle düzenlenecek kâğıtlar, damga vergisinden,

b) Alacaklılar tarafından her ne nam altında olursa olsun tahsil edilecek tutarlar, 6802 sayılı Gider Vergileri Kanunu gereği ödenecek banka ve sigorta muameleleri vergisinden,

c) Borçluya kullandırılacak krediler, Kaynak Kullanımı Destekleme Fonundan,

istisna edilmiştir. Bu istisna hükümleri konkordato projesinde belirtilen işlemler bakımından borçlu ile proje kapsamındaki alacaklılara özgü olarak uygulanır. Üçüncü kişiler bu istisna hükümlerinden yararlanamaz. Konkordato projesine göre borçları yeni bir itfa plânına bağlanan borçlulara ait olan teşvik belgelerinin süreleri ile ihracat taahhüt süreleri, geçici mühlet kararının verildiği tarihten konkordatonun bağlayıcı hâle geldiği tarihe kadar işlemez.

43- Rehinli alacaklılarla müzakere şartları ve yapılandırmanın hükümleri nasıldır?

Adi konkordatoda borçlu, ön projede belirtmek suretiyle, alacaklı lehine rehin tesis edilmiş borçlarının yapılandırılmasını bu madde uyarınca talep eder. Komiser, kesin mühlet içinde uygun göreceği zamanda bütün rehinli alacaklıları borçlunun anapara indirimi, faiz indirimi, vadelendirme veya diğer ödeme tekliflerini müzakere etmek üzere tebligat çıkartarak davet eder. Müzakerede ve müzakereyi takip eden yedi günlük iltihak süresi içinde rehinli alacaklıların, alacak miktarı itibarıyla üçte ikiyi aşan çoğunluğu ile bir anlaşma hasıl olursa, komiser, imzalanan anlaşmaları tutanağa bağlar ve rehinli alacaklılarla anlaşma yapıldığını 302’nci madde uyarınca mahkemeye tevdi edeceği gerekçeli raporuna ayrı ve bağımsız bir başlık altında işler. (İİK m. 308/h)

Borçlunun tekliflerinin alacak miktarı itibarıyla üçte ikiyi aşan çoğunlukla kabul edilmesi hâlinde, borçlu ile anlaşamayan rehinli alacaklı, konkordato talep tarihinden itibaren, taraflar arasındaki sözleşmede kararlaştırılan temerrüt öncesi faiz oranı uygulanmak suretiyle, diğer rehinli alacaklılarla yapılan anlaşmalardan en uzun vadelisine tabi olur. Bu husus ve anlaşmaya varılamayan rehinli alacaklılara borçlu tarafından yapılacak ödemelere ilişkin plan komiser tarafından tutanağa geçirilir ve komiserin 302’nci madde uyarınca mahkemeye tevdi edeceği gerekçeli rapora da işlenir. Rehinli alacaklılarla bir anlaşmaya varılamamışsa, bu husus da komiserin gerekçeli raporuna işlenir. Mahkeme, rehinli alacaklılarla yapılan anlaşmaları üçte iki oranına ulaşılıp ulaşılmadığı ve anlaşmaya varılamayan rehinli alacaklılar varsa bunlara uygulanacak ödeme planının bu maddede öngörülen şartlara uyup uymadığı bakımından kontrol ettikten sonra anlaşmaları ve ödeme planını, 305 inci ve 306 ncı maddeler uyarınca vereceği karara dahil eder. 302 nci madde uyarınca yapılacak alacaklılar toplantısı borçlunun konkordato projesini kabul etmezse, bu madde uyarınca anlaşma yapmış olan rehinli alacaklıların borçluyla akdetmiş bulundukları anlaşmalar ve anlaşma yapmamış olan rehinli alacaklılar için hazırlanmış olan ödeme planı geçerli hâle gelmez. Yapılan anlaşmaya uygun olarak kendisine karşı ifada bulunulmayan her rehinli alacaklı tasdik kararını veren mahkemeye başvurarak o rehinli alacağa ilişkin anlaşmayı feshettirebilir. Ancak bu fesih sonucunda üçüncü fıkrada belirtilen üçte iki oranının altına düşüldüğü takdirde, borçlunun teklifini kabul etmeyip ödeme planına tabi tutulan rehinli alacaklılar bu planla bağlı olmaktan çıkar, borçlu ile anlaşmış olan rehinli alacaklılar ise anlaşmayı sona erdirebilir. Bu madde münhasıran adi konkordatoda borçlunun, alacaklı lehine rehin tesis edilmiş borçlarının yapılandırılması teklifinde bulunması hâlinde uygulanır. 285 ilâ 309/l maddeleri, açıkça belirtilmedikçe rehinli alacaklılar hakkında uygulanmaz (İİK m. 308/h).

YARARLANILAN KAYNAKLAR

  • 7101 sayılı İcra ve İflas Kanunu ve Bazı Kanunlarda Değişiklik Yapılması Hakkında Kanun ve Gerekçeleri
  • 9.6.1932 tarihli ve 2004 sayılı İcra ve İflâs Kanunu
  • Serdar Kale, 7101 sayılı İcra İflas Kanununda Değişiklik Yapılmasına Dair Kanun Çerçevesinde İflas Dışı Adi Konkordato, İstanbul Medipol Üniversitesi Hukuk Fakültesi Dergisi 5 (1) Bahar 2018 s. 213-269.
  • Evren Kılıçoğlu, Konkordato İle Sermaye Şirketleri ve Kooperatiflerin Uzlaşma Yolu İle Yeniden Yapılandırılması Eğitim Notları, İstanbul YMM Odası, 2018.

06.11.2018

Kaynak: www.MuhasebeTR.com

Kriz ve Bankalar

Gelelim krizin bir önemli öğesi olan bankaların tutumuna. Bankalar ne yaptı ve ne yapmalı idi, bundan sonra neler yapmalılar.

Bir önceki yazımızda işletmelerin neler yapması gerektiğini yazmıştık. Sanayi ve ticaret şirketlerinde çalışmış bir muhasebeci ve Yeminli Mali Müşavir gözü ile bankalar ne yapmalıdır diye düşündüğümde şu sonuçlara ulaşıyorum. Tekrar edeyim, bunlar benim fikirlerimdir. Sürç-ü lisan edersek affola.

1. Bankalar, firmaları özellikle döviz kredisi kullanmaları konusunda veya dolar alıp satmaları konusunda yönlendirmeye çalışıyorlar. Bunu yapmaları yanlıştır. Kendileri ve karlılıkları açısından belki düşündükleri doğru olabilir, ama firmalar açısından işte şu yaşadığımız kriz veya bir ekonomik savaşta döviz borçlusu firmalar çok güç duruma düşmektedir. Üretiminin en az %40 ını ihraç eden firmalara döviz kredisi teklif edilmeli, aksi takdirde ucuz faizli diye görünen döviz kredilerinin kullanılması önlenmelidir.
2. Yatırımlarda da mümkünse döviz kredisi verilmesinden kaçınılmalı, veya uzun vadeli senede iki defa ödemeli krediler müşteriye teklif edilmelidir.
3. Bankalar, bu ülkeyi, ülkenin geleceğini ve ülkenin büyümesini düşünen Türk milletinin bankaları ise firmanın sıkışık anında kredilerin kullanımını durdurmaktan, böyle durumlarda sıkışan firmaların faiz oranlarını artırmaktan vazgeçmelidir.
4. Firmaların kredisini kısmak demek düpedüz firmayı batırmak demektir.
5. Firma battığı takdirde bankalar kendileri de daha güç duruma düşecektir.
6. Özellikle kriz zamanlarında, bankalar firmanın varlıklarını yeniden değerlendirmekte ve olması gereken değerin çok altında değer tesbit etmektedirler. Şimdi burada hemen, bankacılar ne diyecekler? Size söyleyeyim. Efendim, bu ülkenin değerleme firmaları var. Biz artık bankalar olarak kendimiz değerleme yapmıyoruz. Değerleme firmalarına değerleme yaptırıyoruz. Ben de soruyorum. Bu değerleme firmalarının kazancı hemen hemen %95 oranında bankalardan değil mi? Değerleme firmalarına hiç mi etki edemiyorsunuz?
7. İşte bu değerleme konusunda sürç-ü lisan ediyor olabilirim. Dediğim gibi affola. Maalesef bu krizde gördük. Tabii değerleme firmasının raporunu görmedik fakat banka müdürlerinin firmaya yeni teminatlar ve ipotekler için baskı yaptığını çok ama çok duyduk. Bu yeni teminat isteme acaba değerleme firmasının değerlemesinden mi yoksa banka müdürünün kendi insiyatifi ile mi olmuştur bilemem. Tekrar söyleyeyim krizin en kötü zamanında böyle bir hareket yanlıştır.
8. Devlet, döviz kredilerinin , çok uygun bir kurla TL. ye çevrilmesini kesin olarak mecbur etmelidir. Bankacılar da bunu kabul etmelidir.
9. Bildiğim kadarı ile Türk bankaları dünyadaki göstergeleri en iyi bankalardandı. Ne oldu da rating (reyting) kuruluşları Türk bankalarının reyting notlarını düşürdü. Yoksa bizim bilmediğimiz yanlışlar veya bilanço oyunları mı var?
10. Sonuç olarak, bankalarımızın bir çoğu bu krizler ve ekonomik savaşlarda yıllardır müşterilerinden iyi not almamaktadır.
11. Krizler geçer, firmaların büyük bir kısmı yara almadan veya biraz yara alarak bu krizleri atlatır, kriz esnasında müşterisini desteklemeyen banka müdürleri veya bankacılar, yahut bankalar acaba bir daha o müşteri ile iş yapabilirler mi?
12. Yapamadıklarını gördük, hatırlatmak isterim.
Kriz ve bankalarla ilgili yazacaklarımı burada bitiriyorum. Çünkü fincancı katırlarını ürküttüğüm kanaatindeyim. Hoş, benim hiçbir bankadan aldığım kredi olmadığı gibi ihtiyacım da yok, ama daha fazla yazarsam bankacı dostlarımdan bir kısmı bana küsecekler. Kimseyi küstürmek de istemiyorum. Bankacılardan ricam, onların görevi sanayici ve tüccarı desteklemektir, bu görevlerini yapsınlar, biraz da bu yıl için karlarından vazgeçsinler.

06.11.2018

Kaynak: www.MuhasebeTR.com
Defter Raporu Beratında Önemli Değişiklik

01.11.2018 tarihinde e-Defter sitesinde, e-Defter mükelleflerinin Ocak / 2019 döneminden itibaren e-Defter Berat dosyalarının yanı sıra Defter Raporu Beratı dosyalarını da göndermeye başlayacakları duyurulmuştur.

Defter Raporu Beratı temel olarak revize edilmiş berat yapısının genişletilmiş bir şekli olarak düşünülebilir. Bir ayda parçalı olarak birden fazla e-Defter Beratı oluşturulabilir ancak Defter Raporu Beratı her ay için tek dosya olarak oluşturulacak. Sadece şubesi bulunan mükellefler her bir şube için ayrı bir Defter Raporu Beratı oluşturacaklar.

Defter Raporu Beratı dosyasında her bir hesaba ay içerisinde yapılan kayıt sayısı ile borç kayıtlarının toplamı ve alacak kayıtlarının toplamı yer alacak. Defter Raporu Berat dosyasının görünümü aşağıdaki gibi olacak:

Hesap Kodu Hesap Adı Dönem İçi Değişiklikler
Borç İşlem Sayısı Borç Tutarı Alacak İşlem Sayısı Alacak Tutarı
100 Kasa 3 2.025,00 2 997,12
… … … … … …

Bu tabloda yer alan borç tutarı, bu ayda ilgili hesabın borcuna yapılan kayıtların toplamını, alacak tutarı ise ilgili hesabın alacağına yapılan kayıtların toplamını ifade ediyor.

Defter Raporu Beratı dosyaları e-Defter Beratları ile aynı süre içerisinde gönderilecek.

Bilgilerinize sunarız.

Ş.A. Yeminli Mali Müşavirlik A.Ş.

(saymmas.com.tr | 06.11.2018)

SGK Genelgesi Harcama Yetkisi 2018/37

SGK Genelgesi Harcama Yetkisi 2018/37.

Sayı : 55625784-952.99-E. 14368496

Konu : Harcama Yetkisi

GENELGE

2018/37

Bilindiği üzere, 15/7/2018 tarihli ve 30479 sayılı Resmi Gazete’de yayımlanan 4 sayılı “Bakanlıklara Bağlı, İlgili, İlişkili Kurum ve Kuruluşlar ile Diğer Kuruluşların Teşkilatı Hakkında Cumhurbaşkanlığı Karamamesi”nin “Başkan” başlıklı 411 inci maddesinin birinci fıkrasının (f) bendinde, “213 sayılı Vergi Usul Kanunu uyarınca belirlenen yeniden değerleme oranı kadar her yıl artırılmak üzere bedeli 5502 sayılı Kanunun mülga 7 nci maddesine göre belirlenmiş olan ve yeniden değerleme oranına göre güncellenen miktara kadar olan; kiraya verme, satış, alım, devir, takas, inşaat, taşınmazların ferağı, yapım ve diğer işlere ilişkin sözleşmeler hakkında karar vermek, ihale komisyonu kararlarını onaylamak, yukarıda belirtilen miktarın üzerinde olanlar için Yönetim Kuruluna öneride bulunmak ve kendi limitleri dâhilinde merkez ve taşra teşkilâtının harcama sınırlarını belirlemek.” Kurum Başkanmm görevleri arasında sayılmıştır.

Aynı Kararnamenin “Yöneticilerin sorumlulukları” başlıklı 793 üncü maddesinde, “Bağlı, ilgili, ilişkili ve diğer kurum ve kuruluşların her kademedeki yöneticileri, görevlerini mevzuata, stratejik plan ve programlara, performans ölçütlerine ve hizmet kalite standartlarına uygun olarak yürütmekten üst kademelere karşı sorumludur.”, “Yetki devri” başlıklı 794 üncü maddesinde de, “Bağlı, ilgili, ilişkili ve diğer kurum ve kuruluşların her kademedeki yöneticileri sınırlarını açıkça belirtmek ve yazılı olmak kaydıyla, yetkilerinden bir kısmını alt kademelere devredebilir. Yetki devri, uygun araçlarla ilgililere duyurulur.” denilerek yöneticilerin görevlerini yürütürken üst kademelere karşı sorumlu oldukları ve yetkilerinin bir kısmını alt kademe yöneticilerine devredebilecekleri belirtilmiştir.

4 sayılı Cumhurbaşkanlığı Kararnamesinin 411 inci maddesiyle Kurum Başkanına tanınmış olan alım, kiraya verme, satış, inşaat, yapım ve diğer işlere ilişkin sözleşmeler hakkında karar verme, ihale komisyonu kararlarını onaylama, kendi limitleri dahilinde (her yıl yeniden değerleme oranında attırılacak tutara kadar) merkez ve taşra teşkilatının harcama sınırlarını belirlemeye ilişkin yetkiler, 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu ve 4734 sayılı Kamu İhale Kanunu hükümleri çerçevesinde aşağıda belirtilen şekilde kullanılacaktır.

  1. Harcama Birimi, Harcama Yetkilisi ve Gerçekleştirme Görevlisi

5018 sayılı Kanuna göre, bütçeyle ödenek tahsis edilen ve harcama yetkisi bulunan birim harcama birimi, harcama biriminin en üst yöneticisi de harcama yetkilisidir.

  1. Merkez Teşkilatında Harcama Yetkilileri
  1. Merkez teşkilatındaki hizmet birimlerinin en üst yöneticileri bütçeyle tahsis edilen ödenekler için harcama yetkilisidir.
  2. Özel kalem birimine bütçeyle tahsis edilen ödenekler için harcama yetkilisi Özel Kalem Büro hizmetlerinden sorumlu şube müdürüdür.
  3. İç Denetim Birimine bütçeyle tahsis edilen ödenekler için harcama yetkilisi İç Denetim

Bu belge, 5070 sayılı Elektronik imza Kanununun 5 inci maddesi gereğince güvenli elektronik imza ile imzalanmıştır

Birim Başkamdir.

  1. Taşra birimlerinin ihtiyacı için bütçede tertip edilen ödeneklerin taşra harcama birimlerine gönderilmesinde harcama yetkilisi Strateji Geliştirme Başkamdir.
  2. Taşra birimlerinin bütçenin yatırım programında yer alan, inşaat onarım ve yapım işlerine ait ödeneklerin taşra harcama birimlerine gönderilmesinde harcama yetkilisi İnşaat ve Emlak Daire Başkamdir.
  1. Taşra Teşkilatında Harcama Yetkilileri

5018 sayılı Kanunun “Merkez dışı birimlere ödenek gönderme” başlıklı 22 nci maddesi gereği, Ödenek Gönderme Belgesi ile ödeneğin gönderildiği birimin üst yöneticisi harcama yetkilisidir. Ödenek Gönderme Belgesi ile ödeneğin sosyal güvenlik il müdürlüğü adına gönderilmesi halinde harcama yetkilisi İl Müdürü, merkez müdürlüğü adına gönderilmesi halinde harcama yetkilisi Merkez Müdürüdür.

  1. Harcama Yetkisinin Devri

5018 sayılı Kanunun “Harcama yetkisi ve yetkilisi” başlıklı 31 inci maddesinin beşinci fıkrasında, “Genel yönetim kapsamındaki kamu idarelerinde; idareler, merkez ve merkez dışı birimler ve görev unvanları itibarıyla harcama yetkililerinin belirlenmesine, harcama yetkisinin bir üst yönetim kademesinde birleştirilmesine ve devredilmesine ilişkin usûl ve esaslar Hazine ve Maliye Bakanlığınca belirlenir. Harcama yetkisinin devredilmesi, yetkiyi devredenin İdarî sorumluluğunu ortadan kaldırmaz.” denilmekte olup bu doğrultuda Hazine ve Maliye Bakanlığınca harcama yetkilileri hakkında 1 ve 2 Seri Nolu Tebliğler yayımlanmıştır.

  1. 31/12/2005 tarihli ve 26040 (4. Mükerrer) sayılı Resmi Gazete’de yayımlanan 1 Seri Nolu Harcama Yetkilileri Hakkında Genel Tebliğin “Harcama yetkisinin devri” başlıklı 4 üncü maddesi gereği;
    1. Merkez teşkilatı harcama yetkilileri bu yetkilerini yardımcılarına, yardımcısı olmayanlar ise hiyarerşik olarak bir alt kademedeki yöneticilere,
    2. İl müdürleri harcama yetkilerini il müdür yardımcılarına, yardımcısı olmayanlar ise hiyarerşik olarak bir alt kademedeki yöneticilere,
    3. Ödenek Gönderme Belgesi ile bütçeden ödenek gönderilmek suretiyle, harcama yetkisi verilen sosyal güvenlik merkez müdürleri, harcama yetkilerini merkez müdür yardımcılarına, yardımcısı olmayanlar bir alt kademedeki personele,
    4. Nüfusu 50.000′ i aşan ilçelerde harcama yetkisi verilen merkez müdürleri harcama yetkilerini merkez müdür yardımcılarına, merkez müdür yardımcısı yoksa bir alt kademedeki personele,

kısmen veya tamamen devredebilirler.

Her bir harcama işlemi itibarıyla mal ve hizmet alımlarında ikiyüzellibin (250.000,00) Türk Lirası, yapım işlerinde ise birmilyon (1.000.000,00) Türk Lirasını aşan harcamalara ilişkin harcama yetkisi hiçbir şekilde devredilemez.

  1. Harcama yetkisi aşağıdaki şartlara uygun olarak devredilir:
    1. Yetki devri yazılı olmak zorundadır.
    2. Devredilen yetkinin sınırları açıkça belirlenmiş olmalıdır.
    3. Merkez teşkilatında harcama yetkisinin devri ve bu yetkinin geri alınması Kurum Başkanma, Strateji Geliştirme Başkanlığına ve muhasebe yetkilisine; merkez dışı birimlerde ise mali hizmetler birimine ve muhasebe yetkilisine yazılı olarak bildirilir.

Harcama yetkisinin devredilmesi, yetkiyi devredenin idari sorumluluğunu ortadan kaldırmaz.

  1. Harcama yetkisi devredilen görevli bu yetkisini devredemez.

Bu belge, 5070 sayılı Elektronik imza Kanununun 5 inci maddesi gereğince güvenli elektronik imza ile imzalanmıştır

  1. Harcama yetkilisinin kanuni izin, hastalık, geçici görev, disiplin cezası uygulaması, görevden uzaklaştırma ve benzeri nedenlerle görevinin başında bulunmadığı durumlarda yerine veya boşalan görevlere, bu sürede vekalet görevi verilenler harcama yetkilisi görevini yürüteceklerdir.
  2. Harcama yetkililiği ve muhasebe yetkililiği görevi aynı kişide birleşemez.
  3. Harcama yetkililerince harcama yetki devri, Başkanlığımızca yayımlanan 08/05/2012 tarihli ve 318888 sayılı ile 05/07/2017 tarihli ve 3604243 sayılı Harcama Yetkisi Devir Belgesi ve Gerçekleştirme Görevlisi Görevlendirme Belgesi konulu Genel Yazılarımız eki Harcama Yetkisi Devir Belgesi düzenlenerek yapılacaktır.
  1. Gerçekleştirme Görevi
  1.  5018 sayılı Kanunun “Giderin gerçekleştirilmesi” başlıklı 33 üncü maddesi gereği gerçekleştirme görevi, harcama yetkilisince yetki ve kademe zinciri içerisinde en yakın görevlilerden yazılı olarak görevlendirdiği kişiler tarafından kullanılır. Harcama yetkisinin gerçekleştirme görevlilerine devredilmesi halinde gerçekleştirme görevi, kendisine harcama yetkisi devredilen kişinin yetki ve kademe zinciri içerisindeki en yakın görevli tarafından yerine getirilir.
  2. Harcama yetkililerince gerçekleştirme görevlisi görevlendirilmesi, Başkanlığımızca yayımlanan 08/05/2012 tarihli ve 318888 sayılı ile 05/07/2017 tarihli ve 3604243 sayılı Harcama Yetkisi Devir Belgesi ve Gerçekleştirme Görevlisi Görevlendirme Belgesi konulu Genel Yazılarımız eki Gerçekleştirme Görevlisi Görevlendirme Belgesi düzenlenerek yapılacaktır.
  3. Gerçekleştirme görevlisi olarak görevlendirilen kişilerin görevlendirilme belgesi yazı ekinde harcama yetkilisince mali hizmetler birimine ve muhasebe yetkilisine bildirilir.
  1. İhale Yetkilisi

Harcama birimlerine tahsis edilmiş bütçe ödenekleri kapsamında, 4734 sayılı Kanun hükümlerine göre yapılacak mal ve hizmet alımları ile yapım-onarım işlerinde ihale yetkilisi harcama yetkilisidir.

  1. Kiraya Verme Yetkisi

Kurum mülkiyetinde bulunan taşınmazların kiraya verme işlemlerinde İnşaat ve Emlak Daire Başkanı yetkilidir.

  1. Bütçeden Harcama Yapılması

a) Genel Kurallar

Bütçeden harcama yapılması aşağıdaki esas ve usullere göre yerine getirilir:

  1. Harcama birimlerinin harcama yapabilmesi, harcama yetkilisinin 5018 sayılı Kanunun “Harcama Talimatı ve Sorumluluk” başlıklı 32 nci maddesine göre vereceği harcama talimatı ile mümkündür. Harcama talimatlarında hizmet gerekçesi, yapılacak işin konusu ve tutarı, süresi, kullanılabilir ödeneği, gerçekleştirme usulü ve gerçekleştirme ile görevli olanlara ilişkin bilgiler yer alır. Harcama yetkilileri, harcama talimatlarının bütçe ilke ve esaslarına, kanun, tüzük ve yönetmelikler ile diğer mevzuata uygun olmasından, ödeneklerin etkili, ekonomik ve verimli kullanılmasından ve 5018 sayılı Kanun çerçevesinde yapmaları gereken diğer işlemlerden sorumludur.
  2. 4 sayılı Cumhurbaşkanlığı Kararnamesinin 411 inci maddesinin birinci fıkrasının (f) bendi ile Kurum Başkanma tanınmış yetkilerden ” alım, satış, inşaat, yapım ve diğer işlere ilişkin sözleşmeler hakkında karar vermek, ihale komisyonu kararlarını onaylamak” yetkileri harcama yetkilileri tarafından kullanılacaktır.

Buna göre yüklenme, usulüne uygun olarak düzenlenmiş sözleşme esaslarına veya kanun hükmüne dayanılarak iş yaptırılması, mal veya hizmet alınması karşılığında geleceğe yönelik bir

Bu belge, 5070 sayılı Elektronik imza Kanununun 5 inci maddesi gereğince güvenli elektronik imza ile imzalanmıştır

ödeme yükümlülüğüne girilmesidir. Bütçede yeterli ödeneği bulunmayan işler için yüklenmeye girişilemez. Harcama yetkilileri, tahsis edilen ödenekler dahilinde yüklenmeye girebilirler. Yüklenmeye girişilen tutara ait ödenekler saklı tutulur; başka iş yaptırılması, mal veya hizmet alınması için kullanılamaz.

  1. Harcama yetkilileri, 4 sayılı Cumhurbaşkanlığı Kararnamesinde belirtilen görev alanlarını dikkate almak kaydıyla, tahsis edilen ödenekleri bütçeye konuluş amacı dışında kullanamazlar.
  2. 4734 sayılı Kanuna göre yapılacak ihalelerde açık ihale usulü ve belli istekliler arasında ihale usulü temel usuldür. Diğer ihale usulleri Kanunda belirtilen özel hallerde kullanılacaktır.
    1. İhtiyaçların zamanında karşılanabilmesi ve hizmetlerin aksamaması için, harcama birimlerince eksiksiz ve usulüne uygun olarak hazırlanmış olan ihale taleplerinin, süreklilik arz eden işlerde mevcut sözleşmenin süre bitim tarihi, ilk defa alınacak mal ve hizmetlerde ise öngörülen teslim tarihi ve her iki halde de ihale süreci için gerekli olan süre dikkate alınmak suretiyle, mal veya hizmetin kullanılmaya başlanacağı tarihten en az 6 (altı) ay öncesinden merkezde Destek Hizmetleri Daire Başkanlığına, taşrada ise destek hizmetleri servisine intikal ettirilmesi gerekmektedir.
    2. İhtiyaçların uygun şartlarda, zamanında karşılanması ve kaynakların verimli kullanılması esas olduğundan, ekonomik açıdan daha uygun fiyatlarla mal ve hizmet alınması avantajından yararlanılması için harcama birimlerinin, ihtiyaç planlamalarını mümkün olduğu ölçüde yıllık bazda yapmaları ve ihalelerini de toplu alımlar şeklinde gerçekleştirmeleri gerekmektedir.
    3. Yaklaşık maliyetin belirlenmesinde, kamu ihale mevzuatında belirtilen esaslara uyulması, yaklaşık maliyetin daha gerçekçi belirlenebilmesi için yaklaşık maliyet belirleme çalışmaları kapsamında; piyasadaki ilgili firmalardan proforma fatura alınmasının yanında, ihale konusu mal ve hizmetlerle ilgili daha önceki yıllarda alım yapılmış ise geçmiş yılların fiyatlarının da uygulama yönetmeliklerinde belirtilen esaslara göre ve Türkiye İstatistik Kurumu (TÜİK) tarafından yayımlanan fiyat endekslerinden yaralanılmak suretiyle güncellenerek yaklaşık maliyeti belirleme hesaplarına dahil edilmesi gerekmektedir.
  3. 5018 sayılı Kanunun “Mali Hizmetler Birimi” başlıklı 60 inci maddesinin ikinci fıkrasına göre, “Alım, satım, yapım, kiralama, kiraya verme, bakım-onarım ve benzeri malî işlemlerden; idarenin tamamını ilgilendirenler destek hizmetlerini yürüten birim, sadece harcama birimlerini ilgilendirenler ise harcama birimleri tarafından gerçekleştirilir. Ancak, harcama yetkililiği görevi uhdesinde kalmak şartıyla, harcama birimlerinin talebi ve üst yöneticinin onayıyla bu işlemler destek hizmetlerini yürüten birim tarafından yapılabilir.” denilmekte olup konuyla ilgili Hazine ve Maliye Bakanlığı tarafından çıkarılan 2 SeriNolu Harcama Yetkilileri Hakkında Genel Tebliğde açıklandığı üzere, harcama birimlerini ilgilendiren harcamalarda harcama yetkililiği görevi uhdesinde kalmak şartıyla, harcama biriminin talebi ve üst yöneticinin onayıyla bazı mali işlemlerin, idarelerin destek hizmetlerini yürüten birimleri tarafından yerine getirilmesinin mümkün olduğu belirtilmektedir.

Yukarıdaki mevzuat hükmü ve düzenlemeler doğrultusunda, Üst Yönetici (Kurum Başkanı) onayı aranmaksızın aşağıdaki esaslar uygulanacaktır.

    1. Merkez teşkilatında görevli personelin aylık ve diğer ödemelerine (yolluk ödemeleri hariç) ilişkin gerçekleştirme işlemleri (ödeme emri belgesinin düzenlenmesi dahil) Personel Daire Başkanlığı tarafından yürütülecektir.

1/2/1974 tarihli ve 14786 sayılı Resmi Gazete’de yayımlanan Yetiştirilmek Amacıyla Yurt Dışına Gönderilecek Devlet Memurları Hakkında Yönetmelik çerçevesinde, yurt dışına gönderilen personelin yurt dışı aylıkları ve her türlü masrafları Personel Daire Başkanlığı bütçesinden karşılanacaktır.

    1. Merkez teşkilatında alım, bakım-onarım ve benzeri mali işlemler harcama birimlerinin kendileri tarafından yürütülebileceği gibi, harcama yetkililiği görevi uhdesinde kalmak

Bu belge, 5070 sayılı Elektronik imza Kanununun 5 inci maddesi gereğince güvenli elektronik imza ile imzalanmıştır

Ziyabey Cad. No: 6 06520 Balgat/Ankara

Telefon: (0312) 207 83 19 Fax: (0312)207-8470 Birim Eposta: strateji@sgk.gov.tr Ayrıntılı bilgi için irtibat: Bülent Kaya Mali Hizmetler Uzmanı Eposta: bkaya4@sgk.gov.tr

kaydıyla, Destek Hizmetleri Daire Başkanlığından da talep edilebilir. Destek Hizmetleri Daire Başkanlığınca gerçekleştirilen ihale işlemleri sonucunda sözleşme düzenlenmesi gerekiyorsa, sözleşme harcama biriminin harcama yetkilisi tarafından imzalanacak ve ödemeye esas ödeme emri belgesi harcama birimi tarafından düzenlenecektir. Harcama birimi sözleşme kapsamında her türlü iş ve işlemleri yapmakla yükümlüdür.

    1. Merkezde projelendirmeyi gerektirmeyen küçük çaplı tamir, bakım ve onarmalar, malzeme ve cihazların bakım onarımları ile lojmanların genel onarımı dışındaki kalan bakım ve onarmaları Destek Hizmetleri Daire Başkanlığınca yapılacaktır.
    2. Taşrada ödenek gönderme belgesiyle harcama yetkisi verilen harcama yetkilileri alım, bakım-onarım ve benzeri mali işlemleri yürüteceklerdir.
    3. Taşra harcama birimleri tasarruflarında bulunan binaların tamir, bakım, onarım ve yapım işleriyle ilgili ihtiyaçlarını yazıyla (gerekiyorsa keşif raporuyla birlikte ) İnşaat ve Emlak Daire Başkanlığına göndererek ödenek talebinde bulunacaklardır. İnşaat ve Emlak Daire Başkanlığınca talebin uygun bulunması halinde, söz konusu Başkanlıkça bu durumu belirtir bir yazıyla Strateji Geliştirme Başkanlığından harcama birimine ödenek gönderilmesi talep edilecektir.

Ancak 4734 sayılı Kanunun 22 nci maddesinin (d) bendi için her yıl belirlenen limiti aşmayan tamir, bakım, onarım ve yapım işleri ile ilgili olarak İnşaat ve Emlak Daire Başkanlığının uygunluk yazısı aranmayacaktır. Harcama birimlerinin bakım ve onanma yönelik teknik personel ihtiyacı mahallinde temin edilecek olup temin edilememesi halinde İnşaat ve Emlak Daire Başkanlığından teknik personel talep edilecektir.

b) Ertesi Yıla Geçen ve Gelecek Yıllara Yaygın Yüklenmeler

5018 sayılı Kanunun;

  1. “Ertesi yıla geçen yüklenme” başlıklı 27 nci maddesi kapsamında, niteliğinden dolayı mali yılla sınırlı tutulamayan ve sürekliliği bulunan iş ve hizmetler için; her iş itibarıyla, bütçelerinde öngörülen ödeneklerinin yüzde ellisini, izleyen yılın Haziran ayını geçmemek ve yüklenme süresi on iki ayı aşmamak üzere, ertesi yıla geçen yüklenmelere girişilebilmesi için Üst Yöneticiden (Kurum Başkanı) alınması gereken onaylar, mal ve hizmet alimim talep eden harcama biriminin bağlı olduğu Başkan Yardımcısı tarafından onaylanacaktır.
  2. “Gelecek yıllara yaygın yüklenme” başlıklı 28 inci maddesi kapsamında mal ve hizmet alımlarında üç yılı, fınansal kiralama suretiyle temin edileceklerde ise dört yılı geçmemek şartıyla gelecek yıllara yaygın yüklenmeye girişilebilmesi için Üst Yöneticiden (Kurum Başkanı) alınması gereken onaylar, mal ve hizmet alimim talep eden harcama biriminin bağlı olduğu Başkan Yardımcısı tarafından onaylanacaktır.
  1. Kaldırılan Düzenlemeler

2015/7 sayılı Genelge yürürlükten kaldırılmıştır.

  1. Yürürlük

Bu Genelgeyle yapılan düzenlemeler Genelgenin yayımı tarihinden itibaren geçerlidir.

Bilgi edinilmesini ve gereğini rica ederim.

Dr. Mehmet Selim BAĞLI Kurum Başkanı

DAĞITIM:

Merkez Birimlerine

Bu belge, 5070 sayılı Elektronik imza Kanununun 5 inci maddesi gereğince güvenli elektronik imza ile imzalanmıştır

(06.11.2018)


Kaynak : http://www.muhasebetr.com/guncelmevzuat/mevzuat_oku.php?mevzuat_id=4549

Kamu Çalışanlarının İstihdamdaki Payı Artarken Gelirdeki Payı Düşüyor

Bugüne kadar kamu istihdamına ilişkin veriler üçer aylık dönemler itibariyle Maliye Bakanlığı tarafından yayımlandı. Mayıs 2018 dönemi İşgücü İstatistikleri kapsamında bundan böyle aylık olarak Tüik tarafından yayımlanıyor. Yayımlanan istatistiki tablolara baktığımızda kamu personelinin çalışmakta olduğu kamu kurumunun çeşidine göre (genel bütçeli kurumlar, özel bütçeli kurumlar, kamu bankaları, mahalli idareler vb.) toplulaştırılmış istihdam sayıları verilmektedir. Bu çalışmamızda verilerine ulaşabildiğimiz 2007 – 2017 dönemi için kamu çalışanlarının ülke gelirinden aldıkların payın zaman içerisindeki değişimine dair bir analiz yapacağız.

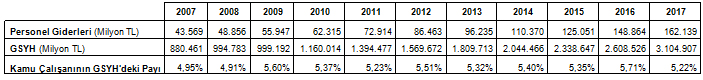
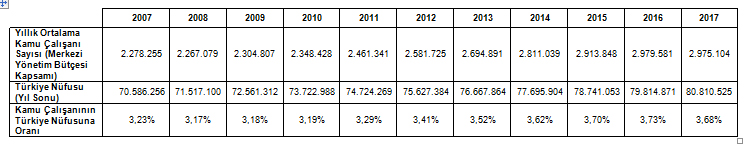
5018 Sayılı Kanun’un 12. maddesine göre merkezi yönetim bütçesi kanuna ekli 1, 2 ve 3 sayılı cetvellerde yer alan idarelerin bütçelerinden oluşur. 1 sayıl cetvelde ağırlıklı olarak bakanlıklar ile bakanlıklara bağlı ve ilgili kuruluşlar, 2 sayılı cetvelde üniversiteler ile diğer özel bütçeli idareler, 3 sayılı cetvelde düzenleyici ve denetleyici kurumlar yer almaktadır. Merkezi yönetim bütçesi 2017 yılı dönem sonu verilerine göre, harcama rakamı itibariyle genel devletin % 62’sini, tüm kamu personeli istihdamının ise % 82’sini kapsamaktadır. Aşağıdaki tabloda Maliye Bakanlığı tarafından çeyreklik dönemler itibariyle yayımlanmış olan istihdam verilerinin yıllık ortalamaları ve kamu personelinin toplam nüfusa oranı yer almaktadır[1].

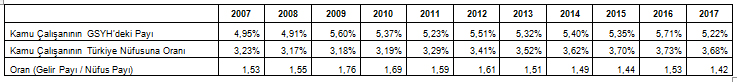
Tablodan görüleceği üzere 2007 – 2017 yılları arasındaki on yıllık dönemde Türkiye nüfusu 10 milyondan daha fazla artış göstermiş, bu artışla uyumlu olarak kamu istihdamı da 2,3 milyon kişiden 3 milyona ulaşmıştır. Ancak burada dikkat çekici olan husus, bu zaman zarfında nüfus artışından daha fazla bir artış ile kamunun istihdamını artırmasıdır. Nitekim merkezi yönetim kapsamındaki idareler 2007 yılı sonu itibariyle nüfusun % 3,23’ünü istihdam ederken bu oran 2017 yılı sonunda % 3,68’e ulaşmıştır[2]. Bu oran farkı nedeniyle kamu 2017 yılı sonu itibariyle 367 bin kişi daha fazla istihdam etmektedir.

Yukarıdaki tabloda yer verilen ve merkezi yönetim bütçesine dâhil kurumların çalışanlarına ödenen maaş ve benzeri ödemeler, anılan dönemdeki GSYH rakamı ve kamu çalışanlarının ülke hasılasından almış oldukları gelir payı (bir anlamda kamu çalışanlarının milli gelirden almış oldukları pay) aşağıdaki tabloda yer almaktadır.

İki tabloda yer verdiğimiz oranlara bakacak olursak, örneğin 2017 yılında nüfusun % 3,68’ini oluşturan kamu çalışanları GSYH’nin % 5,22’sini almış. Diğer bir ifade ile kamu çalışanları nüfustaki paylarına oranla 2017 yılında 1,42 kat daha fazla milli gelirden pay almışlar (% 5,22 / % 3,68). Ancak buradaki hesaplamada kamu çalışanlarının salt sayısı dikkate alınmıştır. Gelirlerini paylaştıkları eş ve çocuk gibi aile fertlerini dâhil ettiğimizde bu oran daha makul çıkacaktır. Ancak kamu çalışanlarının aile fertlerine ilişkin elimizde veri olmadığından hesaplamamıza dâhil edemiyoruz.

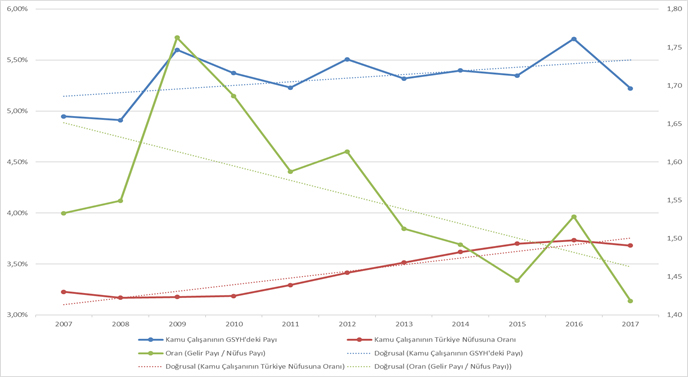
Bu çalışmamızın ana konusunu oluşturan kamu çalışanlarının milli gelirden aldıkları payın 2007 – 2017 yılları arasındaki seyrini gösteren sonuca aşağıdaki tablo ve grafikte yer verilmiştir.


Grafikte kırmızı çizgi ile kamu çalışanlarının Türkiye nüfusuna oranı ve zaman içerisindeki doğrusal eğimi verilmiştir. Kamu çalışanlarının nüfusa oranı artış eğilimindedir. Yani kamu kesimi nüfus artışından daha fazla oranda personel istihdam etmektedir. Öte yandan 2008 küresel krizin ve 2016’da yaşadığımız küçülmenin etkisi ile bu dönemlerde gerçekleşen azalış kendini belli etmektedir.

Kamu çalışanlarının milli gelirden aldığı pay mavi renk ile gösterilmiştir. Nüfustan daha yüksek oranda artan kamu istihdamının da etkisi ile kamu çalışanlarının milli gelirden almış oldukları pay artış eğilimindedir. Ancak bu artış tüm kamu çalışanlarının toplamı için geçerli olup ortalama kişi başı milli gelirden alınan payı yansıtmamaktadır. Burada yine 2008 küresel krizin etkisi ile 2009 yılında gerçekleşen küçülmenin ve 2016 yılında ortalamanın altında gelen büyüme oranının etkisi ile kamu çalışanlarının milli gelirden aldıkları payların sıçrama yaptığını görmekteyiz. Teknik olarak bu değişimlerin sebebi, düşük/eksi gerçekleşen GSYH büyümesi karşısında kamu çalışanlarının maaşlarını göreceli olarak korumasından kaynaklanmaktadır (iktisatta hepimizin bildiği nominal ücretlerin aşağı yönlü esnek olmaması konusu). Diğer bir ifade ile kamu çalışanlarının milli gelirden aldıkları pay milli gelir dalgalanmaları karşısında daha istikrarlı bir seyir izlemekte, ekonominin küçülme dönemlerinde (2009 yılı) bu oran artmakta, ekonominin hızlı büyüme dönemlerinde (krizin ardından gelen 2010 ve 2011 yılları ile 2016 yılından sonra gelen 2017 yılındaki yüksek oranlı büyüme döneminde) bu oran azalmaktadır.

Grafiğimizde yeşil renk ile çizilmiş veri ise kamu çalışanlarının milli gelirden aldıkları payın nüfustaki paylarının kaç katı olduğunu göstermektedir. Diğer bir ifade ile ortalama olarak kamu çalışanlarının milli gelirden aldıkları payın zaman içerisindeki seyrini göstermektedir. 2008 küresel krizinin ardındaki 2009 yılı ile 2016’daki düşük oranlı küçülmenin sonuçları burada daha belirgindir ve bu yıllarda düşük büyüme/eksi büyüme nedeni ile kamu çalışanları ortalama olarak milli gelirden daha fazla pay almıştır. Ancak 2007 – 2017 yıllarının seyrini gösteren doğrusal grafiğimizden görüleceği üzere, kamu çalışanlarının milli gelirden almış oldukları gelir payı azalış eğilimindedir. Diğer bir ifade ile inceleme konusu yıllar arasında kamu çalışanları sayısı artmakta, artan sayı ile birlikte milli gelirden daha fazla pay alınmakta, ancak refah göstergesi niteliğinde olan her bir kamu çalışanının ortalama milli gelirden aldığı pay azalmaktadır. Bu oran 2007 yılındaki 1,53 oranından 2017 yılında 1,42 oranına inmiştir. Aradaki fark olan 0,11 oranı çok küçük gibi görünmekle birlikte bu rakam farkının nominal yansıması çok daha büyük boyuttadır. Somutlaştıracak olursak 2007’deki 1,53 oranının 2017 yılında da gerçekleşmesi için yaklaşık 3 milyon kamu çalışanın 162,1 milyar TL gelir yerine 175,3 milyar TL gelir elde etmesi gerekmekte idi. Aradaki fark 13,1 milyar TL ve personelin Sgk primlerini de dâhil ettiğimizde bu tutar 15,3 milyar TL’ye ulaşmakta. Bu rakam ise 2017 yılında 47,4 milyar TL olarak gerçekleşen bütçe açığının yaklaşık % 32’si nispetinde. Sanırım şimdi 0,11’lik farkın ne anlama geldiği daha iyi anlaşıldı.


[1] http://www.bumko.gov.tr/TR,908/kadro-istatistikleri.html

[2] Tüik tarafından yayımlanan Mayıs 2018 dönemi işgücü istatistiklerine göre 2018’in ikinci çeyreğinde gerçekleştirilen taşeron işçilerin kadroya alınması sonucu merkezi yönetim bütçesi kapsamındaki personelin sayısı 3.250.704 kişiye ulaşmıştır. Bu rakam 2017 yılı ortalama istihdam sayısına göre yaklaşık % 9’luk bir artışı ifade etmektedir.

http://www.tuik.gov.tr/PreHaberBultenleri.do?id=2768

05.10.2018

Kaynak: www.MuhasebeTR.com

Çalışana Süt İzni Vermeyen İşveren Fazla Mesai Öder / Okan Güray Bülbül

Yargıtay geçen yıl aldığı kararına göre işveren İş Kanunu’nda belirtilen süt iznini vermek zorundadır ve süt izni kullandırılmazsa, kullandırılmayan süreler için işçiye yüzde 50 zamlı şekilde ücret ödenmesi gerekiyor.

5 SORU 5 CEVAP

1- Soru: Doğumdan sonra işime geri döndüm ve süt izni talep ettim. Ancak işveren iş yoğunluğu nedeniyle süt izni kullandırmıyor. Bu günlere ait paraları işten çıkartılırsam talep edebilir miyim?

Cevap: Kadın işçilere doğumdan sonra çocuk bir yaşına gelinceye kadar günde toplam bir buçuk saat süt izni verilmek zorundadır.

DAVA AÇABİLİRSİNİZ

Yargıtay geçen yıl verdiği kararında süt izni kullandırmayan işverenin, kullandırılmayan süt izni süreleri için kadın işçiye fazla mesai olarak hesaplayarak ödeme yapması gerektiğine karar verdi. Kararın gerekçesi işverenin süt izni vermemek gibi bir hakkı olmadığıydı. Dolayısıyla işveren İş Kanunu’nda belirtilen süt iznini vermek zorundadır ve süt izni kullandırılmazsa, kullandırılmayan süreler için işçiye %50 zamlı ücret ödenmesi gerekmektedir. Dava açarak hakkınızı talep edebilirsiniz.

Rapor yüzünden ücret kesilemez

2- Soru: Trafik kazası nedeniyle toplam 17 gün rapor aldım. Maaşım tam yani çalışmadığım günler kesilmeden yatmış. Ama muhasebe rapor parasını istiyor ve alıyor. PTT’den bugün yarın parayı alırım bunu vermezsem resmi olarak akdime ikaz, ihtar, ceza gibi bir durum olur mu?

Cevap: Raporlu işçinin ücreti maktu olarak ödeniyorsa işveren raporlu günler için işçiden kesinti yapamaz. Ancak işçinin ücreti kesilmediği için işveren işçinin SGK’dan aldığı iş göremezlik parasını yani rapor parasını işverene iade etmek durumundadır.

Cenaze ödeneği 5 yılda alınmalı

3- Soru: Babam geçen yıl vefat etti. Anneme ölüm aylığı bağlandı. Fakat bir de cenaze ödeneği ödeniyormuş ancak bize ödenmedi. Cenaze ödeneği almak için ne yapmamız gerekir?

Cevap: Cenaze ödeneği için, hak sahiplerince ölüm tarihini belirten bir dilekçe ile SGK il müdürlüğüne veya sosyal güvenlik merkezine başvurulması gerekir. Cenaze ödeneğinin ölüm tarihinden itibaren 5 yıl içerisinde alınması gerekir. Bu süre henüz aşılmadığı için dilekçeyle başvurarak cenaze ödeneğini SGK’dan alabilirsiniz.

ATM makbuzu kanıt sayılır

4- Soru: Özel bir şirkette çalışıyorum, ancak işveren bizi gece geç saatlere kadar çalıştırmasına rağmen fazla mesai ödemiyor. Fazla mesai yaptığımı ispat ederek dava açsam fazla mesailerim için para alabilir miyim?

Cevap: Fazla mesai yaptığını iddia eden işçinin bu iddiasını ispat etmesi gerekir. İşyerindeki ATM’den para çekildiğine dair makbuz, işverenin farklı bir yere çalışmaya götürdüğüne dair görevlendirme formu, işverenin faturasının ödendiğini gösterir dekont gibi evraklar fazla mesainin delili olabilecek belgelerdir.

Mahkemenin kararını bekleyin

5- Soru: Babam bir holdingde bilgi işlem çalışanı olarak 20 sene çalıştı ve %60 engeli nedeniyle emekli oldu. Emeklilik öncesi şirketten 3 aylık maaşını alamadı. Tazminatını ise maaşıyla birlikte 3 senedir alamıyor. Dava sonuçlanacak gibi de gözükmüyor. Birçok aile mağdur oldu ve olmaya devam ediyor. Bu durumda nasıl bir yol izlenmeli?

Cevap: Dava açılmış olduğu için sürecin takip edilmesi gerekmektedir. Eğer mahkeme karar vermişse temyiz sürecinde yapılabilecek değerlendirmeler söz konusu olabilir.

(Akşam Gazetesi | 06.10.2018)

5520 sayılı Kurumlar Vergisi Kanunu Sirküleri / 50

520 sayılı Kurumlar Vergisi Kanunu Sirküleri / 50.

 T.C.

HAZİNE VE MALİYE BAKANLIĞI

Gelir İdaresi Başkanlığı

5520 sayılı Kurumlar Vergisi Kanunu Sirküleri / 50


Konusu        : Geçici Vergi Dönemlerinde Yeniden Değerleme Oranı
Tarihi     : 03/10/2018
Sayısı    : KVK-50 / 2018-4 / Yatırım İndirimi – 36
İlgili olduğu maddeler            : Vergi Usul Kanunu Mükerrer Madde 298

Kurumlar Vergisi Kanunu Madde 32/A

Gelir Vergisi Kanunu Geçici Madde 69

İlgili olduğu kazanç türleri    : Ticari Kazanç, Zirai Kazanç


213 sayılı Vergi Usul Kanununun mükerrer 298 inci maddesinin (B) fıkrasına istinaden yıllık olarak hesaplanan ve Bakanlığımızca ilan edilen yeniden değerleme oranına, vergi kanunlarından kaynaklanan nedenlerden dolayı geçici vergi dönemlerinde de ihtiyaç duyulmaktadır.

2018 yılı üçüncü geçici vergi döneminde uygulanacak yeniden değerleme oranı % 14,03 (yüzde ondört virgül sıfır üç) olarak tespit edilmiştir.

Duyurulur.

Necmi KESKİNSOY

Gelir İdaresi Başkan V.

(06.10.2018)

YAYINLANAN SON MEVZUATLAR:

  1. 5520 sayılı Kurumlar Vergisi Kanunu Sirküleri / 50 (06.10.2018)
  2. Türk Parası Kıymetini Koruma Hakkında 32 Sayılı Karara İlişkin Tebliğ (Tebliğ No: 2008-32/34)’De Değişiklik Yapılmasına Dair Tebliğ (No: 2018-32/51) (06.10.2018)
  3. SGK:Borçlanma Kayıtlarının Silinmesi (04.10.2018)
  4. ASMMMO: İş Kazası Geçirilen Gün İşçinin Ücreti ve Primi (03.10.2018)
  5. ASMMMO: E-Beyanname Sayfasına Cari Dönem Verilmemiş Beyannameler Menüsü Eklenmesi Hakkında (03.10.2018)
  6. Geçici Vergi Beyannamelerinde Güncellemeler (02.10.2018)
  7. Son Dakika: 7143 Ödeme Süreleri Uzatıldı (02.10.2018)
  8. Vergi Denetim Kurulu Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik (29.09.2018)
  9. Vergi Daireleri 28 Eylül 2018 Cuma Günü Saat 19:00′ A, 29 Eylül 2018 Cumartesi Günü Saat 17:00′ A Ve 1 Ekim 2018 Pazartesi Günü İse Saat 21:00′ A Kadar Açık Bulundurulacaktır. (28.09.2018)
  10. Defter Beyan Sistemi Excel aktarımı (28.09.2018)


SSK’dan Emekli Olsanız Da Memuriyet Sürenizin İkramiyesini Alabilirsiniz / Ekrem Sarısu

Soru: 10 Aralık 1975 doğumluyum. 28 Haziran 1994-19 Temmuz 1994 tarihleri arasında, 21 gün SSK’lı (4/A’lı) olarak çalıştım. 27 Mart 1998 tarihinde 657 sayılı kanuna tabi olarak öğretmenliğe başladım. Hizmet birleştirmesi yaptım. Ancak memuriyette hizmet birleştirmesi yapsanız dahi, sadece prim yatan gün sayısı kadar emekliliğinizin geriye çekileceği söyleniyor. Bir başka deyişle benim giriş yılımı 1994 değil 1998 olarak kabul edip, sadece emeklilik hesabında prim yatan 21 gün geriye çekilebileceği ifade ediliyor. Bu bilgi doğru mudur? Ayrıca bu durum doğruysa istifa edip SSK 4/A’lı çalışırsam, ilk işe giriş tarihim olan 28 Haziran 1994’ten itibaren 25 yıllık sürenin dolduğu 28 Haziran 2019 tarihinde 7500 prim günü ve 25 yıl hizmet şartını yerine getirdiğim için maaş almadan, sadece emekliliğe hak kazanabilir miyim? Böyle bir durumda 21 yıllık hizmet tazminatımı alabilir miyim? ● Hakan GÖLCÜK

Cevap: Doğrudur. Şöyle ki memurlarda emekli olma şartlarını, 15 Haziran 2002’deki hizmet süresi belirlerken, SSK’da sigorta başlangıç tarihi belirlemekte. Memuriyetten ayrılıp sigortalı (4/A statüsünde) çalışarak 28 Haziran 2019’da emeklilik hakkı elde edemezsiniz. Çünkü primi ödenen son yedi yılda (son 2520 gün prim içinde) fazla prim ödenen kurum şartlarıyla emekli olunuyor. Bu kural gereği, SSK şartlarına tabi olmak için Emekli Sandığı’ndan sonra sigortalı bir işte çalışarak SSK’ya en az 1260 gün prim ödemeniz gerekiyor. Belirttiğimiz gibi SSK’ya 1260 gün prim ödemeniz halinde, SSK’dan emekli olmak için 25 yıl sigortalılık süresi, 5750 gün prim ödeme ve 55 yaş şartlarına tabi olursunuz. 1260 günden sonra prim ödemeseniz de 55 yaşınızı dolduracağınız 10 Aralık 2030’da emekli olabilirsiniz. 15 yıldan fazla sigortalılık süresi ve 3600 günden fazla prim ödeme şartlarını sağlayarak memuriyetten ayrılmış olacağınızdan, emekli olduğunuzda memuriyet süreniz için emekli ikramiyesi alabileceksiniz. Ortada dava açarak kazanacağınız bir hak yok. Memuriyete devam etmeniz halinde de 25 hizmet yılınızı dolduracağınız 15 Nisan 2023’te işinizden maaşsız ayrılabilirsiniz. Bu durumda da emekli aylığınız 57 yaşınızı dolduracağınız tarihte bağlanır.

PRİM YETERLİ ANCAK 52 YAŞIN DOLMASI GEREK

Soru: 1 Ocak 1970 doğumluyum. İlk sigorta giriş tarihim 1 Ocak 1990. Toplam 6600 gün prim ödemem var. Ne zaman emekli olurum? ● Ömer Faruk SEMIZ

Cevap: Emekli olmak için 25 yıl sigortalılık süresi, 5525 gün prim ödeme ve 52 yaş şartlarına tabisiniz. Prim ödemeniz yeterli olduğundan, bundan sonra prim ödemeseniz de 52 yaşınızı dolduracağınız 1 Ocak 2022’de emekli olabilirsiniz.

GERİYE DÖNÜK ÖDEME YAPIP EMEKLİ OLUNAMAZ

Soru: 1993 çıraklık eğitimden sigorta numaram var. 2008’den 25 gün prim ödemem bulunuyor. Geriye dönük ödeme yaparak emekli olabilir miyim? ● Mahmut AKIN

Cevap: Geriye dönük boş günlere toplu prim ödenerek emekli olma usulü bulunmuyor. Maalesef geriye yönelik ödeme yapamazsınız.

EŞİNİZ 25 YILI VE 58 YAŞI TAMAMLAYACAK

Soru: Eşim, Eylül 2005 SSK girişli. Ağustos 2018 SSK çıkışlı. Artık çalışmıyor. Nasıl emekli olabilir? ● Fatih TEPEBAşI

Cevap: Eşinizin doğum tarihini bildirmemişsiniz. Eşiniz, 4500 günden fazla prim ödemesi olduğundan bundan sonra prim ödemese de 25 yıllık sigortalılık süresini dolduracağı Eylül 2030’da 58 yaşını da dolduruyorsa emekli olabilir. Doldurmuyorsa 58 yaşını dolduracağı tarihte emekli olabilir. Eşinizin doğum tarihini bildirirseniz diğer emeklilik seçeneklerini de hesaplayabiliriz.

EMEKLİ OLMAK İÇİN VERGİ İNDİRİMİ ALMALISINIZ

Soru: Yüzde 42 raporum var. 2002 girişliyim. 1040 gün Bağkur ve 4170 gün SSK primim var. Ne zaman emekli olurum? ● Hüseyin DİLMEN

Cevap: Maliyeden vergi indirim hakkı almanız halinde, 3’üncü derece engelli olarak emekli olmak için 19 yıl sigortalılık süresi, 4240 gün prim ödeme şartlarına tabi olursunuz. Prim ödemeniz yeterli olduğundan, 2021’de 19 yıllık sigortalılık sürenizi dolduracağınız tarihte emekli olabilirsiniz.

(Posta Gazetesi | 06.10.2018)

4-B Bağkurumu Dondurabilir Miyim? / Mustafa İşcan

4-B BAĞKURUMU DONDURABİLİR MİYİM?

ERDAL KARAKOÇOĞLU

Ayın 12 günü özel bir şirkette IT hizmeti vermekteyim. Bu 12 günüm sigortalı. Artakalan zamanlarımda da dışarıdan kendi işlerimi yapıyorum. Bunun için evimi gösterip vergilendirerek fatura kesmekteyim. Bu durumda Bağkurlu oluyorum galiba… Sorum şudur: Bu 18 günü Bağkur’dan dondurabilir miyiz? Prim olarak sigortalılık günüme yansımasın. Bu sayede borçlanmamış olurum.

Erdal Bey, vergi mükellefi olduğunuzdan dolayı zorunlu 4-b Bağkurlu oluyorsunuz ancak 2011 yılında 6111 sayılı yasa ile artık vergi mükellefi veya şirket ortaklarına bazı esneklikler getirilmiştir. Siz ayın 12 gününü filli olarak çalıştığınızdan dolayı o süre 4-a SSK primi olarak yatırılmaktadır, geriye kalan 18 günü ise mecburen 4-b Bağkurlu olarak ödemek zorundasınız. Ödemezseniz belli dönemlerde borç olan süre kadar kısmın hem günleri hem de borcu siliniyor ancak bu silinme işleminin süreleri kanun ile belirleniyor, en son 7143 sayılı yasa ile 1 gün bile borcu olanın hem günü hem de borcu silinmişti. Bu şekilde yeni bir kanun ne zaman çıkar bilinmez. Borcunuz varken sağlık yardımı alamazsınız. Bu riski göze alıp çıkan prim borçlarını ödemezseniz ileride böyle bir kanun çıktığı zaman Bağkur günleri silineceğinden dolayı sadece 4-a SSK günleriniz geriye kalır. Ancak şu an yürürlükte olan bir prim günlerini dondurma ile alakalı bir kanun yoktur.

EMEKLİLİK İÇİN ÇIKAN BİR AF VEYA KANUN YOKTUR.

MAHMUT ÇAKMAK

Ben 1974 doğumluyum, ilk defa sigorta girişim 01.06.1989 tarihindedir. Bugüne kadar 4763  gün primim yattı, şu an halen çalışmaya devam ettiğimden dolayı primlerim yatıyor. Bu yeni çıkan aftan yararlanabilir miyim?

Mahmut Bey, siz 4-a SSK’dan emekli olabilmek için 25 yıl 51 yaş 5450 gün şartlarına tabisiniz, bu günlerde emeklilik için çıkan bir kanun ve af yoktur, ancak meclise verilen ve emeklilikte yaşa takılanları içeren bir kanun teklifi var bu tekliften bahsediyorsanız eğer yasallaşırsa 25 yıl 5000 günü dolduranlar yararlanacak.

EMEKLİLİKTE YAŞA TAKILANLARDAN MIYIM?

CAN DERE

Sigorta başlangıç tarihim 01 Aralık 1987. Doğum tarihim 26 Haziran 1973. 31 Ağustos 2018 itibariyle SGK’dan 5148, 4C’den 75 prim günüm var. Toplam: 5223 gün. Şu anki mevzuata göre 50 yaşında 5375 gün ile emekliyim. Eski mevzuata göre ben de “emeklilikte yaşa takılanlara” giriyor muyum? Şuan ki yasa değişirse ben de emekli olabilir miyim? Ya da 50 yaşından ne kadar önce emekli olurum?


Can Bey, 08.09.1999 tarihi ve öncesinden SSK, Bağkur ve memurluk başlangıcı hizmeti olan herkes emeklilikte yaşa takılanlar olarak adlandırılır. Siz de eğer 1999’daki kanun değişmeseydi 25 yıl ve 5000 günü tamamladığınız tarihte emekli olabilirdiniz, ancak değişen 4447 sayılı kanun ile bu şartlara ilave olarak gün sayısı ve yaş şartı eklendiğinden dolayı şu an yaşınızın dolmasını beklemektesiniz. Meclisten bu kanun geçerek yasallaşırsa hemen emeklilik dilekçenizi verip emekli olabilirsiniz.

BABAM SSK’DAN MI BAĞKUR’DAN MI EMEKLİ OLUR?

MİRAÇ YALÇIN

Babam 1 Ağustos 1966 doğumlu. 4/a sigorta başlangıcı 22 Kasım 1985.  1 Ekim 2008-30 Kasım 2015 arasında 4/b kapsamında sigortalılığı, 1986-1988 arası yaptığı 540 gün askerlik borçlanması var. 1 Şubat 2017’den beri 4/a’lı olarak çalışıyor. 4/a prim gün sayısı 3180. Ne zaman ve hangi kurumdan emekli olur?

Miraç Bey, babanız son 2520 günlük prim ödemesi daha çok hangi sigortalılık kapsamında olursa, o sigortalılık statüsünden, yine o sigortalılık statüsünün şartlarıyla emekli olur.4/a (SSK) statüsünden emekliliği için gereken 25 yıl sigortalılık süresi, 5300 prim günü ve 49 yaş şatlarını sağlamış olmakla birlikte, 4/b’den (Bağ-Kur) sonraki 4/a kapsamındaki prim gününü 1260 güne tamamladığında 4/a statüsünden emekli olabilir. Mevcut durumda toplam prim günü 5400 günden fazla olup, son 2520 günlük prim ödemesinin yarıdan fazlası 4/b kapsamında olduğundan, bundan sonra prim ödemese de 58 yaşını doldurduğunda 4/b statüsünden emekli olabilir.

ANNEM 3600 GÜNLE EMEKLİ OLUR MU?

ZEHRA DEMİR

Annem 10 Nisan 1976 doğumlu. İlk sigorta girişi 1 Ekim 1994’de olup SSK’ya 1055 gün prim ödemesi var. Annemin tek çocuğuyum. Doğum borçlanması yapmadı daha. Bu şartlarda 3600 günden emekli olma şansı var mı? Ya da nasıl emekli olabilir?

Zehra Hanım, anneniz yaş haddinden emekli olmak için; 15 yıl sigortalılık süresi, 3600 gün prim ödeme ve 58 yaş şatlarına tabi. 2545 gün daha prim ödeyerek toplam primini 3600 güne tamamlaması şartıyla, 58 yaşını dolduracağı tarihte emekli olabilir.  Annenizin doğumu sigorta başlangıç tarihinden sonra olmalı. Doğum sonrasındaki iki yılda prim ödenmeyen günleri borçlanma hakkı var. İki yılda çalışması yoksa doğum borçlanmasıyla, 720 gün kazanabilir.


DOĞUM BORÇLANMASI YAPABİLİR MİYİM?

RABİA AVŞİN

10 Kasım 1979 doğumluyum.1996-1997 de stajyerliğim var.1 Ocak 2000’den beri SSK var. 2009’dan 2017’ye kadar Bağ-Kurluyum.2013’de doğum yaptım. Ne zaman emekli olabilirim?

Rabia Hanım, staj sigortasında kişileri emekli eden sigorta kollarına prim ödenmediğinden emeklilik açısından sigorta başlangıcı sayılmıyor. 2000’deki başlangıcınıza göre, Bağ-Kur’da emekli olmak için; 9000 gün prim ödeme ve 58 yaş şartlarına tabisiniz. Toplam prim ödemenizi 9000 güne tamamlamanız şartıyla, 58 yaşınızı dolduracağınız 10 Kasım 2037’de emekli olabilirsiniz. Ayrıca, 5400 gün prim ödemiş olmanız şartıyla, 60 yaşınızı dolduracağınız tarihte emekli olmanızda mümkün. 2013’teki doğum tarihinizden sonraki iki yılda Bağ-Kur’a prim ödediğinizden, borçlanacağınız prim ödenmemiş boş gününüz yok. Bu nedenle doğum borçlanması yapamazsınız.

(Milli Gazete | 06.10.2018)