Yabancı Nakliyat Kurumları Defter Tutmak Zorunda Mı?

Cevap: Yabancı nakliyat kurumları veya bunları Türkiye’de temsil eden şube veya acentaları bir “Hasılat defteri” tutmaya ve bu deftere Türkiye’de elde ettikleri hasılatı tarih sırasiyle ve müfredatlı olarak kaydetmeye mecburdurlar. Bu madde gereğince hasılat defteri tutan yabancı nakliyat kurumları bu işleri için ayrıca muhasebe defteri tutmaya mecbur değildirler.

Dr. Koray ATEŞ
korayates@muhasebetr.com

(07.03.2023)

Kaynak: www.MuhasebeTR.com

Deprem Bağışları ve Yıllık Beyanname İlişkisi (1)

Deprem bağışları ve denetimi ile yapılması gere­ken düzenlemeler konusunda bazı bilgilendir­meler içeren yazılar yazmıştık. Şu anda görüyoruz ki devlet de boş durmuyor, deprem, yardımlar ve alına­cak tedbirler konusunda düzenlemeler son hızla devam ediyor.

Bu yazımızın konusu gelir ve kurumlar vergisi mükel­lefleri tarafından yapılan deprem bağışları ve bunların yıllık beyannamede gösterilmesi olacaktır.

Bağış ve yardımları önce iki gurup halinde düşünebi­liriz.

İşletmenin karının %5’ine kadar yapılabi­lecek bağış ve yardım­lar

Hiçbir sınıra bağlı olmamak üzere yapıla­bilecek bağış ve yar­dımlar

(Burada da sınır ku­rumun yıllık karının ta­mamıdır.)

Merkez üssü Kahra­manmaraş ili olan depremler için yapılan bağış ve yardımlar yukarıdaki iki guruptan hangisine girebilir? Yazımızda bunları açıklayacağız.

Bilindiği üzere, Gelir Vergisi (GV) Kanunun 89’uncu ve Kurumlar Vergisi Kanunu’nun 10’uncu maddeleri hükmü uyarınca, Cumhurbaşkanınca başlatılan yardım kampanyalarına makbuz karşılığı yapılan ayni veya nakdi bağışların tamamı ilgili yıl vergi matrahlarının tespitinde indirim olarak dikkate alınabilmektedir.

Gelir ve Kurumlar Vergisi (KV) kanunlarının bağış ve yardımları içeren maddelerinin ilgili kısımları şöyledir.

GVK Madde 89-

GV matrahının tespitinde, GV beyannamesinde bildirilecek gelirlerden aşağıdaki indirimler yapıla­bilir:

4. Genel ve özel bütçeli kamu idareleri, il özel ida­releri, belediyeler, köyler ile kamu yararına çalışan dernekler ve Cumhurbaşkanınca vergi muafiyeti tanınan vakıflara yıllık toplamı beyan edilecek geli­rin % 5’ini (kalkınmada öncelikli yöreler için % 10’unu) aşmamak üzere, makbuz karşılığında yapı­lan bağış ve yardımlar

10. Cumhurbaşkanınca başlatılan yardım kam­panyalarına makbuz karşılığı yapılan ayni ve nakdî bağışların tamamı.

KV Kanunu Madde 10: Diğer indirimler

(1)KV matrahının tespitinde; KV beyannamesi üzerinde ayrıca gösterilmek şartıyla, kurum kazan­cından sırasıyla aşağıdaki indirimler yapılır:

c) Genel ve özel bütçeli kamu idarelerine, il özel idarelerine, belediyelere ve köylere, Cumhurbaşka­nınca vergi muafiyeti tanınan vakıflara ve kamu ya­rarına çalışan dernekler ile bilimsel araştırma ve geliştirme faaliyetinde bulunan kurum ve kuruluş­lara makbuz karşılığında yapılan bağış ve yardım­ların toplamının o yıla ait kurum kazancının %5’ine kadar olan kısmı.

e) Cumhurbaşkanınca başlatılan yardım kampan­yalarına makbuz karşılığı yapılan ayni ve nakdî ba­ğışların tamamı.

(2) Bağış ve yardımların nakden yapılmaması ha­linde, bağışlanan veya yardımın konusunu oluştu­ran mal veya hakkın maliyet bedeli veya kayıtlı değeri, bu değer mevcut değilse Vergi Usul Kanunu hükümlerine göre takdir komisyonlarınca tespit edilecek değeri esas alınır.

Ayrıca :

3/2/2021 tarihinde yayımlanan 3483 sayılı Cumhur­başkanı Kararı gereğince, bu tarihten itibaren ülke­mizde meydana gelebilecek depremler sonrası zarar gören afetzedeler için Afet ve Acil Durum Yönetimi (AFAD) Başkanlığı koordinasyonunda yürütülen yardım kampanyaları kapsamında, Kahramanmaraş ili mer­kezli olan depremler için AFAD Başkanlığınca yardım kampanyası başlatılmıştır.

Yine, GV ve KV Kanunu hükümleri uyarınca, Türkiye Kızılay Derneği’ne yapılan nakdi bağışların tamamı da vergi matrahından indirilebilmektedir.

Bu kurumlara yapılan nakdi bağış ve yardımların ilan edilen hesaplara yapılması halinde indirimden yararla­nılabilecektir. Bağışların indirilebilmesi için ödemeye ilişkin banka dekontları yeterlidir.

Ayni bağış ve yardımlar ise AFAD başkanlığı veya yönlendirdiği kamu kurum ve kuruluşlarına yapılabilir.

D1. Bu kapsamda yapılan ayni bağışların tamamı, bağışa konu malların içeriğine ve ilgili kurumlarca tes­lim alındığına ilişkin belge düzenlenmesi kaydıyla, in­dirim konusu yapılabilecektir.

D2. Yine söz konusu kapsamda yapılan bağış ve yar­dımlarda KDV hesaplanmayacak ve bağışa konu mal­lara ilişkin yüklenilen KDV’ler de işletmeler tarafından indirim konusu yapılabilecektir.

07.03.2023

Kaynak: www.MuhasebeTR.com

İşe Devamsızlıkta Meşru Mazeret Kavramı ve İşçinin Çalışmaktan Kaçınma Hakkı

Büyük felaketin ardından yaklaşık bir ay geçti depremin yaraları sarılmaya çalışılıyor ancak bu boyutta bir facianın ardından toparlanmak hiçte kolay olmayacak. Tüm bu acılara karşın bizi biraz da olsa teselli eden şüphesiz ki Halkımızın dayanışma gücü, azmi ve duyarlılığıdır.

Depremin tozu dumanı henüz ortadan kalkmadan çalışanları işe davet eden, bu davetlere icabet edemeyenlerin işten çıkarılacakları uyarıları yapan kimi işverenleri de bu arada hayretle takip ediyoruz. Bu tür olaylar karşısında bilinmesi gereken bir kavram var işe devamsızlığın geçerli (meşru) bir mazerete dayalı olması.

Normal şartlar altında bir çalışanın habersiz ve mazeretsiz olarak işe devamsızlığı İş Kanunu 25/2. madde kapsamında yaptırım gerektirirken bu tür bir olağanüstü durum karşısında işçinin devamsızlığı sebebi ile işten çıkarılması mümkün değildir. Depremde evi yıkılmış, yakınlarını yitirmiş, yaşadığı travma sonucu psikolojisi bozulmuş insanların iş sözleşmelerini devamsızlık sebebiyle sona erdirmek bu fesihlerin haksız ve geçersiz fesihler olması sonucunu doğurur.

Diğer taraftan güvenilirliği tam olarak tespit edilmemiş riskli yapılarda işçilerin çalışması farklı bir sorun olarak karşımıza çıkıyor. Hatırlanabileceği gibi daha geçen hafta Kahramanmaraş’ta ağır hasar gören bir metal fabrikasına ürün çıkartmak için giren işçiler, tavan ve kolonların çökmesi sonucu enkaz altında kaldı. Bu çökme sonucu 1 işçi hayatını kaybetti.

Bu işçiler işverenin talimatı ile o riskli yapıya girmişlerdi ancak bilindiği gibi İş Sağlığı ve Güvenliği Kanunu bakımından işçilerin böyle bir işveren talimatına uymak zorunlulukları yoktu.

6331 Sayılı İş sağlığı ve Güvenliği Kanunu bazı riskli hallerde işçiye bir İş görmekten kaçınma, yani çalışmamak hakkı veriyor. Bu madde aynen aşağıdaki gibidir:

“Çalışmaktan kaçınma hakkı MADDE 13: 

(1) Ciddi ve yakın tehlike ile karşı karşıya kalan çalışanlar kurula, kurulun bulunmadığı işyerlerinde ise işverene başvurarak durumun tespit edilmesini ve gerekli tedbirlerin alınmasına karar verilmesini talep edebilir. Kurul acilen toplanarak, işveren ise derhâl kararını verir ve durumu tutanakla tespit eder. Karar, çalışana ve çalışan temsilcisine yazılı olarak bildirilir.

(2) Kurul veya işverenin çalışanın talebi yönünde karar vermesi hâlinde çalışan, gerekli tedbirler alınıncaya kadar çalışmaktan kaçınabilir. Çalışanların çalışmaktan kaçındığı dönemdeki ücreti ile kanunlardan ve iş sözleşmesinden doğan diğer hakları saklıdır.

(3) Çalışanlar ciddi ve yakın tehlikenin önlenemez olduğu durumlarda birinci fıkradaki usule uymak zorunda olmaksızın işyerini veya tehlikeli bölgeyi terk ederek belirlenen güvenli yere gider. Çalışanların bu hareketlerinden dolayı hakları kısıtlanamaz.

(4) İş sözleşmesiyle çalışanlar, talep etmelerine rağmen gerekli tedbirlerin alınmadığı durumlarda, tabi oldukları kanun hükümlerine göre iş sözleşmelerini feshedebilir. Toplu sözleşme veya toplu iş sözleşmesi ile çalışan kamu personeli, bu maddeye göre çalışmadığı dönemde fiilen çalışmış sayılır.

(5) Bu Kanunun 25 inci maddesine göre işyerinde işin durdurulması hâlinde, bu madde hükümleri uygulanmaz.”

Madde metninden de açıkça anlaşılabileceği gibi yaşamsal bir risk söz konusu olduğunda işçi önce İş yerlerinde oluşturulması zorunlu olan İş sağlığı ve güvenliği kurulu ya da İşverene başvuracak ve önlem alınmasını talep edecektir. Ancak 3. Fıkrada yer aldığı gibi tehlikenin ciddi ve yakın hatta önlenemez olması koşulunda herhangi bir usule uyulmaksızın direkt olarak işyerini ve bölgeyi terk etmesi, güvenli bir yere gitmesi yani çalışmayı bir yana bırakın bölgeyi dahi terk etmesi gerekmektedir.

Üstelik yasanın 4.fıkrasında yer aldığı üzere tedbir alınmaması koşulunda işçi iş sözleşmesini dahi sona erdirebilir. Yani işten ayrılabilir. Yine yasa maddesi işçilerin bu davranışlarından dolayı haklarının kısıtlanamayacağına da vurgu yapmaktadır.

O halde olması gerekenleri bir kez daha gözden geçirerek yazımızı sonlandıralım.   İşçiler risk taşıyan işyeri ve bölgelerde dahi bulunmamalıdır. İşverenler işçileri buna zorlayamaz ve riskli işyerlerine gelme, çalışma talimatlarına uymadığı gerekçeleri ile işçileri işten çıkaramaz. Bu tür fesihler haksız ve geçersizdir. İşçiler önlem alınmaması koşulunda çalışmama haklarını kullanabilecekleri gibi iş sözleşmelerini haklı nedenle sona erdirerek kıdem tazminatlarını da talep ederek işten ayrılabilirler.

07.03.2023

Kaynak: www.MuhasebeTR.com

2022 Yılında Beyan Edilecek Gelirler ve Beyan Sınırları

Gelir Türü Açıklama Beyan Sınırı
Mesken Kira Geliri İstisna Kira Gelirleri Toplamına Bir Defa Uygulanacak. 9.500,00
İş Yeri Kira Geliri İşyeri Kira Gelirlerinin Brüt Tutarı Üzerinden 70.000,00
Kar Payı Geliri, İştirak Hisse Geliri Elde Edilen Kar Payı’nın Brüt Tutarının Yarısı İstisna 70.000,00
Ücret Gelirleri Tek işverenden Elde Edilen 880.000,00
Birden Fazla İşverenden Elde Edilen 70.000,00
Sosyal Medya Gelirleri (Youtube, Tik Tok, İnstagram) İstisna Belgesi Olanlar 880.000,00
Değer Artış Kazançları 25.000,00
Arızi Kazançlar 58.000,00
Eurobond Faiz Geliri 70.000,00
Yurt Dışından Elde Edilen Menkul Sermaye İratları (Faiz, Repo, Kar Payı Vb.) 3.800,00
Devlet Tahvili, Hazine Bonusu (Döviz veya Altın Cinsinden) İhraç Tarihi 1 Ocak 2006 Tarihinden Önce Olan Ve Kazancı 70.000 TL’yi aşanlar.
(TL Cinsinden) Beyan Edilmesine Gerek Yok.
Mevduat Faiz Geliri Beyan Edilmesine Gerek Yok.
Katılım Bankasından Elde Edilen Kar Payları Beyan Edilmesine Gerek Yok.
Repo Gelirleri Beyan Edilmesine Gerek Yok.
Not: 2022 yılı %5 indirim tutarının üst limiti 4.400.000 TL olarak belirlenmiştir.

07.03.2023

Kaynak: www.MuhasebeTR.com

Deprem Nedeniyle Olağanüstü Hal Kararnamesi Kapsamında Olan 10 İlde İşçi Çıkarma Yasağı, Kısa Çalışma ve Nakdi Ücret Desteği Uygulaması

6 Şubat 2023 tarihinde meydana gelen  Kahraman Maraş depreminden  Adana, Adıyaman, Diyarbakır, Elazığ,  Hatay, Kilis, Kahramanmaraş, Kilis, Malatya, Osmaniye ve Şanlı Urfa  illeri etkilendi. Bu illerden Elazığ hariç diğer 10 ilde  deprem nedeniyle  08.02.2023  tarihli ve  6785 sayılı Cumhurbaşkanlığı Kararnamesi ile  üç ay süreyle olağanüstü hal ilan edildi(1).  Söz konusu illerde hemen her aile benim gibi bir yakınını, arkadaşını ve  dostlarını kaybetti.  Depremde yaralananlara acil şifalar dilerim. Vefat edenlere Allahtan rahmet ve yakınlarına sabırlar dilerim.

Olağanüstü hal kapsamında olan Adana, Adıyaman, Diyarbakır,  Hatay, Kilis, Kahramanmaraş, Kilis, Malatya, Osmaniye ve Şanlı Urfa  illeri ile sınırlı olmak üzere 22.02.2023 tarihli ve 125 sayılı Olağanüstü Hal Kapsamında Çalışma ve Sosyal Güvenlik Alanına İlişkin Alınan Tedbirlere Dair Cumhurbaşkanlığı Kararnamesi yayınlandı(2). Bu kararname ile  çalışma hayatına yönelik düzenlemeler yayınlandı.

Bu yazımızda; 22.02.2023 tarihli ve  125 sayılı  Olağanüstü Hal Kapsamında Çalışma ve Sosyal Güvenlik Alanına İlişkin Alınan Tedbirlere Dair Cumhurbaşkanlığı Kararnamesi kapsamında  kısa çalışma ödeneği, nakdi ücret desteği ve işten çıkarma yasağı konularını açıklamaya çalışılacağız

I- Deprem Nedeniyle Olağanüstü Hal Kararnamesi Kapsamında, Kısa Çalışma Uygulaması

A-Kısa Çalışma Süresi

 22.02.2023 tarihli ve  125 sayılı  Olağanüstü Hal Kapsamında Çalışma ve Sosyal Güvenlik Alanına İlişkin Alınan Tedbirlere Dair Cumhurbaşkanlığı Kararnamesi kapsamında kısa çalışma uygulaması olağanüstü hal süresi(08.02.2023-07.05.2023 dönemi) ile sınırlı olmak üzere uygulanacaktır.

———————————

1-08.02.2023  tarihli ve 32098 sayılı Resmi Gazetede yayınlanmıştır.

2-22.02.2023 tarihli ve 32112 sayılı Resmi Gazetede yayınlanmıştır.

B-Kısa Çalışma Gerekçesi

İşverenler başvurularını Olağanüstü hal süresince depremin etkilerinden kaynaklı  bölgesel kriz gerekçesiyle yapacaklardır.

C-Başvuru Yapılacak İşyerleri Ve Nitelikleri

Aşağıda belirtilen şartları sağlayan işyerlerine 4447 sayılı İşsizlik Sigortası Kanunun ek-2.maddesi kapsamında işverenin başvurusu doğrultusunda  kısa çalışma ödeneği verilecektir. Buna göre

1-İşyerlerinin Çalışma ve Sosyal Güvenlik Bakanlığınca belirlenen il ve ilçelerde olması(Adıyaman, Kahramanmaraş ve Hatay illeri ve tüm ilçeleri ile Gaziantep iline bağlı Araban, Nurdağı ve İslahiye ilçelerinde, Kilis iline bağlı Polateli ilçesinde, Malatya iline bağlı Akçadağ, Doğanşehir, Yeşilyurt ilçelerinde bulunan işyerleri olması),

2-Deprem sebebiyle işyerinin yıkık, acil yıkılacak, ağır veya orta hasarlı  olduğunun belirlenmesi,

Halinde işyerlerine/işverenlere kısa çalışma ödeneği verilecek.

D-Kısa Çalışma Ödeneğinin Miktarı

Kısa Çalışma ve Kısa Çalışma Ödeneği Hakkındaki  Yönetmeliğe göre günlük kısa çalışma ödeneği; sigortalının son on iki aylık prime esas kazançları dikkate alınarak hesaplanan günlük ortalama brüt kazancının % 60’ıdır. Bu şekilde hesaplanan kısa çalışma ödeneği miktarı, aylık asgari ücretin brüt tutarının % 150’sini geçemez. Buna göre en az kısa çalışma ödeneği  6004,8   TL, en yüksek kısa çalışma ödeneği   15.012  TL olacaktır.

II- Deprem Nedeniyle Olağanüstü Hal Kararnamesi Kapsamında Nakdi Ücret Desteği Uygulanması

A-Nakdi Ücret Desteğinden Faydalanamayacak Olanlar

Aşağıda belirtilenler nakdi ücret desteğinden faydalanamayacaklardır. Bunlar;

1-Herhangi bir sosyal güvenlik kuruluşundan  yaşlılık aylığı alanlar,

2-işsizlik ödeneği alanlar,

3-Kısa çalışma ödeneğine hak kazananlar.

B-Nakdi Ücret Desteğinden Faydalanacaklar Olanlar

Depremin etkilerinden kaynaklı işyerinin kapanması veya kapatılması nedeniyle iş sözleşmesi fesh edilen işçiler nakdi ücret desteğinden yararlanacaklardır.

C-Nakdi Ücret Desteğinin Süresi

Olağanüstü hal süresi(08.02.2023-07.05.2023 dönemi) ile sınırlı olmak üzere  kısa çalışma dönemi veya işsiz kalınan süre kadar  nakdi ücret desteğinden yararlanılabilecektir.

D-Nakdi Ücret Desteğinin Miktarı

Nakdi ücret desteği günlük 133,44 TL olarak uygulanacaktır. Nakdi ücret desteğinin usul ve esaslarını belirlemeye Çalışma ve Sosyal Güvenlik Bakanlığı yetkili olacak.

IV-  Deprem Nedeniyle Olağanüstü Hal Kararnamesi Kapsamında İşçi Çıkarma Yasağı

A-İşçi Çıkarma Yasağı

22.02.2023 tarihli ve 125 sayılı Olağanüstü Hal Kapsamında Çalışma ve Sosyal Güvenlik Alanına İlişkin Alınan Tedbirlere Dair Cumhurbaşkanlığı Kararnamesinin 3.maddesine göre  olağanüstü hal süresince işçi çıkarma yasaklanmıştır.

B-Olağanüstü  Halde İşçi Çıkarılabilecek Durumlar

Olağanüstü hal döneminde kural olarak işçi çıkarma yasağı bulunmaktadır. Ancak bazı durumlarda işçi çıkarılabilecektir. Buna göre;

  • 4857 sayılı İş Kanunun 25.madesinin (II) numaralı bendinde belirtilen ahlak ve iyi niyet kurallarına uymayan  haller ve benzeri sebeplerle,
  • Diğer kanunların(Deniz İş Kanunu, Basın İş Kanunu, Borçlar kanunu vb) ahlak ve iyi niyet kurallarına uymayan haller ve benzeri sebeplerle
  • Belirli süreli iş veya hizmet sözleşmesinin süresinin sona ermesi nedeniyle
  • Her türlü hizmet alımları ile yapım işlerinde işin sona ermesi nedeniyle,

İşveren/işveren vekili işçi çıkarabilecektir.

C-İşten Çıkarmalarda Uygulanacak İdari Para Cezası

Yukarıda belirtilen sebepler dışında işçi çıkarılması halinde  her işçi için yürürlükte bulunan(  10.008 TL) ) asgari ücret üzerinden çalışma ve iş kurumu il müdürlüklerince idari para cezası uygulanacaktır. Örneğin 10 işçi  kararnameye aykırı olarak işten çıkarılırsa 10X 10.008= 100.008 TL idari para cezası uygulanacak.

07.03.2023

Kaynak: www.MuhasebeTR.com

Firmalar, Deprem Bölgesindeki Alacaklarını Nasıl Zarar Yazabilir?

A- Firmalar, Deprem Bölgesindeki Alacaklarını Nasıl Zarar Yazabilir?

213 Sayılı Vergi Usul Kanununun 323.Maddesi uyarınca kazai bir hükme veya kanaat verici bir vesikaya göre tahsiline artık imkan kalmayan alacaklar değersiz alacaktır. Değersiz alacaklar, bu mahiyete girdikleri tarihte tasarruf değerlerini kaybederler ve kayıtlı değerleriyle zarara geçirilerek yok edilirler.

Deprem bölgesindeki firmaların ortakları depremde hayatlarını kaybetmiş, mal varlıklarını kaybetmiş olabilir.

Bu durumda, deprem bölgesindeki firmalardan alacaklı olan firmalarca, aşağıdaki koşulların gerçekleşmesi halinde bu alacakların, 213 Sayılı Vergi Usul Kanununun 323.Maddesi uyarınca “Değersiz Alacak” olarak muhasebeleştirilerek zarar yazılması mümkün bulunmaktadır.

1-Koşullar:

Alacak Türleri Aranılan Koşullar
Değersiz Alacaklar (V.U.K 322) 1-Alacak İş ve İşletme İle İlgili Olmalıdır
  2-Alacak Ticari Faaliyet Sonucu Doğmuş Olmalıdır
  3-Kazai Bir Hüküm (Mahkeme Kararı) veya Kanaat Verici Bir Vesika Bulunmalıdır
  4-Alacağın Tahsiline İmkan Kalmamış Olmalıdır
  5-Alacak Hatır Senedine Dayanmamalıdır
  6-Alacak, Kefaletten Doğmamalıdır
  7-Alacak Aciz Vesikasına Bağlanmamış Olmalıdır
  8- İşletme veya Bilanço Usulüne Göre Defter Tutulmuş Olmalıdır
  9-Mahkeme Huzurunda Alacaktan Vazgeçildiğine İlişkin Olarak Düzenlenmiş Belgeler,


  10-Borçlunun Ticaret Mahkemesince Verilen İflas Kararı

2-Kanaat Verici Belgeler:

Kanaat Verici Belgeler
1-Borçlu Firmanın Ortağının Depremde Vefat Ettiğine Dair Rapor
2-Borçlu Firmanın Depremde Malvarlığının Yok Olduğuna Dair AFAD Raporu
3- Alacaktan Açıkça Vazgeçildiğini Gösteren Bir Belge
4-Alacağın Tahsil İmkansızlığını Gösteren Bir Delil
5 Alacaktan Vazgeçildiğini Gösteren ve İnandırıcı Olan Anlaşmalar
6-Alacaktan Vazgeçildiğini Gösteren ve Noterde Düzenlenmiş Olan Anlaşmalar
7-Mektup, Muhasebe Evrakı ve Yazılı Her Türlü Belge (Noterden Gönderilen Yazı)
8-Alacaktan Vazgeçildiğine Dair Konkordato Anlaşması,

9-Borçlu Firmanın Deprem Nedeniyle Adresinde Bulunamaması ve Binanın Yok Olması ve Firmaya Ulaşılamaması

B-Deprem Nedeniyle Değersiz Hale Gelen Alacakların KDV’si Nasıl İndirim Konusu Yapılır?

KDV Kanununun 29/4 Maddesi uyarınca VUK’nun 322.Maddesine göre değersiz hale gelen alacaklara ilişkin hesaplanan ve beyan edilen KDV, alacağın zarar yazıldığı vergilendirme döneminde indirim konusu yapılabilir

Şu kadar ki Vergi Usul Kanununun 323 üncü maddesine göre karşılık ayrılmak suretiyle gelir veya kurumlar vergisi matrahının tespitinde gider olarak dikkate alınan KDV’nin, indirim konusu yapılabilmesi için gelir veya kurumlar vergisi matrahının tespitinde gelir olarak dikkate alınması şarttır.

Yine, KDV Kanununun 30/e Maddesi uyarınca Vergi Usul Kanununun 322.Maddesine göre değersiz hale gelen alacaklara ilişkin alıcı tarafından ödenmeyen KDV, indirim konusu yapılamayacağından, bu KDV’nin indirimden çıkarılması şarttır.

C- Deprem Nedeniyle Değersiz Hale Gelen Alacaklar, Nasıl Muhasebeleştirilir?

Alacak Türleri Vergi Muhasebesi
Değersiz Alacaklar (V.U.K 322) 1-Mukayyet (Muhasebe Defterlerindeki) Değerleri İle “689-Diğer Olağandışı Gider ve Zararlar” Hesabına Geçirilerek Yok Edilir
  2-Değersiz Alacaklar KDV Hariç “689-Diğer Olağandışı Gider ve Zarar” Hesabına Yazılır.
  3-Değersiz Alacaklar, “101-Alınan Çekler” veya “121-Alacak Senetleri” Hesapları Borçlandırılarak, “689-Diğer Olağandışı Gider ve Zararlar” Hesabı Alacaklandırılarak Muhasebeleştirilir.
  4-KDV, “689-Diğer Olağandışı Gider ve Zarar” Hesabına Yazılamaz.
  5-Değersiz Alacağın, “689-Diğer Olağandışı Gider ve Zararlar” Hesabına Yazıldığı Dönemde KDV İndirim Konusu Yapılabilir (Önceden 391’e Kaydedilen KDV 191’e Alınabilir)
  6-Şüpheli Alacak Olarak Karşılık Giderine Dahil Edilen KDV, Alacağın Değersiz Hale Gelmesi Halinde “191-İndirilecek KDV” Hesabı Borçlandırılarak ve  “679-Diğer Olağandışı Gelir ve Kârlar” Hesabı Alakalandırılarak Muhasebeleştirilir

Örnek-:

Değersiz Alacakla İlgili Bilgiler Açıklama
Alacaklaı Firma (Ç) Mobilya A.Ş.(İnegöl)
Borçlu Firma (Y) Mobilya  A.Ş.(Hatay)
Satış Faturası Tarihi 15.01.2023
Satılan Mobilya Tutarı (KDV Hariç) (TL) 20.000.000
Hesaplanan KDV 1.600.000
Alınan Çek Bedeli 21.600.000
Çekin Vadesi 10.02.2023
Alacaktan Vazgeçildiğine Dair Kanaat Verici Vesika Mahkeme Kararı
Mahkeme Karar Tarihi 30.06.2023


Borçlu Hesaplar Alacaklı Hesaplar Borç Tutarı (TL) Alacak Tutarı (TL)
689-DİĞER OLAĞANDIŞI GİDER VE ZARARLAR 20.000.000
191-İNDİRİLECEK KDV 1.600.000
101-ALINAN ÇEKLER 21.600.000
Değersiz Alacak Kaydı

Kaynak:                                                                                

Yasal Dayanak Madde, Bölüm veya Sayı
213 Sayılı Vergi Usul Kanunu Madde 322
3065 Sayılı KDV Kanunu 29/4 ve 30/e
İstanbul Vergi Dairesi Başkanlığı Özelgesi(Değersiz Alacaklar) 04.09.2013 – 1435
Manisa Vergi Dairesi Başkanlığı Özelgesi(Şüpheli Alacaklar) 15.05.2018 – 64872
Kayseri Vergi Dairesi Başkanlığı Özelgesi(Vazgeçilen Alacaklar) 24.04.2017 – 15708


07.03.2023

Kaynak: www.MuhasebeTR.com

Gelir Vergisi Beyannamesiyle İlgili Hatırlatmalar

Gelir vergisi beyan dönemi 1 Mart itibariyle başladı. Beyanname verecekler için, işte pratik bazı bilgiler.

Bütün gelirler için tek bir beyanname

Gerçek kişilerin tüm kaynaklardan elde ettiği gelirler toplanır ve tek bir beyanname ile beyan edilir.

Örneğin bir kişinin hem kira geliri hem beyan edilmesi gereken ücret geliri hem de kâr payı geliri varsa bunlar için ayrı ayrı beyanname verilmez, hepsi tek bir beyannamede toplanır.

Aile reisi beyanı yok


Vergi sistemimizde aile reisi beyanı yoktur. Beyana tabi geliri bulunan aile bireylerinin her birinin geliri için ayrı beyanname verilmesi gerekir.

Beyana tabi geliri olan küçüklerin ve kısıtlıların beyannamesi, bunlar adına düzenlenir, kanuni temsilcisi tarafından imzalanır.

Beyan edilen gelirden daha önce kesilen vergiler hesaplanan vergiden mahsup edilir

Beyan edilen gelir üzerinden yıl için kesinti yapılmışsa, kesilen vergi beyannamede hesaplanan vergiden mahsup edilir. Örneğin işyeri kira geliri elde edenlerin kira bedelinden kesilen vergi ile kâr payı alanların aldıkları kâr payından kesilen vergi, bu gelirlerin beyanı durumunda ödenecek vergiden mahsup edilecektir.

Mahsubun yapılabilmesi için verilecek beyannameye, bu vergileri kesen mükellefin bilgilerinin yer aldığı bir tablonun eklenmesi gerekir. Bazı durumlarda bu kesintilerin ödenecek gelir vergisinden daha fazla olması, dolayısıyla vergi idaresinden vergi iadesi alınması da söz konusu olabilir. Varsa iadenin yazılı bir dilekçe ile vergi dairesinden talep edilmesi gerekir.

Hesaplanan vergiden yurt dışında ödenen vergiler mahsup edilebilir

Beyan edilen gelirler arasında yurt dışından elde edilen örneğin; kira geliri, faiz geliri gibi gelirler varsa, bu gelirler üzerinden yurt dışında ödenen gelir vergisi Türkiye’de mahsup edilebilir. Bunun için yetkili makamlardan alınan belgenin Türk elçilik ya da konsolosluklarına onaylatılması gerekir.

Bir gelir unsurundan doğan zarar diğer gelirlerden mahsup edilebilir

Kural olarak, beyan edilen birden fazla gelir türlerinden birinde ya da birkaçında zarar oluşması durumunda bu zararlar diğer gelirlerden mahsup edilebilir.

Örneğin; kâr payı beyan eden bir kişi aynı zamanda kira geliri de elde ediyorsa ve kiraya verdiği bina için yapmış olduğu giderlerin büyüklüğü nedeniyle kira geliri zarara dönmüşse bu zarar, kâr payı gelirinden indirilebilir. Bu konunun çeşitli istisnaları ve farklı uygulamaları söz konusu, bu nedenle böyle durumlarda mutlaka bir uzmandan yardım almanızı öneririm.

Beyanname üzerinde ayrıca yapılabilecek indirimler

Vergi mevzuatımız kural olarak, gelirin elde edilmesi için yapılan giderlerin kazancın tespitinde dikkate alınmasını öngörüyor. Dolayısıyla gelirin safi tutarı üzerinden vergi hesaplanıyor.

Gelirin elde edilmesiyle doğrudan ilgisi olmayan bazı giderler de beyannamede gelirden düşülebiliyor. Beyannamede indirim konusu yapılabilecek giderlerden bazıları şunlar:

1. Eğitim ve sağlık harcamaları

Mükellefin kendisine, eşine ve küçük çocuklarına ilişkin eğitim ve sağlık harcamaları beyan edilen gelirden indirilebiliyor. İndirim olanağı beyan edilen gelirin %10’u ile sınırlı. Bu harcamaları indirim olarak dikkate alabilmek için, Türkiye’de yapılması ve gelir ya da kurumlar vergisi mükellefi olan gerçek ya da tüzel kişilerden alınacak belgelerle belgelendirilmesi gerekiyor.

2. Bağışlar

Bağışın yapıldığı alan veya kuruma bağlı olarak çeşitli sınırlar var. Bazı bağışlar beyan edilen gelirin %5’i sınırı içinde indirilebilirken, bazı bağışlar, örneğin; okul, sağlık tesisleri, huzur evi, rehabilitasyon merkezi gibi yerlere yapılan bağışların tamamı, sınır olmaksızın matrahtan indirilebilir.

3. Sanat, kültür faaliyetlerine yönelik bağış ve yardımlar

Kültür ve Turizm Bakanlığı tarafından desteklenen birçok faaliyet için yapılan harcama matrahtan indirilebilir. Örneğin; bilimsel kazı çalışmaları, yazma ve nadir eserlerin korunması, kültürel ulusal ya da uluslararası organizasyonlar gibi. Bu bağış ve yardımların tamamı bir sınırlama olmaksızın matrahtan indirilebilir.

4. Sponsorluk harcamaları

Amatör sporlara yapılan harcamanın tamamı ile profesyonel sporlara yapılan harcamanın %50’si vergi matrahından indirilebilir. İstenen prosedüre uygun olarak yapılmak şartıyla.

5. Hayat sigortaları ile şahıs sigortalarına ödenen primler

Bireysel emeklilik sistemine ödenen katkı payları, vergi matrahından düşülemiyor. Ancak beyanname veren kişinin kendisine, eşine veya küçük çocuklarına ait ödenen hayat sigortası priminin %50’si ile ölüm, kaza, hastalık, sağlık, engellilik, analık, doğum ve tahsil gibi şahıs sigorta primlerinin tamamı matrahtan düşülebiliyor.

Bu çerçevede indirilebilecek tutarla ilgili iki sınırlama var: İndirilecek olan tutar beyan edilen gelirin %15’ini ve asgari ücretin yıllık tutarını geçemiyor.

Beyanname nasıl verilir?

Ticari, zirai ve mesleki kazancı bulunanlar beyannamelerini elektronik ortamda vermek zorunda. Bu tür gelirleri olmayanlar, beyannamelerini elektronik ortamda verebilecekleri gibi kâğıt ortamında da verebilirler.

Ayrıca, geliri sadece kira, ücret, menkul sermaye iradı veya diğer kazanç ve iratların biri veya birkaçından oluşanlar, Gelir İdaresinin bir hizmeti olan Hazır Beyan Sistemi’ni kullanarak beyannamelerini verebilirler.

Hazır Beyan Sistemi, Gelir İdaresi’nce çeşitli kaynaklardan elde edilen bilgiler kullanılarak beyannamelerin Gelir İdaresi tarafından otomatik olarak doldurulduğu ve mükelleflerin onayına sunulduğu bir sistem.

Sistemi kullanmak için yapılması gereken, edinilecek İnternet Vergi Dairesi şifresini kullanarak veya güvenlik sorularını cevaplayarak Gelir İdaresi Başkanlığının internet adresi (www.gib.gov.tr) üzerinden sisteme ulaşmak, Gelir İdaresince hazırlanan beyannameyi kontrol etmek, doğruysa onaylamak, değilse düzelterek onaylayarak işlemi tamamlamak.

Beyan ve ödeme zamanı

Gelir vergisi beyannamesi kişinin ikametgâhının bulunduğu yerin vergi dairesine 31 Mart akşamına kadar verilebilir.

Beyanname üzerinde hesaplanacak vergi Mart ve Temmuz ayında iki taksitte ödenir.

(Kaynak: Recep Bıyık / Ekonomim.com | 07.03.2023)

Kaynak: http://www.muhasebetr.com/ulusalbasin/haber_oku.php?haber_id=33067

Defterler Türkçe Tutulmak Zorunda Mıdır?

Cevap:  213 saylı VUK’a göre tutulacak defter ve kayıtların Türkçe tutulması zorunludur. Ancak, Türkçe kayıtlar bulunmak kaydıyla defterlerde başka dilden kayıt da yapılabilir. Bu kayıtlar vergi matrahını değiştirmeyecek şekilde tasdik ettirilecek diğer defterlere de yapılabilir.

Kayıt ve belgelerde Türk para birimi kullanılır. Belgeler, Türk parası karşılığı gösterilmek şartıyla, yabancı para birimine göre de düzenlenebilir. Şu kadar ki yurt dışındaki müşteriler adına düzenlenen belgelerde Türk parası karşılığı gösterilme şartı aranmaz.

Dr. Koray ATEŞ
korayates@muhasebetr.com

(08.03.2023)

Kaynak: www.MuhasebeTR.com

Belirli Süreli İş Sözleşmesinin Anlaşılan Tarihten Önce Feshedilmesi Halinde Hak Kazanılan Bakiye Süre Ücreti Sigorta Primine Tabi Olur Mu?

BELİRLİ SÜRELİ İŞ SÖZLEŞMESİ

4857 sayılı İş Kanunu’nun 11. maddesinin ilk fıkrasında;

Belirli ve belirsiz süreli iş sözleşmesi Madde 11- İş ilişkisinin bir süreye bağlı olarak yapılmadığı halde sözleşme belirsiz süreli sayılır. Belirli süreli işlerde veya belli bir işin tamamlanması veya belirli bir olgunun ortaya çıkması gibi objektif koşullara bağlı olarak işveren ile işçi arasında yazılı şekilde yapılan iş sözleşmesi belirli süreli iş sözleşmesidir. Diye tanımlanmış olup;

Bu tanım doğrultusunda sadece hukuki ilişkinin sona ereceği zamanın kararlaştırılması, belirli süreli iş sözleşmesi yapmak için yeterli olmamaktadır. Herhangi bir anda sona ereceğinin kararlaştırılmasından ziyade sözleşmenin kurulması sırasında sona erme anının bilinmesi veya öngörülmesi gerekmektedir

Bu duruma göre, belirli süreli iş sözleşmesinin yazılı olarak yapılması ve sözleşmenin başlangıç ve bitim tarihinin süresinin gün, ay ve yıl olarak belirtilmesi ya da belirli süre, belirli bir işin tamamlanması veya belirli bir olgunun ortaya çıkmasıyla sınırlı ve geçerli olacağı şeklinde belirlenmelidir.

Belirli süreli iş sözleşmesinde aksine bir hüküm yoksa iş sözleşmesinde belirtilen sürenin dolması ile belirli süreli iş sözleşmesi herhangi bir fesih ihbarına gerek kalmaksızın kendiliğinden sona ermektedir.

İş Kanunu’nun tanımı doğrultusunda belirli süreli iş sözleşmelerinin kurulabilmesi için öncelikle objektif şartların bulunması gerekmektedir. Objektif şartların bulunması ile taraflar sözleşmeyi belirli bir süreye bağlama imkânını elde etmektedirler. Diğer deyişle; bu şartlar bulunduğunda taraflar belirli süreli iş sözleşmesi yapmak zorunda değildir

Aynı maddenin 2. fıkrasındaki:

Belirli süreli iş sözleşmesi, esaslı bir neden olmadıkça, birden fazla üst üste (zincirleme) yapılamaz. Aksi halde iş sözleşmesi başlangıçtan itibaren belirsiz süreli kabul edilir. Esaslı nedene dayalı zincirleme iş sözleşmeleri, belirli süreli olma özelliğini korurlar.

4857 sayılı İş Kanunu’nun 11/2 hükmü uyarınca esaslı nedenlerin bulunması halinde birbirini takip eder şekilde yapılan belirli süreli iş sözleşmeleri bu niteliklerini muhafaza edeceklerdir. TBK’da 430.maddesi de zincirleme iş sözleşmelerini ancak esaslı nedenlerin varlığı halinde mümkün kılmaktadır.

MADDE 430- Belirli süreli hizmet sözleşmesi, aksi kararlaştırılmadıkça, fesih bildiriminde bulunulmasına gerek olmaksızın, sürenin bitiminde kendiliğinden sona erer.

Belirli süreli sözleşme, süresinin bitiminden sonra örtülü olarak sürdürülüyorsa, belirsiz süreli sözleşmeye dönüşür. Ancak, esaslı bir sebebin varlığı hâlinde, üst üste belirli süreli hizmet sözleşmesi kurulabilir.

Taraflardan her biri, on yıldan uzun süreli hizmet sözleşmesini on yıl geçtikten sonra, altı aylık fesih bildirim süresine uyarak feshedebilir. Fesih, ancak bu süreyi izleyen aybaşında hüküm ifade eder.

Sözleşmenin fesih bildirimiyle sona ereceği kararlaştırılmış ve iki taraf da fesih bildiriminde bulunmamışsa, sözleşme belirsiz süreli sözleşmeye dönüşür.

BELİRLİ SÜRELİ İŞ SÖZLEŞMESİNİN ANLAŞILAN TARİHTEN ÖNCE FESHEDİLMESİ HALİNDE HAK KAZANILAN BAKİYE SÜRE ÜCRETİ SİGORTA PRİMİNE TABİ OLUR MU?

6098 sayılı Türk Borçlar Kanunu’nun 438/1. maddesinde, “İşveren, haklı sebep olmaksızın hizmet sözleşmesini derhâl feshederse işçi, belirsiz süreli sözleşmelerde, fesih bildirim süresine; belirli süreli sözleşmelerde ise, sözleşme süresine uyulmaması durumunda, bu sürelere uyulmuş olsaydı kazanabileceği miktarı, tazminat olarak isteyebilir.” şeklinde kurala yer verilerek işçinin kalan süre ücretini talep hakkı olduğu belirtilmiştir.

b. Haklı sebebe dayanmayan fesihte

MADDE 438-

İşveren, haklı sebep olmaksızın hizmet sözleşmesini derhâl feshederse işçi, belirsiz süreli sözleşmelerde, fesih bildirim süresine; belirli süreli sözleşmelerde ise, sözleşme süresine uyulmaması durumunda, bu sürelere uyulmuş olsaydı kazanabileceği miktarı, tazminat olarak isteyebilir.

Belirli süreli hizmet sözleşmesinde işçinin hizmet sözleşmesinin sona ermesi yüzünden tasarruf ettiği miktar ile başka bir işten elde ettiği veya bilerek elde etmekten kaçındığı gelir, tazminattan indirilir.

Hâkim, bütün durum ve koşulları göz önünde tutarak, ayrıca miktarını serbestçe belirleyeceği bir tazminatın işçiye ödenmesine karar verebilir; ancak belirlenecek tazminat miktarı, işçinin altı aylık ücretinden fazla olamaz.

Bakiye süre ücreti tutarı tazminatının istenebilmesi için, iş sözleşmesinin haklı bir sebep bulunmaksızın işverence feshedilmiş olması gerekir.

İşverenin feshi 4857 sayılı Kanun’un 25. maddesinde yazılı sağlık sebeplerine, ahlâk ve iyi niyet kuralları ile benzerlerine uymayan hallere veya zorlayıcı sebeplere dayanması halinde, sözleşmenin kalan süresine ait ücretler yönünden işçinin talep hakkı doğmaz.

Belirli süreli iş sözleşmesinde, feshin 6098 sayılı Türk Borçlar Kanunu’nun 136. maddesinde sözü edilen ifa imkânsızlığına dayanması halinde bakiye süre ücreti ödenmesi gerekmez. İfa imkânsızlığı, edimin içeriği değişmeksizin borcun aynen yerine getirilmesinin olanaksız hale gelmesi olarak açıklanabilir.

HAK KAZANILAN BAKİYE SÜRE ÜCRETİ SİGORTA PRİMİNE TABİ OLUR MU?

Konu ile Yargıtay 9. Hukuk Dairesi kararında;

İşçinin iş görme edimini ifa edememesinin, işverenin temerrüdünden kaynaklanması durumunda, sanki sözleşme devam ediyormuş gibi kalan süreye ait ücret ve diğer hakların ödemesi gerekecektir. İş Hukukunda ücret kural olarak çalışma karşılığı ödenir. Aksinin kanunda öngörülmesi ya da taraflarca açık biçimde kararlaştırılması gerekir. Bakiye süre ücreti eylemli bir çalışmanın karşılığı olmadığından, 4857 sayılı Yasanın 34. maddesinde öngörülen özel faiz uygulanmaz ve bu ücretlere ilişkin olarak sigorta primi ödenmesi de gerekmez. Hükmü içermektedir.

Yargıtay 9. HD., E. 2020/9011 K. 2021/6982

Konu ile Yargıtay 9. Hukuk Dairesi kararında;

Belirli süreli iş sözleşmesinde, feshin 6098 sayılı Türk Borçlar Kanunu’nun 136.maddesinde sözü edilen ifa imkânsızlığına dayanması halinde bakiye süre ücreti ödenmesi gerekmez. İfa imkânsızlığı, edimin içeriği değişmeksizin borcun aynen yerine getirilmesinin olanaksız hale gelmesi olarak açıklanabilir.

İşçinin iş görme edimini ifa edememesinin, işverenin temerrüdünden kaynaklanması durumunda, sanki sözleşme devam ediyormuş gibi kalan süreye ait ücret ve diğer hakların ödemesi gerekecektir. İş Hukukunda ücret kural olarak çalışma karşılığı ödenir. Aksinin kanunda öngörülmesi ya da taraflarca açık biçimde kararlaştırılması gerekir. Bakiye süre ücreti eylemli bir çalışmanın karşılığı olmadığından, 4857 sayılı Yasanın 34. maddesinde öngörülen özel faiz uygulanmaz ve bu ücretlere ilişkin olarak sigorta primi ödenmesi de gerekmez.

Yargıtay 9. HD., E. 2020/5734 K. 2021/4067 T.

Konu ile Yargıtay 9. Hukuk Dairesi kararında;

Belirli süreli iş sözleşmesinde, feshin Borçlar Kanunun 117’nci maddesinde (6098 Sayılı TBK 136) sözü edilen ifa imkânsızlığına dayanması halinde bakiye süre ücreti ödenmesi gerekmez. İfa imkânsızlığı, edimin içeriği değişmeksizin borcun aynen yerine getirilmesinin olanaksız hale gelmesi olarak açıklanabilir. İşçinin iş görme edimini ifa edememesinin, işverenin temerrüdünden kaynaklanması durumunda, sanki sözleşme devam ediyormuş gibi kalan süreye ait ücret ve diğer hakların ödemesi gerekecektir. İş Hukukunda ücret kural olarak çalışma karşılığı ödenir. Aksinin kanunda öngörülmesi ya da taraflarca açık biçimde kararlaştırılması gerekir. Bakiye süre ücreti eylemli bir çalışmanın karşılığı olmadığından, 4857 sayılı Yasanın 34’üncü maddesinde öngörülen özel faiz uygulanmaz ve bu ücretlere ilişkin olarak sigorta primi ödenmesi de gerekmez.

Yargıtay 9. HD., E. 2020/3722 K. 2021/1029

Konu ile Yargıtay 9. Hukuk Dairesi kararında;

İşçinin iş görme edimini ifa edememesinin, işverenin temerrüdünden kaynaklanması durumunda, sanki sözleşme devam ediyormuş gibi kalan süreye ait ücret ve diğer hakların ödemesi gerekecektir. İş Hukukunda ücret kural olarak çalışma karşılığı ödenir. Aksinin kanunda öngörülmesi ya da taraflarca açık biçimde kararlaştırılması gerekir. Bakiye süre ücreti eylemli bir çalışmanın karşılığı olmadığından, 4857 sayılı Yasanın 34’üncü maddesinde öngörülen özel faiz uygulanmaz ve bu ücretlere ilişkin olarak sigorta primi ödenmesi de gerekmez.

Yargıtay 9. HD., E. 2013/7084 K. 2015/6945

SONUÇ OLARAK

İlgili Yargıtay kararlarına göre;

  • Bakiye süre ücretinin istenebilmesi için iş sözleşmesi, işverence

Feshedilmelidir.

  • Öte yandan iş sözleşmesinin feshinin haklı bir nedene dayanmaması

Gerekmektedir. Eğer ki iş sözleşmesi 4857 sayılı yasanın 25. maddesinde sayılan haklı nedenlerden birisi ile feshedilirse artık işçi açısından kalan süreye ait ücretin ödenmesi gerekmeyecektir.

Bakiye süre ücreti alacağının mantığında işçinin çalışma ediminin işverenin kusuru ile yerine getirilememiş olması yatmaktadır. Dolayısıyla işçinin kusuru olmaksızın, tamamen işverenin temerrüdü ile işçinin iş görememesi işçinin ücret alacağını sona erdirmeyecektir.

  • Bakiye süre ücreti açısından önem arz eden bir diğer husus ise; bakiye süre

Ücretine uygulanacak faizdir. Bakiye süre ücreti eylemli bir çalışma karşılığı olmadığı için bu ücrete mevduata uygulanan en yüksek faiz değil, yasal faiz uygulanacaktır.

  • Öte yandan Sosyal Sigortalar Kurumuna bakiye süre ücreti içinde;

İşçinin iş görme edimini ifa edememesinin, işverenin temerrüdünden kaynaklanması durumunda, sanki sözleşme devam ediyormuş gibi kalan süreye ait ücret ve diğer hakların ödemesi gerekecektir. İş Hukukunda ücret kural olarak çalışma karşılığı ödenir. Aksinin kanunda öngörülmesi ya da taraflarca açık biçimde kararlaştırılması gerekir. Bakiye süre ücreti eylemli bir çalışmanın karşılığı olmadığından, 4857 sayılı Yasanın 34. maddesinde öngörülen özel faiz uygulanmaz ve bu ücretlere ilişkin olarak sigorta primi ödenmesi de gerekmez.

6098 sayılı Kanun’un 438/2. maddesinde ise belirli süreli hizmet sözleşmesinde işçinin hizmet sözleşmesinin sona ermesi yüzünden tasarruf ettiği miktar ile başka bir işten elde ettiği veya bilerek elde etmekten kaçındığı gelirin tazminattan indirileceği hususu düzenlenmiştir. Bu konuda gerekli araştırmaya gidilmeli, işçinin sözleşmenin feshinden sonraki dönem içinde başka bir işten gelir elde edip etmediği ya da iş arayıp aramadığı araştırılarak indirim yapılmalıdır.

08.03.2023

Kaynak: www.MuhasebeTR.com

Enflasyon Düzeltmesi ve Finansman Gider Kısıtlaması İlişkisi ve Bir Özelge

“Politikacının sözünü tutmasın beklemek, delik cepte metal para biriktirmeye benzer.” GEORGE ELİOT

I-GENEL AÇIKLAMALAR;

A- İstanbul Vergi Dairesi Başkanlığı Gelir Ve Kurumlar Gurup Müdürlüğü’nün 11.11.2022 Tarihli Özelgesi;

İzmir YMM Odası Dergisinin Aralık/2022 Sayısında yayımlanan anılan Grup Müdürlüğü’nün Özelgesinde belirtilen görüş talebi ve cevabı özet olarak şöyledir; Şirket, altın ve mücevherat imali ve alım satım işi ile iştigal etmektedir. Sürekli Enflasyon düzeltmesine tabi kuyumculuk faaliyetinde, her geçici vergi döneminde taşıma katsayısı ile parasal olmayan pasif hesapların düzeltilmesi sonucu oluşan enflasyon zararlarının, 658- Enflasyon Düzeltmesi Zararları hesabında izlendiği belirtilerek, bu zararın finansman gider kısıtlamasında dikkate alınıp, alınmayacağı konusunda Başkanlığın görüşü istenmektedir.

Özelgede; Kurum Kazancının tespitine ilişkin özet mevzuat açıklamasından sonra, K.V.K’ unun 11’inci maddesinde yer alan Kanunen Kabul Edilmeyen Giderlere atıf yapılarak, bu maddenin (i) bendinde finansman gider kısıtlamasında dikkate alınan yabancı kaynaklara ilişkin finansman giderleri ve bağlı tali unsurlar belirtilmiş ve bunların öz sermayeyi aşan yabancı kaynak oranında belirlenen tutara, %10’u aşmamak üzere, kanunen kabul edilmeyen giderin tespit edileceği belirtilmiştir.  Bu açıklamalardan sonra, özelgenin sonuç bölümünde de; finansman gider kısıtlamasına ilişkin 18 Seri No.lu Kurumlar Vergisi Tebliğinde açıklanan,  “ Finansman giderleri” arasında, söz konusu enflasyon düzeltmesi zararları yer almadığından, finansman gider kısıtlamasında dikkate alınmayacağı belirtilmiştir.

B- Başlangıç Ve Geçici Vergi Dönemi Bilançolarının Enflasyon Düzeltmesi;

Bilindiği üzere, enflasyon düzeltmesi, ülkemize, 31.12.2003 tarihli R.G. yayımlanan 5024 Sayılı Kanunla gelmiştir. V.U.K. Mükerrer Madde 298 ve Geçici 25’inci maddelerinde; gerek, başlangıç bilançosunun, gerekse, düzeltmenin yapılacağı hesap dönemine ilişkin bilançonun düzeltilmesi ile ilgili hükümlere ve kavramsal tanımlara yer verilmiştir.

Öte yandan, kuyumculuk faaliyeti dışında iştigal eden şirketler, yalnızca 2004 yılında enflasyon düzeltmesini uygulamışlardır. Takip eden yıllarda, düzeltme için Kanunda öngörülen şartlar gerçekleşmediği için uygulanmamıştır. Ancak, Kanunda öngörülen şartlar 2021 yılında gerçekleşerek, enflasyon düzeltmesi uygulanması gerekirken, 7338 Sayılı yasa ile 2024 yılına ertelenmiştir.

Oysa, 213 Sayılı V.U.K.’ unun Mükerrer 298’inci Maddesinin (A) Fıkrasının 9’uncu bendinde, münhasıran sürekli olarak, işlenmiş altın, gümüş alım satımı ve imali ile iştigal eden mükellefler, diğer mükellefler için öngörülen şartlarla bağlı olmaksızın enflasyon düzeltmesini yapacakları hüküm altına alınmıştır. Bu demektir ki, kuyumculuk faaliyeti ile iştigal eden şirketler 2004 yılından beri enflasyon düzeltmesi yapmaktadırlar.

Bilindiği üzere, bilançoda parasal olmayan varlıklar ve öz sermaye kalemlerinin düzeltmesi söz konusudur. 2004 Yılında enflasyon düzeltmesi uygulanırken, başlangıç bilançosu olarak 2003 yılı bilançosu düzeltmeye tabi tutulmuştur. Bu düzeltme sonucunda, “698- Enflasyon düzeltme hesabı.”nın borç bakiyesi, “Enflasyon Geçmiş yıl zararlarını”, alacak bakiyesi ise, “, Enflasyon Geçmiş Yıl karlarını” meydana getirir. Takip eden yılda, yani düzeltmenin olacağı yılda, enflasyon geçmiş yıl karları veya zararları, V.U.K.’ unun 337 Seri no.lu Tebliğin (6) no.lu dip notuna göre,  taşıma katsayısı ile düzeltilerek, eğer, E. Geçmiş yıl karları varsa, Enflasyon düzeltme hesabının alacağına yazılarak, zarar, E. Geçmiş yıl zararlarının düzeltilmesi ise kar olarak işlem görür. Bu hesabın bakiyesi ise, dönemin““Enflasyon kar veya zararı” olarak işlem görür. Bu hesabın zararla sonuçlanması halinde, gelir tablosunda; “658- Enflasyon fark zararları” hesabında, karla sonuçlanması halinde ise, “648- Enflasyon fark karları” hesabında yer alır.

Bu hesaplar, doğrudan doğruya kurum matrahını etkilemektedir. Enflasyon fark zararları, gider olarak dönemin kurum kazancını azaltırken,  enflasyon fark gelirleri ise, dönem kurum kazancını artırır. Ancak, bu gelir veya giderlerin kurumlar vergisi matrahını etkilemesine ilişkin tartışma söz konusudur.  Bu tartışma yargıya intikal etmiştir. 2004 yılına ilişkin kurumlar vergisi beyannamesi, söz konusu enflasyon geçmiş yıllar karları veya zararlarının taşıma katsayısı ile taşınarak gelir veya gider yaratmasının,   gerçek zarar veya gelir olmadığı, dolayısıyla, bu gelir veya gider hesaplarının kurum matrahı ile ilişkilendirilmemesi gerektiği iddiası ile  ihtirazi kayıtla verilerek dava açılmıştır. Yazımızın konusu bu dava olmadığı için, davanın hem vergi mahkemesinde, hem de Danıştay’da mükellef lehine sonuçlandığını belirtmekle yetineceğiz. Bu konuda ayrıntılı makalemizin ismi ve yayın bilgisi, aşağıda belirtilen “Yararlanılan Kaynaklarda” yer almıştır.

C-Finansman Gider Kısıtlaması;          

Bilindiği üzere,  6322 sayılı Kanunun 37 nci maddesiyle, 1/1/2013 tarihinden itibaren yürürlüğe girmek üzere, 5520 sayılı Kanunun 11 inci maddesinin birinci fıkrasına eklenen (i) bendiyle; kredi kuruluşları, finansal kuruluşlar, finansal kiralama, faktoring ve finansman şirketleri dışında, kullanılan yabancı kaynakları öz kaynaklarını aşan işletmelerde, aşan kısma münhasır olmak üzere, yatırımın maliyetine eklenenler hariç, işletmede kullanılan yabancı kaynaklara ilişkin faiz, komisyon, vade farkı, kâr payı, kur farkı ve benzeri adlar altında yapılan gider ve maliyet unsurları toplamının %10’unu aşmamak üzere, Cumhurbaşkanınca kararlaştırılan kısmı kanunen kabul edilmeyen gider (KKEG) olarak kabul edilmiştir.

Cumhurbaşkanı bu yetkisini 4/2/2021 tarihli ve 31385 sayılı Resmi Gazetede yayımlanan 3/2/2021 tarihli ve 3490 sayılı Cumhurbaşkanı Kararıyla kullanmış olup, bu Kararda; 1/1/2021 tarihinden itibaren başlayan vergilendirme dönemi kazançlarına uygulanmak üzere, söz konusu gider ve maliyet unsurlarının %10’unun kurum kazancının tespitinde indiriminin kabul edilmeyeceği düzenlenmiştir.

Kanunun ve C.B. Kararının uygulanmasına ilişkin Hazine Ve Maliye Bakanlığı tarafından hazırlanan 29.04.2021 tarih ve 18 Seri no.lu Kurumlar Vergisi Tebliği kesinlik kazanarak, 25 Mayıs 2021 tarih ve 31491 Sayılı Resmi Gazetede yayımlanmıştır.

Gerek Kanununda,  gerekse Kanunun uygulanmasına ilişkin söz konusu Tebliğ’de, finansman gider kısıtlaması, BORÇ- ÖZKAYNAK karşılaştırılması esas alınarak yapılmaktadır. Şirketin bilançosunun pasifinde yer alan kısa vadeli ve uzun vadeli borçların tümü ile öz kaynak karşılaştırılması yapılarak, öz kaynağı aşan kısma isabet eden finansman giderinin %10’u kanunen kabul edilmeyen gider olarak kabul edilmektedir. Eğer bilançoda, öz kaynak tutarı, bilançonun pasifinde yer alan tüm borçların üstünde ise, finansman gider kısıtlaması olmayacaktır. Finansman gider kısıtlamasının söz konusu olabilmesi için her halükarda borçların öz kaynağın üzerinde olması gerekir.

Finansman gider kısıtlaması ile bu açıklamalardan anlaşılacağı üzere, kanunen kabul edilmeyen finansman giderlerinin tespiti, BORÇ- ÖZ KAYNAK karşılaştırılması esas alınarak yapılmaktadır. Şirketin öz kaynakları ne kadar büyükse, finansman gider kısıtlamasına konu olacak finansman gideri o kadar az olacak ve bu tutar üzerinden belirlenen orana göre kanunen kabul edilmeyen giderlere atılacak finansman gideri o kadar az olacaktır.

Yazımızın konusu ile ilgili bu genel açıklamaları yaptıktan sonra, gerek, özelge talebinin, gerekse, idarenin özelgede verdiği cevabın değerlendirilmesine geçelim.

II-DEĞERENDİRMELERİMİZ;

Yukarıda enflasyona ilişkin açıklamalarımızdan anlaşılacağı üzere, başlangıç bilançosunun düzeltmesi ile ortaya çıkan sonuç, enflasyon geçmiş yıl karları veya zararlarıdır. Öte yandan, bu sonucun takip eden dönemde taşıma katsayısı ile düzeltmesi de söz konusudur. Her iki düzeltme sonucu da, doğrudan doğruya öz sermaye ile ilgilidir. Diğer bir deyişle bu düzeltmeler, öz sermayeyi artıran veya azaltan sonuçlar yaratır. Mukteza talebinde belirtilen pasif kalemlere (sermaye, y.yedek akçeler, olağanüstü yedek akçeler, emisyon primleri, hisse senedi iptal karları v.s.) ilişkin taşıma katsayısı ile yapılan düzeltmeler, “698-Enflasyon Düzeltme hesabı” nın borcunda, stoklara ve duran varlıklara ilişkin taşıma katsayısı ile yapılan düzeltmeler de yine bu hesabın alacağında yer alır. Bu hesabın borç ve alacak bakiyelerinin karşılaştırılması sonucu, “658- Enflasyon fark zararlarını” veya “ Enflasyon Fark Karları”nı oluşturur. Dolayısıyla, mukteza talebinde belirtildiği gibi, pasif kalemlerin düzeltmesi, 658- Enflasyon düzeltme hesabında değil,  global düzeltme hesabı olan 698- Enflasyon düzeltme hesabında yer alır. 658- Enflasyon Düzeltmesi zararları hesabı, 698 hesabının bir sonucu olup, gelir tablosunda gider kalemi olarak yer alır. Diğer bir deyişle, 698- hesabın borç bakiyesi, alacak bakiyesinin üzerinde olup, denkleştirme sonucu gelir tablosunda 658- Enflasyon düzeltmesi zararı olarak yer alır. Dolayısıyla, muktezadaki soru teknik olarak yanlıştır. Ayrıca, pasif kalemlerin taşıma katsayısı ile düzeltmesi doğrudan, doğruya öz sermaye kalemleri ile ilgili olup, finansman gider kısıtlaması kapsamına giren yüklerle hiçbir ilgisi yoktur.

Aslında mukteza talebinde soru şu şekilde sorulması gerekirdi; 698- Enflasyon düzeltmesi hesabının sonucu ortaya çıkan, 658- enflasyon farkları zararının, finansman gider kısıtlamasında dikkate alınıp, alınmayacağı şeklinde olmalıdır. Ancak, finansman gider kısıtlaması ile ilgili 18 Seri no.lu kurumlar vergisi Tebliğinde, kısıtlamaya tabi sayılan finansman giderleri ve benzerleri göz önünde bulundurulduğunda, enflasyon düzeltme zararının, kısıtlama kapsamında olan finansman giderleri ile hiçbir ilgisi yoktur.

Finansman gider kısıtlaması ile enflasyon düzeltmesi arasındaki ilişki öz sermaye yönünden olmaktadır. Zira, kısıtlama konusu olacak finansman giderinin tespiti, BORÇ- ÖZ KAYNAK oranına göre olmaktadır. Yukarıdaki açıklamalarımızdan anlaşılacağı üzere, başlangıç bilançosunun enflasyona göre düzeltmesi sonucu ortaya çıkan enflasyon geçmiş yıllar karları veya zararları öz sermaye kalemleri olup, öz sermayeyi artırır veya azaltır. Yine, bu enflasyon karları veya zararları, düzeltmenin yapıldığı hesap döneminde taşıma katsayısı ile düzeltilerek, bu sefer, dönem gelir tablosunda, “658- Enflasyon düzeltme zararı” veya 648- Enflasyon Düzeltme Karları” vasıtasıyla, dönem kar veya zararını etkilemek suretiyle, yine öz sermayeyi (+) veya (-) yönde etkiler.

Bu açıklamalarımızı örnek bir olay üzerinden somutlaştırmaya çalışalım.

ÖRNEK OLAY;

Örnek olayımız, özelgede belirtilen şirketin faaliyet konusu ile ilgilendirilmeksizin, genel bir örnek üzerinden verilmiştir. Makalemizin konusu, finansman gider kısıtlaması ile enflasyon düzeltmesi ilişkisini ortaya koymak olduğundan bu yola gidilmiştir.   

1- 31.12.2023 Tarihli Başlangıç Bilançosunun Düzeltilmesi;   

Şirkete Ait Bilgiler Ve Veriler;

–(X) a.ş. 01.01.2019 yılında kurulmuştur.

–Binaların İktisap Tarihi ise, 01.02.2020 (Bina, V.U.K. Geçici 31’inci maddeye göre yeniden değerlemeye tabi tutulmuştur.)

– Şirket normal Amortisman Usulünü Seçerek, Binalar için %2 amortisman oranını uygulamıştır.

– Şirketin 31.12.2023 tarihli Bilançosu aşağıdaki gibidir;

AKTİF              31.12.2023 TARİHLİ BİLANÇO (ENFLASYON DÜZELTME ÖNCESİ)    PASİF
KASA 50.000,- K.VADELİ YABANCI KAYNAKLAR 3.000.000,-
BANKALAR 1.500.000,- U.VADELİ YABANCI KAYNAKLAR 6.000.000,-
STOKLAR 12.350.000, ÖZ KAYNAKLAR         27.072.000,-
    SERMAYE                              (7.000.000.-)  
BİNALAR 24.100.000,- D.AF.                                   ( 13.818.000.-)                                                     
BİRİKMİŞ AMORTİSMAN(-) (-) 1.928.000.- GEÇMİŞ YIL ZARARI           (-2.000.000.-)  
    DÖNEM KARI                           8.254.000.-         
TOPLAM 36.072.000,-TL TOPLAM 36.072.000,-TL.

– Yine, Binalar için 31.12.2021 tarihi esas alınarak Yİ- ÜFE. Endeksi 1.022,25 31.12.2023 TAHMİNİ Yİ-ÜFE. Endeksi de 3.066,75 olarak hesaplanmıştır.(2023 yılında Yİ-ÜFE’NİN 0.52 oranında artacağı varsayılmıştır.)

  *Düzeltme Katsayısı; 3.066,75/1.022,25=3.0

*Düzeltme İşlemi; 24.100.000*3.0=72.300.000TL

– Stokların Düzeltmesi;                            

Stoklar, basit ortalama yöntemine göre düzeltilmiştir. Bunun için, hesaplanan tahmini veriler aşağıdaki gibidir;

*31.12.2023 fiyat endeksi; 3.066,75

*30.09.2023 fiyat endeksi;  2.805,36

*Dönem Ortalama Düzeltme Katsayısı;  3.066,75 / ( (3.066,75+2.805,36/2)

*Düzeltme Katsayısı;1,0445

*Düzeltme İşlemi; 12.350.000*1.0445= 12.899.575TL.

–  Binaların Birikmiş Amortismanlarının Düzeltmesi;

*Binaların 31.12.2023 Tarihi İtibariyle Düzeltilmiş Değeri; (24.100.000 *3.0)=72.300.000TL

*2022 ve 2023 Yıllarında ayrılan Amortismanlar; (24.100.000*0.02) +(24.100.000*0.02=)964.000TL

*31.12.2023 Tarihi İtibariyle Birikmiş Amortismanlar; (964.000+964.000=)1.928.000TL

*Birikmiş Amortismanların Düzeltmesi; 1.928.000*3,00= 5.784.000TL.

–Sermayenin Düzeltilmesi; 

*Yukarıda belirtildiği üzere, şirket 2019 yılı ocak ayında kurulmuştur.

*Düzeltme Katsayısı; 3.066,75/424.86=7.218

 *Düzeltilmiş            Değer;7.000.000*7.218=50.528.100TL(50.528,100-7.000.000=43.528.100)
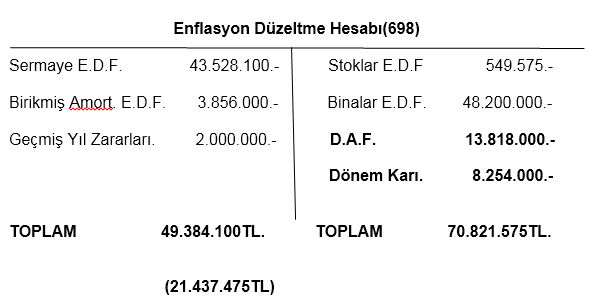
         

Düzeltme öncesi bilançoda görülen geçmiş yıl zararları ve dönem karı, mevzuata göre, ayni D.A.F.’ da olduğu gibi enflasyon düzeltmesi yapılmaz. Kayıtlı değerleri üzerinden, enflasyon düzeltmesi hesabına aktarılarak kapatılır.

—————————————-/—————————————-

Enflasyon Düzeltme Hesabı.   21.437.475.-

          570-02 Enflasyon Geçmiş Yıl Karları/zararlar Hesabı.  21.437.475

—————————————-/—————————————-

Bu hesaplamalardan ve açıklamalardan sonra 31.12.2023 tarihli enflasyon düzeltmesi yapılmış bilanço aşağıdaki gibi olacaktır;


AKTİF              31.12.2023 TARİHLİ BİLANÇO (ENFLASYON DÜZELTME SONRASI)     PASİF

KASA        50.000,- K.VADELİ YABANCI KAYNAKLAR           3.000.000,-
BANKALAR    1.500.000.- U.VADELİ YABANCI KAYNAKLAR 6.000.000,-
STOKLAR 12.899.575.- ÖZ KAYNAKLAR           71.965.575,-                  
BİNALAR 72.300.000,- SERMAYE                                  50.528.100.-  
BİRİKMİŞ AMORTİSMAN(-) (-) 5.784.000,- ENFL. GEÇMİŞ YIL. KARL.      21.437.475.-  
   
TOPLAM 80.965.575.- TOPLAM 80.965.575.-

 2- 2024 Yılı 2 inci Geçici Vergi Dönemi Enflasyon Düzeltmesi;

AKTİF              30.06.2024 TARİHLİ BİLANÇO (ENFLASYON DÜZELTME ÖNCESİ)     PASİF
KASA 10.000 K.VADELİ YABANCI KAYNAKLAR 2.500.000
BANKALAR 750.000 U.VADELİ YABANCI KAYNAKLAR 5.000.000
STOKLAR 13.500.000 ÖZ KAYNAKLAR 73.231.750
BİNALAR 72.300.000 SERMAYE                                  50.528.100.-  
TAŞITLAR 600.000 ENFL. GEÇMİŞ YIL. KARL.       21.437.475.-  
DEMİRBAŞLAR 150.000 DÖNEM KARI                               1.266.175.-
BİRİKMİŞ AMORTİSMAN(-) (-) 6.578.250  
TOPLAM 80.731.750 TOPLAM 80.731.750.-

Gerek, V.U.K. ’unu 338 Seri no.lu Tebliğinde, gerekse yürürlüğe girmeyen ertelenen enflasyon düzeltmesi Tebliğ taslağında; geçici vergi dönemlerinde enflasyon düzeltmesine ilişkin şartların varlığı için aynı ifadelere yer verilmiştir. Buna göre; söz konusu şartların geçekleşmesini, 1inci şart için, son üçer aylık hesap dönemleri yerine, her üç aylık dönem sonlarının, önceki 36 ay geriye gidilmesi, diğer şart için de, söz konusu geçici vergi dönemi sonu ile son on iki ay dikkate alınmak suretiyle tespit edilecektir.(Son üç yıl %100- Yıllık %10)

Bu açıklamalarımızın ışığı altında, söz konusu şartların ikinci geçici vergi dönemi itibariyle, diğer bir deyişle 30.06.2024 tarih itibariyle gerçekleştiğini varsayalım. Bu döneme ilişkin veriler aşağıdaki gibidir;

* Şirketin 30.06. 2024 Tarihi itibariyle stokları; 13.500.000TLdir.

* Şirket, 20.04.2024 tarihinde 600.000TL.na ticari bir taşıt satın almıştır.

*Şirket şubat ayı içinde 150.000TL tutarında demirbaş satın almıştır.

* Şirket, 1 nisan tarihi itibariyle, bankadan 1.500.000TL. kredi almıştır. Bu kredi için, 30.06 2024 tarihi itibariyle 150.000TL. faiz ödemiştir.           

*Düzeltme Katsayıları ve taşıma katsayıları TAHMİNİ olarak aşağıdaki gibi hesaplanmıştır;

– 31.12.2023 fiyat endeksi, 3.066,75

– Nisan/2024 Fiyat Endeksi; 2024 yılı Yİ. ÜFE artışı 0.40 olarak tahmin edilmiş olup, doğrusal hesaplama ile 3.475,65 olarak hesaplanmıştır.

 – Mart/2024 Endeksi; 3.373,43

– 30.06.2024 Yİ-.ÜFE endeksi; 3.680,14

– Stokların Düzeltmesi;

– Basit Ortalama Yöntemi;   3.680,14/(3.680,14+3.373,43/2)

–Düzeltme Katsayısı; 1.0435

– Düzeltilmiş Değer ; 14.087.250TL.              

– Taşıtların Düzeltmesi;

– Nisan Ayı Fiyat Endeksi; 3.475,65TL

– 30.06.2024 Fiyat Endeksi; 3.680,14

– Düzeltme Katsayısı;1.0588

– Düzeltilmiş Değer; 635.280TL.

– Demirbaşların Düzeltmesi;

– Şubat Ayı Fiyat Endeksi; 3.271,15

– 30.06.2024 Fiyat Endeksi; 3.680,14

– Düzeltme Katsayısı; 1.1250

– Düzeltilmiş Değer; 168.750TL.

– Sermayenin Düzeltmesi;

– 30.06.2024 Fiyat Endeksi;  3.680,14

–  Aralık/2023 Fiyat Endeksi; 3.066,75

–  Taşıma Katsayısı; 1.2000

–  Düzeltilmiş Değer; 60.633.720TL

–  Binaların Düzeltmesi;

– 30.06.2024 Fiyat Endeksi; 3.68014

– Aralık/2023 Fiyat Endeksi; 3.06675

– Taşıma Katsayısı; 1.2000

– Düzeltilmiş Değer; 86.760.000TL

–   Birikmiş Amortismanların Düzeltmesi;

Bilindiği üzere, amortismanlar, sabit kıymetlerin Düzeltilmiş değerleri üzerinden ayrılacağından cari dönemde ayrılmış olan amortismanların düzeltmesi söz konusu olmayacaktır. Ancak, 31.12.2023 tarihi itibariyle düzeltilmiş bilançodan gelen birikmiş amortismanlar taşıma katsayısı ile düzeltilecektir. Öte yandan, cari dönemde ayrılacak    amortisman   tutarı;            ((635.280*0.20)*0.50))+((168.750*0.15)*0.50))+((86.760.000*0.02)*0.50)=) 943.784TL.            

– Düzeltmeye Esas Alınan Değer: 5.784.000.-

–Taşıma Katsayısı; 1.2000

– Düzeltilmiş Değer; 6.940.800TL  

– Cari Dönem Ayrılacak Amortisman Tutarı; 943.784TL

–  2inci Geçici Vergi Dönemi Toplam B. Amortismanı; 7.884.584TL  

– Enflasyon Geçmiş Yıl Karları;

31.12.2023 tarihi itibariyle enflasyon düzeltmesine tabi tutulmuş bilançonun düzeltme sonucu, yukarıdaki bilançodan da görüleceği üzere,570-02 ENFLASYON GEÇMİŞ YILLAR KARLARI ile sonuçlanmıştır. Yine yukarıda belirttiğimiz üzere, V.U.K. 338 Seri no.lu Tebliğin 6 no.lu dip notu ile bu hesabın taşıma katsayısı ile düzeltileceği belirtilmiştir. Bu durumda, E. Geçmiş yıllar karlarının düzeltmesi aşağıdaki gibi olacaktır;

– Düzeltmeye Esas Değer; 21.437.475.-

–Taşıma Katsayısı; 3.680,14/3.066,75= 1.2000

– Düzeltilmiş Değer; 21.437.475*1.2000= 25.724.970TL.

Aktif ve pasif parasal olmayan kalemler, 2inci geçici vergi dönemi sonu itibariyle, enflasyon düzeltmesine tabi tutulduktan sonra, 698- ENFLASYON DÜZELTME HESABI aşağıdaki gibi olacaktır;
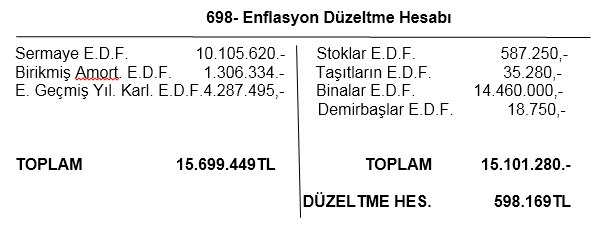
—————————————-/—————————————-                                         

658- ENFLASYON FARK GİD. HES. 598.169TL

                                               698-E. DÜZELTME HES.     598.169TL

—————————————-/—————————————-

658- Enflasyon fark Giderleri hesabı, dönem gelir tablosunda faaliyet giderlerinde yer alarak, dönem kar/zararını olumsuz olarak etkileyecektir. Enflasyon Düzeltme hesabının borç bakiyesi vermesi, mükellefin enflasyondan zarar gördüğünü ve fiktif kar üzerinden vergi ödeyeceğini gösterir. Söz konusu borç bakiyesi, mükellefin enflasyon nedeniyle dönem kazancından oluşan fiktif artışı gösterir, Bu açıklamalarımız ve tespitlerimizin ışığı altında, 30.06.2024 Tarihi itibariyle enflasyona göre düzeltilmiş bilançosu aşağıdaki gibi olacaktır.(parasal kalemler, bilançoda veri olarak belirtilmiştir.)

AKTİF              30.06.2024 TARİHLİ  ENFLASYONA GÖRE DÜZELİLTMİŞ BİLANÇO      PASİF
KASA    10.000.- K.VADELİ YABANCI KAYNAKLAR         2.500.000.-
BANKALAR   750.000.- U.VADELİ YABANCI KAYNAKLAR    5.000.000.-,
STOKLAR    14.087.250.- ÖZ KAYNAKLAR 87.026.696.-                 
BİNALAR    86.760.000.-  SERMAYE                                60.633.720.-  
 TAŞITLAR    635.280.- ENFL. GEÇMİŞ YIL. KARL.      25.724.970.-  
DEMİRBAŞLAR   168.750.-    DÖNEM KARI.                           668.006,- 
BİRİKMİŞ AMORTİSMAN(-) (-) 7.884.584,-    
TOPLAM 94.526.696.- TOPLAM 94.526.696.-

Dikkat edilirse yukarıda görülen, düzeltme öncesi 30.06.2024 tarihli bilançodaki dönem karı; 1.266.175TL olurken, düzeltme sonrası bu kar 668.006TL olmuştur. İki kar arasındaki fark; yine yukarıda görülen 698- Enflasyon Düzeltme Hesabındaki 598.169TL. alacak bakiyesine eşittir. Nitekim, bu fark, dönem gelir tablosunda 658- Enflasyon fark giderleri hesabında yer alarak, dönem karını o tutarda azaltmıştır(1.266.175-598.169=668.006TL)

3-Dönemin Finansman Gider Kısıtlaması;  .

Şirketin 2024 yılı 2inci yarısına ilişkin verilerinden görüleceği üzere, kısıtlama kapsamında değerlendirilecek, 150.000TL faiz gideri vardır. Şimdi yazımızın konusunu somutlaştırmak için, iki halde finansman gider kısıtlamasını hesaplayalım.

a-) Enflasyon Düzeltme Öncesi Bilançoya Göre Finansman Gider Kısıtlaması;

*Düzeltme Öncesi Bilançoya Göre Yabancı Kaynaklar Toplamı; 7.500.000TL

* Özsermaye; 73.231.750

*73.231.750>7.500.000TL olduğu için finansman gider kısıtlaması yoktur

b-) Enflasyon Düzeltme Sonrası Bilançoya Göre Finansman Gider Kısıtlaması;

*Düzeltme Sonrası Yabancı Kaynaklar Toplamı; 7.500.000TL.

*Özsermaye; 87.026.696TL

* 87.026.696> 7.500.000TL. olduğu için finansman gider kısıtlaması yoktur.

Örnek olayımızda, özsermaye yabancı kaynakların üzerinde olduğu için, kanunen kabul edilmeyen giderlere atılacak finansman gideri yoktur. Enflasyon düzeltmesi ile öz sermaye daha da artmıştır.

Yazımızın konusu olan enflasyon düzeltmesi ile finansman gider kısıtlaması arasındaki ilişki göz önünde bulundurulduğunda, açıklamalarımız ve tespitlerimiz sonucunda, bu ilişkinin temel parametresinin öz sermayedeki değişim olduğu açıkça görülür. Nitekim, örnek olayımız incelendiğinde; enflasyon düzeltmesi ile öz sermaye arasında doğrudan bir ilişki mevcuttur. Düzeltme sonucu, öz sermayedeki artış veya azalma, borçlar- öz sermaye oranının tespiti ile finansman gider kısıtlamasını etkilemektedir. Enflasyon düzeltmesinin karla sonuçlanması halinde,  öz kaynak artacağı için finansman gider kısıtlaması şirket lehinde, aksi durumda, şirket aleyhine sonuç verecektir. Dolayısıyla, muktezada görüş talebi yanlış oluşturulmuştur. Zira, ilişki, finansman gider kısıtlamasının tespiti ile enflasyon düzeltme hesabının pasif kalemlerinin arasında değil, bu hesabın doğrudan sonucu ile ilgilidir. Kaldı ki, muktezada verilen cevapta, enflasyon düzeltmesine konu olan pasif parasal olmayan kalemlerin, finansman gider kısıtlamasına giren giderlerle hiçbir ilgisi olmadığı belirtilmiştir.            .  

III-SONUÇ;

Yukarıdaki açıklamalarımızdan anlaşılacağı üzere, finansman gider kısıtlamasında belirleyici unsur, yabancı kaynaklar/öz kaynaklar oranıdır. Dolayısıyla, enflasyon düzeltmesi ile öz sermaye arasında doğrudan bir ilişki olduğundan, diğer bir deyişle, enflasyon düzeltmesinin, öz sermayeyi artırıcı veya azaltıcı etkisi olmasından ötürü, finansman gider kısıtlamasını etkiler. Mukteza talebinde sorulduğu gibi, parasal olmayan pasif kalemlerin enflasyon düzeltmesi ile finansman gider kısıtlaması arasında bir ilişki yoktur. Bu ilişki, global enflasyon düzeltmesi sonucu ortaya çıkan öz sermaye farkı ile ortaya çıkar.

YARARLANILAN KAYNAKLAR;

  1. Ferhat FAHRAN, “ Enflasyon Geçmiş Yıl Zararlarının Düzeltmesi Sonucunda Ortaya Çıkan Gelirin Vergilenmesi İle İlgili Yaratılan İhtilaf Ve Bir Vergi Mahkemesi Kararı”  Yaklaşım Dergisi, 16.01.2006,
  2. Ferhat FAHRAN, “ Enflasyon Davası Danıştay’da Sonuçlandı.”(Enflasyon Geçmiş Yıl Zararlarının, Düzeltmesi Sonucunda Ortaya Çıkan Gelirin Vergilenmesine İlişkin Dava), Yaklaşım Dergisi, Mart/2011, Sayı;219
  3. Mahmut VURAL, M. Ali ÖZYER, Aydın KIRATLI, “ Vergisel Açıdan Enflasyon Düzeltmesi”

08.03.2023

Kaynak: www.MuhasebeTR.com