SGK’dan Prim İadesi Alınabilir Mi?

Sosyal güvenlik, gelirleri ne olursa olsun, ülkede yaşayan herkesin, toplum huzurunu ve refahını bozma tehlikesi olan, sosyal risklerin verdiği zararlardan, bir “insan hakkı” ve esas itibarıyla bir “devlet görevi” olarak primli ve/veya primsiz rejimlerin kullanılması suretiyle kurtarılmasını amaçlayan bir sistemdir.

Sosyal güvenlik olgusunu primli rejim ve primsiz rejim olmak üzere iki ana başlık altında incelemek mümkündür.

Sosyal sigorta, belirli koşulları taşıyan fertlere, sosyal ve fiziki risklere karşı sosyal güvence sağlayan, katılımı zorunlu olan ve sağladığı hizmetlerden yararlanılmak için prim ödenmesi gereken bir sosyal güvence sistemidir.

Örneğin, sigortalı çalışmanın karşılığında, şartlar sağladıktan sonra emekli aylığına hak kazanılmaktadır.

Ancak şartları sağlayamayan ve ileri yaşlara gelen sigortalılar için prim iadesi gündeme gelebilmektedir.

Zaman zaman sigortalılar ileri yaşa gelmeleri ve çalışma hayatına son vermelerinden dolayı prim günlerini tamamlama ve emeklilik imkanlarının kalmaması nedeniyle primlerini iade alma yolu aramaktadırlar.

Sosyal Güvenlik Kurumundan alınacak prim iadesini iki şekilde açıklamak mümkündür.

Birincisi “Tavanı Aşan Primlerin İadesi” iken,

İkincisi ise “Yaşlılık ve Ölüm Toptan Ödemesi”dir.

Bu haller dışında prim iadesi yapılmamaktadır.

Sigorta Primine Esas Aylık Kazancın Üst Sınırını Aşan Primlerin İadesi

2024 yılı için geçerli olan sigorta primine esas aylık kazancın üst sınırı (SGK Tavanı) 150.018,90 TL’dir.

Sigortalının birden fazla işyerinde geçen çalışmaları varsa, bu işyerlerinden Sosyal Güvenlik Kurumuna bildirilen aylık kazançları toplamı sigorta primine esas aylık kazancın üst sınırını aşıyorsa ve bildirimlerin üzerinden 10 yıllık zaman aşımı süresi geçmemiş ise sigorta primine esas aylık kazancın üst sınırını geçen tutarın “işçi hissesi” sigortalının yazılı dilekçeyle talebi halinde kendisine iade edilmektedir.

5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu’nun 82’nci maddesine göre, sigortalıların birden fazla işte çalışması nedeniyle ödenen primler toplamının, prime esas kazanç üst sınırını aşması halinde, aşan kısmın tamamının sigortalının talebi üzerine en geç talep tarihini takip eden ay içinde, işçi hissesi oranında sigortalıya defaten geri ödeneceği öngörülmüştür.

Sigorta primine esas aylık kazancın üst sınırı aşan sigorta primi işçi hissesinin iade edilebilmesi için işçinin Sosyal Güvenlik Kurumuma dilekçe ile talepte bulunması gerekmektedir. Dilekçe ile talepte bulunulmadığı durumda SGK kendiliğinden ödeme yapmayacaktır.

Yaşlılık ve Ölüm Toptan Ödemesi

Zaman zaman primini ödemiş olan sigortalıların, ileri yaşa gelmeleri ve çalışma hayatına son vermelerinden dolayı prim günlerini tamamlama ve emeklilik imkanlarının kalmaması nedeniyle primlerini iade alma yolu aranmaktadır. Buna toptan ödeme denilmektedir.

Sosyal Güvenlik Kurumundan prim iadesi talep etmenin ikinci yolu, emeklilik için yaş şartını doldurduğu halde (2008 öncesi işe girenlerde 60, 2008 sonrası işe girenlerde 65 yaş) sigortalının prim ödeme gün sayısı toplamının emekli maaşı bağlanması için yeterli olmaması halinde geçerlidir.

Bu durumda sigortalının emekli olma ihtimali olmadığından sigortalı adına yatırılan uzun vadeli sigorta kollarına ilişkin primin (yaşlılık, malullük ve ölüm sigortası) tamamı (bildirilen SPEK tutarının %20’si) sigortalıya talebi halinde toptan ödeme olarak verilmektedir.

5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu’nu sadece sigortalı kadın ise 58, erkek ise 60 yaşında olmasına karşın primi emekli olmaya yetmeyenlere toptan ödeme yapılmasına ilişkin imkanı düzenlemiştir. Dolayısıyla bu yaş şartını sağlamayan kadın ve erkek sigortalıların yaşlılık toptan ödemesi alma imkanları bulunmamaktadır.

5510 sayılı Kanunun 31’inci maddesine göre yaşlılık toptan ödemesi, Kanunun 4/1-(a), 4/1-(b) ve bu Kanuna göre ilk defa 4/1-(c) bentleri kapsamında sigortalı olanlardan,

Çalıştığı işten ayrılan, işyerini kapatan veya devreden,

Yaş şartını (kadınlar için 58, erkekler için 60 yaş) doldurduğu halde malullük ve yaşlılık aylığı bağlanmasına hak kazanamayan, sigortalılara yapılacaktır.

Örneğin, 60 yaşını tamamladığı halde 2951 gün prim ödeme gün sayısı bulunan ve sigortalılık süresi ve prim ödeme gün sayısı açısından yaşlılık (emekli) aylığına hak kazanamayan erkek sigortalıya talepte bulunması halinde ödenen sigorta primlerinin işçi payı toptan ödeme yapılabilir.

Kısa vadeli sigorta kolları ile genel sağlık sigortası primleri toptan ödeme yoluyla ödenmeyecek ayrıca, sigortalının hizmet borçlanmaları da yaşlılık toptan ödemesine dahil edilmemektedir.

Sigortalıların ölümü halinde hak sahiplerine (eş, çocuk, anne, baba) ölüm toptan ödemesi yapılmaktadır. Sigortalının hak sahipliği şartlarını taşımaları halinde eşine, çocuklarına, anne ve babasına hisseleri oranında verilecektir. Ölüm toptan ödemesi yapılabilmesi için, eş, çocuk, anne ve babaya ölüm aylığı bağlanmasında aranan şartların mutlaka yerine getirilmiş olması gerekmektedir.

Aksi durumda ölüm toptan ödemesinin yapılmasına imkan bulunmamaktadır.

(Kaynak: Resul Kurt / Star Gazetesi | 13.09.2024)


Rüçhan Hakkı Satışında İstisna Var Mıdır?

Cevap: Anonim şirketler ile eshamlı komandit şirketlerin sermaye artırımına gitmeleri durumunda, bu şirketlerin hisse senetlerini aktifinde bulunduran kurumlar, bedelli veya bedelsiz olarak yapılan bu sermaye artırımına katılabilecekleri gibi yeni hisse senedi rüçhan hakkı kuponlarını (öncelikli alım hakkı) başkalarına da satabilmektedirler.

Söz konusu rüçhan haklarının satışından elde edilen kazançların %50’si istisnadan yararlanabilecektir.

Dr. Koray ATEŞ
korayates@muhasebetr.com

(17.01.2025)

Kaynak: www.MuhasebeTR.com

2025 Aile Yılı Kapsamında Doğum Yardımları

Nüfusun yaşlanması, Dünya’da birçok ülke için ekonomik, sosyal ve demografik açılardan birçok soruna neden olmaktadır. Bu sorunlar hem bireylerin yaşam kalitesini hem de toplumların sürdürülebilirliğini etkilemektedir.

Yaşlı nüfusun artışıyla birlikte çalışma çağındaki bireylerin oranı azalmaktadır. Bu da ekonomik büyümeyi yavaşlatmaktadır.

Yaşlı nüfus, kronik hastalıklar ve yaşa bağlı sağlık sorunları nedeniyle daha fazla sağlık hizmetine ihtiyaç duymaktadır.

Bu anlamda doğum oranının düşmesi, birçok ekonomik ve sosyal etkileri beraberinde getirmekte, yaşlı nüfus oranının artmasına neden olmaktadır.

Doğum oranının düşmesi ve nüfusun yaşlanmasına yönelik sorunların çözümü için Aile Dostu Politikalar Geliştirilmesi büyük önem arz etmektedir.

Bu çerçevede, doğum teşvikleri ve çocuk yardımları artırılmalı, ebeveyn izni ve esnek çalışma saatleri sunulmalıdır. Ayrıca, çocuk bakım hizmetleri geliştirilmeli ve desteklenmelidir.

***

Doğum Yardımları

Cumhurbaşkanımız Sayın Recep Tayyip Erdoğan tarafından 2025 yılının “Aile Yılı” olarak ilan edilmesinin ardından çeşitli destekler açıklanmaya devam etmektedir.

Aile ve Sosyal Hizmetler Bakanlığı tarafından yapılan doğum yardımı, 15.05.2015 tarihinde ve sonrasında gerçekleşen canlı doğumlar için verilmekteydi.

Bu tarihten itibaren herhangi bir güncelleme yapılmamış olmasına rağmen, 2025 ‘Aile Yılı’ kapsamında desteklerin güncellenmesi ve yeni düzenlemelerin hayata geçirilmesi sağlanmaktadır. Bu tür adımlar, ailelerin ekonomik ve sosyal açıdan güçlendirilmesi ile aile birliğinin daha da pekiştirilmesine büyük katkı sunmaktadır.

Bu kapsamda evlilik oranlarının artırılması ve doğurganlık hızının yükseltilmesi maksadıyla önemli bir destek sunularak doğum yardımları önemli ölçüde arttırılmıştır.

· İlk doğumda 5.000 TL tutarında tek seferlik bir nakdi yardım yapılacak.

· 1 Ocak 2025 tarihi itibarıyla doğumlu çocuklar için, ikinci çocuk için 1500 TL tutarında düzenli yardıma yapılacak.

· Üçüncü çocuk itibarıyla 5.000 TL tutarındaki destek de aylık olarak annenin hesabına yatırılacak.

Bu bağlamda ilk çocuk için yapılacak 5.000 TL tutarındaki yardım tek sefer mahsus olacaktır. Bu yardım 1 Ocak 2025 tarihi itibarıyla doğan çocuklara yöneliktir.

İkinci, üçüncü ve daha fazla çocuk için yapılacak yardımlar ise her ay düzenli olarak yapılacak.

1 Ocak 2025’ten sonra ikinci çocuğuna sahip olan bir annenin hesabına 1.500 TL yatırılacaktır.

İlk ve ikinci çocuğunu 1 Ocak 2025’ten sonra dünyaya getiren bir anneye üç ve üzeri çocuğu doğduğunda annenin hesabına aylık 6.500 TL, 4 çocuklu bir anneye ise aylık 11.500 TL ödeme yapılacak.

Diğer yandan 1 Ocak 2025 tarihinden önceki yıllara ait iki çocuğu olan anne üçüncü çocuğunu 1 Ocak 2025’ten dünyaya getirmesi halinde, yalnızca üçüncü çocuk için aylık 5.000 TL tutarında ödeme alabilecek.

***


5 Yaşını Doldurana Kadar Verilecek

Bahse konu doğum yardımları çocuklar 5 yaşını doldurana kadar verilmeye devam edecektir.

Dolayısıyla 2025 yılı ve sonrası için yapılacak doğum yardımlarının güncel tutarları şu şekildedir:

Ayrıca, yeni evlenecek gençlere faizsiz kredi desteği sunulacak ve çalışan anne-babalara yönelik ücretsiz ya da düşük maliyetli çocuk bakım hizmetleri daha da yaygınlaştırılacaktır.

(Kaynak: Resul Kurt / Star Gazetesi | 17.01.2025)

Kaynak: 2025 Aile Yılı Kapsamında Doğum Yardımları – MuhasebeTR

Sosyal Güvenlik Priminden İstisna Aile ve Çocuk Zammı

Sosyal güvenlik sisteminde, çalışanların aile giderlerine destek olmak, işverenlerin çalışanlarına ek gelir sağlamalarını teşvik etmek ve aile dostu politikalarla çalışma barışını desteklemek amacıyla, işverenler tarafından sosyal güvenlik primi kesintisine tabi olmayan destek ödemeleri yapılabilmektedir. Bu ödemeler belirli yasal düzenlemelerle prim matrahından muaf tutulmaktadır.

27.12.2024 tarih 32765 sayılı Resmî Gazete’de yayımlanan Asgari Ücret Tespit Komisyonu kararına göre, 01.01.2025-31.12.2025 döneminde uygulanacak asgari ücreti günlük 866,85 TL olarak belirlemiştir.

Bu kapsamda 2025 yılı Ocak ayından itibaren asgari ücret brüt 26.005,50 TL, net 22.104,67 TL olarak 01.01.2025 tarihi itibarıyla yürürlüğe girmiştir.

Sigortalıların iş sözleşmelerinin devam etmesi şartıyla ve fiilen çalışmasının olup olmadığına bakılmadan,

– Sigortalı veya isteğe bağlı sigortalı sayılmayan,

– Kendi sigortalılığı nedeniyle gelir veya aylık bağlanmamış olan çocuklarından 18 yaşını doldurmamış,

– Lise ve dengi öğrenim veya 3308 sayılı Meslekî Eğitimi Kanunu’nda belirtilen aday çırak, çırak ya da işletmelerde meslekî eğitim görmesi halinde 20 yaşını doldurmamış,

– Yükseköğrenim görmesi halinde 25 yaşını doldurmamış ve evli olmayan çocuklara,

– Yaşlarına bakılmadan malul olduğu tespit edilen evli olmayan çocuklarından,

En fazla iki çocuk (iki çocuk dahil) için çocuk zammı adı altında yapılan ödemelerin, çocuk başına 16 yaşından büyükler için belirlenen aylık asgari ücretin %2’si oranındaki tutarı, aylık prime esas kazançların hesaplanmasında dikkate alınmayacaktır.

Bu durumda, çocuk zammı adı altında yapılan ödemelerden prime esas kazanca dahil edilecek tutar;

“Brüt Aylık Asgari Ücret X %2 X Çocuk Sayısı (İki Çocuğa Kadar) = İstisna Tutarı,

Ödenen Çocuk Zammı- İstisna Tutar= Prime Esas Kazanca Dahil Edilecek Çocuk Zammı,

formülü vasıtasıyla hesaplanacaktır.”

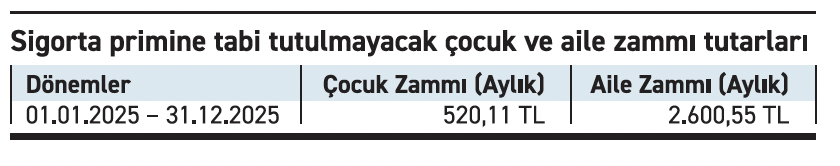
01.01.2025- 31.12.2025 tarihleri arasındaki dönem için Çocuk Zammı hesaplanması (Bir çocuk için):

26.005,50 TL X %2 = 520,11 TL (Aylık) tutarındaki kazançlar prime esas kazanca dahil edilmeyecektir.

Ayrıca sigortalılara aile zammı adı altında yapılacak ödemelerin, sigortalının iş sözleşmelerinin devam etmesi şartıyla ve fiilen çalışmasının olup olmadığına bakılmadan;

Sigortalının eşinin zorunlu sigortalı olmayı gerektirecek şekilde çalışmaması ve Sosyal Güvenlik Kurumundan gelir veya aylık almaması halinde,

16 yaşından büyükler için belirlenen aylık asgari ücretin %10’u oranındaki tutar aylık prime esas kazançların hesaplanmasında dikkate alınmayacaktır.

Bu durumda, aile zammı adı altında yapılan ödemelerden prime esas kazanca dahil edilecek tutar;

“Brüt Aylık Asgari Ücret X %10 = İstisna tutarı,

Ödenen Aile Zammı – İstisna tutarı = Prime esas kazanca dahil edilecek aile zammı,

formülü vasıtasıyla hesaplanacaktır.”

01.01.2025- 31.12.2025 tarihleri arasındaki dönem için Aile Zammı hesaplanması:

26.005,50 TL x %10 = 2.600,55 TL (Aylık) tutarındaki kazançları prime esas kazanca dahil edilmeyecektir.

(Kaynak: Resul Kurt / Star Gazetesi | 17.01.2025)

Kaynak: Sosyal Güvenlik Priminden İstisna Aile ve Çocuk Zammı – MuhasebeTR

Personele Yapılan Yol Yardımları ve İstisna Tutarları

Yol yardımı, işverenlerin çalışanlarına işe gidiş geliş masraflarını karşılamaları için sunduğu bir sosyal destek türüdür. Çalışanların işyerine ulaşımını kolaylaştırmayı ve motivasyonlarını artırmayı hedefleyen bu yardım, işveren tarafından doğrudan ücret dışı bir destek olarak sağlanmaktadır.

Yol yardımının sağlanma şekli

Yol yardımı, genellikle aşağıdaki şekillerde sağlanmaktadır.

1. Servis hizmeti: Bu uygulamada, özellikle büyük işletmelerde, çalışanların ulaşımını kolaylaştırmak için servis araçları tahsis edilmektedir.

2. Toplu taşıma kartı veya bileti: Bu uygulamada işverenler, çalışanlarına toplu taşıma araçlarını kullanmaları için akbil, otobüs kartı veya bilet sağlamaktadır.

3. Nakit ödeme: Bu uygulamada, işverenler çalışanlarına yol yardımı için belirli bir tutarı ücretlerine ilave olarak nakit ödeyebilmektedir.

Yukarıdaki uygulamalar dışında, yol yardımı kapsamında işverenler tarafından belli pozisyondaki çalışanlarına araç tahsisi, yakıt desteği şeklinde de destek sağlanabilmektedir. Yol yardımı, bir yandan çalışanlar için ekonomik bir destek sağlarken, diğer yandan da işverenler için sosyal sorumluluklarını yerine getirmelerine imkân sağlamaktadır. Bu çerçevede, çalışan memnuniyetini artırıcı etkisiyle, işgücü verimliliği üzerinde olumlu bir etkisi olduğu kabul edilmektedir.

İşverenin yol yardımı sağlama zorunluluğu var mı?

Çalışma mevzuatında işverenlerin çalışanlarına yol yardımı sağlama zorunluluğuna yönelik bir düzenleme bulunmamaktadır. Ancak, toplu iş sözleşmeleri veya bireysel iş sözleşmeleri kapsamında yol yardımı taahhüt edilmişse, işverenin bu yükümlülüğü yerine getirmesi gerekmektedir. Bunun yanı sıra, çalışan memnuniyetini ve bağlılığını artırmak amacıyla birçok işveren gönüllü olarak yol yardımı sağlamaktadır.

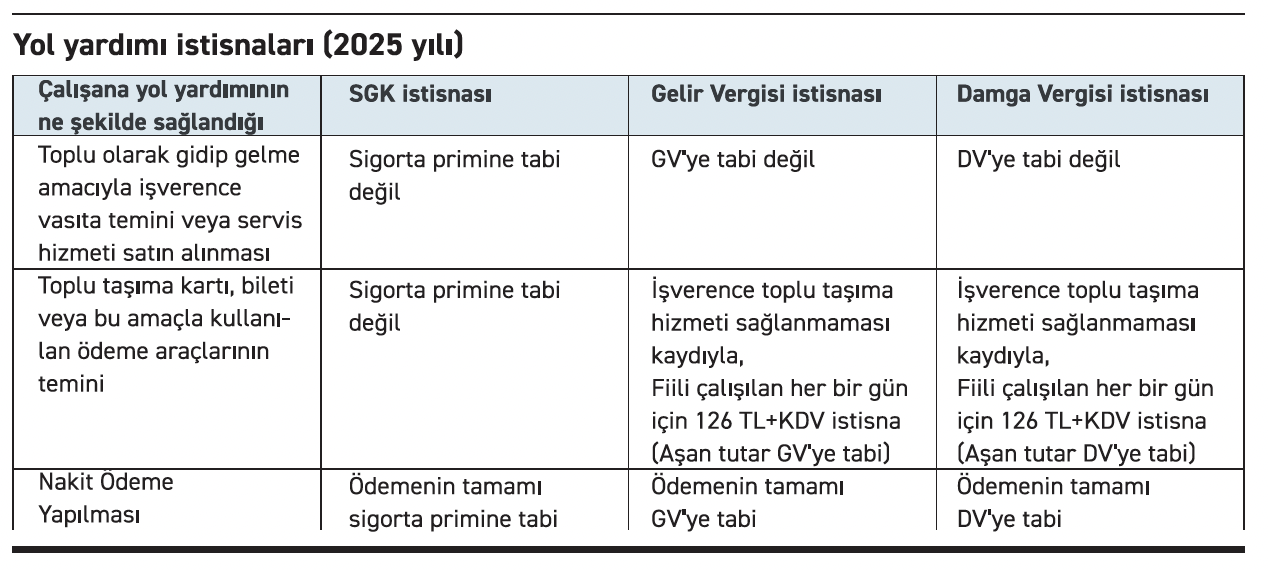
2025 yılında yol yardımı istisnaları

İşverenler tarafından çalışanlara sağlanan yol yardımları, ayni veya nakdi olma durumuna göre belli şartlarla ve belli sınırlar dahilinde gelir vergisi, damga vergisi ve SGK primlerinden istisnadır.

2025 yılında gelir vergisinden istisna olan yol yardımı tutarı Hazine ve Maliye Bakanlığı’nın 329 Seri Nolu Gelir Vergisi Genel Tebliği’nde açıklanmıştır.

Yine, 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu ile 2020-20 sayılı SGK Genelgesi’nde yol yardımlarının hangi durumda istisna olacağı açıklanmıştır.

Buna göre, 2025 yılı yol yardımı istisnaları aşağıda özet olarak belirtilmiştir.

Yol yardımı istisnalardan yararlanırken dikkat edilmesi gerekenler

Yol yardımı istisnalarından faydalanırken işverenlerin aşağıdaki hususlara dikkat etmeleri gerekmektedir.

1. Belgelendirme: Yol yardımı ödemelerinin istisna kapsamında değerlendirilebilmesi için mutlaka belgelendirilmesi gerekmektedir. Toplu taşıma kartı veya bileti sağlanıyorsa, bu belgelerin saklanması; nakit ödeme yapılıyorsa, ödemenin “yol yardımı” olarak kayıtlarda belirtilmesi gerekmektedir.

2. Günlük istisna tutarının aşılmaması: Yasal kesintilere ve günlük istisna limitlerine dikkat edilmemesi vergi, SGK primi ve çalışana yapılacak ödemelerin hatalı olmasına yol açmaktadır. Bu nedenle, yol yardımının sağlanma şekli,  istisna durumu ve günlük istisna limiti dikkate alınarak yasal kesintilerin mevzuata uygun yapılmasına özen göstermesi gerekmektedir.

3. Servis hizmetleri: İşverenler tarafından sağlanan servis hizmetleri, tutar sınırı olmaksızın gelir vergisi, damga vergisi ve SGK priminden istisnadır. Bu nedenle, servis hizmeti sağlamak, işverenler için avantajlı bir seçenek olabilmektedir. Yol yardımının servis hizmeti şeklinde sağlanması halinde, servis hizmeti maliyetinin doğru hesaplanması ve kayıt altına alınması gerekmektedir. Zira, servis hizmeti maliyetinin doğru hesaplanması kıdem tazminatı ve ihbar tazminatı hesabına esas olan yol yardımı tutarı açısından önemlidir.

4. Denetim hazırlığı: Vergi ve SGK denetimlerinde, yol yardımı ödemelerine ilişkin belgelerin eksiksiz olması önem taşımaktadır. Bu çerçevede, işverenlerin, tüm kayıtlarını düzenli tutarak denetimlere hazır tutmaları gerekmektedir.

5. Çalışanların bilgilendirilmesi: Yol yardımı uygulamaları hakkında çalışanların bilgilendirilmesi, olası karışıklıkları ve anlaşmazlıkları önlemek açısından önemli olduğundan, yol yardımının ne şekilde sağlanacağı konusunda bilgilendirilmeleri önemlidir.

Sonuç olarak; 

2025 yılında işverenler tarafından sağlanan yol yardımları, yardımın sağlanma şekline (servis hizmeti, toplu taşıma kartı/bilet veya nakit) ve tutarına göre,  belirli sınır dahilinde gelir vergisi, damga vergisi ve SGK primlerinden istisna olup,  işverenlerin, bu avantajlardan yararlanırken mevzuata uygun hareket etmeleri ve gerekli belgeleri düzenli olarak tutmaları büyük önem taşımaktadır. Bu sayede, hem çalışan memnuniyeti artırılabilir hem de işverenler vergi ve SGK primi avantajlarından faydalanabilirler.

(Kaynak: Celal Özcan / Ekonomim.com | 17.01.2025)

Kaynak: Personele Yapılan Yol Yardımları ve İstisna Tutarları – MuhasebeTR

Maliye İdaresinde Neden Mızrak Çuvala Sığmıyor?

En son çıkan matrah/vergi artırımı hükümlerini içeren iki kanun çıkarıldı. Bunlardan 7326 Sayılı Kanun ile 7440 Sayılı Kanunun hükümleri halen yürürlükte uygulanıyor. Bu iki kanunun ortak hükmüne istinaden matrah artırımı yapılan Gelir, Kurumlar Vergisi ve Katma Değer Vergisi için matrah artırımında bulunan yıllar için inceleme yapılmaz. Bu kanun hükmü. Nokta…

Vatandaş ise bu ekonomik zorluklara rağmen aftan yararlanmak için dişinden tırnağından artırdığı fon ile matrah artırımında bulunup bunu ödüyor ki, aman başımı yastığa koyunca rahat bir uyku uyuyayım diye. Bu hukuki haktan yararlanmış oluyor.

Ancak Maliye idaresi “ama”lar ile başlayan ali cengiz oyunu yorumlarıyla bu kanuni düzenlemelerin etrafında dolanmaya devam ediyor. İdareyle karşılaşan mükellefe yetkililer; uygulama böyle, bakanlığın yorumu bu şekilde vs, gibi açıklamalar ile savuşturup gerisin geri gönderiyorlar. Sonra biz meslek mensupları yalancı çoban gibi kurbanlık koyun statüsünde bu mahcubiyeti yaşamaya devam ediyoruz.

Biz de bu bakanlıktan geldik. Aynı maslarda oturup, aynı binalarda görev yaptık. Ancak yıldan yıla uygulamalar ile kanun ve tebliğe aykırı  incelemeler çoğaldı tespitini yapmak isterim. Ekonomik krizin etkisiyle idareye para lazım! Açıklamasıyla izah edilebilecek noktayı çoktan geçtiğini düşünüyorum. Git derdini yargıya anlat. Evet herkesin bol bol zamanı var. Boşu boşuna sıkıntıya girmek için. Memleket açısından kaynak israfından başka hiçbir şeye yaramıyor bu durum.

Örnek vaka mı istersiniz? Hadi gelin birlikte okuyalım.

Şirketiniz 2020 yılında X firmasından alımlara ilişkin faturalar sahte fatura olduğunu tespit ettik, şüpheli tespit ya da olumsuz rapor var diye yazı gelir. 15 gün içinde izahta bulunun bu mal ve/veya hizmet alışlarınızın doğruluğunu ödemeler ve diğr belgelerle birlikte ispatlayın ya da bu dönemleri KDV yönünden düzeltin istenir.

Mükellef banka ödemeleri dahil kantar fişlerine kadar gönderir izah yazısıyla bu alışlarım gerçek der. Ancak vergi dairesi bu izahı reddeder. Niye? Çünkü bakanlık uygulamamız böyle der. Yani sahte fatura düzenleme raporu bulunan mükellef hakkında vergi tekniği raporu yazılmıştır başka bir müfettiş tarafından. İşbu rapora göre mükellefin tüm alış ve satışları sahtedir. Eğer bu tespit gerçekten sağlıklı bir şekilde yapıldıysa evet doğru bir uygulamadır idarenin yaptığı.

Ancak kantar fişi var dedik ya. Mükellef bu işin gerçekliğine inanıyor. Muhtemelen zamanında düzgün çalışan firma bir süre sonra işleri bozulunca ortadan kayboldu. Müfettiş ise firmaya ve defter belgelere ulaşamayınca indirimleri reddederek alışı satışı sahte deyip geçti. Muhtemelen diyoruz çünkü izah yazısı gönderilen mükellef bu vergi tekniği raporunu bilmiyor görmüyor.

Şimdi aynı sahte fatura kullanımı üzerinden okumaya devam edelim. Mükellef 2020 yılı için Kurumlar Vergisi ve Katma Değer Vergisi için matrah artırımında bulunmuş ve ödemiştir. Şimdi kanuni düzenlemelerden okumamızı sürdürelim.

7440 Sayılı Bazı Alacakların Yeniden Yapılandırılması İle Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanunun “Matrah ve vergi artırımı” başlıklı 5. Maddesine göre, mükelleflerin kanunda belirtilen şartlar dahilinde matrah ve vergi artırımı yapmaları ve buna ilişkin vergileri kanunda belirtilen süre ve şekilde ödemeleri hâlinde halinde artırımda bulunulan yıllar için yıllık gelir ve kurumlar vergisi ile olarak katma değer vergisi incelemesi ve tarhiyatı yapılmaz. Kanunun 5 inci maddesinin 1 ve 3 numaralı fıkraları aynen aşağıda gösterilmiştir;

– Mükellefler, bu fıkrada belirtilen şartlar dâhilinde gelir ve kurumlar vergisi matrahlarını artırarak bu maddede belirtilen süre ve şekilde ödemeleri hâlinde, kendileri hakkında artırımda bulunulan yıllar için yıllık gelir ve kurumlar vergisi incelemesi ve bu yıllara ilişkin olarak bu vergi türleri için daha sonra başka bir tarhiyat yapılmaz.

– Mükellefler, bu fıkrada belirtilen şartlar dâhilinde katma değer vergisini artırarak bu maddede belirtilen süre ve şekilde ödemeleri hâlinde, kendileri nezdinde söz konusu vergiyi ödemeyi kabul ettikleri yıllara ait vergilendirme dönemleri ile ilgili olarak katma değer vergisi incelemesi ve tarhiyatı yapılmaz.

Sahte belge düzenleme tespiti yapılıp da hakkında vergi tekniği raporu düzenlenen mükelleften fatura alan kullanıcılar özel esaslara alınmak üzere vergi dairesine bildirilmektedir. Vergi dairesi kullanıcıların matrah/vergi artırımı yapıp yapmadığına bakmaksızın kullanıcılardan işlemin gerçekliğini ispat etmelerini veya yazıya konu sahte faturaları kayıtlarından çıkarmalarını istemekte ve aksi halde özel esaslara alınacağını mükellefe iletmektedir. Çıkarmazsan özel esaslara alırım seni diyor vergi dairesi. Hele mükellefin iade alacağı varsa geçmiş olsun. iade talepleri yerine getirilmemektedir.

Maliye İdaresinin  bu uygulaması hukuk devleti ilkesi ile bağdaşır bir yanını göremiyoruz.

Hatta İdare bazen daha da ileri giderek, bazı mükelleflerin bilerek sahte belge kullandıkları ve 213 sayılı Vergi Usul Kanununun 359 uncu maddesinde yer alan sahte belge kullanma fiilini işledikleri savıyla incelemeye alındıkları ve bu kapsamda inceleme yapılarak tarhiyat önerildiği görülmektedir.

Okurken bu işin ehli olanlar  bu tarhiyatların dava edilmesi durumunda yargı tarafından iptal edileceğini adı gibi biliyor.Yapılan bu uygulamanın hiçbir kanuni dayanağı bulunmamaktadır. Bu sadece yorum yoluyla mükellefleri cezalandırmaktan ibarettir.

Üstadlık statütüsünü kullanarak ne önerebiliriz? 7440 Sayılı Kanuna açık bir şekilde aykırı olan bu uygulamalardan vazgeçmesi yerinde olacaktır.

7440 Sayılı Kanunun 5 inci maddesinin 3 üncü fıkrasının e alt bendinde “Artırım talebinde bulunulan yılları izleyen dönemlerde yapılacak vergi incelemelerine ilişkin olarak artırım talebinde bulunulan dönemler için, sonraki dönemlere devreden katma değer vergisi yönünden ………………….. inceleme ve/veya tarhiyat hakkı saklıdır. Sonraki dönemlere devreden katma değer vergisi yönünden yapılan incelemelerde artırım talebinde bulunulan dönemler için tarhiyat önerilemez.” Denilmiştir.

7440 Sayılı Kanuna ilişkin 1 Seri Nolu Genel Tebliğinde ise konu “Artırımda bulunulan yılları izleyen dönemlerde yapılacak vergi incelemelerine ilişkin olarak artırımda bulunulan dönemler için “Sonraki Dönemlere Devreden KDV” yönünden vergi incelemesi yapılabilecektir. Bu incelemelerde artırımda bulunulan dönemler için tarhiyat önerilemeyecek, elde edilen bulgular artırımda bulunulmayan dönemlerdeki tarhiyatlar için kullanılabilecektir.” Denilerek açıklanmıştır.

7440 Sayılı Kanun kapsamında matrah/vergi artırımı yapanlara, vergi daireleri tarafından yazılı olarak artırımda bulunulmayan dönemler için düzeltme yapmalarının istendiği anlaşılmaktadır. Ancak, matrah/vergi artırımı yapılmış olmasına rağmen, sonraki döneme devreden katma değer vergisinin azaltılması, azaltılan/düzeltilen katma değer vergisi tutarının artırım yapılmayan dönemler için başlangıç tutarı (önceki dönemden devreden katma değer vergisi) olarak dikkate alınması durumunda, artırım yapılmayan dönemlerde ödenecek katma değer vergisi ortaya çıkacaktır. Dolayısıyla böyle bir uygulama yapılması durumunda, çoğu mükellef için, matrah/vergi artırımı re’sen tarh edilecek verginin sadece ertelenmesine neden olacaktır.

Halbuki, 7440 Sayılı Kanunun maksadı, matrah/vergi artırımı yapan mükelleflerin artırımda bulunulan dönemler için inceleme ve tarhiyattan muaf tutulmasıdır.

Son söz matrah artırımında bulunan mükelleflere kanunun vermiş olduğu hakkı idarenin geri alması hukuk devleti ilkesine aykırıdır. Bu uygulamaya son verilmesi gerekir.

(Kaynak: Abbas Coşar / Bodrum Gündem | 17.01.2025)

Kaynak: Maliye İdaresinde Neden Mızrak Çuvala Sığmıyor? – MuhasebeTR

TSRS 2: İklimle İlgili Açıklamalar ve Sürdürülebilirlik Raporlaması

Dünyada sınırlı seviyede bulunan doğal kaynakların, giderek artmakta olan insan nüfusuna yet­meyeceği konusundaki tartışmaların geçmişi iki yüz yıl öncesine kadar dayanmaktadır. Bu konudaki tartışmaların, “sürdürülebilirlik” adı altında kavramlaşarak genel kabul gören tanımının yapılması, 1987 yılındaki “Brundland Raporu” ile gerçekleşmiştir. Rapordaki tanıma göre; dünyada bugün kar­şılanılması gereken ihtiyaçların, gelecek nesillerin gereksinimlerini göz ardı etmeden gerçekleştiril­mesi gerektiği vurgulanmıştır (Anand & Şen, 2000, s.2034).

Sürdürülebilirliğin sağlanması konusunda işletmeler büyük önem arz etmekte olup, faaliyetlerini gerçekleştirirken hem günümüzün hem de gelecek nesillerin çevresel, sosyal ve ekonomik kaynak­larının şekillendirilmesinde etkili olmaktadır (Özsözgün Çalışkan, 2012, s.47). Paydaşlar ve yatırım­cılar tarafından, işletmelerin sürdürülebilirlik stratejileri ve politikalarının da raporlanması beklen­mekte, sadece finansal bilgilerin raporlanması anlayışı eskide kalmaktadır (Özgül & Tarhan Mengi, 2016, s.2). Bu bağlamda Türkiye’ de 2014 yılında, Borsa İstanbul’ da işlem gören şirketlerin sürdürü­lebilirlik konusundaki uygulamalarının arttırılmasını sağlamak amacıyla, BIST Sürdürülebilirlik En­deksi oluşturulmuştur (Borsa İstanbul Sürdürülebilirlik Endeksi).

Söz konusu endeksteki şirketlerin sürdürülebilirlik performanslarının ölçümü, Borsa İstanbul ile 2021 yılında imzalanan anlaşma gereğince, veri tabanı şirketi olan “Refinitiv Enformasyon Limi­ted Şirketi” tarafından gerçekleştirilmektedir. Endekste yer alan şirketlerin sürdürülebilirlik perfor­manslarını ölçümleyebilmek için, çevresel, sosyal ve yönetişim (ESG) olarak 3 ana boyut ve toplam 10 kategoriden oluşan skorları, Refinitiv tarafından ölçülmekte ve yayınlanmaktadır.

Küresel iklim krizi, işletmelerin sadece operasyonlarını değil, aynı zamanda raporlama süreçlerini de yeniden tanımlamalarını gerektiriyor. Türkiye Sürdürülebilirlik Raporlama Standartları (TSRS), bu değişimi desteklemek için önemli bir çerçeve sunuyor.

TSRS 2, özellikle iklimle ilgili açıklamalara odaklanarak, sürdürülebilir finansal raporlamada yeni bir dönem başlatıyor. Bu makalede, TSRS 2’nin temel unsurları, büyük şirketlerin bu standartlara uyum örnekleri ve işletmelere sağladığı avantajlar ele alınacaktır.

TSRS 2 (İklimle İlgili Açıklamalar), Türkiye Sürdürülebilirlik Raporlama Standartları’nın (TSRS) bir parçasıdır ve işletmelerin iklim değişikliğinin etkilerine yönelik finansal açıklamalar yapmalarını zorunlu kılar.

Bu standardın temel amacı:

– İklimle ilgili risk ve fırsatların, işletmelerin finansal durumu üzerindeki etkilerini açıklığa kavuşturmak.

– İşletmelerin iklim stratejilerini şeffaf bir şekilde ortaya koymalarını sağlamak.

-Paydaşlara karar alma süreçlerinde kullanılabilir bilgiler sunmaktır.

TSRS 2, işletmelerin maruz kaldığı ve etkilenmesi beklenen iklimle ilgili risk ve fırsatları kapsar.

Standardın temel kapsamı:

– Fiziksel Riskler: Ani ve uzun vadeli iklim olaylarından kaynaklanan etkiler. Örneğin, artan sıcaklık dalgaları, seller veya kuraklık.

– Geçiş Riskleri: Daha düşük karbonlu bir ekonomiye geçiş sürecinde ortaya çıkan düzenleme, teknoloji, pazar ve itibarla ilgili riskler.

– İklimle İlgili Fırsatlar: Yenilenebilir enerji, enerji verimliliği, düşük karbonlu ürünler ve yeşil finansman gibi olumlu etkiler.

TSRS 2’nin Temel Bileşenleri

TSRS 2, iklimle ilgili açıklamaları dört ana başlık altında ele alır:

1. Yönetişim: Şirketlerin iklim risklerini izleme ve yönetme süreçlerini açıklar.

Bu kapsamda açıklanması gerekenler:

– Yönetim kurulu veya üst yönetim seviyesinde iklimle ilgili risk ve fırsatlara ilişkin sorumlulukların nasıl belirlendiği.
– İklim hedeflerinin belirlenmesinde yönetim organlarının rolü.

-Yönetişim süreçlerinin, kontrollerin ve prosedürlerin işletmenin sürdürülebilirlik politikalarına nasıl entegre edildiği.

2. Strateji: İklim değişikliğinin işletmelerin iş modelleri üzerindeki etkilerini anlamayı amaçlar.

Temel unsurlar:

– İşletmenin kısa, orta ve uzun vadede karşılaşabileceği iklim riskleri ve fırsatları tanımlaması.
– İklim değişikliğinin iş modeli ve değer zinciri üzerindeki etkilerinin değerlendirilmesi.

– Senaryo analizleri kullanılarak, iklim değişikliğinin nakit akışları ve finansal yeterlilik üzerindeki etkilerinin öngörülmesi.

3. Risk Yönetimi: İklimle ilgili risklerin nasıl değerlendirildiğini ve önceliklendirildiğini ele alır.

Açıklanması gerekenler:

– İklimle ilgili risklerin genel risk yönetimi süreçlerine nasıl entegre edildiği.

– Senaryo analizlerinin risk belirleme süreçlerindeki rolü.

– İklim risklerinin diğer risk türlerine göre önceliklendirilme yöntemleri.

4. Metrikler ve Hedefler: Şirketlerin emisyon ölçümleri ve hedef belirleme süreçlerini düzenler.
Bu kapsamda:

-Kapsam 1, Kapsam 2 ve Kapsam 3 sera gazı emisyonlarının ölçümü ve raporlanması.
-Karbon ayak izinin azaltımına yönelik hedefler ve bu hedeflere ulaşma ilerlemesinin açıklanması.

-Uluslararası standartlara uygun metriklerin ve metodolojilerin kullanılması.

Uygulama Rehberi ve Öneriler

TSRS 2, işletmelerin uygulama süreçlerinde dikkate alması gereken spesifik rehberlik sunar.

Önerilen yaklaşımlar:

– Uluslararası standartlarla (ör. TCFD ve Sera Gazı Protokolü) uyumlu yöntemlerin benimsenmesi.
– Raporlama sürecinde sektör bazlı metriklerin ve rehberlerin dikkate alınması.
– İşletmelerin iklim dirençliliği değerlendirmesi yaparak, uzun vadeli stratejilere uyum sağlamaları.

Büyük Şirketlerin TSRS 2’ye Uyum Örnekleri

PwC Türkiye

PwC Türkiye, 2030 yılına kadar net sıfır karbon hedefi kapsamında sürdürülebilirlik performansını güçlendirmeye odaklanmıştır. Şirketin 2021 sürdürülebilirlik raporunda yenilenebilir enerji kullanımı ve çevresel farkındalık projeleri öne çıkmaktadır.

Mey|Diageo

Mey|Diageo, TSRS 2 standartlarına uyum sağlamak amacıyla “Ekosistem 2030” stratejisini hayata geçirmiştir. 2023 raporunda karbon nötr hedefi ve su tasarrufu projeleri gibi uygulamalar dikkat çekmektedir.

BIST Sürdürülebilirlik Endeksi Şirketleri

BIST Sürdürülebilirlik Endeksi’nde yer alan 65 şirketin ESG performansları, çevresel, sosyal ve yönetişim kriterlerinde liderlik etmektedir. Bu şirketlerin raporları, TSRS 2’nin uygulanabilirliğine yönelik önemli bir rehberdir.

Sonuç

TSRS 2, işletmelerin iklimle ilgili risk ve fırsatlarını etkin bir şekilde yönetmelerine olanak tanır. Şeffaf raporlama sayesinde paydaşların güvenini artırırken, şirketlerin sürdürülebilirlik performanslarını iyileştirmelerine yardımcı olur. PwC Türkiye, Mey|Diageo ve BIST Sürdürülebilirlik Endeksi’ndeki şirketlerin örnekleri, TSRS 2’nin uygulanmasının ekonomik, çevresel ve sosyal faydalarını göstermektedir.

Kaynaklar

1.PwC Türkiye Sürdürülebilirlik Raporu, 2021.

2.Mey|Diageo Sürdürülebilirlik Performansı Raporu, 2023.

3. Marmara Üniversitesi Öneri Dergisi, “Sürdürülebilirlik Raporlaması ve BIST Endeksi”, 2023.

4.Türkiye Sürdürülebilirlik Raporlama Standartları (TSRS) 2.

5. Anand & Şen, 2000, s.2034

6. Özsözgün Çalışkan, 2012, s.47

7. Özgül & Tarhan Mengi, 2016, s.2

17.01.2025

Kaynak: www.MuhasebeTR.com

Emekli Müfettişlere Yazık Değil mi?

Dertliyim Dostlar

Ahh ah hiç sormayın efendim, bugünlerde çok dertliyim. Devletimize onca yıl müfettiş olarak hizmet etmiş, yağmur çamur demeden memleketin her yerine koşturmuş, görevden 1. derecenin 3. kademesinden ayrılmış bu kardeşiniz, yılbaşında yapılan zamla birlikte 19.327,81 TL emekli maaşı almaya başlayacak. Şimdi ben bu maaşla ne ederim, nerelere giderim?

Diyebilirsiniz ki, kardeşim sen de o kadar hak etmişin, ona göre maaş alıyorsun. Keşke öyle olsaydı efendim. Başımıza bir hal geldi ki sormayın. Cahildik dünyanın rengine kandık, gençtik hiç yaşlanmayacağız sandık.

Müfettişken maaş bordrolarındaki ufak bir ayrıntıyı nedense önemsemiyorduk. Aldığımız maaşın çok küçük bir kısmı maaş olarak görünüyor ve emekli keseneğine tabi tutuluyor, geriye kalan ciddi bir kısmı ise denetim tazminatı, temininde güçlük zammı vb. kalemlerden oluşuyor ve bunlar emekli sandığı keseneğine tabi tutulmuyordu.

Daha açık ifade etmek gerekirse, ücretimizin sadece sınırlı bir kısmı üzerinden emekli sandığına para yatırılmış, geriye kalan büyük kısmı üzerinden emekli sandığına ödeme yapılmamış, dolayısıyla buna bağlı olarak bugün aldığımız emeklilik maaşı kuş kadar, ev kirasına bile yetmez.

Kanunen elbette yapılacak bir şey yok, bize tazminat vb. olarak yapılan ödemelerde emekli keseneği yapılmayacağı yönünde yasal düzenleme yapıldığı için, her şey kitabına uygun, peki hukuka ve ahlaka uygun mu? Emekli sandığına kesinti yapılmayan diğer tutarlar ücret değil miydi? Bu tutarları ücret olmaktan çıkaran haklı bir unsur var mı? Murat Batı hocama sorup, yapılacak bir şey var mı görüş alacağım valla, bize de yazık değil mi kardeşim?

Emekli Maliyecinin Adı Yok

Son umudum Nedim Türkmen üstattaydı, üstadın en son yazısıyla tüm hayallerim suya gömüldü. Üstadın çalışan maliyeci kardeşlerimiz için yeri göğü inleten yazısı gündem oldu. Güzünüzden kaçtıysa mutlaka okuyun efendim, müthiş bir yazı. https://www.sozcu.com.tr/maliyeciler-kayit-disi-ekonomiyi-bitirmeye-kararli-ama-p126514

Maliyeciler artık hak ettiği ücreti alsın diye iç parçalayan bu yazıda, maalesef biz emekli maliyeciler yine unutuldu. Gençliğini ve en güzel yıllarını devlete veren maliyeden emekli olanlara verilen bu maaşlar reva mıdır?

Diğer taraftan, özel sektörde çalışanlara tahsis edilen araçlardan ve verilen yemek kartından bile vergi çıkarmaya çalışan maliyenin, sırf kendi müfettişine daha az emekli maaşı ödemek için, ödediği maaşların büyük bir kısmı üzerinden emekli sandığına kesintisi yapmaması yakışık alıyor mu? Ayıp değil mi?

Schrödinger’in Kedisi

Bu kedi ne menem bir şey, Alman cinsi mi acaba, hangi özellikleri var, pet-shoplarda bulunur mu diye sakın düşünmeyin efendim. Bu kedi sizin bildiğiniz kedilerden değil, olay esasen kuantum fiziğinde bir düşünce deneyiyle ilgili. Schrödinger adında Avusturyalı bir fizikçi, atomların aynı anda birden fazla durumda olabileceğine yönelik fikri planda böyle bir deney tasarlamış.

Schrödinger’in kedisi deneyinde; bir kedi, küçük bir şişe zehir ve radyoaktif bir kaynak kapalı bir kutuya bırakılır. Radyoaktif kaynağın bir saat içinde ışıma ihtimali ile ışımama ihtimaline eşittir. Eğer kutunun içindeki sensor radyoaktivite algılarsa şişeyi kıran mekanizma çalışır ve ortama yayılan zehir kediyi öldürür.

Yapılan yoruma göre bir saatin sonunda kedinin canlılık ve ölülük halleri eşdeğerdir. Yani kedi hem ölü hem de canlıdır. Ancak kutuyu açıp baktığımızda bu iki durumdan birisi gerçek olacaktır.

Kuantum fiziği konusunda ders aldığım, artık rahmetli olmuş hocalarımın yüzünü kara çıkartacak değilim. Efendim, artık beni biraz tanıdınız sanırım, daha önce denenmemiş, zor işler için çaba harcamayı seviyorum Şimdi bu meşhur deneyi alıp, vergi alanına uyarlamaya çalışacağım.

Kutuya kapatacağımız kedinin Türk Vergi Sistemi olduğunu kabul edelim. Enflasyon düzeltmesine ilişkin düzenlemelerin de zehir olduğunu kabul edelim. Yasama organımızı da radyoaktivite kaynağı olarak kabul edelim.

Şu an itibarıyla enflasyon düzeltmesinde yıl içerisinde yaşanan sorunların yarattığı karmaşa gerçekten inanılmaz boyutlarda olmuştur. Meslek mensuplarını hayattan bezdiren bu uygulamanın kaldırılacağına yönelik umut ve beklentiler hala sürmektedir.

Şu anda bütün iş yasama organındadır, deneydeki radyoaktivite kaynağının ışıyıp ışımayacağı belirsiz olduğu gibi, şu anda meclisin söz konusu yasal düzenlemeyi yürürlükten kaldırıp kaldırmayacağı belirsizdir.

Yasal düzenleme yürürlükten kaldırılmazsa, enflasyon düzeltmesinin içinde yer aldığı zehir şişesi kırılacak ve kedimizi yani temsili vergi sistemimizi öldürmüş olacaktır. Yani özetleyecek olursak, şu anda vergi sistemimiz ölü mü canlı mı bilemiyoruz. Meclisimiz çıkaracağı bir yasayla enflasyon düzeltmesini kaldırmazsa, enflasyon düzeltmesi vergi sistemimizi zehirleyerek öldürecektir. Eğer enflasyon düzeltmesi kaldırılırsa vergi sistemimiz düşe kalka da olsa yaşamaya devam edecektir.

Umutla bekliyoruz, enflasyon düzeltmesi zehrini içinde taşıyan şişe kırılmadan, yasal bir düzenlemeyle yürürlükten kaldırılır ve hep birlikte derin bir nefes alarak, oh çekeriz.

Prag ve Öldüren Vergiler

Efendim, hiç Prag’a gittiniz mi? Geçtiğimiz asırda Kafka’nın sokaklarında dolaştığı, tarihte Bohemya Krallığının başkenti olmuş, günümüzde ise Çek Cumhuriyeti’nin baş şehri olan Prag, hiç düşünmeden dünyanın en büyüleyici şehirlerinden birisidir diyebilirim.

Kısmet olmuş, 8-10 yıl önce ziyaret etme şansı bulmuştum. Cafe Slavia’da tatlı ve kahvenin tadını çıkardıktan sonra, tam karşısındaki Ulusal Opera ve Balo Binası’nın inanılmaz atmosferinde Madam Butterfly’ı heyecanla izlemiştim. Temsilden sonra şöyle çıkıp biraz yürüyüp, içecek bir şeyler almak için ufak bir marketi açık bulmuş ve içeri dalmıştım.

Rafları şöyle bir göz gerdikten sonra hayatımın en büyük şoklarından birisini yaşadım. Uzun süre baktım ama inanmakta zorluk çektim, bira fiyatları su fiyatlarıyla aynı seviyedeydi, hatta ithal Fransız suları çoğu içkiden daha pahalıydı. Üç beş parça bir şey alıp, vay be deyip söylenerek dışarı çıkmıştım.

Nedendir bilinmez, uzun yıllardır çok büyük bir sıkıntımız var. Alkollü içkiler üzerinde inanılmaz derecede ağır bir vergi yükü var. Keyfinden vazgeçmek istemeyen halkımız alkolden alınan vergilerden kaçınmak için, sonunda kimyagerlik yapmayı da öğrendi, dar gelirli çoğu yurttaşımız kendi içkisini evde yapar hale geldi.

Diğer taraftan alkolden o derece yüksek vergi alınıyor ki, olay iyice seyrinden çıktı, yaşam tehlikesi uyandırmaya başladı, İstanbul’da son bir haftada nerdeyse 20’ye yakın insan sahte içki nedeniyle ölmüş durumda. Bandrol uygulaması sahteciliği önlemede maalesef başarılı olamamış görünüyor.

Vergi sistemimizin bütün yükü nerdeyse motorlu taşıtlara, akaryakıta, alkollü içkilere ve tütün mamullerinin üzerine yıkılmış durumda. Hadi diğerleri neyse de alkollü içeceklerde durum çok tehlikeli, insanlar sahte içki nedeniyle canından oluyor. Ne dersiniz, alkollü içkilerdeki vergileri azaltmanın artık zamanı gelmedi mi?

Arabayı Atın Önüne Koşmasak Olmaz mı?

Efendim, müjdemi isterim, Kanal İstanbul’un üzerine yapılacak köprülerden ilki olan Sazlı dere Köprüsünün ayakları 90 metreye yükselmiş. Biliyorum diyeceksiniz ki, daha ortada kanal yok köprü ne işe yarayacak, öyle demeyin efendim, köprüyü veren Allah bir gün altından geçecek kanalı da verir.

Elbette devletimizin hikmetinden sual olunmaz, ama insan yine de düşünmeden edemiyor. Acaba önce kanalın yapılmasını mı bekleseydik? İstanbul’un bir kısmını dev bir adaya çevirecek proje gerçekleşir mi? Gerçekleşse bile yapımı kaç yıl sürer? Bu arada yapılacak köprü eskimeye ve çürümeye başlar mı bilemiyoruz. Netice itibarıyla arabayı atın önüne koşmasak daha iyi olmaz mıydı?

WhatsApp Kullanımında Adabı Muaşeret Kuralları

Efendim, benim açımdan WhatsApp son yılların en büyük icadı, iş ve özel yaşamımda bir hayli yoğun şekilde kullanıyorum, muhtemelen siz de benim gibi aynı durumdasınızdır. Ancak, bazen siz de yaşıyorsunuzdur, bu mecranın kullanımı sırasında bazen yanlış anlaşılmalar başınıza geldiği gibi bazen de insanın tepesini attıracak olaylar yaşandığı oluyor.

Geçenlerde çok kalabalık bir grupta bir iki arkadaşın yaptıkları bana çok rahatsız edici geldi. Kendilerine yaptıklarının adabı muaşeret kurallarına uymadığını ifade ettim. Bu açıklamama hadi ya öyle bir şey mi varmış diyerek müstehzi bir ifadeyle karşılık verdiler. Bunun üzerine, grubu terk etmenin akıl ve ruh sağlığım açından daha yararlı olduğunu görerek, izin isteyip ayrıldım.

Şimdiye kadar bu konuda bir şeyler yazan olduğunu görmedim. Yine zor bir işe soyunmuş olacağım ama denesem ne kaybederim ki, hadi gelin hep birlikte “WhatsApp Kullanımında Adabı Muaşeret Kuralları”nı belirlemeye ve yazmaya çalışalım.

WhatsApp’ı  Facebook Gibi Kullanmaya Çalışanlar

Efendim, sizi bilmem ama ben whatsapp’ı iş yaşamında çok yoğun kullanıyorum. Birlikte çalıştığım arkadaşlardan bir şey rica ediyorum, müşterilerim veya onların muhasebe müdürleri yahut mali müşavirleri bana çoğunlukla whatsapp’tan ulaşıyorlar, kimi zaman bir şey soruyorlar, kimi zaman bir belge istiyorlar, kimi işlemleri de buradan organize ediyoruz.

Benim açımdan en tehlikeli grup, whatsApp’ı  facebook gibi kullanmaya çalışan insanlar. Nasıl derseniz, katıldığınız gruplarda bazı insanlar tıpkı facebookta olduğu gibi Can Yücel’den şiirler, Mevlana’dan bir lafa bakarım tadında laf çakmalı özlü sözler, Hayyam’dan rubailer, çoğunluğu sosyal medyadan alınmış ve hiçbir şey vermeyen içerikler paylaşıyor.

Ama öyle bir iki tane değil, gün boyunca belki on veya onbeş tane, hiçbirimizin o kadar vakti yok ki kırmadan dökmeden anlatmaya çalışıyoruz ama o kadar da kolay olmuyor.

WhatsApp’ı  Köy Kahvesine Çevirenler

Efendim, ikinci tehlikeli grup da bunlar, bu arkadaşlarımız neredeyse ıssız bir adadan dönmüş, sohbete susamış durumdalar, saatlerce yazsalar da yorulmuyorlar. Bazen sohbet de edilir, sıkıntı yok ama ortamı köy kahvesine çevirenlerin olduğu gruplardan kaçmakta fayda var.

Bu konuda kural kitabına eklenmesini talep ettiğim husus şudur. Düşüncelerinizi özlü olarak tek bir baloncuğa (iletiye) sığdırmaya çalışın. Üç beş kelimelik ardı ardına 7-8 tane ileti gönderenler bana çok rahatsız edici geliyor. Karşınızdakilerin bildirimleri açıksa, adamların telefonunu çın çın öttürmenin bir âlemi var mı?

Karşısındakinin Sözünü Kesenler

Efendim, diğer bir rahatsız edici bir durum şu: Grupta konuşulmasını istediğiniz yahut bir konuya ilişkin insanların fikrini almak için bir şey yazıyorsunuz. Birisi yazmaya başlıyor, tamam derdime çare olacak cevap gelecek diye seviniyorsunuz. Bir bakıyorsunuz karşınızdaki bambaşka bir konuya ilişkin bir şey paylaşmış. Sorduğunuz şey güme gidiyor, arada kayboluyor.

Yav kardeşim, whatsapp’ta yapılan konuşmaların gerçek dünyada yapılan konuşmalardan farkı yok ki? Arkadaşınız bir şey yazmış sormuş, onun lafını ağzına tıkayacak şekilde, sözünü kesmenizin bir anlamı var mı? Adamın sözüne diğer insanlar belki cevap verecek, bir şeyler yazacak, bekle iki dakika ölür müsün?

Paylaşım Rekoru Kıranlar

Diğer tehlikeli bir unsur da sosyal medyada ilginç ne görse paylaşma hastalığı olanlar, bu arkadaşlarımız ise x’in whatsapp şubesi gibi çalışıyor. Geçen gün bir arkadaşım yaklaşık yarım saat üçünde üç dört paylaşım gönderdi, birisi sosyal bir konu hakkında 7-8 sayfalık bir pdf, arkasından bir haber akışı, arkasından ünlü bir köşe yazarının politik gündemi değerlendiren 15 dakikalık röportajı.

Arkadaşıma şunu yazmak zorunda kaldım, bu gönderilerin tamamını dikkate alsam en az bir saatimi harcarım. Oysa benim o kadar boşa harcayacak zamanım yok. Ayrıca şahsi x hesabım var, ilgimi çeken hesap ve konuları zaten takip ediyorum diyerek kendisine teşekkür ettim.

Taziye Mesajları

Doğaldır, hepimizin eşi dostu var, ayrıca yaşlanmaya başladık, arkadaşlarımızın yakınlarının kayıpları oluyor. Özellikle kalabalık gruplarda, bir arkadaşımız bir vefat haberi paylaşıyor. İnsanlar saatlerce baş sağlığı mesajı paylaşıyor. Fakat günün sonunda başsağlığı dilenen arkadaşımızın grupta olmadığı anlaşılıyor.

Kural kitabına yazılmasını istediğim diğer bir öneri şu şekilde. Tabii ki grupta birisinin bir yakınının ölümüne ilişkin haber paylaşılabilir, ama haberle birlikte ilgilinin cep telefonu da paylaşılır. Bana göre taziyenin muhatabına yapılanı makbuldür. Grupta açığa yapılan taziyeler, iletişim kirliliği yarattığı gibi çoğu zaman hedefine varmıyor. Gruba yazmak yerine, aynı mesajı yakınını kaybeden ilgili arkadaşa ileti şeklinde göndermek çok mu zor olur?

Efendim bana ayrılan sürenin bu hafta da sonuna gelmiş bulunuyorum, hepinize iyi hafta sonları diliyorum, kalın sağlıcakla.

17.01.2025

Kaynak: www.MuhasebeTR.com

Defter Beyan Sistemi Duyurusu

21.12.2024 tarihli ve 9284 sayılı Cumhurbaşkanı Kararıyla aracı hizmet sağlayıcıları ile elektronik ticaret aracı hizmet sağlayıcıları tarafından, 6563 sayılı Elektronik Ticaretin Düzenlenmesi Hakkında Kanun kapsamına giren faaliyetleri dolayısıyla hizmet sağlayıcıları ile elektronik ticaret hizmet sağlayıcılarına yaptıkları ödemeler üzerinden yapılacak tevkifatlarda tevkifat oranı, 1.1.2025 tarihinden itibaren yürürlüğe girmek üzere %1 olarak belirlenmiştir. Söz konusu uygulamaya ilişkin usul ve esaslar 31.12.2024 tarihli ve 32769 sayılı Resmi Gazete’de yayımlanan Gelir Vergisi Genel Tebliği (Seri No: 330) ile düzenlenmiştir.Bu kapsamda;  “Gider Ekle” fonksiyonunda “Stopajlı Alım Vardır” seçeneğine” 152-“İnternet ve Benzeri Elektronik Ortamlar Üzerinden Sunulan Hizmetlerde Kazanç İstisnası Kapsamında Yapılan Ödemeler  (GVK Mükerrer 20/B)”, 153- “Elektronik Ticaret Kapsamında Yapılan Ödemeler (GVK Md. 94/19)”, 154- “Elektronik Ticaret Kapsamında Yapılan Ödemeler KVK Md. 15/1-h)”  ve 155- “Elektronik Ticaret Kapsamında Yapılan Ödemeler (KVK. Md. 30/1-e)” stopaj tür kodları eklenmiştir.

DEFTER BEYAN SİSTEMİ

(17.01.2025)

Kaynak: Defter Beyan Sistemi Duyurusu – MuhasebeTR

Kahramanmaraş’ta Meydana Gelen Depremlerden Etkilenen Bazı Yerler İçin Mücbir Sebep Halinin Uzatılmasına İlişkin Duyuru

T.C.

SOSYAL GÜVENLİK KURUMU BAŞKANLIĞI Sigorta Primleri Genel Müdürlüğü

DUYURU

Kahramanmaraş’ta Meydana Gelen Depremlerden Etkilenen Bazı Yerler İçin Mücbir Sebep Halinin Uzatılmasına İlişkin Duyuru

Adıyaman, Hatay, Kahramanmaraş ve Malatya illeri ile Gaziantep ili İslâhiye ve Nurdağı ilçelerinde 30/11/2024 günü sonu itibarıyla sona eren mücbir sebep hali 31/5/2025 tarihine kadar uzatılmıştır.

Belirtilen illerde yaşanan deprem felaketi nedeniyle;

-Adıyaman, Hatay, Kahramanmaraş ve Malatya illeri ile Gaziantep ili İslâhiye ve Nurdağı ilçelerinde faaliyet gösteren ve Hazine ve Maliye Bakanlığınca belirlenen kriterlere sahip

mükelleflerden 5510 sayılı Kanunun 4 üncü maddesinin birinci fıkrasının (a) ve (c) bentleri kapsamında sigortalı çalıştıran işyerleri için,

-Adıyaman, Hatay, Kahramanmaraş ve Malatya illeri ile Gaziantep ili İslahiye ve Nurdağı ilçelerindeki 5510 sayılı Kanunun 4 üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki sigortalılar ile diğer sigortalılar ve genel sağlık sigortalıları için,

5510 sayılı Kanunun 91 inci maddesi kapsamında gerekli işlemlerin tesis edilmesi Kurum Yönetim Kurulumuzun 16/11/2025 tarihli ve 2025/53 sayılı Kararı ile uygun görülmüştür.

Bu doğrultuda;

– 6/2/2023 ila 31/5/2025 tarihleri arasında, 5510 sayılı Kanuna göre vermekle yükümlü olunan her türlü bilgi, belge ve beyannamelerin, işyeri kayıt ve belgelerinin (işyeri tescil bildirgesi, iş kazaları ile meslek hastalıkları bildirimleri dahil) 16/6/2025 (15/6/2025 tarihi hafta sonuna denk geldiğinden) tarihine kadar (bu tarih dahil), Muhtasar ve Prim Hizmet Beyannameleri/Aylık Prim ve Hizmet Bildirgeleri yönüyle ise (2023 yılı, 2024 yılı ve 2025 yılı Ocak, Şubat, Mart ve Nisan dönemine ilişkin Muhtasar ve Prim Hizmet Beyannameleri/Aylık Prim Hizmet Belgeleri) 31/7/2025 tarihine kadar (bu tarih dahil) Kuruma verilmesi halinde yasal süresi içinde verilmiş sayılacaktır.

-6/2/2023 tarihinden önce ödeme süresi dolmuş mevcut prim borçları 30/6/2025 tarihine, 2023 ve 2024 yılları Ocak ila Aralık ve 2025 yılı Ocak ila Nisan aylarına ait prim borçları ise (Ayların 15 ila 14 döneminde işlem gören işyerleri için 2022 Aralık ayı, 2023 ve 2024 yılları Ocak ila Aralık ve 2025 yılı Ocak, Şubat ve Mart ayları) 5510 sayılı Kanunun 89 uncu maddesinde belirtilen gecikme cezası ve gecikme zammı uygulanmaksızın 31/12/2025 tarihine (bu tarih dahil) kadar ertelenecektir.

-5510 sayılı Kanunun 4 üncü maddesinin birinci fıkrasının (b) bendi, ek 5, ek 6 ncı maddeleri kapsamındaki sigortalılar ve aynı Kanunun 5 inci maddesinin birinci fıkrasının (g) bendi ile 30 günden az isteğe bağlı kapsamındaki sigortalıların 6/2/2023 tarihinden önce ödeme süresi dolmuş mevcut prim borçları ile 2023 yılı Ocak ila Aralık ve 2024 yılı Ocak ila Aralık ile 2025 yılı Ocak ila Nisan aylarına ait primleri 5510 sayılı Kanunun 89 uncu maddesinde belirtilen gecikme cezası ve gecikme zammı uygulanmaksızın 31/12/2025 tarihine(bu tarih dahil)kadar ertelenecektir.

-6/2/2023 ila 26/5/2025 tarihleri arasında verilmesi gereken muhtasar ve prim hizmet beyannamelerinin/aylık prim ve hizmet belgelerinin 31/7/2025 tarihine kadar (bu tarih dahil) verilmesi ve muhteviyatı prim borçlarının 31/12/2025 tarihine (bu tarih dahil) kadar, 6/2/2023 tarihi öncesi yasal ödeme süresi geçmiş borçlarının ise 30/6/2025 tarihine kadar (bu tarih dahil) ödenmesi kaydıyla işyerleri teşviklerden yararlandırılacaktır.

-Ödeme vadesi geçmiş borçları çeşitli kanunlar uyarınca yeniden yapılandırılmış veya 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun uyarınca tecil edilmiş olup 6/2/2023 tarihi itibarıyla yapılandırma/tecil işlemleri bozma koşuluna girmemiş işveren, sigortalı ve hak sahiplerinin ödeme vadesi 6/2/2023 ila 31/5/2025 tarihleri arasında sona eren taksitlerini 30/6/2025 (bu tarih dahil) tarihine kadar ödemeleri halinde yasal süresi içinde ödenmiş sayılacaktır.

-5510 sayılı Kanunun 4 üncü maddesinin birinci fıkrasının (a) bendi kapsamındaki sigortalılardan kaynaklanan işveren borçları yönünden 6/2/2023 tarihinden önce ödeme süresi dolmuş borçlar için 30/6/2025, 6/2/2023 ve sonrası erteleme kapsamına alınan borçlar için 31/12/2025 tarihine kadar (bu tarih dahil); 5510 sayılı Kanunun 4 üncü maddesinin birinci fıkrasının (b) bendi kapsamındaki sigortalılıktan kaynaklanan borçlar için ise 6/2/2023 tarihinden önce ödeme süresi dolmuş borçlar ile mücbir sebep kapsamındaki prim borçları için 31/12/2025 tarihine kadar (bu tarih dahil) başvuru yapılması ve ilgili mevzuat kapsamında belirtilen diğer şartların sağlanması kaydıyla 6183 sayılı Kanunun 48 inci maddesinin altıncı fıkrası kapsamında azami 24 ay süre ile faiz alınmaksızın tecil edilecektir.

–    Borçlanma ve ihya kapsamındaki borçlarından 06/02/2023 ila 30/6/2025 olanlar için son ödeme tarihi 30/6/2025 tarihi olarak dikkate alınacaktır.

–    Kontrol muayenesine tabi olup kontrol muayene tarihleri 01/02/2023 ila 30/6/2025 olanların kontrol muayene tarihleri 30/6/2025 olarak kabul edilecektir.

–    Fazla veya yersiz ödemeler ve kamu zararlarından kaynaklanan kurum alacaklarından 6/2/2023 tarihi itibarıyla yapılandırma/taksitlendirme işlemleri bozma koşuluna girmemiş ve ödeme süresi dolmuş mevcut alacaklar ile 31/5/2025 tarihine kadar tahakkuk edecek olan alacakların son ödeme tarihi 30/6/2025 tarihine kadar (bu tarih dahil) ilgili mevzuatı gereği gecikme zammı uygulanmaksızın ertelenecektir.

–    Adıyaman, Hatay, Kahramanmaraş ve Malatya illeri ile Gaziantep ili İslahiye ve Nurdağı ilçelerinde afet kapsamında yer alan işveren, sigortalı ve hak sahiplerinin 7440 sayılı Yapılandırma Kanunu kapsamındaki başvurularını 1/9/2025 (31/8/2025 tarihi hafta sonuna denk geldiğinden) tarihine kadar yapılabilmesine ve bu borçluların borçlarının ilk taksitini başvuruyu takip eden ay sonuna kadar (30/9/2025 tarihi), diğer taksitlerini ise bu taksiti takip eden aylık dönemler hâlinde ödeyebilmesine imkan sağlanacaktır.

Ayrıca Adıyaman, Hatay, Kahramanmaraş ve Malatya illeri ile Gaziantep ili İslâhiye ve Nurdağı ilçelerinde mücbir sebep hali 31/5/2025 tarihine kadar uzatıldığından 2025 yılı Mayıs ayı ve sonrasına ait aylık prim ve hizmet belgeleri/muhtasar ve prim hizmet beyannameleri yasal süreleri içerisinde verilecek ve söz konusu aylık prim ve hizmet belgeleri/muhtasar ve prim hizmet beyannamelerine ait primler de yine yasal süresi içerisinde ödenecektir.

Kamuoyuna saygıyla duyurulur.

SGK

(17.01.2025)

Kaynak: Kahramanmaraş’ta Meydana Gelen Depremlerden Etkilenen Bazı Yerler İçin Mücbir Sebep Halinin Uzatılmasına İlişkin Duyuru – MuhasebeTR