İlişkili Kişi ve Emsallere Uyguluk İlkesi Ne Demektir?

Cevap: İlişkili kişi; kurumların kendi ortakları, kurumların veya ortaklarının ilgili bulunduğu gerçek kişi veya kurum ile idaresi, denetimi veya sermayesi bakımından doğrudan veya dolaylı olarak bağlı bulunduğu ya da nüfuzu altında bulundurduğu gerçek kişi veya kurumları ifade eder. Ortakların eşleri, ortakların veya eşlerinin üstsoy ve altsoyu ile üçüncü derece dahil yansoy hısımları ve kayın hısımları da ilişkili kişi sayılır.

Kazancın elde edildiği ülke vergi sisteminin, Türk vergi sisteminin yarattığı vergilendirme kapasitesi ile aynı düzeyde bir vergilendirme imkânı sağlayıp sağlamadığı ve bilgi değişimi hususunun göz önünde bulundurulması suretiyle Bakanlar Kurulunca ilan edilen ülkelerde veya bölgelerde bulunan kişilerle yapılmış tüm işlemler, ilişkili kişilerle yapılmış sayılır.

Emsallere uygunluk ilkesi; ilişkili kişilerle yapılan mal veya hizmet alım ya da satımında uygulanan fiyat veya bedelin, aralarında böyle bir ilişkinin bulunmaması durumunda oluşacak fiyat veya bedele uygun olmasını ifade eder.

Emsallere uygunluk ilkesi doğrultusunda tespit edilen fiyat veya bedellere ilişkin hesaplamalara ait kayıt, cetvel ve belgelerin ispat edici kâğıtlar olarak saklanması zorunludur.

Koray ATEŞ
E. Öğretim Görevlisi
korayates@muhasebetr.com

(08.10.2018)

Kaynak: www.MuhasebeTR.com

Her Ekonomik Güçlük Fesih Nedeni Değil / Cem Kılıç

Günümüzde işverenler çalışanların iş sözleşmelerini sona erdirirken sıklıkla işletmesel nedenleri öne sürmektedir. İş güvencesine sahip bir çalışanın iş sözleşmesi ancak işçiden veya işletmeden kaynaklanan geçerli bir neden varsa sona erdirilebildiğinden, böyle bir nedenin olmaması veya geçerli kabul edilmemesi halinde fesih geçersiz sayılmaktadır. Geçerli nedenler içinde yer alan işletmesel nedenlerin kanunda sınırları tam olarak belirlenememiştir. Bu nedenle kavramın içeriği yargı kararlarıyla açıklanmaya çalışılmaktadır.


Üç tür neden var

İşverenlerin feshe gerekçe olarak gösterebilecekleri üç tür işletmesel neden bulunmaktadır. Bunlardan ilki ekonomik güçlükler, ikincisi yeniden yapılanmaya gidilmesi ve sonuncusu ise teknolojik dönüşümlerdir. Bir işletmede bunlardan birinin varlığı halinde işverenler açısından işçilerin iş sözleşmelerini sona erdirme hakkı doğmaktadır. Ekonomik güçlükler, işverenin yaptığı işi gerçekten etkileyen ve işveren üzerinde doğrudan etki doğuran güçlüklerdir. Örneğin, genel ekonomik güçlük olmasına rağmen ilgili işveren bu ekonomik güçlükten etkilenmediyse, ekonomik güçlükleri fesih gerekçesi olarak sunamayacaktır. İşçinin iş sözleşmesinin sona erdirilmesi üzerine dava açması halinde işveren işletmesel nedenin varlığını ispatlamak zorundadır. Örneğin, ekonomik güçlük iddiasındaysa, şirketin mali durumunu gösteren belgelerle, iş kaybını ortaya koyan verilerle durumu ispatlamalıdır. Aynı şekilde ekonomik güçlük olmasa da teknolojik değişimler yaptıysa veya yeniden yapılanmaya gittiyse mahkemeye bu değişikliklere yönelik olarak aldığı ve uyguladığı kararları sunmalı, bu kararların gerçekliğini ispatlamalıdır. Bununla birlikte aldığı kararların şirketinin yararına olduğunu ispatlama yükümlülüğü bulunmamaktadır.

İşin ortadan kalkması

İşverenin bahsedilen üç nedenden birisini öne sürmesi feshin geçerli kabul edilebilmesi için yeterli değildir. Üç nedenden en az birisinin olması yanında ayrıca çıkartılacak işçinin işgücüne ihtiyacın kalmadığının işveren tarafından ispatlanması gerekmektedir. Örneğin işveren gerçekten ekonomik güçlük çekiyordur fakat aynı oranda üretime devam ediyordur ve bütün işçiler aynı sürelerle çalışmaya devam ediyordur. Bu durumda ilgili işçinin işgücüne ihtiyacın ortadan kalktığı savunulamayacaktır. Aynı şekilde ekonomik güçlüğe bağlı olarak işçilerin çalışmalarına ihtiyaç düşmüş, üretim fark edilir şekilde azalmış fakat çıkarılmak istenen işçinin işine ihtiyaç azalmamıştır. Bu durumda da ekonomik güçlük fesih için bir gerekçe oluşturmamaktadır. Teknolojik değişimler yapılmış fakat çalışan ufak bir hizmet içi eğitimle yeni teknolojiyi kullanabilir hale gelmişse teknolojik dönüşüme gidilse de fesih geçerli sayılmayacaktır. Mahkemeler işletmesel fesihte işvereni bu iki temel yönden değerlendirmektedir.

Son çare olmalı

İşçinin işletmesel nedene bağlı olarak işinin ortadan kalktığı durumlar da dahil feshe son çare olarak yaklaşılıp yaklaşılmadığı ayrıca incelenmektedir.

Örneğin bir işyerinde ekonomik güçlük yaşanıyordur, işveren işçinin çalıştığı bölümde üretimi durdurmuştur ve dolayısıyla işçinin işi ortadan kalkmıştır.

Bununla birlikte aynı işverenin başka bir iş bölümünde üretim devam ediyor ve hatta artıyorsa, mahkeme işçinin o işyerindeki işi yapabilir hale getirilip getirilmeyeceğini, getirilebilecekse o işin çalışana önerilip önerilmediğini de sorgulamaktadır. Son çare ilkesi ile amaçlanan, çalışanın iş sözleşmesinin feshine gerekçe olan nedenler doğmuş olsa bile bir şekilde işinin korunmasının sağlanıp sağlanamayacağını işverenin samimi olarak değerlendirmesini istemektir.

Fakat burada özellikle dikkat edilmesi gereken nokta işverenden yeni iş yaratması beklenmemektedir. Var olan işleri içinde o işçiyi istihdam edebileceği bir alan olup olmadığını sorgulamaktır. Yeni iş yaratma zorunluluğunun kabul edilmesi halinde işletmesel nedenlerle fesih uygulama hakkının ortadan kaldırıldığı savunulabilecektir.

Arabuluculuktan sonra dava

İşveren tarafından iş sözleşmesi işletmesel nedenlere dayalı olarak feshedilen bir çalışan öncelikle işe iadesi için arabulucuya başvurmak zorundadır.

İşveren de çalışanın iş sözleşmesini işletmesel gereklerle feshetse bile çalışana koşulları varsa kıdem ve ihbar tazminatı ödemek zorundadır. İşverenle işçi arabulucu nezdinde işe iade konusunda anlaşabilecekleri gibi anlaşamadıkları durumda işçi devamında dava da açabilecektir.

Arabuluculukta işçinin tekrar işe başlatılmasına ve geçersiz feshe karşılık ödenecek ücretlere ilişkin anlaşmaya varılabileceği gibi, doğrudan çalışana tazminat ödeyerek iş sözleşmesinin sona erdirilmesine de karar verilebilecektir.

Taraflar arasındaki pazarlık işletmesel kararın gerçekliğine ve mahkeme nezdinde ispatlanabilir olduğuna göre farklılaşacaktır. Fakat arabuluculuk sürecinde bir anlaşmaya varılamaması halinde işçi işe iade davası açacak ve işletmesel kararın hukukiliği mahkeme tarafından değerlendirilecektir. Mahkeme bahsedilen üç noktaya göre değerlendirme yaptıktan sonra feshin geçerliliğine veya geçersizliğine hükmedebilecektir.

Kabul edilmezse tazminat artar

Mahkeme tarafından işletmesel durumun gerçeği yansıtmadığına veya işletmesel duruma rağmen işçinin işini koruduğuna karar verilmesi halinde işe iade kararı verilir. İşe iade kararı üzerine çalışan işe başlamaya hazır olduğunu işverene bildirirse işveren çalışanı tekrar işe başlatıp başlatmamak konusunda seçim hakkına sahiptir.

Fakat işe başlatmamayı tercih eden işveren işçiye kıdem ve ihbar tazminatına ek olarak mahkemenin belirlediği dört ila sekiz aylık ücreti tutarında bir tazminatı ödemek zorundadır.

(Milliyet Gazetesi | 08.10.2018)

İşverenler Dikkat, Mesleki Yeterlilik Belgesi Almayana Ceza Var! / İbrahim Işıklı

Mesleki Yeterlilik Kurumu’nun (MYK) çalışma hayatından en önemli faaliyetlerinden olanı Mesleki Yeterlilik Belgesi zorunluğudur. Tehlikeli ve çok tehlikeli işler sınıfında olup bakanlıkça yayımlanacak tebliğlerde yer alan mesleklerde MYK Mesleki Yeterlilik Belgesi zorunludur. Belge zorunluluğu getirilen mesleklere ilişkin belge masraf karşılığı ile Bakanlar Kurulu tarafından belirlenen miktarı geçmemek üzere sınav ücreti İşsizlik Sigortası Kanunu’nda belirtilen esaslar doğrultusunda İşsizlik Sigortası Fonu’ndan karşılanmaktadır.

Mesleki yeterlilik belgesi zorunluluğu, Aile, Çalışma ve Sosyal Hizmetler Bakanlığı tarafından çıkarılan tebliğlerde belirtilen, tehlikeli ve çok tehlikeli sınıfta yer alan meslekler için geçerlidir.

İşverenlerin, bu mesleklerde mesleki yeterlilik belgesi olmaksızın personel çalıştırmaları mümkün olmadığı gibi aksi halinde idari yaptırım uygulanmaktadır.

Henüz bakanlık tarafından 3 tebliğ çıkarılmış ve toplam 81 meslekte mesleki yeterlilik belgesi zorunluluğu getirilmiştir. Bu mesleklerin hepsi çok tehlikeli ve tehlikeli olarak değerlendirilmektedir.

2017 yılında yayınlanan üçüncü tebliğ ile birlikte 33 meslek için mesleki yeterlilik belgesi zorunluluğu düzenlenmiş, bu yükümlülüğün son tarihi ise 27 Eylül 2018 tarihinde dolmuştur. Bir başka ifadeyle 33 meslek için mesleki yeterlilik belgesi zorunluluğu fiilen başlamıştır.

Aralarında başta tekstil sektörü olmak üzere otomotiv sektörünü ilgilendiren 33 meslek içerisinde başlıca olanları; “Ön iplik operatörü, bitim işlemleri operatörü, boyama operatörü, iplik bitim işleri operatörü, iplik eğirme operatörü, makine montajcısı, metal kesimci, motosiklet bakım onarımcısı, motor testçisi, otomotiv boyacısı, otomotiv kaportacısı, tren makinisti”dir.

Zorunluluk kapsamındaki mesleklerin belgelendirilme süreçleri Mesleki Yeterlilik Kurumu tarafından yetkilendirilmiş kuruluşlar tarafından yapılmaktadır. Bu anlamda yetkilendirilmeyen kuruluşlardan alınan belgeler geçersiz sayılmaktadır.

Belirlenen mesleklerde çalışanları doğrudan belge almak zorunda olduğu bilgisi yanlıştır. Bu konuda ustalık belgesi almış olanlar ile Millî Eğitim Bakanlığı’na bağlı meslekî ve teknik eğitim okullarından ve üniversitelerin meslekî ve teknik eğitim veren okul ve bölümlerinden mezun olup, diplomalarında veya ustalık belgelerinde belirtilen bölüm, alan ve dallarda çalıştırılanlar için mesleki yeterlilik belge şartı aranmamaktadır.

Mesleki yeterlilik belgesi zorunluluğu kapsamında olan mesleklerde, Mesleki Yeterlilik Kurumu tarafından yetkilendirilmiş sınav ve belgelendirme kuruluşlarının gerçekleştireceği sınavlarda başarılı olan kişilerin 31/12/2019 tarihine kadar belge masrafı ile sınav ücreti, İşsizlik Sigortası Fonu’ndan karşılanacaktır.

Ancak bilinmelidir ki, mesleki yeterlilik belgesi muafiyeti kapsamında kalfalık belgeleri ve mesleki eğitim belgeleri dikkate alınmamaktadır.

Mesleki yeterlilik belgelerin ilişkin denetimler iş müfettişlerince yapılacaktır. Aykırı davranan işveren veya işveren vekillerine her bir çalışan için 500 yüz Türk Lirası idari para cezası verilecektir. Tebliğ edilen idari para cezaları bir ay içinde ödenmek zorundadır.

(Dünya Gazetesi | 08.10.2018)

Kısa Çalışma ve Kısa Çalışma Ödeneği Devreye Girmeli / Şevket Tezel

Kısa çalışma genel ekonomik kriz veya zorlayıcı nedenler karşısında zor durumda kalan işverenin, bir süreliğine bu uygulamadan yararlanarak işlerini düzeltmesi ve böyle dönemleri daha hafif bir şekilde atlatmasını amaçlayan bir uygulama.

Kısa çalışmanın, biri işyerindeki faaliyetin kısmen veya tamamen durdurulması; diğeri ise işyerindeki faaliyet devam etmekle birlikte, haftalık çalışma sürelerinin önemli ölçüde altında çalıştırılması olmak üzere iki şekilde karşımıza çıkması mümkün bulunuyor.

Kısa Çalışma Ödemeleri
(Bin TL)
DÖNEMLER HAK EDEN KİŞİ SAYISI ÖDEME MİKTARI
2009 190.223 162.506
2010 27.147 39.194
2011 5.821 4.244
2012 2.840 3.003
2013 978 824
2014 123 74
2015 1441 304
2016 972 1.277
2017 506 760
2018 Ocak-Ağustos 77 212


Yukarıdaki Tablodan görüleceği üzere 2009 krizinde yoğun olarak kullanılan  “Kısa Çalışmanın” 2018 yılında sadece 77 işçi için kullanılmış olması, ekonmik çalkantının zirvede olduğu ay olan Ağustos ayında hiç kulanılmamış olması dikkate şayan bir anomali görünümü arz ediyor.

Yani ülkemizde yaşanan ve yetkililerce ekonomik sıkıntı olarak adlandırılan krizin boyutu dikkate alındığında bu tür durumlar için öngörülen kısa çalışma uygulamasının gerektiği biçimde devreye giremediği rakamlardan anlaşılıyor.

Bu durum çok sayıda şirketin bir bir konkordatoya gittiği göz önüne alınırsa – kısa çalışma uygulamasının bilinmediği düşünülemeyeceğine göre – kısa çalışma önleminin içinde bulunulan aşamada işçi çalıştıran firmaların rahatlatılması için yetersiz görüldüğünü söylemek mümkün.

Diğer bir ihtimal ise daha kötü, Kısa Çalışma uygulaması için ilk başta “Kriz” olgusunun kabulü gerektiği için acaba kriz kelimesinin kullanılması kaygısı mı buna engel oluyor diye düşünmemek de mümkün değil.

Oysa nasıl konkordato iflasın önlenmesi için bir ön tedbir olarak kullanılıyorsa “Kısa Çalışma” da kriz nedeniyle siparişleri düşen firmalar için için işçi çıkarmadan önce uygulanması yararlı olabilecek bir önlem niteliğinde.

Zira 4447 sayılı İşsizlik Sigortası Kanununa göre sigortalı sayılan kişileri hizmet akdine tabi olarak çalıştıran işverenin, genel ekonomik, sektörel veya bölgesel kriz ile zorlayıcı sebeplerle işyerindeki haftalık çalışma sürelerini geçici olarak önemli ölçüde azaltması veya işyerinde faaliyeti tamamen veya kısmen geçici olarak durdurması hallerinde, işverene işçi çıkarmadan bir süre kazandırıyor. Bu sürede de işçilere İşsizlik Fonundan kısa çalışma ödeneği ödenmesi gerekiyor.

Kısa çalışma ödeneği verilmesi durumunda işveren de bu ödeneğin devamı süresince;

  • İşçilere ücret ödeme yükümlülüğünden,
  • İşveren sigorta primi ödeme yükümlülüğünden,
  • Gelir vergisi ödeme yükümlülüğünden

kurtulmuş oluyor.

Kısa çalışma uygulaması bakımından

“Genel Ekonomik Kriz”;

Ulusal veya uluslararası ekonomide ortaya çıkan olayların, ülke ekonomisi ve dolayısıyla işyerini ciddi anlamda etkileyip sarstığı durumlar,

“Bölgesel Kriz”

Ulusal veya uluslararası olaylardan dolayı belirli bir il veya bölgede faaliyette bulunan işyerlerinin ekonomik olarak ciddi şekilde etkilenip sarsıldığı durumlar,

“Sektörel Kriz” ise

Ulusal veya uluslararası ekonomide ortaya çıkan olaylardan doğrudan etkilenen sektörler ve bunlarla bağlantılı diğer sektörlerdeki işyerlerinin ciddi anlamda sarsıldığı durumlar

Olarak değerlendiriliyor.


Kısa Çalışma Başvurusu

Genel ekonomik, sektörel veya bölgesel kriz ile zorlayıcı sebeplerle işyerinde kısa çalışma yapılmasını talep eden işverenin, İş-Kur birimine, varsa toplu iş sözleşmesi tarafı sendikaya yazılı bildirimde bulunması gerekir.


İşveren bahse konu bildiriminde;

a) Genel ekonomik, sektörel veya bölgesel kriz ile zorlayıcı sebeplerin işyerine etkilerini ve zorlayıcı sebebin ne olduğunu,

b) İşyerinin unvanını, adresini, varsa toplu iş sözleşmesi tarafı sendikayı ve sosyal güvenlik işyeri sicil numarasını,

c) Varsa iddiasını kanıtlayıcı somut belgeleri

belirtmek zorundadır.


Kısa Çalışma Ödeneği Hesabı

Günlük kısa çalışma ödeneğinin miktarı, 4857 sayılı İş Kanunu’nun 39. maddesine göre uygulanan aylık asgari ücretin brüt tutarının % 150’sini geçmemek üzere, sigortalının son on iki aylık prime esas kazançları dikkate alınarak hesaplanan günlük ortalama brüt kazancının % 60’ı oluyor. Dolayısıyla 2018 yılı için bir aylık kısa çalışma ödeneği 3021,14 TL’yi geçemiyor.

İşçi Çıkarma Yerine Kısa Çalışma Devreye Girmeli

Krizler için öngörülen Kısa Çalışma uygulaması düşen talep ve siparişler nedeniyle zor duruma düşen işyerleri için muhakkak devreye girmeli ve üçerden altı ay süre ile uygulanarak bu tür işyerlerine nefes aldırılmalı. Zira eğer şirketin sorunu döviz borcu kaynaklı olmayıp daralan sipariş ve pazar pazar payı kaynaklı ise Kısa Çalışma uygulaması ile artık iflasın ertelenmesi uygulaması ile birleştirilmiş olan konkordato çaresine başvuranların sayısı da bu şekilde azaltılabilir.

2009’da teğet geçtiği söylenen krizde bile 190.223 işçinin yararlandığı kısa çalışma ödeneğinden 2018 yılında sadece 77 işçinin yararlanmış olması ve dahası geçtiğimiz Ağustos ayında tek bir işçinin bile yararlanmamış olması bir şeylerin ters gittiğini ya da olması gerektiği gibi uygulanmadığını gösteriyor.


(Ali Tezel | 08.10.2018)

Staj ve Çırak Sigortası Emeklilik Açısından Sayılmıyor / Ekrem Sarısu

Soru: 1975 doğumluyum. İlk işe giriş tarihim 1991. Sonra 2001 yılında SSK’lı oldum. SSK’ya 1970 gün prim ödemem var. Sonra 1 Ekim 2008’de Bağkurlu oldum ve 3570 gün prim ödedim. Kaç yaşında emekli olabilirim? ● Hasan İKİZLER

Cevap: Sorunuzdan 1991’deki girişinizin staj veya çırak sigortası olduğu anlaşılıyor. Staj ve çırak sigortasında emeklilik primi ödenmediğinden, emeklilik açısından sigorta başlangıcı sayılmıyor. Bağkur’da emekli olmak için 25 tam yıl (9000 gün) prim ödeme ve 60 yaş şartlarına tabisiniz. 3460 gün daha prim ödeyerek toplam priminizi 9000 güne tamamlamanız şartıyla, 60 yaşınızı dolduracağınız tarihte emekli olabilirsiniz. Ayrıca 5400 günden fazla prim ödemeniz olduğundan bundan sonra prim ödemeseniz de, 62 yaşınızı dolduracağınız tarihte emekli olmanız da mümkün. Bir diğer emeklilik seçeneğiniz de SSK’dan emekli olmanızdır. Son 1260 günü sigortalı bir işte çalışarak SSK’ya ödemek şartıyla, toplam 1460 gün daha prim ödeyerek toplam priminizi 7000 güne tamamlamanız şartıyla, 60 yaşınızı dolduracağınız tarihte SSK’dan emekli olabilirsiniz. Şayet 1991 girişinizde adınıza malullük yaşlılık ve ölüm sigortalarına prim ödemeniz varsa, sigortalı bir işte çalışarak SSK’ya 1260 gün prim ödemeniz şartıyla, girişiniz 23 Mayıs 1991’den önceki bir tarihse 51 yaşınızı, sonraki bir tarihse 52 yaşınızı dolduracağınız tarihte SSK’dan emekli olmanız da mümkün.

ASKERLİK DURUMUNUZA GÖRE 55 VEYA 54 YAŞI DOLDURACAKSINIZ

Soru: 29 Nisan 1973 doğumluyum. İlk işe giriş tarihim 1 Kasım 1995. Bugüne kadar hiç boşluğum yok. Acaba ne zaman emekli olurum? ● Mürsel ŞEKER

Cevap: Emekli olmak için; 25 yıl sigortalılık süresi, 5750 gün prim ödeme ve 55 yaş şartlarına tabisiniz. Prim ödemeniz yeterli olduğundan bundan sonra prim ödemeseniz bile, 55 yaşınızı dolduracağınız 29 Nisan 2028’de emekli olabilirsiniz. Askerliğinizi sigorta başlangıç tarihinden önce yapmış olmalısınız. 520 gün askerlik borçlanmasıyla 54 yaşınızı dolduracağınız tarihte emekli olmanız da mümkün.

SKK EMEKLİ KIZ ÇOCUĞUNA YETİM AYLIĞI BAĞLAMAZ

Soru: 65 yaşında bir SSK emeklisiyim. Evlenmedim. 2004 yılında vefat eden babam da SSK emeklisiydi. Babamın maaşını alabilir miyim? ● Fatma ORAN

Cevap: SSK emekli kız çocuğuna ana veya babasından dolayı yetim aylığı bağlamaz. SSK emeklisi olduğunuzdan maalesef SSK’dan yetim aylığı alamazsınız.

MAYIS 2022’DE EMEKLİ OLABİLİRSİNİZ

Soru: 15 Mayıs 1968 doğumluyum. Sigorta başlangıcım 11 haziran 1993 olup 2353 gün prim ödemem var. 8 Ağustos 2000’den Emekli Sandığı mensubuyum. Emeklilik tarihim nedir? ● Ahmet Uzelli

Cevap: Emekli olmak için; 25 tam yıl fiili hizmet süresi ve 54 yaş şartlarına tabisiniz. Görevinizi 2 Şubat 2019’a kadar sürdürerek hizmet sürenizi 25 tam yıla tamamlamanız şartıyla, 54 yaşınızı dolduracağınız 15 Mayıs 2022’de emekli olabilirsiniz.

(Posta Gazetesi | 08.10.2018)

Eğitim Harcamalarındaki Masraflarınızda Vergi Avantajları ile En Aza İndirme Yolları…

2018-2019 eğitim ve öğretim yılının başlamasına ve ilk zil çalmasına az az bir zaman kaldı. Öğrenci ve velilerin okul alışverişine çıktığı bugünlerde velilerin okul masraflarının da başlaması anlamına geliyor. Masraflar sadece defter, kitap ve kıyafet değil, okul servis ücreti ile bazı özel okullara ve vakıf üniversitelerine yapılan ödemeleri de kapsıyor. Vergi avantajları ile okul yükünüzü az da olsa vergi avantajlarını yazımızda dile getirerek bu yükünüzü  azaltmak isteriz.

Çocukların okul masraflarına tanınan vergi avantajından yararlanabilmek, aşağıdaki kıstaslara göre değişiklik gösteriyor.

  1. Kimin çocuğu olduğuna,
  2. Çocuğun kim oluğuna ve yaşına,
  3. Hangi okulda okuduğuna,
  4. Yapılan harcamaların kime ait olduğu ve türüne,
  5. Çocuğumuzu ülke sınırlarında okuyup, okumadığına
  6. Vergi avantajları

Hemen belirtelim; Vergiden düşme diye bir olay yok. Halk dilinde kullanılan bu deyim yanlış kullanılır. Okul masrafları vergiden değil, üzerinden vergi hesaplanan gelirden düşülebiliyor.
Kimin çocuğu;

Babası ya da annesi memur ya da işçi yani ücretli ise, çocuğun okul masrafları nedeniyle vergi avantajı yok. Bunlar, gelir vergisi beyannamesi vermedikleri için okul masraflarını gelirlerinden düşemiyorlar.
Okul masraflarının gelirden düşülmesi bakımından, yıllık gelir vergisi beyannamesi veren, gerçek kişilere (konfeksiyoncu, bakkal, mobilyacı, lokantacı, inşaatçı, ayakkabıcı, yedek parçacı, avukat, doktor, mimar, kira geliri, kâr payı, temettü beyan edenler gibi kişilere) vergi avantajı var. (Gelir Vergisi Kanunu Md.89/2)

Çocuğun kim olduğuna ve yaşına;

Çocuk ve küçük çocuk deyimi, mükellefle birlikte oturan veya mükellef tarafından bakılan (evlatlar, nafaka verilenler, anne veya babasını kaybetmiş torunlar) 18 yaşını veya tahsilde olup 25 yaşını doldurmamış çocuklar ifade eder. (23.10.2012 tarih ve 2012/7 sayılı gelir vergi kanunu sirküsü)

Hangi okulda okuduğuna;

Çocuğunuz devlet okuluna yada vakıf üniversitesine gidiyorsa, okula yapılan ödeme (örneğin vakıf üniversitesine ödenen 30 bin lira) için vergi avantajı yok. Çocuk, gelir veya kurumlar vergisi mükellefi olan; anaokulu, kreş, ilkokul, lise vb. yere gidiyorsa, vergi avantajından yararlanılıyor.
Harcamaların kime ait olduğu ve türüne;

Gelir veya kurumlar vergisi mükellefi olan; her türlü eğitim ve öğretim kurumlarına, anaokulu, kreş gibi yerlere eğitim amacıyla yapılan ödemeler ile her türlü kitap (ders kitabı, hikaye, roman, bilimsel eser vb) ve kırtasiye harcamaları, okul servisi ve özel öğrenci yurtlarına yapılan ödemeler, beyan edilen gelirden indirilebilir. Bunların tamamı belgelenmesi şarttır. İndirilebilecek eğitim harcamasının; mükellefe, eşine ve 18 yaşını veya tahsilde olup 25 yaşını tamamlamamış çocuklarına ait olması gerekiyor. ‘Eş’ deyimi ise, aralarında yasal evlilik bağı bulunan kişileri ifade eder. (Bkz. 23.10.2012 Tarih ve 2012/7 sayılı Gelir Vergisi Kanunu Sirküleri)

Çocuğun ülke sınırlarında okuyum/okumadığı;

Yurt dışında okuyan çocuklar için (Kıbrıs dahil) vergi avantajı yok. Yani bu okullarda okuyanların kırtasiye, kitap, dergi, servis ücreti ve okul parası dahil hiçbir masrafı, gider olarak indirilemiyor.

Vergi Avantajları;

Her türlü eğitim ve öğretim kurumları, anaokulu, kreş, gibi yerlerde eğitim amacıyla yapılan ödemeler, kitap ve kırtasiye, servis vb masraflar;  Gelir vergisi mükellefleri, yukarıda belirtilen eğitim harcamalarının tamamını, yıllık beyanname ile beyan edecekleri gelirden ‘o gelirin yüzde 10’unu aşmamak koşuluyla’ indirim konusu yapabilirler. Aştığı durumlarda % 10 indirilebiliyor. Örneğin 120 bin TL gelir beyan eden ve çocuğu için 14 bin TL eğitim harcaması yapan bir konfeksiyoncu, bunun 12 bin TL’sini gelirinden indirebilir.

‘Vergi avantajı’ olarak sunulan bu uygulamadan; işçi ve memurların yararlandırılmayışı da bu konuda ciddi bir eksiklik olarak göze çarpıyor..

07.09.2018

Kaynak: www.MuhasebeTR.com

Şirketlerin Yeniden Değerleme Uygulaması İçin Son Gün 30 Eylül 2018

1.Yeniden Değerlemede Kapsam

Kanunda  finansal şirketler ve Türk para birimi dışında başka bir para birimiyle tutmalarına izin verilenler hariç tutulmak üzere, Tam mükellefiyete tabi ve bilanço esasına göre defter tutan gelir ve kurumlar vergisi mükellefleri 25 Mayıs 2018 tarihi itibarıyla aktiflerine kayıtlı bulunan sat-kirala-geri al işlemine veya kira sertifikası ihracına konu edilen taşınmazlar dışındaki taşınmazlarını 30 Eylül 2018 tarihine kadar değerleme yapabileceği belirtilmiştir.

1.1.Yeniden Değerleme Yapabilecek Mükellefler Kimlerdir?

Taşınmazların yeniden değerlemesi uygulamasından faydalanabilecek mükellefler, tam mükellefiyete tabi ve bilanço esasına göre defter tutan:

-Kollektif,

-Adi Komandit,

-Adi Şirketler,

-Ferdi işletme sahibi gelir vergisine tabi mükellefler,

-Kurumlar Vergisine tabi mükellefler.

Yukarıda sayılan mükelleflerin yeniden değerleme yapması zorunlu değildir. Ayrıca, yukarıda sayılan mükellefler isterlerse 25 Mayıs 2018 tarihi itibariyle yasal defter kayıtlarında yer alan taşınmazların tamamı veya bir kısmı için bu uygulamadan 30 Eylül 2018 tarihine kadar yararlanabilirler.

1.2. Yeniden Değerleme Yapamayacak Mükellefler Kimlerdir ?

Taşınmazların yeniden değerlenmesi uygulamasında faydalanamayacak olan mükellefler Tebliğde tek tek sayılmıştır. Buna göre uygulamadan faydalanamayacaklar aşağıdaki gibidir.

-Dar mükellefiyet esasına göre vergilendirilen mükellefler,

-İşletme hesabı ( zirai işletme hesabı dahil ) esasına göre defter tutan mükellefler,

-Serbest meslek kazanç defteri tutan serbest meslek erbabı mükellefler,

-Finans ve bankacılık sektöründe faaliyet gösteren mükellefler,

-Sigorta ve reasürans şirketleri,

-Emeklilik şirketleri ve emeklilik yatırım fonları,

-Münhasıran sürekli olarak işlenmiş altın, gümüş alım-satımı ve imali ile iştigal eden mükellefler,

-Vergi Usul Kanununun 215. maddesi uyarınca kendilerine, kayıtlarını Türk para birimi dışında başka bir para birimiyle tutmalarına izin verilen mükellefler.

1.3. Yeniden Değerlemeye Tabi İktisadi Kıymetler Hangileridir?

Yeniden değerlemeye tabi iktisadi kıymetler 5721 Sayılı Türk Medeni Kanununun[1] 704. maddesinde “Taşınmaz” olarak tanımlanan ve esas niteliği bakımından bir yerden başka bir yere taşınması mümkün olmayan, dolayısıyla yerinde sabit olan mallardır. Türk Medeni Kanununa göre taşınmazlar aşağıdaki gibidir.


– Arazi,

-Tapu kütüğünde ayrı sayfaya kaydedilen bağımsız ve sürekli haklar,

-Kat mülkiyeti kütüğüne kayıtlı bağımsız bölümler.

Sat-kirala-geri al işlemine veya kira sertifikası ihracına konu edilen taşınmazlar ile taşınmazların alım, satım ve inşa işleri ile devamlı olarak uğraşanların bu amaçla aktiflerinde kayıtlı bulunan emtia niteliğindeki kıymetler, bu kapsamda yeniden değerlemeye tabi tutulamayacağı ayrıca Tebliğde belirtilmiştir. Ancak kapsama giren işletmelerin kiralamaya konu ettikleri taşınmazlar emtia niteliğinde bulunmadığından, yeniden değerlemeye tabi tutulabileceği konusuna açıklık getirilmiştir.

Ayrıca Yeniden değerlemeye tabi tutulacak taşınmazların, 213 sayılı Kanun uygulamasında amortismana tabi iktisadi kıymet mahiyetinde olması zorunluluğu bulunmamaktadır. Dolayısıyla müessese hükümlerinden faydalanmak isteyen mükellefler boş ara arsalar için de yeniden değerleme hükümlerinden faydalanabilecektir.

2.Yeniden Değerleme Uygulaması

2.1.Yeniden Değerlemeye Esas Değer Nasıl Hesaplanacak?

Yeniden değerleme, öncelikle taşınmazların ve varsa bu taşınmazlara ait amortismanların V.U.K.’ da yer alan değerleme hükümlerine göre tespit edilen ve yasal defter kayıtlarında 25 Mayıs 2018 tarihi itibariyle yer alan değerler üzerinden yapılacaktır.

Ayrıca yeniden değerleme kapsamına aşağıdaki gider ve kalemler de dahil edilmiştir.

-V.U.K. 272. maddesi uyarınca maliyet bedeline intikal ettirilen giderler,

-163[2] ve 334[3] Sıra Nolu V.U.K. Genel Tebliğleri uyarınca maliyet bedeline dahil edilen kredi faizleri ve kur farkları.

2.2.Yeniden Değerleme Oranı Nasıl Belirlenecek ?

2.2.1. Enflasyon düzeltmesi yapılmış ve 31.12.2004 Tarihinden Önce iktisap edilen taşınmazlar ile bunların amortismanlarının düzeltilmesinde dikkate alınacak yeniden değerleme oranı

Yapılacak yeniden değerleme işleminde, yeniden değerleme oranı olarak, 213 sayılı Kanunun mükerrer 298 inci maddesine göre enflasyon düzeltmesine tabi tutulan;

31.12.2004 tarihli bilançoda yer alan taşınmazlar ve bunların amortismanları için, 25 Mayıs 2018 tarihinden bir önceki aya ilişkin Yİ-ÜFE değerinin, söz konusu bilançonun ait olduğu tarihi takip eden aya ilişkin Yİ-ÜFE değerine bölünmesi ile bulunan oranın, kullanılması gerekmektedir.

Hesap dönemi takvim yılı olan mükellefler için son olarak 2004 takvim yılı itibarıyla enflasyon düzeltmesi yapılmıştır. Bu durumda, hesap dönemi takvim yılı olan mükellefler için 31 Aralık 2004 tarihli bilançolarında yer alan taşınmazlar ve bunların amortismanlarının düzeltilmesinde dikkate alınacak yeniden değerleme oranı hesaplaması aşağıdaki gibi yapılacaktır.

Mayıs 2018’den önceki ay 04 / 2018 Yİ-ÜFE 341,88 2,97727
Aralık 2004’den sonraki ay 01 / 2005 Yİ-ÜFE 114,83


Maliye Bakanlığınca özel hesap dönemi tayin edilen mükellefler açısından ilgili tarihlerin esas alınması suretiyle yeniden değerleme oranı hesaplanacaktır.

2.2.2.Enflasyon düzeltmesi yapılmış ve 31.12.2004 Tarihinden sonra iktisap edilen taşınmazlar ve bunların amortismanlarının düzeltilmesinde dikkate alınacak yeniden değerleme oranı

Enflasyon düzeltmesi yapılan son bilanço tarihinden sonra iktisap edilen taşınmazlar ve bunların amortismanları için, 25 Mayıs 2018 tarihinden bir önceki aya ilişkin Yİ-ÜFE değerinin, taşınmazın iktisap edildiği ayı izleyen aya ilişkin Yİ-ÜFE değerine bölünmesi ile bulunan oranın

25 Mayıs 2018 tarihinden bir önceki ay olan Nisan ayına ilişkin Yİ-ÜFE değerinin (341,88), taşınmazın iktisap edildiği ayı izleyen aya ilişkin Yİ-ÜFE değerine bölünmesi ile bulunan katsayı olacaktır. Bu madde kapsamında yapılacak değerleme işleminde kullanılacak yeniden değerleme oranlarının hesabında dikkate alınacak Yİ-ÜFE endeks değerleri bu Tebliğ ekli listesinde ayrıca yer almaktadır.

Mayıs 2018’den önceki ay 04 / 2018 Yİ-ÜFE
Taşınmaz iktisabından sonraki ay xx / 200x Yİ-ÜFE


2.2.3. G.V.K. 81 inci maddesinde sayılan devir ve tür değiştirme halleri ile K.V.K.’ na göre yapılan devir ve bölünme hallerinde, devrolunan veya bölünen işletmeler/şirketler tarafından iktisap edilen taşınmazlar için dikkate alınacak yeniden değerleme oranı

Devralanlar tarafından yeniden değerlenmesinde kullanılacak yeniden değerleme oranının hesabında söz konusu taşınmazların devir eden, tür değiştiren veya bölünen işletme/şirket tarafından iktisap edildiği tarihin esas alınması gerekmektedir.

2.2.4. Finansal kiralama yoluyla iktisap edilen ve mülkiyeti devredilmiş olan taşınmazlara ait yeniden değerleme oranı

İktisap tarihi olarak, kiracının kullanma hakkını aktifleştirdiği tarih esas alınacaktır. Mülkiyet hakkı devredilmemiş olan taşınmazları kullanma hakları nedeniyle bu yeniden değerleme uygulamasından faydalanılabilmesi mümkün bulunmamaktadır.

2.2.5. V.U.K. 272 nci maddesi uyarınca taşınmazların maliyet bedeline eklenen giderler ile 163 ve 334 Sıra No.lu V.U.K. Genel Tebliğleri uyarınca maliyet bedeline dâhil edilen kredi faizleri ve kur farkları için uygulanacak yeniden değerleme oranı

Maliyet bedeline eklenen giderler ile kredi faizleri ve kur farkları için öncelikle parçalı yeniden değerleme yapılacaktır. Devamında taşınmazın yeniden değerleme sonrası değeri bulunacaktır. Buna göre, taşınmazların 25 Mayıs 2018 tarihi itibarıyla yasal defter kayıtlarında yer alan maliyet bedeline dâhil edilen her bir maliyet unsurunun yeniden değerleme oranı aşağıdaki gibi belirlenecektir.

Mayıs 2018’den önceki ay 04 / 2018 Yİ-ÜFE
İlgili maliyet unsurunun aktifleştirildikten sonraki ay xx / 200x Yİ-ÜFE


Söz konusu taşınmazlara ait amortismanların yeniden değerlenmesinde ise yeniden değerlemeye esas alınan toplam amortisman rakamı içerisinde yer alan her bir maliyet unsuruna tekabül eden amortisman tutarı için ilgili maliyet unsurunun düzeltilmesinde kullanılan oran dikkate alınarak yeniden değerleme yapılacaktır.

2.2.6. En son enflasyon düzeltmesi yapılan bilanço tarihinden sonra inşa edilerek aktifleştirilen binaların yeniden değerlemeye tabi tutulmasında, mükelleflerce bina maliyet bedeline dâhil edilen arsa payı bedeli ile diğer maliyet unsurlarında yeniden değerleme oranı

31 Aralık 2004 tarihinden sonra inşa edilerek aktifleştirilen binaların yeniden değerlemeye tabi tutulmasında, mükelleflerce bina maliyet bedeline dâhil edilen arsa payı bedeli ile diğer maliyet unsurlarında ayrıştırılmak sureti ile yeniden değerleme sonrası tutar hesaplanır.

Buna göre, bu binaların yeniden değerleme sonrası değerlerinin hesaplanması aşağıdaki gibi hesaplanacaktır.

Mayıs 2018’den önceki ay 04 / 2018 Yİ-ÜFE
– Arsa payı için arsanın iktisap tarihinden sonraki ay

– Eğer 31 Aralık 2004 tarihinden önce iktisap edilmiş ise Aralık 2004’den sonraki ay

xx / 200x Yİ-ÜFE


01 / 2005 Yİ-ÜFE


Ayrıca diğer maliyet unsurları için binanın aktifleştirildiği tarihe göre bulunacak yeniden değerleme oranı dikkate alınacaktır. Bu binaların amortismanında kullanılacak yeniden değerleme oranı ise, binanın aktifleştirildiği tarihe göre bulunacaktır. Söz konusu binaların aktifleştirilmesinden sonra 213 sayılı Kanunun 272 nci maddesi uyarınca bina maliyet bedeline eklenen giderler ile 163 ve 334 Sıra No.lu Vergi Usul Kanunu Genel Tebliğleri uyarınca maliyet bedeline dâhil edilen kredi faizleri ve kur farkları için ise sekizinci fıkrada belirtilen şekilde yeniden değerleme sonrası tutarların hesaplanacaktır.

2.3.Yeniden Değerleme Hesaplamaları Nasıl Yapılacak?

Uygulama kapsama giren taşınmazların ve varsa bunlara ait amortismanların, V.U.K.’ ta yer alan değerleme hükümlerine göre tespit edilen ve 25 Mayıs 2018 tarihi itibarıyla yasal defter kayıtlarında yer alan değerlerinin, yeniden değerleme oranı ile çarpılması suretiyle yapılan yeniden değerlemesi yapılmaktadır. Bu işlem sonucunda bilançonun aktifi, pasifinden daha yüksek bir değere ulaşacaktır.

Yeniden değerleme sonucunda ortaya çıkan değer artışını hesaplamada Kanun net değer artışı usulünü benimsemiş olup; net değer artışının hesaplanabilmesi için yeniden değerlemeye esas alınan ve 25 Mayıs 2018 tarihi itibarıyla, yasal defter kayıtlarında yer alan yeniden değerlemeden önceki ve bu değerlerin yeniden değerlemeye tabi tutulmasıyla ulaşılan tutarlar dikkate alınarak hesaplanan net bilanço aktif değerlerinin tespiti gerekmektedir.

Net bilanço aktif değeri          = Taşınmazların bilançonun                                                      aktifine kaydedildikleri değer – Bu taşınmazlar için ayrılmış olup bilançonun pasifinde gösterilen birikmiş amortismanlar


Ayrıca, amortismanların yeniden değerlenmiş tutarlarının belirlenmesinde, amortismanın herhangi bir yılda yapılmamış olması durumunda amortismanlar tam olarak ayrılmış varsayılması gerekmektedir.

Değer artışı          = Taşınmazın yeniden değerlemeden sonraki net bilanço aktif değeri

( kayıtlı değer – amortismanı )


– Taşınmazın yeniden değerlemeden önceki net bilanço aktif değeri

( kayıtlı değer – amortismanı )


Bu şekilde hesaplanarak bulunan değer artışı, yeniden değerlemeye tabi tutulan taşınmazların her birine isabet eden değer artışları ayrıntılı olarak gösterilecek şekilde, bilançonun pasifinde özel bir fon hesabına aktarılacaktır.

Amortismana tabi olan taşınmazların yeniden değerleme sonrasında bulunan değerleri üzerinden amortisman ayrılmaya devam edilecektir.

2.3.Yeniden Değerlemenin Vergilendirilmesi Nasıl Olacak?

Yeniden değerleme neticesinde pasifte özel bir fon hesabında gösterilen değer artışı tutarı üzerinden %5 oranında vergi hesaplanması gerekmektedir.

Hesaplanan vergi yeniden değerleme işleminin yapıldığı tarihi izleyen ayın 25 inci günü akşamına kadar gelir veya kurumlar vergisi yönünden bağlı olunan vergi dairesine beyan edilir ve aynı süre içerisinde ödenmesi gerekmektedir.

Söz konusu beyanname gelir ve kurumlar vergisi beyannamelerini elektronik ortamda vermek zorunda olan mükellefler tarafından 340[4] Sıra Nolu V.U.K. Genel Tebliği ile 346[5] Sıra Nolu V.U.K. Genel Tebliğinde belirtilen usul ve esaslar doğrultusunda elektronik ortamda ilgili vergi dairesine verilmesi gerekmektedir.

Bu zorunluluğa tabi olmayan mükellefler ise örneği bu Tebliğ ekinde yer alan beyanname kullanılmak suretiyle kağıt ortamında ilgili vergi dairesine verilecektir.

Bu vergi; gelir ve kurumlar vergisinden mahsup edilmeyecektir. Ayrıca gelir ve kurumlar vergisi matrahının tespitinde gider olarak da dikkate alınma imkanı yoktur.

Değer artışı üzerinden %5 oranında hesaplanan verginin zamanında beyan edilmemesi veya tahakkuk eden verginin süresinde ödenmemesi halinde yeniden değerleme hakkından yararlanılamayacaktır.

3.Yeniden Değerleme Sonrası Yapılacak İşlemler

3.1. Pasifte Özel Bir Fon Hesabına Aktarım Ve Söz Konusu Fon Hesabının Akıbeti Ne Olacak?

Yeniden değerleme neticesinde hesaplanarak bulunan değer artışı, yeniden değerlemeye tabi tutulan taşınmazların her birine isabet eden değer artışları ayrıntılı olarak gösterilecek şekilde, bilançonun pasifinde özel bir fon hesabına aktarılacaktır.

Pasifte özel bir fon hesabında gösterilen değer artışı tutarının, mükellefler tarafından istenildiğinde sermayeye ilave edilmesi mümkündür. Ancak söz konusu fonun sermayeye ilave edilme dışında herhangi bir şekilde başka bir hesaba nakledilen veya işletmeden çekilen kısmı, bu işlemin yapıldığı dönem kazancı ile ilişkilendirilmeksizin bu dönemde gelir veya kurumlar vergisine tabi tutulacaktır. Şirketin tasfiyesi halinde de bu kapsamda işlem tesis edilecektir.

G.V.K. 81 inci maddesinde sayılan devir ve tür değiştirme halleri ile K.V.K.’ ya göre yapılan devir ve bölünme hallerinde, fon hesabında yer alan tutarlar işletmeden çekilmiş veya başka bir hesaba nakledilmiş sayılmayacaktır.

3.2. Yeniden Değerlemeye Tabi Tutulan Taşınmazların Elden Çıkarılması Durumunda Ne Olacak?

Yeniden değerlemeye tabi tutulan taşınmazların satılması veya herhangi bir şekilde elden çıkarılması halinde, pasifte özel fon hesabında gösterilen değer artışı tutarları, satış kazancına dâhil edilmeyecek, fon hesabı kayıtlarda kalmaya devam edecektir.

3.3. Yeniden Değerleme İşlemi Resmi Kayıtlarında Nasıl Gösterilecek?

Yeniden değerlemeye tabi tutulan taşınmazların her birine isabet eden değer artışları ile bunların hesap şekilleri, envanter defterinin ayrı bir sayfasında müfredatlı olarak gösterilecektir.

İktisadi Kıymetin Cinsi Aktife Giriş Tarihi Amortisman Oranı 25/5/2018 Tarihi İtibariyle Aktife Kayıtlı Değer 25/5/2018 Tarihi İtibariyle Birikmiş Amortisman Tutarı ( Ayrılmış Sayılanlar Dahil Edilir ) Yeniden Değerlemeden Önceki Net Bilanço Aktif Değeri Yeniden Değerleme Oranı İktisadi Kıymetlerin Yeniden Değerlemeden Sonraki Değeri Yeniden Değerlemeden Sonraki Net Bilanço Aktif Değeri Değer Artışı


4.Sonuç

Ülkenin içinde bulunduğu yüksek enflasyon döneminden dolayı, 2004 yılı ve daha önceki yıllarda V.U.K. mükerrer 298. Maddesi uyarında enflasyon düzeltmesi uygulamasından faydalanılmıştı. Yine benzer şekilde Yİ-ÜFE’ ye göre yeniden değerleme imkanı 7144 Sayılı Kanun ile tanınmıştır.

Bu uygulamadan faydalanan mükelleflerin, bilançolarının aktif değeri artacağı için kredibilitesinin yükseleceği muhakkaktır. Ayrıca yeniden değerleme sonucu ortaya çıkan özel fon, sermayeye ilave dışında hiçbir şekilde işletmeden çekilemeyeceği için şirketin sermayesi de güçlenmiş olacaktır.

Yukarıda bahsi geçen olumlu etkilerin karşılığı olarak; hesaplanan ve özel fon hesabına alınan değer artışın % 5 ‘ i oranında vergi ödenmesi gerekecektir.

İşletmelerin taşınmazlarının ve dolayısıyla bilançolarının Yİ-ÜFE oranı ile yeniden değerlemesi mükelleflerin tercihine bırakılmıştır.

NOT: BU MAKALE YMM ENGİN KAYA İLE BİRLİKTE HAZIRLANMIŞTIR.


[1] 08.12.2001 Tarih ve 24607 Sayılı Resmi Gazetede Yayımlanmıştır.

[2] 27.01.1985 Tarih ve 18648 Sayılı Resmi Gazetede Yayımlanmıştır.

[3] 05.05.2004 Tarih ve 25453 Sayılı Resmi Gazetede Yayımlanmıştır.

[4] 30.09.2004 Tarih ve 25599 Sayılı Resmî Gazetede Yayımlanmıştır.

[5] 03.03.2005 Tarih ve 25744 Sayılı Resmî Gazetede Yayımlanmıştır.

07.09.2017

Kaynak: www.MuhasebeTR.com

SGK Genel Yazı: Tecil Faiz Oranı

SGK Genel Yazı: Tecil Faiz Oranı.

Sayı : 70660756-206.16.03-E. 11454900
06/09/2018

Konu : Tecil Faiz Oranı

GENEL YAZI

Sosyal Güvenlik Kurumunca 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanuna Göre Kullanılacak Yetkilerin Usul ve Esasları Hakkında Yönetmeliğin 13 üncü maddesinin dördüncü fıkrasında, Kurumumuzca yapılan tecil ve taksitlendirme işlemlerinde Maliye Bakanlığının belirlediği tecil faizi oranının, beşinci fıkrasında ise tecil faizi oranında değişiklik yapılması halinde bu değişikliğin Resmi Gazetede yayımlandığı tarihten önce tecil edilen alacaklara değişikliğin yapıldığı tarihe kadar eski oranlar, değişiklik tarihinden itibaren ise belirlenen yeni oran üzerinden, tecil faizi oranının yükselmesi hâlinde değişikliğin yayımı tarihinden önce yapılan veya henüz sonuçlandırılmamış taleplere istinaden yapılacak tecillerde ise eski oranlar üzerinden tecil faizi uygulanacağı öngörülmüştür.

6183 sayılı Kanunun 48 inci maddesi uyarınca yapılan tecil ve taksitlendirme işlemlerinde 21/10/2010 tarihli ve 27736 sayılı Resmi Gazetede yayımlanan Maliye Bakanlığının Seri: C Sıra No: 2 Tahsilat Genel Tebliği ile, bu Tebliğin yayımı tarihinden itibaren yıllık %12 olarak belirlenmiş idi.

Bu defa, 6/9/2018 tarihli ve 30527 sayılı Resmi Gazetede yayımlanan Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığının Seri:C Sıra No: 3 Tahsilat Genel Tebliği ile 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanunun 48 inci maddesi kapsamında halen yıllık %12 olarak uygulanmakta olan tecil faizi oranı bu Tebliğin yayımı tarihinden itibaren yıllık %22 olarak yeniden belirlenmiştir.

Bundan böyle, söz konusu Tebliğin yayım tarihi olan 6/9/2018 tarihinden itibaren 6183 sayılı Kanunun 48 ve 48/A maddesi uyarınca yapılacak tecil ve taksitlendirme işlemlerinde yıllık %22 oranında tecil faizi uygulanacaktır.

Ancak, tecil faizi oranındaki değişiklik oranın yükselmesine yönelik olduğundan değişikliğin yürürlüğe girdiği tarihten önce (6/9/2018) yapılan müracaatlara dayanılarak taksitlendirilen Kurum alacakları ile tecil faiz oranında değişiklikten önce taksitlendirilmiş ve taksitlendirme şartlarına uygun olarak ödendiği sürece eski tecil faiz oranının (%12) uygulanması gerekmektedir.

Bilgi edinilmesini ve gereğinin buna göre yapılmasını rica ederim.

Savaş ALIÇ
Genel Müdür V.

(07.09.2018)

YAYINLANAN SON MEVZUATLAR:

  1. SGK Genel Yazı: Tecil Faiz Oranı (07.09.2018)
  2. Türk Parası Kıymetini Koruma Hakkında 32 Sayılı Karara İlişkin Tebliğ (Tebliğ No: 2018-32/45)’De Değişiklik Yapılmasına Dair Tebliğ (No: 2018-32/50) (07.09.2018)
  3. Türk Parası Kıymetini Koruma Hakkında 32 Sayılı Karara İlişkin Tebliğ (Tebliğ No: 2008-32/35)’De Değişiklik Yapılmasına Dair Tebliğ (No: 2018-32/49) (07.09.2018)
  4. Türk Parası Kıymetini Koruma Hakkında 32 Sayılı Karara İlişkin Tebliğ (Tebliğ No: 2008-32/34)’De Değişiklik Yapılmasına Dair Tebliğ (No: 2018-32/47) (07.09.2018)
  5. Kıymetli Maden Standartları Ve Rafinerileri Hakkında Tebliğ (Tebliğ No: 2006/1)’De Değişiklik Yapılmasına Dair Tebliğ (07.09.2018)
  6. Ham Elmas Dış Ticaretinin Düzenlenmesine Ve Denetlenmesine Dair Karara İlişkin Tebliğ (Tebliğ No: 2006/1)’De Değişiklik Yapılmasına Dair Tebliğ (07.09.2018)
  7. TÜRMOB: 7143 Sayılı Kanun’a Göre KDV Artırımında Bulunmuş Olan Mükelleflerin Özel Esaslar Kapsamından Çıkarılmasının Usul ve Esasları Belirlendi (06.09.2018)
  8. SGK’ya Olan Borçların 6183 Sayılı Yasanın 48’inci Maddesine Göre Taksitlendirilmesinde Uygulanan Tecil Faiz Oranı Yıllık %12’den Yıllık %22’ye Yükseltilmiştir (06.09.2018)
  9. Tahsilat Genel Tebliği (Seri: C Sıra No: 3) (06.09.2018)
  10. Katma Değer Vergisi Genel Uygulama Tebliğinde Değişiklik Yapılmasına Dair Tebliğ (Seri No: 20) (06.09.2018)

Kaynak : muhasebetr.com

Emeklinin Zam Hesabı / Faruk Erdem

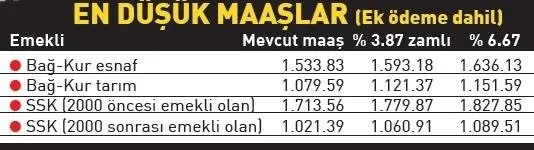
Haziranda Ramazan Bayramı’nda 1000 lira ikramiye alan emekliler temmuzda oluşan 6 aylık enflasyon gereği yüzde 9.17’lik zamma kavuştu. Ağustosta ikinci kez bayram ikramisi alan emekliler şimdi yılın ikinci 6 ayında oluşacak enflasyonla belirlenecek zamları bekliyor. Çünkü yaklaşık 12.3 milyon emeklinin maaşı ocakta yeniden zamlanacak. 2018’in ikinci 6 aylık döneminde gerçekleşen enflasyon SSK ve Bağ-Kur emeklilerinin ocak zammını, memur emeklilerinin de fark alıp almayacağını gösterecek. Ağustosta Tüketici Fiyat Endeksi (TÜFE) yüzde 2.3 arttı. Temmuz-Ağustostaki 2 aylık enflasyon 2.86 çıktı. Buna 4 ayın enflasyon verisi eklenecek ve emeklinin zam oranı belli olacak. Memur ve memur emeklisinin de fark alması için ikinci yarıda enflasyonun yüzde 3.5’i aşması gerekiyor.

İKİ FARKLI TAHMİN VAR
Enflasyon tahminleri de zam oranlarına ilişkin ipuçları veriyor. Merkez Bankası’nın tahminine göre ikinci yarıda enflasyon yüzde 3.87, beklenti anketine göre ise 6.67 olacak. İlk tahmin gerçekleşirse, emekliler yüzde 3.87 artıştan yararlanacak, memur ve memur emeklilerinin ocak zammı yüzde 0.37 enflasyon farkıyla yüzde 4.37’ye ulaşacak. Beklenti anketindeki tahmin çıkarsa emeklilerin maaşındaki artış yüzde 6.67 olacak, memur ve memur emeklilerine ise yüzde 3.17 enflasyon farkıyla yüzde 7.17 zam yansıtılacak. Kesin rakam 3 Ocak’ta belli olacak.

ZAMLAR NASIL BELİRLENİYOR?
SSK VE Bağ-Kur emeklilerinin maaş zamları 6 aylık enflasyon kadar oluyor. Ocak-haziran ve temmuz-aralık arasındaki endeks değişimleri yılda iki kez SSK ve Bağ-Kur emeklilerine zam olarak veriliyor. Memur ve memur emeklileri ise toplu sözleşmede belirlenen oranlarda yılda iki kez zam alıyor. 6 aylık enflasyon bu oranları geçerse fark maaşlara yansıtılıyor..

(Ahaber | 08.09.2018)

Abiniz Askerlik Borçlanması İle Bir Yıl Erken Emekli Olur / Ekrem Sarısu

Soru: 20 Şubat 1974 doğumlu abim, 1994’te polis okulunu bitirdi ve polis memuru olarak göreve başladı. 1995-1997 arasında 18 ay askerlik yaptı. Kendi sisteminde 15 Mart 2020’de maaşlı emekli olabileceği görünüyor. Askerlik borçlanması yapsa, emekli olabilir mi? Askerliğinin ne kadarını borçlanması gerekir. 2 yıllık yüksekokulu bitirdi. ● Kenan SARGÖZ

Cevap: Abinizin göreve başlama tarihi ile askere gidiş ve dönüş tarihlerini, ay ve gün olarak da belirtmemişsiniz. Abiniz; 15 Haziran 1994’te göreve başladığını varsayarsak, emekli olmak için 25 tam yıl fiili hizmet süresi ve 52 yaş şartlarına tabi. Çalışmaya devam ettiği sürece, hak kazanacağı yıpranma süresinin tamamı emekli olacağı yaştan düşülecek. Sistemde de göründüğü gibi 15 Mart 2020 tarihinde emekliliğe hak kazanacaktır. Abiniz askerliğinin tamamını borçlanırsa, emeklilik yaşı 51’e düşer ve 15 Mart 2019 tarihinde emekliliğe hak kazanır. Abinizin göreve başlama ve askere gidiş ve dönüş tarihi ile askerlik sonrası göreve başlama tarihlerini ay ve gün olarak bildirirseniz, daha net bir hesaplama mümkün olacaktır.

GSS PRİMİ ÖDEMENİZ AYLIĞINIZI DÜŞÜRMEZ

Soru: 3 Mart 1971 doğumluyum. SSK başlangıcım 15 Ağustos 1987’de oldu. 6500 gün prim ödemem var. Şimdi SSK’lı olarak çalışmıyorum. Dışarıdan ödeme yapıp sağlıktan faydalansam, ileride emekli maaşımı düşürür mü? Ne zaman emekli olabilirim? ● Cengiz TÜRKMEN

Cevap: Süre ve prim sorununuz olmadığından bundan sonra çalışmasanız da 50 yaşınızı dolduracağınız 3 Mart 2021’de emekli olabilirsiniz. Genel Sağlık Sigortası primi ödeyerek sağlık yardımı almanız, hak ettiğiniz emekli aylığını düşürmez.

1260 GÜN PRİM ÖDEYİP EMEKLİ OLABİLİRSİNİZ

Soru: 1961 doğumluyum. SSK girişim 1980 yılında. 2404 gün primim bulunuyor. 1848 gün de Bağkur’a prim ödemem var. Nasıl emekli olabilirim? ● Şaban ŞİMŞEK

Cevap: SSK’dan emekli olmanız avantajlı. Ancak SSK şartlarıyla emekli olmak için Bağkur’dan sonra SSK’ya en az 1260 gün prim ödemiş olmanız gerekiyor. Süre ve yaş sorununuz olmadığından, sigortalı bir işte çalışarak SSK’ya ödeyeceğiniz primi 1260 güne tamamlayacağınız tarihte emekli olabilirsiniz (hemen başlayıp ara vermeden prim öderseniz Mart 2022 sonunda).

256 GÜN DAHA PRİM ÖDEMELİSİNİZ

Soru: 8 Ağustos 1965 doğumluyum. 3 Mayıs 1991 sigorta başlangıcımla şimdiye kadar askerlik ödememle birlikte toplam 5194 gün primim bulunuyor. Acaba ne zaman emekli olabilirim? ● Üzeyir EREN

Cevap: Sigorta başlangıç tarihinden önce 18 ay askerlik yapmış olmalısınız. Askerlik borçlanması emekli olmak için 25 yıl sigortalılık süresi, 5450 gün prim ödeme ve 51 yaş şartlarına tabi olmanızı sağlar. 256 gün daha prim ödeyerek, toplam priminizi 5450 güne tamamlayacağınız tarihte emekli olabilirsiniz. başlangıcınız

23 MAYIS’TAN ÖNCEYSE 54, SONRAYSA 55 YAŞI DOLDURACAKSINIZ

Soru: 1976 doğumluyum. 1994’te sigortalı oldum. 5457 gün primim var. Ne zaman emekli olurum? ● Sadık KILINÇ

Cevap: 1994’teki başlangıcınız, 23 Mayıs’tan önce ise 218 gün daha prim ödeyerek priminizi 5675 güne tamamlamanız şartıyla, 2030’da 54 yaşınızı dolduracağınız tarihte emekli olabilirsiniz. Başlangıcınız 23 Mayıs’tan sonraki bir tarih ise 293 gün daha prim ödeyerek priminizi 5750 güne tamamlamanız şartıyla, 2031’de 55 yaşınızı dolduracağınız tarihte emekli olabilirsiniz.

ANNENİZİN EMEKLİLİĞİ, ALACAĞI RAPOR ORANINA BAĞLI

Soru: 78 yaşındaki annemin, 1954’ten kalma 1800 gün primi var. Şimdi yaşlılıktan dolayı ayakları kireçlendi ve desteksiz yürüyemiyor. Toplu taşıma araçlarına binemiyor. Başka hastalıkları da var. Annemi emekli edebilir miyiz? Uğraşmaya değer mi? ● Şennur ATAÇ

Cevap: Malulen emekli olmak için 10 yıl sigortalılık süresi, 1800 gün prim ödeme ve en az yüzde 60 oranında işgücü kaybı aranıyor. Annenizin süre ve prim sorunu yok. Şayet yüzde 60 oranında işgücü kaybına uğradığına dair sağlık kurulu raporu alabilir ve bu rapor ile tıbbi eklerini inceleyecek olan Sosyal Güvenlik Kurumu Sağlık Kurulu, annenizin malul olduğuna karar verirse emekli olabilir.

(Posta Gazetesi | 08.09.2018)