Hangi İşlemler Harçlardan İstisnadır?

Cevap: Aşağıda yazılı mevzular harçdan müstesnadır:

a) Değeri 50 Türk Lirasını geçmeyen dava ve takipler, (Ticari senetlere ait takipler hariç)

b) Vasi tayini ve azli, hâkimin reddi talebinin kabulü ve hâkimin istinkafına ait kararlar,

c) Ayda 100 Türk Lirasını geçmeyen nafakalara ait dava ve takipler, “Birden fazla kişiler lehine nafakaya hükmedilmesine dair ilamlarda her kişi lehine hükmedilen miktar müstakil olarak nazara alınır.”

d) İcra ve iflas dairelerinin kusuru yüzünden yanlış yapılmış olan işlemlerin ıslahı ve iptaline dair tetkik mercileri kararlariyle, bu iptal veya ıslah dolayısiyle yeniden yapılacak işlemler,

e) Ticaret sicilinde re’sen yapılan düzeltmeler,

f) İcra tetkik mercilerinin cezaya mütedair kararlariyle bu kararların temyizi işlemleri,

g) İcra ve İflas Kanununun 270’nci maddesine göre yapılacak defter tutma işlemleri,

h) Yetkili makamların isteyecekleri ilam ve sair evrak suretleri,

i) Kamu adına C. Savcıları tarafından hukuk mahkemelerine açılan davalar ve kanun yolu başvuruları ile ceza mahkemelerinden verilen kararlara karşı kanun yolu başvuruları,

Dr. Koray ATEŞ
korayates@muhasebetr.com

(27.04.2023)

Kaynak: www.MuhasebeTR.com

İhracattan Elde Edilen Kazançla Sınırlı Olmak Üzere Kurumlar Vergisi Oranının 1 Puan İndirimli Uygulaması

7351 sayılı Kanunun 15’inci maddesiyle Kurumlar Vergisi Kanunu’nun 32’nci maddesine aşağıdaki yedi, sekiz ve dokuzuncu fıkralar eklenmiştir.

“(7) İhracat yapan kurumların münhasıran ihracattan elde ettikleri kazançlarına kurumlar vergisi oranı 1 puan indirimli uygulanır.

…

(9) Yedinci ve sekizinci fıkralardaki indirimli oranlar, bu madde kapsamındaki diğer indirimler uygulandıktan sonraki kurumlar vergisi oranı üzerine uygulanır.”

1-Uygulamanın Kapsamı ve İndirimden Yararlanacak Mükellefler

Kurumlar vergisi mükellefleri ihracat faaliyetlerinden elde ettikleri kazançlarına kurumlar vergisi oranını 1 puan indirimli uygulayabileceklerdir. İhracat yapan kurumların münhasıran ihracat faaliyetinden elde ettikleri kazançları söz konusu 1 puanlık indirime konu edilebilecektir.

2-Kurumlar Vergisi Oranının 1 Puan İndirimli Uygulanmasının Şartları

İhracat yapan kurumların ihracattan elde ettikleri kazançlarıyla sınırlı olmak üzere kurumlar vergisi oranının 1 puan indirimli uygulanabilmesi için ihracat faaliyetiyle iştigal etmeleri yeterli olacaktır.

3- İhracat Faaliyetlerinden Elde Edilen Kazançlarda Kurumlar Vergisi Oranının 1 Puan İndirimli Uygulanması

İhracat yapan kurumlar gerek mal gerekse hizmet ihraçlarından elde ettikleri kazançlarına münhasır olmak üzere ilgili dönemde geçerli olan kurumlar vergisi oranını 1 puan indirimli uygulayabileceklerdir. Bu madde uygulamasında hizmet ihracı, yurt dışındaki bir müşteri için yapılan ve yurt dışında faydalanılan hizmetleri kapsamaktadır. Ayrıca, karşılıklı olmak şartıyla uluslararası roaming anlaşmaları çerçevesinde yurt dışındaki müşteriler için Türkiye’de verilen roaming hizmetlerinden elde edilen kazançlar da oranın 1 puan indirimli uygulanacağı kazançlar arasında kabul edilecektir.

Mükelleflerin; ihracat faaliyetlerinin yanı sıra diğer faaliyetlerinden elde ettiği kazançlarının da bulunması halinde, ihracattan kaynaklanan ve 1 puan indirim uygulanacak matrah, ihracattan elde edilen kazancın ticari bilanço karına oranlanması suretiyle tespit edilecektir.

Öte yandan, 1 puan indirim uygulanacak kazanç tutarının gerek ihracattan elde edilen kazancı gerekse ilgili dönem safi kurum kazancını aşamayacağı tabiidir.

Dolayısıyla, mükelleflerin ihracat faaliyetinden elde ettiği kazancın ticari bilanço karından fazla olması halinde safi kurum kazancını aşmamak kaydıyla ihracat faaliyetinden elde edilen kazancın tamamına 1 puan indirim uygulanabilecektir.

Ayrıca, bu Kanunun 32’nci maddesinin yedinci fıkrasının uygulamasında yurt dışından satın alınan malların Türkiye’ye girmeksizin başka bir ülkedeki müşteriye satılmak suretiyle ihraç edilmesi halinde de bu faaliyetten elde edilen kazanç için 1 puan indirimden yararlanılabilecektir.  Yurt içinden, serbest bölgeler ile gümrüksüz satış mağazalarında satılmak üzere bu mağazalara yapılan satışlar da ihracat olarak kabul edilecek ve bu faaliyetten elde edilen kazançlara 1 puan indirim uygulanabilecektir.

İndirimli Oran Uygulanacak Matrah = Matrah X (İhracat Faaliyetinden Elde Edilen Kazanç / Ticari Bilanço Karı)

Örnek 1: Aydın ilinde üreticilerden satın aldığı incirleri ihraç eden (B) A.Ş. söz konusu ihracattan 2022 yılında 900.000 TL kazanç elde etmiştir. Bu dönemde herhangi bir indirim ve istisnadan yararlanmayan, zarar mahsubu ve başkaca kazancı olmayan (B) A.Ş.’nin bu kazancına kurumlar vergisi oranı 1 puan indirimli uygulanabilecektir.

Örnek 2: Toptan ve perakende ürün ticareti yapan (C) A.Ş.’nin 2022 yılı faaliyet sonuçlarına ilişkin bilgiler aşağıdaki gibidir.

-Ticari bilanço kârı 2.000.000 TL

-İhracat faaliyetinden elde edilen kazanç 1.200.000 TL

-Diğer kazançlar (1 puan indirim kapsamında olmayan) 800.000 TL

-KKEG 200.000 TL

-Taşınmaz satış kazancı istisnası 100.000 TL

-Kızılay Derneğine yapılan nakdi bağış ve yardımlar 100.000 TL

-Matrah 2.000.000 TL

(C) A.Ş.’nin 2022 yılında ihracat faaliyetinden elde ettiği kazanç nedeniyle 1 puan indirim uygulanacak matrahı aşağıdaki gibi tespit edilecektir.

İndirimli Oran Uygulanacak Matrah = Matrah X (İhracat Faaliyetinden Elde Edilen Kazanç / Ticari Bilanço Karı)

İndirimli Oran Uygulanacak Matrah = 2.000.000 TL X (1.200.000/2.000.000) = 1.200.000 TL

Dolayısıyla, (C) A.Ş. 2.000.000 TL’lik 2022 yılı matrahının 1.200.000 TL’lik kısmına kurumlar vergisi oranını (%23-%1=) %22 olarak uygulayacak, matrahın kalan 800.000 TL’lik kısmına ise genel oran uygulanacaktır.

Örnek 3: İhracat faaliyetinde bulunan (Ç) A.Ş. 2022 yılında bu faaliyetinden 600.000 TL kazanç elde etmiş ancak 1 puan indirim kapsamında olmayan diğer faaliyetleri zararla sonuçlanmıştır. (Ç) A.Ş.’nin 2022 faaliyet sonuçlarına ilişkin bilgiler aşağıdaki gibidir.

-Ticari bilanço kârı 500.000 TL

-İhracat faaliyetinden elde edilen kazanç 600.000 TL

-Diğer zarar 100.000 TL

-KKEG 300.000 TL

-Matrah 800.000 TL

(Ç) A.Ş.’nin 2022 yılında ihracat faaliyetinden elde ettiği kazanç (600.000 TL) mükellefin ticari bilanço karından (500.000 TL) fazla olduğu için safi kurum kazancını aşmamak kaydıyla ihracat faaliyetinden elde edilen kazancın (600.000 TL) tamamına kurumlar vergisi oranı 1 puan indirimli olarak uygulanacaktır.

Örnek 4: İhracat faaliyetinde bulunan (D) A.Ş. 2022 yılında bu faaliyetinden 1.000.000 TL kazanç elde etmiştir. 1 puan indirim kapsamında olmayan faaliyetlerinden ise 50.000 TL zarar doğan (D) A.Ş.’nin geçmiş yıl zararları nedeniyle kurumlar vergisi matrahı 200.000 TL olmuştur. (D) A.Ş.’nin 2022 faaliyet sonuçlarına ilişkin bilgiler aşağıdaki gibidir.

Ticari bilanço kârı 950.000 TL

-İhracat faaliyetinden elde edilen kazanç 1.000.000 TL

-Diğer zarar 50.000 TL

-Geçmiş yıllar zararları 750.000 TL

-Matrah 200.000 TL

(D) A.Ş.’nin 2022 yılında ihracat faaliyetinden elde ettiği kazanç (1.000.000 TL) mükellefin ticari bilanço karından (950.000 TL’den) fazla olsa da bu döneme ilişkin safi kurum kazancı 200.000 TL olduğu için ihracat faaliyetinden elde edilen kazancın ancak safi kurum kazancına (200.000 TL) kadar olan kısmına kurumlar vergisi oranı 1 puan indirimli uygulanabilecektir.

Örnek 5: Türkiye’de telekomünikasyon alanında faaliyette bulunan (E) A.Ş. aynı zamanda yabancı kullanıcıların kendi ülkelerinde almış oldukları mobil hatlarıyla Türkiye’de telefon hizmetinden yararlanabilmeleri için ilgili ülke operatörleriyle yapmış olduğu anlaşmalar kapsamında dolaşım hizmeti sağlamaktadır. Bu kapsamda, 2022 yılında muhtelif ülkelerde mukim telekomünikasyon firmalarının müşterileri tarafından Türkiye’de telefon kullanım (dolaşım/roaming) hizmetinden faydalanılmıştır.

(E) A.Ş.’nin 2022 faaliyet sonuçlarına ilişkin bilgiler aşağıdaki gibidir.

-Ticari bilanço kârı 50.000.000 TL

-İhracat faaliyetinden elde edilen kazanç   5.000.000 TL

(Dolaşım/roaming hizmetinden elde edilen kazanç)

-Diğer kazançlar (1 puan indirim kapsamında olmayan) 45.000.000 TL

-KKEG 2.000.000 TL

-Taşınmaz satış kazancı istisnası 12.000.000 TL

-Matrah 40.000.000 TL

İndirimli Oran Uygulanacak Matrah = Matrah X (İhracat Faaliyetinden Elde Edilen Kazanç / Ticari Bilanço Karı)

İndirimli Oran Uygulanacak Matrah = 40.000.000 TL X (5.000.000/50.000.000) = 4.000.000 TL

Dolayısıyla, (E) A.Ş. 40.000.000 TL’lik 2022 yılı matrahının 4.000.000 TL’lik kısmına kurumlar vergisi oranını (%23-%1=) %22 olarak uygulayacak, matrahın kalan 36.000.000 TL’lik kısmına ise genel oran uygulanacaktır.

6-İhracat ve Üretim Faaliyetlerinden Elde Edilen Kazanç Toplamının Ticari Bilanço Karından Büyük Olması Halinde Kurumlar Vergisi Oranının 1 Puan İndirimli Uygulanması

Sanayi sicil belgesini haiz mükelleflerce üretim faaliyeti ile ihracat faaliyetinden elde edilen ve kurumlar vergisi oranı 1 puan indirimli uygulanacak olan kazancın safi kurum kazancını aşamayacağı tabiidir.  Ancak, zaman zaman mükelleflerin diğer faaliyetlerinden zarar doğması nedeniyle üretim faaliyeti ile ihracat faaliyetinden elde edilen kazanç toplamı ticari bilanço karından fazla olabilmektedir.

Üretim ve ihracattan elde edilen toplam kazancın ticari bilanço karından fazla olması halinde, bu Kanunun 32’nci maddesinin yedinci ve sekizinci fıkraları kapsamında 1 puan indirim uygulanacak matrah, üretim ve ihracat faaliyetinden elde edilen toplam kazancın ayrı ayrı üretim ve ihracattan elde edilen kazanca oranına göre tespit edilecektir. Her halükarda üretim ve ihracattan elde edilen kazanç, safi kurum kazancını aşamayacaktır.

Aynı durum ticari bilanço karının sıfır olmasına rağmen kurumlar vergisi matrahının oluştuğu durumlar için de geçerli olacaktır.

Örnek: Sanayi sicil belgesini haiz (K) A.Ş. muhtelif makineleri üreterek yurt içi piyasalara satışını yapmakta ve (Z) A.Ş.’den satın aldığı mobilyaları da ihraç etmektedir. (K) A.Ş.’nin bu faaliyetlerinin 2022 yılı sonuçlarına ilişkin bilgiler aşağıdaki gibidir.

-Ticari bilanço kârı 2.000.000 TL

-Muhtelif makinelerin satışından elde edilen kazanç 1.500.000 TL

-Mobilya ihracından elde edilen kazanç 1.000.000 TL

-Diğer zararlar 500.000 TL

-KKEG 700.000 TL

-Matrah 2.700.000 TL

(K) A.Ş.’nin 1 puan indirimli matrahın tespitinde dikkate alınacak kazancı (üretimden 1.500.000 TL, ihracattan 1.000.000 TL olmak üzere) 2.500.000 TL’dir.

Bu nedenle, 1 puan indirimli oran uygulanacak matrahın ticari bilanço karına oranı %100 olarak alınacaktır. Ancak, matrah ne kadar yüksek olursa olsun 1 puan indirim uygulanacak matrah 2.500.000 TL’lik bu tutarı aşamayacaktır.

Safi kurum kazancının yani matrahın 2.500.000 TL’lik bu tutardan düşük olması halinde ise 1 puan indirim uygulanacak matrah, safi kurum kazancını yani kurumlar vergisi matrahını aşamayacaktır.

7-Genel Giderlerin Dağılımı

İndirim kapsamında kabul edilen faaliyetler ile bu kapsama girmeyen işlerin birlikte yapılması halinde, indirim uygulanacak kazanca ilişkin hasılat, gider ve maliyet unsurlarının ayrı olarak tespit edilmesi esastır. Söz konusu indirim kapsamında kabul edilen faaliyetlerden elde edilen kazancın, kurumlar vergisi matrahının tespiti açısından, hasılat, maliyet ve gider unsurlarının; ayrı ayrı izlenmesi, diğer faaliyetlerle ilişkilendirilmemesi ve kayıtların da bu ayrımı sağlayacak şekilde tutulması gerekmektedir.

Gider ve maliyet unsurlarının ayrı hesaplarda izlenmek suretiyle tespitinin mümkün olmadığı hallerde ise müşterek genel giderler, indirim kapsamında olan faaliyetler ile indirim kapsamında olmayan faaliyetler arasında uygun bir dağıtım anahtarı tespit edilerek dağıtılabilecektir.

Öte yandan, indirim kapsamındaki faaliyetler ile bu kapsamda değerlendirilmeyen faaliyetlerde müştereken kullanılan tesisat, makine ve ulaştırma vasıtalarına ilişkin amortismanların ise bunların her bir işte kullanıldıkları gün sayısına göre dağıtımının yapılması gerekmektedir. Hangi işte ne kadar süreyle kullanıldığı tespit edilemeyen sabit kıymetlere ilişkin amortismanlar ise müşterek genel giderlerle birlikte dağıtıma tabi tutulacaktır.

8-Münhasıran Üretim veya İhracat Kazançlarına İsabet Eden Kur Farkı ve Diğer Gelirlerin Durumu

Gerek ihracat faaliyeti gerekse üretim faaliyeti kapsamında doğan alacaklara isabet eden kur farkı, faiz ve benzeri gelirler 1 puan indirim uygulanacak kurum kazancı kapsamında değerlendirilirken, bu faaliyetler kapsamındaki alacakların tahsilinden sonra oluşan kur farkı, faiz ve benzeri gelirlerin ise söz konusu indirimden yararlanamayacağı tabiidir.

KAYNAKLAR

20 seri No.lu Kurumlar Vergisi Genel Tebliği

28.04.2023

Kaynak: www.MuhasebeTR.com

Menkul Kıymet İhraç Giderleri Ticari Kazançtan İndirilebilir Mi?

Cevap: İhraç edilen menkul kıymetlere ilişkin tüm giderler hasılattan indirilebilecektir. Bu giderler arasında senetlerin kağıt ve basım giderlerini, mahkeme, noter ve diğer tasdik ve tescil giderlerini, damga vergisini ve ihraç dolayısıyla ödenen sair harç ve resimleri, ihraç dolayısıyla bankalara verilen komisyonları, hisse ve tahvil senetlerinin borsaya kaydı için yapılan giderleri ve bunlara benzer diğer her türlü giderleri saymak mümkündür.

Dr. Koray ATEŞ
korayates@muhasebetr.com

(28.04.2023)

Kaynak: www.MuhasebeTR.com

Karşılık Hesaplarının Finansman Gider Kısıtlamasına Etkisi

Finansman gider kısıtlaması (FGK) 6322 sayılı kanunun 37. maddesiyle yasalaşmış, 25.05.2021 tarih ve 31491 sayılı Resmi Gazetede yayımlanan 18 no.lu KVK. Genel Tebliğinde uygulamaya yönelik açıklamalar yapılmıştı. FGK. 01.01.2021 tarihinden itibaren başlamış ve 01.01.2013 tarihi itibariyle edinilen yabancı kaynaklar için yabancı kaynakların öz kaynakları aşması durumunda uygulanacağı belirtilmişti. FGK olarak hesaplanacak tutar kanunen yasaklanmış fiil nedeniyle katlanılan gider olarak nitelendirilmiştir. (KKEG). Finansman gider kısıtlaması olacak KKEG.’in hesaplanmasında yatırımın maliyetine eklenenler hariç faiz, komisyon, vade farkı, kar payı, kur farkı ve benzeri adlar altında yapılan gider ve maliyet unsurları esas alınacaktır. Kapsama giren kuruluşlar 5520 sayılı Kanunun 11. maddesine göre kredi kuruluşları, finansal kuruluşlar, finansal kiralama, faktoring ve finansman şirketleri dışındaki kurumlar vergisi mükellefleridir.

Aşan kısmın hesaplanması =Yabancı kaynak toplamı – Öz kaynak toplamı

Aşan kısma isabet eden finansman giderinin hesaplanması =

(FGK.’na esas toplam finansman gideri –  Varsa örtülü sermayeye/kazanç veya binek otomobile isabet eden kısım) x (Aşan kısım / Yabancı kaynak toplamı)

Bulunan tutarın Cumhurbaşkanınca kararlaştırılan % 10’luk kısmı kanunen kabul edilmeyen gider (KKEG.) olarak kabul edilecektir.

Finansman gider kısıtlamasına ilişkin olarak 25.06.2021 tarihli yazımda ayrıntılı açıklamalara yer vermiştim. Fakat karşılık niteliğindeki 370-Dönem Karı Vergi ve Diğer Yasal Yükümlülük Karşılıkları, 372-472-Kıdem Tazminatı Karşılığı, 373-Maliyet Giderleri Karşılığı, 381-481- Gider Tahakkukları Karşılığı ve 379-479-Diğer Borç ve Gider Karşılıkları, 380-480-Gelecek Aylara/Yıllara Ait Gelirler gibi hesapların yabancı kaynak olup olmadığı yönünde görüş farklılıkları olabilmektedir. Özellikle Gelecek dönemlere ait Gelir tahakkuklarının borç hesabı olmadığı açıkça görülmektedir. Fakat özü itibariyle pasif karakterli bir hesap olup henüz öz sermaye hesabına dahil olacak yani gelir hesabına alınacak aşamaya gelmediği bilinmektedir. Fiktif kayıt gibi görünse de dönemsellik ve ihtiyatlılık gereği bu kayıtların oluşturulması gereklidir. Oluşan bu tereddütler nedeniyle konu hakkında idare görüşünü açıklamıştır. Vermiş olduğu görüş doğrultusunda karşılık giderlerinin finansal gider kısıtlaması hesaplamasındaki durumunu irdelemeye çalışalım.

Bilindiği üzere kurumlar vergisi hesap döneminde elde edilen safi kazanç üzerinden hesaplanmaktadır. Bu kapsamda GVK.’da bilanço usulüne göre ticari kazanç tespiti ayrıca düzenlenmiştir. Kısaca işletmelerin dönem başı ve dönem sonu öz sermayeleri arasındaki olumlu fark bu kazancı ifade etmektedir. İşletmeye ortaklarca ilave edilen ya da çekilen değerler bu hesaplamada dikkate alınmayarak elimine edilir. Mali karın hesaplanmasında gider hesaplarında yer alan bazı tutarların indirimi kabul edilmemektedir. Ticari kazancın tespitinde dikkate alınan ancak vergi kanunları bakımından dikkate alınmayan bu giderler kanunen kabul edilmeyen gider olarak belirlenmiştir. Böylece şirketlerin faaliyetiyle doğrudan ilgisi olmayan giderlerin önüne geçilerek, finansal yapıları korunmuş olacak ve verginin güvence altına alınması sağlanacaktır. Bu nedenle maliye yaptığı bazı düzenlemelerle işletme kayıtlarında yer alan bazı gider kalemleri için tamamen veya oransal olarak kısıtlama getirmektedir. Finansal gider kısıtlaması da bu maksatla yapılmış bir düzenleme olarak değerlendirilebilir.

Finansal gider kısıtlaması kurumlar vergisi kanununun kabul edilmeyen indirimler başlıklı 11/i. maddesinde düzenlemiştir. Düzenlemede; “kredi kuruluşları, finansal kuruluşlar, finansal kiralama, faktoring ve finansman şirketleri dışında, kullanılan yabancı kaynakları öz kaynaklarını aşan işletmelerde, aşan kısma münhasır olmak üzere, yatırımın maliyetine eklenenler hariç, işletmede kullanılan yabancı kaynaklara ilişkin faiz, komisyon, vade farkı, kar payı, kur farkı ve benzeri adlar altında yapılan gider ve maliyet unsurları toplamının %10’unu aşmamak üzere Cumhurbaşkanınca kararlaştırılan kısmının kanunen kabul edilmeyen gider olarak kabul edileceği.” İfade edilmiştir. Cumhurbaşkanı yetkisini kullanarak 1.1.2021 tarihinden itibaren uygulanmak üzere söz konusu gider ve maliyet unsurlarının %10’unun kurum kazancının tespitinde indiriminin kabul edilmeyeceğini karara bağlamıştır.

Kurumlar vergisi 1. Seri no.lu genel tebliğinin 11.13 finansman gider kısıtlaması bölümünde yatırım maliyetleri dışındakilerle ilgili olarak; ““… yabancı kaynakları öz kaynaklarını aşmış olan kurumlar vergisi mükelleflerinin, aşan kısımla sınırlı olmak üzere, yabancı kaynaklara ilişkin faiz, komisyon, vade farkı, kâr payı, kur farkı ve benzeri adlar altında yapılan gider ve maliyet unsurları toplamının %10’luk kısmı, kurum kazancının tespitinde KKEG olarak dikkate alınacaktır.” İfadeleri yer almaktadır.

Finansman giderlerini genel olarak tanımlayacak olursak; Yabancı kaynağın kullanım süresine bağlı olarak doğan her türlü faiz, komisyon, vade farkı, kar payı, kur farkı, faktoring kuruluşlarına verilen iskonto bedelleri ve benzeri adlar altında yapılmış olan gider ve maliyet unsurlarını kapsamaktadır. Gider kısıtlaması hesabında dikkate alınacak yabancı kaynaklar ise mevzuat gereği kısa vadeli ve uzun vadeli yabancı kaynakların toplamı olarak kabul edilmelidir.

Yabancı kaynaklar içerisinde yer alan Borç ve Gider Karşılığı Hesaplarının Durumu;

Borç ve gider karşılıkları kesinleşmiş borç niteliği taşımamakla birlikte somut bir olay sonucu dönemsellik ve ihtiyatlılık ilkesine göre MSUGT.’ne uygun olarak oluşturulan hesaplardır. Bu hesaplara ilişkin kayıtlar aynı zamanda tek düzen muhasebe sistemine göre meydana gelmektedir. Henüz netlik kazanmamış bir borcun yükümlülük olarak değerlendirilip değerlendirilmeyeceği tartışılabilir. Fakat düzenlemede gördüğümüz üzere borcun niteliği üzerinde durulmamış doğrudan “yabancı kaynak” ifadesi kullanılmıştır. Örneğin halen çalışmaya devam eden işçi için hesaplanan kıdem tazminatına, faturası henüz gelmemiş bir borca karşılık ayrılması olağan muhasebe işlemi olarak kabul edilmelidir. Bu nedenle kanunda ve ilgili tebliğde finansman gider kısıtlaması hesaplamasında hesap ayrımı yapılmadığından doğrudan bilançodaki yabancı kaynak kalemlerinin dikkate alınması uygun olacaktır.

Finansman gider kısıtlaması hesaplanmasında dikkate alınan yukarıda bahsettiğimiz hesaplar pasif karakterleri dolayısı ile kaynak hesapları içinde yer almaktadır. Bu nedenle borç miktarını yükseltmesi nedeniyle karşılık hesaplarının yabancı kaynaklar hesap grubunda yer almasını tartışamayız. Yabancı kaynaklarda yer almasına karşın kesinleşmiş borç olmaması sebebiyle de yükümlülük olarak nitelendirilmesinin yoruma açık olduğu kabul edilmelidir. Bu hususlar göz önüne alınarak hesaplamalarda dikkate alınan tutar yeni bir belirleme yapılıncaya kadar bilançonun pasifinde yer alan kısa ve uzun vadeli yabancı kaynakların toplamı olacaktır. Ayrıca gerek gelir/gider hesapları gerekse cari hesaplarının bir biriyle netleştirilmemesi, daha önce örtülü sermayeye/kazanç veya binek otomobile ait KKEG. olmuş faiz ve kur farkı gibi giderler varsa bunların FGK. hesaplamasında dikkate alınmaması gerekmektedir.

Yabancı kaynaklar içerisinde yer alan karşılık hesaplarını eleştirmekten ziyade finansman gider kısıtlamasına tabi unsurların (faiz, komisyon, vade farkı, kar payı, kur farkı) kaynağı olan ve gerçek ve tüzel kişilerden temin edilen borçların hesaplamalarda kullanılması hakkaniyetli bir yaklaşım olabilir. Ancak düzenlemelerin bu haliyle bütün yabancı kaynakların dikkate alınması ve mevzuata uygun oluşturulan karşılık hesaplarının yabancı kaynakların bir parçası olduğunu kabul etmemiz gerekmektedir. Nitekim maliyenin konu hakkında vermiş olduğu görüşte de bilançonun yabancı kaynaklar kısmında yer alan Kıdem Tazminatı Karşılığı, Maliyet Giderleri Karşılığı, Gider Tahakkukları Karşılığı ve Diğer Borç ve Gider Karşılıkları hesaplarının finansman gider kısıtlaması hesabında yabancı kaynak olarak kabul edilmesi gerektiği ifade edilmiştir.

28.04.2023

Kaynak: www.MuhasebeTR.com

İhracat İşlemlerinde Sorumluluk ve Uygulanacak Müeyyideler

ÖZET                                                       

İhracat bedelinin tahsilinden ve ihracat hesabının yurda getirme süresi içinde (ek süreler dâhil) kapatılmasından ihracatçılar sorumludur.

Türkiye’de yerleşik kişiler tarafından gerçekleştirilen ihracat işlemlerine ilişkin bedeller, ithalatçının ödemesini müteakip doğrudan ve gecikmeksizin ihracata aracılık eden bankaya transfer edilir veya getirilir. Özelliği olan ihracat için Merkez Bankası İhracat Genelgesi’nin 7.maddesindeki ihraç tarihleri ve süreler saklı kalmak kaydıyla, ihraç edilen malın Gümrük Beyannamesinin (GB’nin) 22.hanesinde kayıtlı bedelinin yurda getirilerek, fiili ihraç tarihinden itibaren 180 gün içinde İhracat Bedeli Kabul Belgesinin (İBKB) düzenlenmesi zorunludur. Bedellerin yurda getirilme süresi fiili ihraç tarihinden itibaren 180 günü geçemez. 180 gün azami süre olup bedellerin ithalatçının ödemesini müteakip doğrudan ve gecikmeksizin yurda getirilmesi esastır. İhracat işlemlerine ait sözleşmelerde bedellerin tahsili için fiili ihraç tarihinden itibaren 180 günden fazla vade öngörülmesi durumunda, bedellerin yurda getirilme süresi vade bitiminden itibaren 90 günü geçemez.

Hizmet ihracatı, transit ticaret, Türkiye’de ikamet etmeyenlere özel fatura ile yapılan satış, Türkiye’de ikamet etmeyenlere KDV hesaplanarak yapılan satış, mikro ihracat ve serbest bölge işlem formu kapsamında gerçekleştirilen 5.000- ABD doları veya karşılığı döviz ya da Türk lirasını geçmeyen tutardaki ihracat işlemlerinde bedellerin tamamının, Merkez Bankası İhracat Genelgesi eki “Ek: 3”te yer alan ülkelere yapılan ihracat işlemlerinde ise bedellerin yüzde ellisinin tasarrufu serbesttir.

İhracat Bedeli Kabul Belgesine (İBKB) veya Döviz Alım Belgesine (DAB) bağlanan ihracat bedellerinin % 40 ‘ı İBKB’yi veya DAB’ı düzenleyen bankaya satılır.

Anahtar kelimeler: İhracat işlemlerinde sorumluluk, Hesabın kapatılması, Mücbir sebep, Terkin, müeyyide,  …

GİRİŞ   

İthalatçı tarafından düzenlenen bono ve/veya ihracatçı tarafından düzenlenerek ithalatçı tarafından kabul edilen poliçe bedelleri, bedelin yurt dışından tahsil edildiğinin tevsiki kaydıyla, ihracat hesabının kapatılmasında kullanılabilir.

Fiili ihraçtan sonra ihracat fiyatında lehte değişiklik yapılması halinde ihracatçının talebine ve fiyat değişikliğine ilişkin faturanın ibrazı üzerine fark tutarın ihracat bedeli olarak kabulü yapılabilir.

Alıcısı tarafından kabul edilmeyen malların yurda getirilmeden başka bir firmaya satışına ilişkin talepler İhracat Yönetmeliğinin 14.maddesi hükümleri çerçevesinde sonuçlandırılır. İlgili gümrük idarelerince GB’ye gerekli değişiklikler işlenir ve yenilenen GB yeni fatura tarihi de belirtilmek suretiyle ihracat hesabının takibinin yapılmasını teminen aracı bankaya bildirilir.

İhracat bedelinin mahsuben ödemede kullanılabilmesi için mahsup talebinin bedel getirme süreleri içinde veya Merkez Bankası İhracat Genelgesinin 27.maddesi uyarınca verilen ek süreler ya da 29.maddesi uyarınca gönderilen ihtarname süresi içerisinde yapılması gerekir. İthalat bedellerinin ihracat bedelinden mahsup işleminde kullanılabilmesi için ithalat konusu malların serbest dolaşıma giriş tarihi ile ihraç konusu malların fiili ihraç tarihi arasında azami 180 gün olması gerekir.

Merkez Bankası İhracat Genelgesinin 4.maddenin dördüncü fıkrasındaki süreler ile özelliği olan ihracat için İhracat Genelgesinin 7.maddesindeki ihraç tarihleri ve süreler saklı kalmak kaydıyla, ihracat bedeli dövizlerin (avans dahil) fiili ihraç tarihinden itibaren 180 gün içinde yurda getirilmesi ve İBKB düzenlenmesi halinde ihracat hesabı aracı banka nezdinde kapatılır. Peşin ödeme ve başka bir ödeme şeklinin peşin ödeme ile birlikte beyan edildiği durumlarda, peşin bedel dâhil ihracat bedelinin fiili ihraç tarihinden itibaren 180 gün içinde yurda getirilmesi halinde ihracat hesabı kapatılır.

1- İhracat İşlemlerinde Sorumluluk:

(1) İhracat bedelinin tahsilinden ve ihracat hesabının yurda getirme süresi içinde (ek süreler dâhil) kapatılmasından ihracatçılar sorumludur. İhracat bedelinin faktoring şirketinin yurt içi kaynaklarından ödendiği faktoring işlemlerinde faktoring şirketi sorumludur.

(2) Alacak hakkının satın alınması suretiyle ticari riskin bankalar veya faktoring şirketlerince üstlenilmesi durumunda, ihracat bedelinin yurda getirilmesi ile ilgili sorumluları belirlemeye Hazine ve Maliye Bakanlığı yetkilidir.

(3) İhracata aracılık eden bankalar, bilgisi dâhilinde olan beyannamelerle ilgili ihracat bedellerinin yurda getirilmesini ve kabulünü izlemekle, ilgili indirim ve mahsup işlemlerini gerçekleştirmekle yükümlüdürler

2- İhracat Bedellerinin Türkiye’ye Getirilmesi

1) Türkiye’de yerleşik kişiler ve firmalar tarafından gerçekleştirilen ihracat işlemlerine ilişkin bedeller, ithalatçının ödemesini müteakip doğrudan ve gecikmeksizin ihracata aracılık eden bankaya transfer edilir veya getirilir. Özelliği olan ihracat için Merkez Bankası İhracat Genelgesi’nin 7.maddesindeki ihraç tarihleri ve süreler saklı kalmak kaydıyla, ihraç edilen malın Gümrük Beyannamesinin (GB’nin) 22.hanesinde kayıtlı bedelinin yurda getirilerek, fiili ihraç tarihinden itibaren 180 gün içinde İhracat Bedeli Kabul Belgesinin (İBKB) düzenlenmesi zorunludur. Bedellerin yurda getirilme süresi fiili ihraç tarihinden itibaren 180 günü geçemez. 180 gün azami süre olup bedellerin ithalatçının ödemesini müteakip doğrudan ve gecikmeksizin yurda getirilmesi esastır. İhracat işlemlerine ait sözleşmelerde bedellerin tahsili için fiili ihraç tarihinden itibaren 180 günden fazla vade öngörülmesi durumunda, bedellerin yurda getirilme süresi vade bitiminden itibaren 90 günü geçemez. Öngörülen vadenin tespiti için ihracatçının yazılı beyanıyla birlikte vade içeren sözleşmenin ya da vadeyi tevsik niteliğini haiz proforma fatura veya poliçenin aracı bankaya ibrazı zorunludur.

2) İhracat bedellerinin tahsili, satış sözleşmesinde belirlenen kurallar ve uluslararası ticari uygulamalar çerçevesinde firmaların yazılı beyanına istinaden aşağıdaki ödeme şekillerinden birine göre yurda getirilebilir; a) Akreditifli Ödeme, b) Vesaik Mukabili Ödeme, c) Mal Mukabili Ödeme, d) Kabul Kredili Akreditifli Ödeme, e) Kabul Kredili Vesaik Mukabili Ödeme, f) Kabul Kredili Mal Mukabili Ödeme, g) Peşin Ödeme, şekillerine göre gerçekleştirilir.

3) İhracat bedellerinin beyan edilen Türk parası veya döviz üzerinden yurda getirilmesi esastır. Ancak, döviz üzerinden yapılacağı beyan edilen ihracat karşılığında farklı bir döviz cinsinin veya Türk parası üzerinden yapılacağı beyan edilen ihracat karşılığında döviz getirilmesi mümkündür.

4) İhracat bedelinin yolcu beraberinde efektif olarak yurda getirilmesi halinde gümrük idarelerine beyan edilmesi zorunludur.

5) Serbest bölgelere yapılan ihracat işlemleri 2018-32/48 sayılı Tebliğ hükümleri kapsamındadır.

6) Özelliği olan ihracat işlemlerine ilişkin olarak Merkez Bankası İhracat Genelgesinin 7.maddesinde belirtilen süreler uygulanır.

7) Yurt içinde serbest dolaşımda bulunan malların gümrüksüz satış mağazalarında satılmak üzere bu mağazalara veya söz konusu mağazaların depolarına antrepo rejimi kapsamında antrepo beyannamesi ile alındığı işlemler için 2018-32/48 sayılı Tebliğ’in 3.maddesinin birinci fıkrası uygulanmaz.

8) Ek:2’de yer alan ülkelere yapılan ihracat işlemleriyle ilgili olarak 2018-32/48 sayılı Tebliğ’in 3.maddesinin birinci fıkrası [2018-32/48 sayılı Tebliğ’in 3 üncü maddesinin birinci fıkrası: Türkiye’de yerleşik kişiler tarafından gerçekleştirilen ihracat işlemlerine ilişkin bedeller, ithalatçının ödemesini müteakip doğrudan ve gecikmeksizin ihracata aracılık eden bankaya transfer edilir veya getirilir. Bedellerin yurda getirilme süresi fiili ihraç tarihinden itibaren 180 günü geçemez.] uygulanmaz.

9) Gümrük Beyannamesi (GB) bilgilerinin İhracat Bedeli Kabul Belgesi (İBKB)’ye eklenmesi suretiyle, birden fazla GB için tek İBKB düzenlenmesi mümkündür.

10) Türk Silahlı Kuvvetlerini Güçlendirme Vakfı şirketleri tarafından yapılan ihracat işlemlerinde 2018-32/48 sayılı Tebliğ’in 3.maddesinin birinci fıkrası uygulanmaz (TC. Merkez Bankası İhracat Genelgesinin 4.Maddesi).

11) İhracat bedelinin, Türkiye’deki bankalarca yurt dışındaki bankalar ile gerçek veya tüzel kişilere açılan kredilerden karşılanması mümkündür.

12) Türk Silahlı Kuvvetlerini Güçlendirme Vakfı şirketleri tarafından yapılan ihracat işlemlerinde 2018-32/48 sayılı Tebliğ’in 3.maddesinin birinci fıkrası uygulanmaz.

13) İhracat bedelleri 6493 sayılı Ödeme ve Menkul Kıymet Mutabakat Sistemleri, Ödeme Hizmetleri ve Elektronik Para Kuruluşları Hakkında Kanunun 13.maddesinde belirtilen ödeme hizmeti sağlayıcıları aracılığıyla da yurda getirilebilir.

14) Yabancı taşıtlar ile yabancı ülkelere sefer yapan yerli taşıtlara ihracat rejimine göre verilen yağ, yakıt, temizlik maddeleri ve kumanyaya ilişkin mal bedellerinin, Türkiye’de yerleşik alıcı firmalar tarafından yurt içinden yapılan havalelerle ödenmesi halinde bu ödemenin ihracat bedeli olarak kabulü mümkündür.

15) İhracat bedellerinin bankacılık sistemiyle doğrudan ülkemize transferinin mümkün olmadığı ülkeler Bakanlıkça belirlenir.

16) İhracat bedellerinin getirme süresinin hesaplanmasında; a- Sürenin gün olarak belirtildiği hallerde süre hesaplaması, işlemin yapıldığı tarihi takip eden günden başlar ve son günün çalışma saati sonunda biter. Ancak hesaplanan sürenin son günü resmi tatile rastlarsa süre, izleyen ilk iş günü çalışma saati sonunda biter.

b- Sürenin ay olarak belirtildiği hallerde, sürenin bitimi, izleyen ayların işlem tarihindeki gününün çalışma saati sonudur. O ayda işlem tarihine tekabül eden bir gün bulunmuyor ise, sürenin bitimi ayın son günüdür

Not: İhracat Bedellerinin Türkiye’ye Getirilmesi Hakkında Daha Geniş Bilgi Edinmek İsteyenler, 01.02.2023 Tarihinde “Muhasebetr.Com” Sitesinde Yayımlanan “İHRACAT BEDELLERİNİN TÜRKİYE’YE GETİRİLMESİ” Başlıklı Makalemize Müracaat Edebilirler.

3- İhracat Bedellerine İlişkin Çeşitli Hususlar:

1) İthalatçı tarafından düzenlenen bono ve/veya ihracatçı tarafından düzenlenerek ithalatçı tarafından kabul edilen poliçe bedelleri, bedelin yurt dışından tahsil edildiğinin tevsiki kaydıyla, ihracat hesabının kapatılmasında kullanılabilir.

2) İmalatçı ya da tedarikçi tarafından yazılı olarak talep edilmesi durumunda imalatçı ve/veya tedarikçi adına gelen dövizin kabulü yapılarak ihracat bedeli imalatçı ve/veya tedarikçi firmalara ödenirken İBKB aracı ihracatçı adına da düzenlenebilir.

3) Aracı ihracatçı tarafından gerçekleştirilen ihracata ilişkin bedelin imalatçı ve/veya tedarikçiye döviz olarak temlikinden sonra tahsil edilmesi halinde, imalatçı veya tedarikçi tarafından söz konusu bedelin ihracat bedeli olarak kabulünün yapılmasının talep edilmesi durumunda bu dövizlerin ihracat bedeli açıklaması ile imalatçı ve/veya tedarikçi firma adına kabulü yapılabilir. İmalatçı ve/veya tedarikçi firma adına kabulü yapılan tutarlarla ilgili olarak aracı bankaya aracı ihracatçı tarafından yazılı olarak bildirimde bulunulur.

4) Yurt dışı fuarlarda teşhir edilmek üzere ATA karnesi ile geçici ihracı yapılan ancak fuarda kesin satışı gerçekleştirilen mallara ilişkin fatura tutarının, ihracat bedeli olarak kabulünün yapılması mümkündür.

Not: ATA Karnesi Hakkında Daha Geniş Bilgi Edinmek İsteyenler, 12.05.2020 Tarihinde İstanbul Gümrük Müşavirleri Derneği “www.igmd.org.tr” Sitesinde, 07.05.2020 tarihinde “Muhasebetr.Com” Sitesinde Yayınlanan “ATA Karnesi ve Fonksiyonları” Başlıklı Makalemize Müracaat Edebilirler.

4- İhracat Fiyatının Değişmesi:

(1) Fiili ihraçtan sonra ihracat fiyatında lehte değişiklik yapılması halinde ihracatçının talebine ve fiyat değişikliğine ilişkin faturanın ibrazı üzerine fark tutarın ihracat bedeli olarak kabulü yapılabilir.

(2) Fiili ihraçtan sonra ihracat fiyatında aleyhte değişiklik yapılması halinde ihracatçının yazılı beyanı ve fiyat değişikliğine ilişkin faturanın ibrazı üzerine GB’nin 22.hanesinde belirtilen tutar ile fiyat değişikliğine ilişkin faturada belirtilen tutar arasındaki fark hesap kapatma işlemlerinde dikkate alınmaz.  

5- Fiili İhraçtan Sonra Alıcısı Tarafından Kabul Edilmeyen Mallar:

1) Alıcısı tarafından kabul edilmeyen malların yurda getirilmeden başka bir firmaya satışına ilişkin talepler İhracat Yönetmeliğinin 14.maddesi hükümleri çerçevesinde sonuçlandırılır.

2) İlgili gümrük idarelerince GB’ye gerekli değişiklikler işlenir ve yenilenen GB yeni fatura tarihi de belirtilmek suretiyle ihracat hesabının takibinin yapılmasını teminen aracı bankaya bildirilir.

3) Bu işlemle ilgili bedel getirme süresinin tespitinde yeni fatura tarihi esas alınır.

6- İndirim ve Mahsup İşlemleri:

(1) 2018-32/48 sayılı Tebliğ’in 7.maddesinin birinci ve ikinci fıkralarında belirtilen indirim ve mahsup işlemleri aracı bankalarca sonuçlandırılır.

(2) Aynı maddenin birinci ve ikinci fıkralarında yer alan giderlerin ihracat bedelinden indirilmesi veya mahsup edilmesi sebebiyle ihracat bedelinin bu giderler kadar eksik gönderilmesi halinde bu durum aracı bankaya belgelendirilir. Düzenlenen İBKB üzerine söz konusu giderlerin türü ve tutarıyla ilgili not konulur.

(3) İhracat bedelinin mahsuben ödemede kullanılabilmesi için mahsup talebinin bedel getirme süreleri içinde veya Merkez Bankası İhracat Genelgesinin 27.maddesi uyarınca verilen ek süreler ya da 29.maddesi uyarınca gönderilen ihtarname süresi içerisinde yapılması gerekir.

(4) İthalat bedellerinin ihracat bedelinden mahsup işleminde kullanılabilmesi için ithalat konusu malların serbest dolaşıma giriş tarihi ile ihraç konusu malların fiili ihraç tarihi arasında azami 180 gün olması gerekir. Ancak, bu maddenin yedinci fıkrasında belirtilen Dahilde İşleme Rejimi kapsamında ihraç edilecek bir ürün için ihracat öncesi yapılan ithalatta, ithal edilen malların serbest dolaşıma giriş tarihi ile ihraç konusu malların fiili ihraç tarihi arasında 180 günden fazla süre bulunması halinde dahilde işlem izni için (Dahilde İşleme İzin Belgesi, Dahilde İşleme İzni) Ticaret Bakanlığınca verilen sürenin (söz konusu sürenin ilgili mevzuat hükümlerince uzatılması halinde verilen ek süre de dahil olacak şekilde) mahsup işlemlerinin yapılmasında ihraç ve ithal arasındaki azami süre olarak dikkate alınması mümkündür.

(5) Gemi ve uçak alımı için yurt dışından sağlanan kredilerin ihracat bedeli dövizlerle mahsuben ödenmesinde; ihracat bedelinin, kredinin teminatı olan ipoteğin çözülerek kredinin ödenmesi sebebiyle muhabir hesaplarına alacak verilemediği hallerde, kredi kullandıran yurt dışındaki kuruluşun kredi borcunun ödendiğine dair yazılı beyanı ile ipoteğin terkin edildiğini gösteren sicil kaydının bedel getirme süreleri içinde ihracata aracılık eden bankaya ibrazı kaydıyla ihracat hesabı yazılı beyanda belirtilen tutar kadar kapatılır.

(6) Dış ticaret mevzuatı hükümleri çerçevesinde gerçekleştirilen mal ihraç ve ithalinde ihraç bedellerinin yurda getirilme süresi içinde veya bu Genelgenin 27.maddesi uyarınca verilen ek süreler ya da 29.maddesi uyarınca gönderilen ihtarname süresi içerisinde kalınması kaydıyla, ilgili GB’lerin birer örneği/GB bilgilerinin bankalara ibrazı durumunda mal ihraç ve ithal bedellerinin bankalarca mahsubu mümkündür. Ancak, mahsup sonrası kalan tutar için bu Genelgenin 8.maddesinin birinci fıkrası hükmü uygulanır.

(7) Dâhilde İşleme Rejimi kapsamında yurt dışından geçici olarak ithal edilen ve işçilik uygulanarak ihraç edilen mallara ilişkin işlemlerde ihraç bedellerinin yurda getirilme süresi içinde kalınması kaydıyla, ilgili GB’lerin birer örneğinin/GB bilgilerinin bankalara ibrazı durumunda mal ihraç ve ithal bedellerinin yurda getirilmesine gerek kalmadan bankalarca mahsubu mümkündür. Ancak mahsup sonrası kalan tutar için bu Genelgenin 8 inci maddesinin birinci fıkrası hükmü uygulanır.

(8) Mahsuben ödemede kullanılacak döviz cinsi ile mahsuben ödenecek (transfer edilecek) gidere ilişkin döviz cinsinin farklı olması halinde mahsuben ödenecek azami tutar mahsup tarihindeki Merkez Bankası çapraz kurları esas alınmak suretiyle tespit edilir.

(9) Aracı ihracatçı vasıtasıyla yapılan ihracatta, ihracat bedeli, ihracatçının onayı ile imalatçının veya tedarikçinin bu maddede sayılan bütün döviz giderlerinin mahsuben ödenmesinde kullanılabilir.

(10) Aynı GB’de kayıtlı imalatçı/tedarikçi firma ile ihracatçı firmanın grup firması olması durumunda, ihraç bedellerinin yurda getirilme süresi içinde kalınması ve ihracatçının yazılı onayının alınması kaydıyla, ihracat bedeli imalatçı/tedarikçi firmanın yaptığı ithalata ilişkin bedellerin mahsuben ödenmesinde kullanılabilir.

(11) Yurt dışından emtia kredisi kullanan ihracatçıların bankalara teminat olarak verdikleri stoklarının ihracatında, ihraç bedellerinin yurda getirilme süresi içinde kalınması ve ilgili kredi sözleşmesinin ve kredi ödemesini tevsik edici belgelerin bankalara ibrazı kaydıyla, ihracat bedellerinin söz konusu emtia kredisi ödemeleri ile mahsup edilmesi durumunda, mahsup edilen tutarların yurda getirilmesi zorunlu değildir. Ancak mahsup sonrası kalan tutar için bu Genelgenin 8 inci maddesinin birinci fıkrası hükmü uygulanır.

(12) İhracatçılar tarafından yurt dışındaki iştiraklerine gerçekleştirilen ihracata ilişkin bedellerin ihracatçının aynı iştirakine söz konusu ihracatın fiili ihraç tarihinden sonra sermaye olarak ilave edilecek tutar ile mahsubunda, ihracat bedellerinin yurda getirilme süresi içinde kalınması ve

• İthalatçının ihracatçının iştiraki olduğuna ilişkin ilgili ticaret sicil kayıtlarının,

• İthalatçının bahse konu ihracat bedellerinin sermayeye eklendiğine/ekleneceğine ilişkin sermaye artırım tutarını içeren yazılı beyanının,

• Sermaye artırımının henüz gerçekleştirilmemiş olması halinde ithalatçı firmanın yönetim kurulunun sermaye artırımı kararının,

• Sermaye artırımının gerçekleştirilmiş olması halinde ise sermaye artırımına ilişkin tescil belgesinin,

İbraz edilmesi kaydıyla, ihracat bedelinin mahsup edilen kısmının yurda getirilmesi zorunlu değildir. …

(13) Gemi ihracatına ilişkin gemi yapım sözleşmesinin ifası kapsamında ve söz konusu sözleşme süresi içerisinde ilgili ithalatın gemi yapımı için gerçekleştirildiğinin satış sözleşme, kesin veya proforma fatura, GB örneği/GB bilgileri, banka hesap özeti gibi belgelerle aracı bankaya tevsik edilmesi ve ihracatçıdan söz konusu ithalat bedellerinin başka bir ihracat bedelinin mahsubunda kullanılmadığına ve kullanılmayacağına ilişkin yazılı beyan alınması koşuluyla söz konusu ithalat bedellerinin gemi ihracatına ilişkin bedellerden mahsubu mümkündür.

(14) Kıymetli madenler aracı kuruluşları tarafından aracılık edilen işlenmemiş kıymetli madenler ithalinde;

a) İthalata ilişkin GB’de ihracatçının ve/veya ilgili ihracata ilişkin GB tarih ve sayı bilgilerine yer verilmesi,

b) İthalatın ödeme şeklinin “bedelsiz” olarak Gümrük İdarelerine beyan edilmesi,

c) İlgili ihracat işleminin GB bilgilerini, yapılan ithalatın standart işlenmemiş altın türünden karşılığını ve bunun Borsa İstanbul A. Ş.’nin Kıymetli Madenler ve Kıymetli Taşlar Piyasasında gerçekleşen fiili ithal tarihindeki günlük ortalama fiyat ile hesaplanan döviz cinsinden karşılığını içeren ve Borsa İstanbul A. Ş. tarafından onaylanan yazılı beyanın kıymetli madenler aracı kuruluşunca sunulması,

ç) Kıymetli madenler aracı kuruluşu ile ilgili ihracatçı arasında düzenlenmiş olan aracılık sözleşmesinin bir örneğinin sunulması,

d) Söz konusu ithalata ilişkin tutarların başka bir ihracat bedelinin mahsubunda kullanılmadığına ve kullanılmayacağına ilişkin yazılı beyanın sunulması,

Koşuluyla söz konusu ithalata ilişkin kıymetli madenler aracı kuruluşu tarafından bildirilen tutarların ihracat bedelinden Bankalarca mahsubu mümkün olup mahsup edilen tutarların yurda getirilmesi zorunlu değildir.

7- İhracat Hesabının Kapatılması, İhbar ve Ek Süre:

1) Merkez Bankası İhracat Genelgesinin 4.maddenin dördüncü fıkrasındaki süreler ile özelliği olan ihracat için İhracat Genelgesinin 7.maddesindeki ihraç tarihleri ve süreler saklı kalmak kaydıyla, ihracat bedeli dövizlerin (avans dahil) fiili ihraç tarihinden itibaren 180 gün içinde yurda getirilmesi ve İBKB düzenlenmesi halinde ihracat hesabı aracı banka nezdinde kapatılır.

2) Peşin ödeme ve başka bir ödeme şeklinin peşin ödeme ile birlikte beyan edildiği durumlarda, peşin bedel dâhil ihracat bedelinin fiili ihraç tarihinden itibaren 180 gün içinde yurda getirilmesi halinde ihracat hesabı kapatılır.

3) Süresi içinde kapatılmayan ihracat hesapları, aracı bankalarca 5 iş günü içinde yazılı olarak ilgili Vergi Dairesi Başkanlığına veya Vergi Dairesi Müdürlüğüne ihbar edilir. İhracat bedeli kabulünün ihbardan sonra yapıldığı işlemlerde ihracat hesabının kapatılmasına ilişkin talepler doğrudan ilgili Vergi Dairesi Başkanlığına veya Vergi Dairesi Müdürlüğüne yapılır.

4) İlgili Vergi Dairesi Başkanlığınca veya Vergi Dairesi Müdürlüğünce, ihbarı müteakip 10 iş günü içinde ilgililere hesapların kapatılmasını teminen 90 gün süreli ihtarname gönderilir. Bu süre içinde hesapların kapatılması veya 9.maddede belirtilen mücbir sebep hallerinin ya da haklı durumun belgelenmesi gereklidir.

5) Mücbir sebeplerin varlığı halinde, mücbir sebebin devamı müddetince altışar aylık dönemler itibarıyla ilgili Vergi Dairesi Başkanlığınca veya Vergi Dairesi Müdürlüğünce ek süre verilir.

6) Mücbir sebep halleri dışında kalan haklı durumların varlığı halinde, hesapların kapatılmasına ilişkin altı aya kadar olan ek süre talepleri, firmaların haklı durumu belirten yazılı beyanına istinaden üçer aylık devreler halinde ilgili Vergi Dairesi Başkanlığınca veya Vergi Dairesi Müdürlüğünce, altı aylık süreden sonraki ek süre talepleri Hazine ve Maliye Bakanlığı tarafından incelenip sonuçlandırılır.

7) Mücbir sebeplerin varlığı nedeniyle Vergi Dairesi Başkanlığınca veya Vergi Dairesi Müdürlüğünce verilen 24 aylık ek sürenin sonunda mücbir sebebin devamının belgelenmesi halinde açık ihracat hesabının kapatılmasına ilişkin talepler Hazine ve Maliye Bakanlığı tarafından incelenip sonuçlandırılır.

8) Uluslararası yaptırımlar çerçevesinde bankaların kabul etmediği ihracat bedellerine ilişkin İBKB düzenlememesi sebebiyle açık kalan ihracat hesapları ihtarname süresi içinde söz konusu hususun yer aldığı banka yazısının ibrazı üzerine ilgili Vergi Dairesi Başkanlığınca veya Vergi Dairesi Müdürlüğünce kapatılır.

9) Türk Eximbank ve Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumundan ihracat kredi sigortası konusunda faaliyet göstermek üzere lisans almış sigorta şirketlerince ihracat kredi sigortası kapsamına alınan ihracat bedelinin süresi içinde tahsil edilememesi sebebiyle kapatılamayan ihracat hesapları, anılan banka veya söz konusu sigorta şirketlerince ihraç bedelinin ilgiliye ödendiğinin tevsiki kaydıyla bankalar tarafından terkin edilerek veya ihtarname süresi ile ek süreler içinde kalınması koşuluyla Vergi Daireleri tarafından kapatılır.

10) Yürürlükteki İhracat Rejimi ve Finansal Kiralama (leasing) Mevzuatı çerçevesinde kiralama yoluyla yapılan ihracatta; sözleşme sürelerinin 180 günden fazla olması ve 180 gün sonunda sözleşmenin vadesi gelmemiş borçları da içermesi, aylık kira ücreti toplamının 15.000,- ABD Doları veya karşılığı döviz ya da Türk Lirasını geçmemesi halinde kiralananın toplam değeri göz önüne alınmaksızın ihracat hesabı doğrudan bankalarca veya ihtarname süresi ile ek süreler içinde kalınması koşuluyla Vergi Daireleri tarafından terkin edilerek kapatılır.

8- Mücbir Sebep Halleri:

(1) Mücbir sebep olarak kabul edilebilecek haller; a) İthalatçı veya ihracatçı firmanın infisahı, iflası, konkordato ilan etmesi veya faaliyetlerini daimi olarak tatil etmesi, firma hakkında iflasın ertelenmesi kararı verilmesi, şahıs firmalarında firma sahibinin ölümü, b) Grev, lokavt ve avarya hali, c) İhracatçı veya ithalatçı memleket resmi makamlarının karar ve işlemleri ya da muhabir bankaların muameleleri dolayısıyla hesapların kapatılmasının imkânsız hale gelmesi, ç) Tabii afet, harp ve abluka hali, d) Malların kaybı, hasara uğraması veya imha edilmesi, e) İhtilaf nedeniyle dava açılması veya tahkime başvurulması,

Mücbir sebep hallerinin tevsiki; (a) ve (e) halinin yetkili mercilerden, (b) ve (ç) halinin, ithalatçının bulunduğu memleketin resmi makamlarından veya mahalli odaca tasdik edilmiş olmak kaydıyla alıcı veya ithalatçı firmadan (harp ve abluka hali hariç), (c) halinin resmi makamlarımızdan, ithalatçının bulunduğu memleketin resmi makamlarından veya muhabir bankalardan, (d) halinin ise sigorta şirketlerinden, uluslararası gözetim şirketlerinden veya ilgili ülke resmi makamlarından alınmış belgelerle tevsik edilmesi şarttır.

(2) Mücbir sebep halleri ile ilgili olarak yurtdışından temin edilecek belgelerin dış temsilciliklerimizce veya Lahey Devletler Özel Hukuku Konferansı çerçevesinde hazırlanan Yabancı Resmi Belgelerin Tasdik Mecburiyetinin Kaldırılması Sözleşmesi hükümlerine göre onaylanmış olması gerekir.

(3) Mücbir sebep halleri dışında kalan, ancak bedel getirme süreleri içerisinde ihracat bedelinin yurda getirilmesine engel olan ve resmi kayıtlarla tevsik edilebilen durumlar Vergi Dairesi Başkanlıkları veya Vergi Dairesi Müdürlüklerince haklı durum olarak değerlendirilebilir.

9- Ek süre:

1) 2018-32/48 sayılı Tebliğ’in 9 uncu maddesinin birinci fıkrasında sayılan mücbir sebep hallerinin varlığı halinde, mücbir sebebin devamı müddetince altışar aylık dönemler itibarıyla ilgili Vergi Dairesi Başkanlığınca veya Vergi Dairesi Müdürlüğünce ek süre verilir.

2) Mücbir sebep halleri dışında kalan haklı durumların varlığı halinde, hesapların kapatılmasına ilişkin altı aya kadar olan ek süre talepleri, firmaların haklı durumu belirten yazılı beyanına istinaden üçer aylık devreler halinde ilgili Vergi Dairesi Başkanlığınca veya Vergi Dairesi Müdürlüğünce, altı aylık süreden sonraki ek süre talepleri Bakanlık tarafından incelenip sonuçlandırılır.

3) Mücbir sebep halleri 2018-32/48 sayılı Tebliğ’in 9 uncu maddesinin birinci fıkrasında açıklanan şekilde tevsik edilir.

4) Mücbir sebeplerin varlığı nedeniyle Vergi Dairesi Başkanlığınca veya Vergi Dairesi Müdürlüğünce verilen 24 aylık ek sürenin sonunda mücbir sebebin devamının belgelenmesi halinde açık ihracat hesabının kapatılmasına ilişkin talepler Hazine ve Maliye Bakanlığı tarafından incelenip sonuçlandırılır.

10- Terkin (Üstünü Çizme/ Silme):

1) Her bir gümrük beyannamesi itibarıyla; a) 15.000 ABD dolarına kadar noksanlığı olan ihracat hesapları; Ödeme şekline ve toplam beyanname tutarına olan oranına bakılmaksızın doğrudan bankalarca, (Hazine ve Maliye Bakanlığının 21.04.2022 tarih ve 1150193 sayılı yazısı ile 25.04.2022 tarihinden geçerli olmak üzere: 30.000-USD, 15.000-USD olarak değiştirmiş/ 15.000-USD’ye indirmiş).

b) 15.000 ABD dolarından yüksek olmakla birlikte 100.000 ABD doları veya eşitini aşmayan, beyanname veya formda yer alan bedelin % 10’una kadar noksanlığı olan (sigorta bedellerinden kaynaklanan noksanlıklar dahil) ihracat hesapları doğrudan bankalarca ödeme şekline bakılmaksızın, (Hazine ve Maliye Bakanlığının 21.04.2022 tarih ve 1150193 sayılı yazısı).

c) 200.000 ABD doları veya eşitini aşmamak üzere, 2018-32/48 sayılı Tebliğin 9.maddede belirtilen mücbir sebep ve haklı durum halleri göz önünde bulundurulmak suretiyle beyanname veya formda yer alan bedelin % 10’una kadar açık hesaplar ilgili Vergi Dairesi Başkanlığınca veya Vergi Dairesi Müdürlüğünce,

Terkin edilmek suretiyle kapatılır.

2) Her bir gümrük beyannamesi itibarıyla, 200.000 ABD doları veya eşitini aşan noksanlığı olan açık hesaplara ilişkin terkin talepleri 2018-32/48 sayılı Tebliğin 9.maddesinde belirtilen mücbir sebepler ile haklı durumlar göz önünde bulundurulmak suretiyle Hazine ve Maliye Bakanlığı tarafından incelenip sonuçlandırılır.

3) Birinci fıkra kapsamında bankalarca yapılabilecek terkin işlemleri 8.maddenin dördüncü fıkrasında belirtilen 90 günlük ihtarname süresi içerisinde ilgili Vergi Dairesi Başkanlıkları veya Vergi Dairesi Müdürlüklerince gerçekleştirilir.

4) Her bir gümrük beyannamesi itibarıyla, terkin hesaplamasında kullanmak üzere birinci fıkrada belirtilen yetkilerden ihracatçı lehine olan yalnızca bir tanesi uygulanabilir. Aynı anda, iki farklı bentte yer alan terkin limitlerinin uygulanması mümkün bulunmamaktadır.

5) Terkin limitlerinin belirlenmesinde GB’nin 46 ncı hanesindeki değer esas alınır.

6) Terkin yapılabilecek tutar ile kabulü yapılan tutar arasındaki farkın yurda getirildiğinin tespiti ile ilgili olarak ihracatçının yazılı beyanı doğrultusunda gerekli kontroller yapılarak hesap kapatılır.

11- İhracatçının Serbest Kullanımına Bırakılan Dövizler:

(1) Hizmet ihracatı, transit ticaret, Türkiye’de ikamet etmeyenlere özel fatura ile yapılan satış, Türkiye’de ikamet etmeyenlere KDV hesaplanarak yapılan satış, mikro ihracat ve serbest bölge işlem formu kapsamında gerçekleştirilen 5.000- ABD doları veya karşılığı döviz ya da Türk lirasını geçmeyen tutardaki ihracat işlemlerinde bedellerin tamamının; Ek: 3’te yer alan [ Azerbaycan, Cezayir, Fas, Kazakistan, Mısır, Özbekistan, Tunus, Türkmenistan, Ukrayna, Yemen] ülkelere yapılan ihracat işlemlerinde ise bedellerin yüzde ellisinin tasarrufu serbesttir. (T.C. Hazine ve Maliye Bakanlığının 21.10.2021 tarih ve 650957 sayılı yazısı ile değişik).

(2) CFR ve CIF teslim şekline göre gerçekleştirilen ihracatta, navlun ve sigorta bedeli ile kiracının satın alma hakkı bulunmayan finansal ve ticari kiralama sözleşmesi çerçevesinde elde edilen kira bedelleri, hizmet bedeli döviz olarak kabul edilir

Not: Finansal Kiralama Hakkında Daha Geniş Bilgi Edinmek İsteyenler, 22.07.2020 Tarihinde “Www.Muhasebetr.Com” Sitesinde  Ve İstanbul Gümrük Müşavirleri Derneği  “Www.İgmd.Org.Tr” Sitesinde Yayınlanan “Finansal Kiralama İşlemlerine Kısa Bir Bakış” Başlıklı Makalemize Müracaat Edebilirler.    

12- İhracat Bedellerinin Merkez Bankasına Satışı:

Bu maddenin yürürlük tarihinden itibaren İhracat Bedeli Kabul Belgesine (İBKB) veya Döviz Alım Belgesine (DAB) bağlanan ihracat bedellerinin % 40 ‘ı İBKB’yi veya DAB’ı düzenleyen bankaya satılır. Bu bedeller ilgili bankaca Merkez Bankası tarafından ilan edilen ve işlem günü için geçerli döviz alış kuru üzerinden aynı gün Merkez Bankasına satılır ve Merkez Bankasının banka nezdindeki hesabına aktarılır. Söz konusu tutarın tam karşılığı banka tarafından ihracatçıya Türk parası olarak ödenir (T.C. Hazine ve Maliye Bakanlığının 15.04.2022 tarihli talimatı. (Yürürlük tarihi: 18.04.2022).

– TCMB İhracat Genelgesi’nin ‘İhracat Bedellerinin Merkez Bankasına Satışı’ başlıklı Ek Madde 1’de yer alan oran, 15.04.2022 tarihli Hazine ve Maliye Bakanlığı’nın talimatıyla 18.04.2022 tarihinden itibaren (yüzde) % 40 olarak değiştirilmiştir.

Not: TC. Merkez Bankası, 26.01.2026 tarih ve 2023-05sayılı “Firmaların Yurt Dışı Kaynaklı Dövizlerinin Türk Lirasına Dönüşümünün Desteklenmesine İlişkin Basın Duyurusu” ile; {2023 Yılı Para Politikası ve Liralaşma Stratejisi kapsamında ticari hayatta liralaşmanın desteklenmesi amacıyla firmaların yurt dışı kaynaklı dövizlerinin Türk lirasına dönüşümüne destek sağlanmasına karar verildiğini, bu kapsamda;

1) Firmaların yurt dışı kaynaklı dövizlerinin TCMB’ye satışı sırasında, firmaların verecekleri taahhüt karşılığında, Türk lirasına çevrilen tutarın yüzde 2’si kadar döviz dönüşüm desteği alabileceklerini,

2) Firmaların, yurda getirdikleri yurt dışı kaynaklı dövizlerinin en az yüzde 40’ını TCMB’ye sattıktan sonra getirilen dövizin kalan kısmını kur korumalı dönüşüm hesabında değerlendirebileceklerini ve verdikleri taahhüt karşılığında Türk lirasına çevrilen tutarın yüzde 2’si kadar döviz dönüşüm desteği alabileceklerini, TCMB’ye satışı yapılacak dövizlerin ve Türk lirası vadeli mevduat ve katılma hesaplarına dönüştürülecek dövizlerin yurt dışı kaynaklı olduğunun tespitinin bankalarca yapılacağını.} Kamuoyunun bilgisine sunmuştur.

13- Müeyyide Uygulanması:   

Cumhurbaşkanının 1567 sayılı “Türk Parası Kıymetini Koruma Hakkında Kanun” hükümlerine göre yapmış bulunduğu genel ve düzenleyici işlemlerdeki yükümlülüklere aykırı hareket eden kişi, üçbin Türk Lirasından yirmibeşbin Türk Lirasına kadar idarî para cezası ile cezalandırılır.

İşlenen fiil, 1567 sayılı Kanun’un 1.maddesinde yazılı kıymetlerin {Kambiyo, nukut, esham ve tahvilat alım ve satımının ve bunlar ile kıymetli madenler ve kıymetli taşlarla bunlardan mamul veya bunları muhtevi her nevi eşya ve kıymetlerin ve ticari senetlerle tediyeyi temine yarıyan her türlü vasıta ve vesikalar} izinsiz olarak yurttan çıkarılması veya yurda sokulması mahiyetinde ise  5607 sayılı Kaçakçılıkla Mücadele Kanunu hükümlerine göre suç veya kabahat oluşturmadığı takdirde kişi; eşya ve kıymetlerin rayiç bedeli kadar, teşebbüs halinde ise bu bedelin yarısı kadar idarî para cezası ile cezalandırılır. 

Her türlü mal, kıymet, hizmet ve sermaye ithal ve ihraç edenler veya bu işlere aracılık edenlerden bu işlemlerinden doğan alacaklarını 1567 sayılı Kanun’un 1.maddesine göre alınan kararlardaki hükümlere göre ve bu kararlarda tayin edilen süreler içinde yurda getirmeyenler, yurda getirmekle yükümlü oldukları kıymetlerin rayiç bedelinin yüzde beşi kadar idarî para cezasıyla cezalandırılırlar. İdarî para cezasına ilişkin karar kesinleşinceye kadar alacaklarını yurda getirenlere, birinci fıkra hükmüne göre idarî para cezası verilir. Ancak, verilecek idarî para cezası yurda getirilmesi gereken paranın yüzde ikibuçuğundan fazla olamaz.

– İthalat, ihracat ve diğer kambiyo işlemlerinde döviz veya Türk Parası kaçırmak kastıyla muvazaalı işlemlerde bulunanlar, yurda getirmekle yükümlü oldukları veya kaçırdıkları kıymetlerin rayiç bedeli kadar idarî para cezasıyla cezalandırılırlar. Bu fiilin teşebbüs aşamasında kalması halinde verilecek ceza yarı oranında indirilir.

Bu Kanuna dayanılarak çıkarılan karar, yönetmelik ve tebliğler ile diğer genel ve düzenleyici işlemler uyarınca faaliyet izni veya yetki belgesi alınması zorunlu olan konularda, gerekli izin veya belgeyi almaksızın ticari faaliyette bulunanlar, elli bin Türk lirasından iki yüz elli bin Türk lirasına kadar idarî para cezası ile cezalandırılır ve yetkisiz faaliyetin gerçekleştirildiği iş yerindeki tüm faaliyetler bir aydan altı aya kadar, tekrarı halinde ise sürekli olarak durdurulur. Ancak, yetkisiz olarak faaliyette bulunanların ilan ve reklamlarından veya yaptıkları işin mahiyetinden söz konusu iş yerini, sadece faaliyet izni veya yetki verilmesi gereken faaliyet konularında iştigal etmek maksadıyla açtıkları veya işlettikleri anlaşılıyorsa söz konusu iş yerindeki faaliyet sürekli olarak durdurulur. Durdurma işlemleri Hazine ve Maliye Bakanlığı’nın talebi üzerine valiliklerce yerine getirilir. 

Bu kabahatlerin bir tüzel kişinin yararına olarak işlenmesi halinde, ilgili tüzel kişiye de aynı miktarda idarî para cezası verilir.

Kabahatin konusunu yabancı para oluşturması halinde, idarî para cezasının hesaplanmasında fiilin işlendiği tarih itibarıyla Türkiye Cumhuriyet Merkez Bankasının bu paraya ilişkin “döviz satış kuru” esas alınır.

Hükmolunacak idarî para cezasına, suç tarihi ile tahsil tarihi arasındaki süreler için 6183 sayılı Kanuna göre tespit edilen gecikme zammı oranında, para cezası ile birlikte tahsil olunmak üzere, gecikme faizi uygulanır. Gecikme faizinin hesaplanmasında ay kesirleri nazara alınmaz.

Yukarıdaki fıkralarda yazılı suçların tekerrürü halinde verilecek cezalar iki kat olarak hükmedilir. 

Bu madde hükmüne göre idarî para cezasına karar vermeye Cumhuriyet savcısı yetkilidir.

Cumhuriyet savcılığında verilecek cezanın tebliğinden itibaren 15 günlük yasal süre içerisinde, Sulh Ceza Hakimliği’ne itiraz hakkı bulunmaktadır.

Ayrıca, Türk Parası Kıymetini Koruma Hakkında 32 sayılı Kararın 1 inci maddesi de: “Bu Karar’a ve bu Karar’ın uygulanması amacıyla Bakanlıkça yayımlanacak Tebliğlere muhalefet 1567 sayılı Kanun’la ek ve tadillerine muhalefet sayılır.” hükmünü amirdir.

SONUÇ 

İhracat Bedeli Kabul Belgesine (İBKB) veya Döviz Alım Belgesine (DAB) bağlanan ihracat bedellerinin % 40 ‘ı İBKB’yi veya DAB’ı düzenleyen bankaya satılır. Bu bedeller ilgili bankaca Merkez Bankası tarafından ilan edilen ve işlem günü için geçerli döviz alış kuru üzerinden aynı gün Merkez Bankasına satılır ve Merkez Bankasının banka nezdindeki hesabına aktarılır. Söz konusu tutarın tam karşılığı banka tarafından ihracatçıya Türk parası olarak ödenir.

Her türlü mal, kıymet, hizmet ve sermaye ithal ve ihraç edenler veya bu işlere aracılık edenlerden bu işlemlerinden doğan alacaklarını 1567 sayılı Kanun’un 1.maddesine göre alınan kararlardaki hükümlere göre ve bu kararlarda tayin edilen süreler içinde yurda getirmeyenler, yurda getirmekle yükümlü oldukları kıymetlerin rayiç bedelinin yüzde beşi kadar idarî para cezasıyla cezalandırılırlar. İdarî para cezasına ilişkin karar kesinleşinceye kadar alacaklarını yurda getirenlere, birinci fıkra hükmüne göre idarî para cezası verilir. Ancak, verilecek idarî para cezası yurda getirilmesi gereken paranın yüzde ikibuçuğundan fazla olamaz.

İthalat, ihracat ve diğer kambiyo işlemlerinde döviz veya Türk Parası kaçırmak kastıyla muvazaalı işlemlerde bulunanlar, yurda getirmekle yükümlü oldukları veya kaçırdıkları kıymetlerin rayiç bedeli kadar idarî para cezasıyla cezalandırılırlar. Bu fiilin teşebbüs aşamasında kalması halinde verilecek ceza yarı oranında indirilir.

Bu madde hükmüne göre idarî para cezasına karar vermeye Cumhuriyet savcısı yetkilidir.

Cumhuriyet savcılığında verilecek cezanın tebliğinden itibaren 15 günlük yasal süre içerisinde, Sulh Ceza Hakimliği’ne itiraz edilebilir.

KAYNAKÇA:

  • 4458 sayılı Gümrük Kanunu.
  • Gümrük Yönetmeliği.
  • 1567 Sayılı Türk Parası Kıymetini Koruma Hakkında Kanun.
  • Türk Parası Kıymetini Koruma Hakkında 32 Sayılı Karar.
  • 32 Sayılı Karara İlişkin “İhracat Bedelleri Hakkında 2018-32/48 Sayılı” Tebliğ.
  • Merkez Bankası İhracat Genelgesi.

28.04.2023

Kaynak: www.MuhasebeTR.com
Hangi Vergiler Dönemsel Olarak Yapılandırma Kapsamına Girmez: Geçici Vergiler Açısından Durum Nedir?

Bilindiği üzere, 7440 sayılı Bazı Alacakların Yeniden Yapılandırılmasına İlişkin Yasa 12.03.2023 tarihinde Resmi Gazete’ de yayınlanarak yürürlüğe girmiştir. Konuyla ilgili açıklamaların yer aldığı 1 seri nolu 7440 sayılı Yasa ile ilgili Genel Tebliğ ise, 25.03.2023 tarihli Resmi Gazete’ de yayınlanarak yürürlüğe girmiştir.

HANGİ VERGİLER DÖNEMSEL OLARAK YAPILANDIRMA KAPSAMINA GİRMEZ?

Kasım/2022 vergilendirme dönemi ve önceki dönemler kapsama girmekte, Aralık/2022 vergilendirme dönemi ise kapsama girmemektedir. Örneğin, Kasım/2022 dönemi katma değer vergisi beyanname verme süresinin son günü Aralık/2022 ayına rastladığından kapsama girmekte, Aralık/2022 dönemi katma değer vergisinin dönemi Aralık/2022 itibarıyla sonlanmakla birlikte beyanname verme süresi Ocak/2023 ayına rastladığından kapsama girmemektedir.

Vergilendirme döneminin bitim tarihi ve beyanname verme süresinin son günü Aralık/2022 ayı ve öncesine rastlayan dönemler kapsama girmekte, Aralık/2022 ayından sonraya rastlayanlar kapsama girmemektedir. Örneğin, 7-8-9/2022 dönemi (3 aylık) gelir (stopaj) vergisi ve katma değer vergisi kapsama girmekte, 10-11-12/2022 dönemine (3 aylık) ilişkin gelir (stopaj) vergisi ve katma değer vergisi kapsama girmemektedir.

Ayrıca, Kanunun 1 inci maddesinin birinci fıkrasının (a) bendinin (1) numaralı alt bendinin (aa) alt bendi gereğince gelir ve kurumlar vergisine mahsuben 2022 yılında ödenmesi gereken geçici vergiler (10-11-12/2021 dönemine ait geçici vergi dâhil) Kanun kapsamında değildir.

Vergilendirme dönemi yıllık olan vergilerde, beyanname verme süresi 31/12/2022 tarihine (bu tarih dâhil) kadar olan vergiler Kanun kapsamındadır. Dolayısıyla, 2021 takvim yılı ve önceki yıllara ilişkin vergilendirme dönemleri Kanun kapsamına girmekte, 2022 takvim yılına ilişkin vergilendirme dönemi ise kapsama girmemektedir.

Özel hesap dönemine tabi olan mükellefler bakımından, özel hesap döneminin sona erdiği tarih ve beyanname verme süresinin son günü 31/12/2022 tarihinden (bu tarih dâhil) önce olanlar kapsama girmekte, bu tarihten sonra olanlar ise kapsama girmemektedir. Tasfiye dönemine ilişkin olarak verilmesi gereken beyannamelerden kanuni beyanname verme süresi 31/12/2022 tarihinden (bu tarih dâhil) önce olanlar kapsama girmektedir. Aynı şekilde 2022 yılı kıst dönemlerine ilişkin olarak 2022 yılı içinde verilmesi gereken yıllık gelir ve kurumlar vergisi beyannamelerinden, beyanname verme süresinin son günü 31/12/2022 tarihinden (bu tarih dâhil) önce olanlar kapsama girmektedir.

28.04.2023

Kaynak: www.MuhasebeTR.com

2023 Yılı 1.Geçicide İlk Kez Uygulanacak!

ARTI 15 PUAN VE 100’DE 100 VERGİ İNDİRİMİ ARTIK YOK

Bilindiği üzere 15/6/2012 tarih ve 2012/3305 sayılı Yatırımlarda Devlet Yardımları Hakkında Kararın geçici 8’inci maddesinin birinci fıkrasının b bendinde aşağıdaki gibidir;

“1/1/2017 ile 31/12/2022 tarihleri arasında gerçekleştirilecek yatırım harcamaları için bölgesel ve stratejik teşvik uygulamaları kapsamında vergi indirimi desteğinde uygulanacak yatırıma katkı oranları her bir bölgede geçerli olan yatırıma katkı oranına 15 puan ilave edilmek suretiyle, kurumlar vergisi veya gelir vergisi indirimi tüm bölgelerde yüzde yüz oranında ve yatırıma katkı tutarının yatırım döneminde yatırımcının diğer faaliyetlerinden elde ettiği kazançlarına uygulanacak oranı yüzde yüz olmak üzere, teşvik belgesi üzerinde herhangi bir işlem yapılmaksızın uygulanır.”

Buradan da anlaşılacağı üzere 2022 yılından itibaren yatırım teşvik belgesi kapsamında yapılan (US 97 (15-37) yatırımlarda yüzde 100 vergi indirimi uygulanmayacağı gibi yatırıma katkı oranına da artı 15 puan ilave edilmeyecek ve diğer faaliyetlerden elde edilen gelirlere ise yatırıma katkı tutarının %80’i kadar pay verilecektir.

2017-2022 ÖNCESİ HARCAMALARDAN ELDE EDİLEN YÜZDE YÜZ İNDİRİMLİ YATIRIMA KATKI TUTARI 2023 YILINDA DA YÜZDE YÜZ İNDİRİMLİ UYGULANACAKTIR

Yatırım teşvik belgesi kapsamında yapılan (US 97 (15-37) yatırımlarda yüzde 100 vergi indirimi HAKKINI ELDE EDİP DE 2022 yılından 2023 yılına devreden yatırıma katkı tutarı olan mükellefler, 2023 yılında da yüzde 100 vergi indirimi hakkına sahiptirler. Dolayısıyla 2022 yılından 2023 yılına devreden yatırıma katkı tutarı bitene kadar hem yüzde 100 indirimli vergi hesaplaması yapacaklar hem de yatırımdan elde edilen kazançtan arta kalan diğer faaliyetlerden elde edilen kazanca yüzde 100 pay vermeye devam edeceklerdir.

Örneğin 2023 yılına devreden 100.000 TL tutarındaki yatırıma katkı tutarının 20.000 TL’si 2023 1.geçici vergi döneminde yatırımdan elde edilen kazanca verilmişse kalan 80.000 TL’nin tamamı diğer faaliyetlerden elde edilen kazanca verilebilecektir.

TABLOLAR BİRAZ DAHA ZORLAŞTI

İndirimli kurumların 2023 yılı uygulamasında 2023 yılına devreden yüzde 100 indirimli yatırıma katkı tutarı varsa ve 2023 yılında da yatırıma devam edilmişse, bu takdirde tablolarda hem yüzde 100 indirimli hem de yüzde 100 indirimli olmayan satırlara yer verilecektir.

TOPLAM YATIRIMA KATKI TUTARI
Fiili Harcamadan Hareketle Gerçekleşen Harcamalara Göre Yatırıma Katkı Tutarı
Önceki Yıllarda (2020-2022) Gerçekleşen Yatırım Harcaması
Önceki Yıllarda Gerçekleşen Yatırım Harcaması Nedeniyle Hak Kazanılan Yatırıma Katkı Tutarı
Önceki Dönemlerde Yararlanılan Yatırımdan Elde Edilen Kazançtan Dolayı Yatırıma Katkı Tutarı
Önceki Dönemlerde Yararlanılan Diğer Faaliyetlerden Elde Edilen Kazançtan Dolayı Yatırıma Katkı Tutarı
Önceki Dönemlerde Yararlanılan TOPLAM Yatırıma Katkı Tutarı
Önceki Dönemlerden 2023 Yılına Devreden %0’lı Yatırıma Katkı Tutarı
2023 Yılında Yararlanılacak YÜZDE 4,00’lü Yatırıma Katkı Tutarı
Fiili Harcamadan Hareketle 2023 Yılında Yararlanılabilecek TOPLAM Yatırıma Katkı Tutarı


2023 Yılında Diğer Faaliyetlerden Elde Edilen Gelirler İçin Yararlanılacak Yatırıma Katkı Oranı (%80)
2023 Yılında Diğer Faaliyetlerden Elde Edilen Gelirler İçin Yararlanılacak Yatırıma Katkı Tutarı (Kalan yatırıma katkı tutarının *0,80)

2023 yılında hesaplanacak olan indirimli kurumlar tablosuna bundan böyle ilaveten yukarıdaki satırların da eklenmesi gerekiyor.

SON SÖZ

Zaten zor olan bu uygulamanın 2023 yılı ile birlikte iyice zorlaştığı net bir şekilde ortaya çıkmıştır. Maliye idaresinin konuyu çok daha basit, anlaşılabilir bir hale getirmesi gerektiğini düşünüyoruz. Aksi halde bir çok firma 2023 yılında hesaplamaya ilişkin tablolarda ciddi hatalar yapabilirler.

28.04.2023

Kaynak: www.MuhasebeTR.com

Geçmiş Dönemlere İlişkin Verilmeyen Vergi Beyannamelerinin Özel Pişmanlıkla Verilebilmesi Olanakları (7440/4-10-A-1)

Bilindiği üzere, 31.12.2022 tarihine kadar verilmeyen vergi beyannameleri 31.05.2023 tarihine kadar özel pişmanlık hükümlerine göre verilmesi mümkün hale gelmiştir.

Bilindiği üzere, 7440 sayılı Kanunun 4 üncü maddesinin 10 uncu fıkrasında;

7440 sayılı Kanunun 4 üncü maddesinin onuncu fıkrasının;

– (a) bendinde, 213 sayılı Kanunun; 371 inci maddesinde düzenlenen pişmanlık ve ıslah hükümlerinden veya 370 inci maddesinde düzenlenen izaha davet hükümlerinden yararlanmak üzere ya da 30 uncu maddesinin dördüncü fıkrasına göre kanuni süresinden sonra kendiliğinden verilen beyannameler,

– (b) bendinde, 31/12/2022 tarihinden önce verilmesi gerektiği hâlde Kanunun yayımı tarihine kadar bildirilmeyen veya bildirildiği hâlde eksik tahakkuk eden emlak vergisi bildirimleri üzerine tahakkuk edecek alacakların ne şekilde yapılandırılacağı düzenlenmiştir.

1- Pişmanlıkla Beyan 7440 sayılı Kanunun 4 üncü maddesinin onuncu fıkrasının

(a) bendinin (1) numaralı alt bendinde, Kanunun kapsadığı dönemlere ilişkin olarak 31/5/2023 tarihine kadar (bu tarih dâhil) 213 sayılı Kanunun 371 inci maddesine göre beyan edilen matrahlar üzerinden tarh ve tahakkuk ettirilen vergilerin tamamı ile hesaplanacak pişmanlık zammı yerine bu Kanunun yayımı tarihine kadar Yİ-ÜFE aylık değişim oranları esas alınarak hesaplanacak Yİ-ÜFE tutarının; Kanunda belirtilen süre ve şekilde tamamen ödenmesi şartıyla pişmanlık zammı ve vergi cezalarının tamamının tahsilinden vazgeçileceği hüküm altına alınmıştır.

a) Başvuru Süresi ve Şekli Kanunun 4 üncü maddesinin onuncu fıkrasının (a) bendinin (1) numaralı alt bendinden yararlanmak isteyen mükelleflerin bu Tebliğin ekinde yer alan (Ek:4/B) örneğe uygun başvuru dilekçesiyle birlikte kapsama giren dönemlere ilişkin vergi beyannamelerini 31/5/2023 tarihine (bu tarih dâhil) kadar bağlı oldukları vergi dairelerine vermeleri gerekmektedir.

7440 sayılı Kanunun 4 üncü maddesinin onuncu fıkrası çerçevesinde pişmanlık hükümlerine göre verilecek beyannamelerden elektronik ortamda gönderilebilenlerin; yıllık gelir veya kurumlar ile katma değer vergisi beyannamelerini ya da muhtasar beyannamelerini elektronik ortamda göndermek zorunda olan mükellefler tarafından 30/9/2004 tarihli ve 25599 sayılı Resmî Gazete’de yayımlanan 340 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile 3/3/2005 tarihli ve 25744 sayılı Resmî Gazete’de yayımlanan 346 Sıra No.lu Vergi Usul Kanunu Genel Tebliğinde belirtilen usul ve esaslar doğrultusunda elektronik ortamda gönderilmesi zorunludur.

Kanunun 9 uncu maddesinin üçüncü fıkrasının (ç) ve (d) bentlerinde sayılan borçluların anılan alt bent kapsamında yapacakları başvurular üzerine yapılandırılan alacak tutarlarını bu bentlerde belirtilen sürelerde ödemek istediklerine yönelik taleplerini başvuru sırasında belirtmeleri icap etmektedir.

b) Alacak Tutarının Tespiti Kanunun 4 üncü maddesinin onuncu fıkrasının (a) bendinin (1) numaralı alt bendinden, pişmanlık talebiyle verilen beyannameler üzerinden tarh ve tahakkuk ettirilen vergilerin tamamı ile hesaplanacak pişmanlık zammı yerine Kanunun yayımı tarihine kadar hesaplanacak Yİ-ÜFE tutarının bu Kanunda belirtilen süre ve şekilde tamamen ödenmesi hâlinde pişmanlık zammı ve vergi cezalarının tamamının tahsilinden vazgeçilecektir.

Madde hükmüne istinaden, 7440 sayılı Kanunun 4 üncü maddesinin 10 uncu fıkrası kapsamında pişmanlıkla veya kanuni süresinden sonra kendiliğinden verilecek beyannameler …….. tarihi itibariyle e-Beyanname sisteminden alınmaya başlanmıştır.

Ancak söz konusu hükümden yararlanmak için, aşağıdaki ekran görüntülerinde de yer aldığı üzere, “Özel Onay” seçeneğinden “PIS” ile “7326” seçenekleri veya “KSS” ile “7326” seçenekleri birlikte seçilmelidir. Sadece “PIS” veya sadece “KSS” seçilerek onay verilmesi durumunda beyanname 7440 sayılı Kanun kapsamında kabul edilmemekte, dolayısıyla ödeme planı oluşmamaktadır.

Sonuç olarak, 7440 sayılı kanuna ekli Genel Tebliğde yer alan standart dilekçe Ek-4/b düzenlenerek, geçmiş dönemlere ilişkin verilemeyen her türlü vergi beyannameleri özel pişmanlık hükümlerine göre verilmesi mümkün hale gelmiştir. Söz konusu dilekçe 2 nüsha düzenlenerek vergi dairesine verilmelidir. Daha sonra elektronik beyanname sistemi üzerinden gib şifre ve parolası ile 2018 yılı başından itibaren 2022 yılı aralık  ayına kadar verilemeyen beyannameler elektronik ortamda özel pişmanlık hükümlerine göre cezasız olarak verilebilecektir.

Bu konuda en son müracaat tarihi 31.05.2023 olup, bu önemli vergisel avantajın dikkate alınarak geçmiş dönemle ilgili verilmeyen beyannamelerin kontrol edilerek bu yasal hükümden yararlanılmasında önemli yarar bulunmaktadır.

31.03.2023

Kaynak: www.MuhasebeTR.com

Nakdi Sermaye Artırım İndiriminden Yararlanma Süreniz Daha Kısa Olabilir!

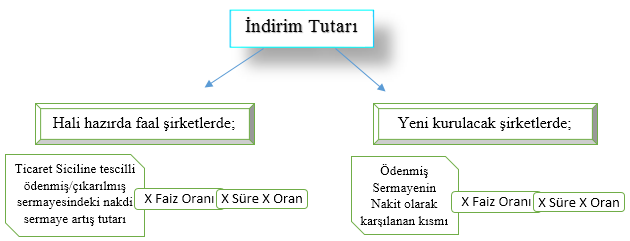
5520 sayılı Kurumlar Vergisi Kanunun “Diğer İndirimler” başlıklı 10. maddesinin “ı” bendinde yer alan nakdi sermaye artırım indirimi, kurulmuş veya yeni kurulacak sermaye şirketlerinin, çıkarılmış veya ödenmiş sermayelerinin nakit olarak karşılanan kısmının kanunda belirlenen oran ve süreler ile çarpımı sonucu bulunan tutarının beyannamede indirilmesine imkan sağlayan bir teşviktir. Söz konusu teşvik tutarı aşağıdaki şekilde hesaplanmaktadır.

Mevcut düzenlemede son değişiklikle beraber nakdi sermaye artırım indirimi tutarı, sermeye artırım kararının veya ana sözleşmenin tescil tarihinden itibaren toplamda 5 yıl süreyle hesaplanacak olup, takip eden yıllarda indirim hesaplanmayacaktır. Her yıla ilişkin tutar ayrı ayrı hesaplanacak olup, birbiriyle ilişkilendirilmeyecektir.

Ancak bu 5 yılda hesaplanıp indirime konu edilen tutar, kazanç yetersizliği nedeniyle indirilemez ise süre sınırı olmaksızın indirimi tamamlanana kadar, endekslenmeden sonraki yıllara devredecektir. 5 yıllık sürenin başlangıç yılı, sermaye artırım kararının veya ana sözleşmenin tescil tarihinden itibaren 5 yıl olacaktır.

Nakdi sermaye artırımında;

– Tescil tarihinden önce şirketin banka hesaplarına yatırılan sermaye taahhütleri için, tescil tarihinden itibaren;

– Tescil tarihinden sonra şirketin banka hesaplarına yatırılan sermaye taahhütleri için, banka hesaplarına yatırılma tarihinden itibaren, nakdi sermaye artırım indirimi tutarına esas süreler hesaplanır.

Örnek vermek gerekirse;

– Sermaye artırım kararının alınma tarihi, 01.12.2022 olsun.

– Artırım kararının sicile tescil tarihi 01.01.2023 olsun.

– Nakden karşılanan sermaye taahhüdünün şirketin banka hesabına yatırılma tarihi;
15.01.2023 olsun.

Söz konusu şirket, 2023 yılında 12 ay olmak üzere toplamda 5 yıl boyunca nakdi sermaye artırım indirimi hesaplayacaktır. 2027 yılına kadar bu indirimden faydalanabilecek, sonraki yıllarda yeniden indirim hesaplayamayacaktır. Tabi ki bu 5 yıl içerinde kazanç yetersizliği nedeni ile indirememiş olduğu indirim tutarı, herhangi bir endeksleme yapılmadan sonraki yıllara devredecek ve sonraki yıllarda indirilebilecektir.

Her ne kadar hesaplama bu şekilde yapılsa da, sermaye taahhüdü tescil tarihinden sonra yerine getirilenler için 5 yıllık surenin hesabı, artırım kararının veya ana sözleşmenin tescil tarihinden itibaren başladığı gözden kaçırılmamalıdır.

Bu halde taahhüdün şirketin banka hesaplarına yatırıldığı tarihin 1 gün bile olsa takip eden yıla geçmesi halinde, indirim tutarı hesaplama süresi 4 yıla düşmektedir.

Bahsettiğimiz duruma örnek vermek gerekirse;

– Sermaye artırım kararının alınma tarihi, 01.12.2022 olsun.

– Artırım kararının sicile tescil tarihi 31.12.2022 olsun.

– Nakden karşılanan sermaye taahhüdünün şirketin banka hesabına yatırılma tarihi;
01.01.2023 olsun.

Şirket 2023 Ocak ayından itibaren nakdi sermaye artırımından yararlanabilecek olsa da, tescil tarihi 2022 yılında kaldığı için 1 yıl eksik indirim hesaplayacaktır. Böylelikle 2027 yılına kadar değil, 2026 yılına kadar nakdi sermaye artırımı indirimi hesaplayabilecektir. Her ne kadar indirim hesaplayabileceği yıl 4 yıla düşmüş olsa da, 4 yıl içerisinde hesaplandığı halde, kazanç yetersizliği nedeni ile indirememiş olduğu indirim tutarlarının, herhangi bir endeksleme yapılmadan sonraki yıllara devredeceği ve indirilebileceği tabidir.

KAYNAKÇA

  • 5520 Sayılı Kurumlar Vergisi Kanunu
  • 1 Seri Nolu Kurumlar Vergisi Genel Tebliği
  • 21 Seri Nolu Kurumlar Vergisi Tebliği

31.03.2023

Kaynak: www.MuhasebeTR.com

Elektrik Enerjisi Temin Etmek Üzere Lisans Alan Şarj Ağı İşletmecisi Tarafından Uygulanan Şarj Hizmetine İlişkin Bilgilerin Elektronik Ortamda Alınması ile Şarj Hizmetine İlişkin Faturanın Düzenlenme Süresi Hakkında VUK Genel Tebliğ Taslağı Hazırlanmıştır

Hazine ve Maliye Bakanlığı (Gelir İdaresi Başkanlığı)’ndan:

VERGİ USUL KANUNU GENEL TEBLİĞİ (SIRA NO: …. )

Amaç ve konu

MADDE 1– (1) Vergiye uyum düzeyi ile vergi güvenliğinin artırılması amacıyla elektrikli araçlara elektrik enerjisi temin etmek üzere lisans alan şarj ağı işletmecisi tarafından uygulanan şarj hizmetine ilişkin bilgiler ile bu hizmet karşılığında düzenlenen faturada yer alan bilgilerin elektronik ortamda alınmasına ve fatura düzenleme süresine ilişkin usul ve esasların belirlenmesi bu Tebliğin amaç ve konusunu oluşturmaktadır.

Yasal mevzuat ve dayanak

MADDE 2– (1) 213 sayılı Kanunun;

–    149 uncu maddesinde, “Kamu idare ve müesseseleri (Kamu hizmeti ifa eden kurum ve kuruluşlar dahil) ile gerçek ve tüzel kişiler vergilendirmeye ilişkin olaylarla ilgili olarak Maliye ve Gümrük Bakanlığı ve vergi dairesince kendilerinden yazı ile istenecek bilgileri belli fasılalarla ve devamlı olarak yazı ile vermeye mecburdurlar.”,

–    231 inci maddesinin birinci fıkrasının (5) numaralı bendinde, “Fatura, malın teslimi veya hizmetin yapıldığı tarihten itibaren azami yedi gün içinde düzenlenir. Hazine ve Maliye Bakanlığı; mal veya hizmetin nev’i, miktarı, fiyatı, tutarı, satışın yapılma şekli, faaliyet konusu, sektör veya mükellefiyet türünü ayrı ayrı veya birlikte dikkate alarak, bu süreyi indirmeye ya da faturanın malın teslim edildiği veya hizmetin yapıldığı anda düzenlenmesi zorunluluğu getirmeye yetkilidir. Bu süreler içerisinde düzenlenmeyen faturalar hiç düzenlenmemiş sayılır.”,

–    Mükerrer 257 nci maddesinin birinci fıkrasında, “Maliye Bakanlığı;

1. Mükellef ve meslek grupları itibariyle muhasebe usul ve esaslarını tespit etmeye, bu Kanuna göre tutulmakta olan defter ve belgeler ile bunlara ilaveten tutulmasını veya düzenlenmesini uygun gördüğü defter ve belgelerin mahiyet, şekil ve ihtiva etmesi zorunlu bilgileri belirlemeye, bunlarda değişiklik yapmaya; bedeli karşılığında basıp dağıtmaya veya üçüncü kişilere bastırıp dağıtmaya veya dağıttırmaya, bunların kayıtlarını tutturmaya, bu defter ve belgelere tasdik, muhafaza ve ibraz zorunluluğu getirmeye veya kaldırmaya, bu Kanuna göre tutulacak defter ve düzenlenecek belgelerin tutulması ve düzenlenmesi zorunluluğunu kaldırmaya,

4. Bu Kanunun 149 uncu maddesine göre devamlı bilgi vermek zorunda olanlardan istenilen bilgiler ile beyanname, bildirim, yazı, dilekçe, tutanak, rapor ve diğer belgelerin, şifre, elektronik imza veya diğer güvenlik araçları kullanılmak suretiyle internet de dâhil olmak üzere her türlü elektronik bilgi iletişim araç ve ortamında verilmesine, beyanname, bildirim, yazı, dilekçe, tutanak, rapor ve diğer belgelerin yetki verilmiş gerçek veya tüzel kişiler aracı kılınarak gönderilmesi hususlarında izin vermeye, standart belirlemeye veya zorunluluk getirmeye, beyanname, bildirim, yazı, dilekçe, tutanak, rapor ve diğer belgeler ile bilgilerin aktarımında uyulacak format ve standartlar ile uygulamaya ilişkin usul ve esasları tespit etmeye, bu zorunluluk veya standartları beyanname, bildirim, yazı, dilekçe, tutanak, rapor ve diğer belgeler veya bilgi ve işlem çeşitleri, mükellef grupları ve faaliyet konuları itibarıyla ayrı ayrı uygulatmaya ya da belirlemeye, kanuni süresinden sonra kendiliğinden veya pişmanlık talepli olarak verilen beyannameler üzerine düzenlenen tahakkuk fişi ve/veya ihbarnameler ile süresinden sonra verilen bildirim, yazı, dilekçe, tutanak, rapor ve diğer belgelere istinaden düzenlenen ihbarnameleri, mükellefe, vergi sorumlusuna veya bunların elektronik ortamda beyanname, bildirim, yazı, dilekçe, tutanak, rapor ve diğer belgeleri gönderme yetkisi verdiği gerçek veya tüzel kişiye elektronik ortamda tebliğ etmeye, bildirim, yazı, dilekçe, tutanak, rapor ve diğer belgelere ilişkin yapılan işlemlerin sonuçlarını internet de dâhil olmak üzere her türlü elektronik bilgi iletişim araç ve ortamında ilgili kişilere göndermeye ve bunların uygulanmasına ilişkin usul ve esasları belirlemeye, Yetkilidir.” hükümlerine yer verilmiştir.

Tanımlar ve kısaltmalar

MADDE 3– (1) Bu Tebliğde geçen;

a)    Başkanlık/GİB: Gelir İdaresi Başkanlığını,

b)    GİB Teknoloji: Gelir İdaresi Başkanlığının bilgi teknolojilerine ilişkin süreçlerinin yürütüldüğü birimleri,

c)    Şarj Ağı İşletmecisi: Şarj Hizmeti Yönetmeliğinde tanımlandığı şekilde, elektrikli araç kullanıcılarına, şarj ağına erişim açarak şarj hizmeti sağlayan ve şarj ağının işletmesini gerçekleştiren lisans sahibi tüzel kişiyi,

ç) Şarj Hizmeti: Şarj Hizmeti Yönetmeliğinde tanımlandığı şekilde, elektrikli araçların akü, pil, kondansatör ve benzeri enerji depolayan ekipmanlarını şarj etmek üzere ticari amaçla ve bedeli mukabilinde gerçekleştirilen kablolu veya kablosuz enerji aktarımını,

d)    Şarj Hizmeti Yönetmeliği: 2/4/2022 tarihli ve 31797 sayılı Resmi Gazete’de yayımlanan Şarj Hizmeti Yönetmeliğini,

e)    Şarj İstasyonu: Şarj Hizmeti Yönetmeliğinde tanımlandığı şekilde, elektrikli araçlara kablolu veya kablosuz elektrik enerjisi aktarımının yapıldığı tesisi,

f)    Şarj İstasyonu İşletmecisi: Şarj Hizmeti Yönetmeliğinde tanımlandığı şekilde, şarj ağı işletmecisinden almış olduğu sertifika kapsamında şarj istasyonlarını yerinde işleten ve üçüncü taraflara bu şarj istasyonunda şarj hizmeti sağlayan gerçek veya tüzel kişiyi,

g)    213 sayılı Kanun: 4/1/1961 tarihli ve 213 sayılı Vergi Usul Kanununu,

ifade eder.

Fatura düzenleme süresi

MADDE 4– (1) 213 sayılı Kanunun 231 ve mükerrer 257 nci maddelerinin verdiği yetkiye dayanılarak, elektrikli araçlara sunulan şarj hizmetine ilişkin faturanın teslim anında düzenlenmesi uygun bulunmuştur.

(2) Bununla birlikte, şarj hizmeti verilecek mükellefle asgari bir yıllık sözleşme düzenlenmesi, verilen her bir şarj hizmetine ilişkin bilgileri içerecek şekilde günlük bir icmal hazırlanması ve bu icmallerin düzenlenecek faturaya eklenmesi ile bu kapsamda verilen şarj hizmetine ilişkin bilgilerin anlık olarak Başkanlık ile paylaşılması durumuna bağlı olarak bu kapsamda verilen şarj hizmetlerine ilişkin olarak yedi günde bir fatura (katma değer vergisi açısından vergilendirme dönemi aşılmamak şartıyla) düzenlenebilecektir.

Sürekli bilgi verme zorunluluğu getirilenler ile bildirilecek bilgiler

MADDE 5– (1) Şarj ağı işletmecileri, şarj istasyonlarından gerçekleştirilen şarj hizmetlerine ilişkin bilgiler ile bu hizmet karşılığında düzenlenen faturada yer alan bilgileri anlık olarak elektronik ortamda GİB Teknoloji sistemlerine bildirmek zorundadır.

(2) Başkanlık, birinci fıkra kapsamında sürekli bilgi verme yükümlülüğü getirilenlerin bildirmesi gereken bilgilere ilişkin veri format ve standardı ile bilgi verme zamanı ve dönemini ynokc.gib.gov.tr adresinde yayımlanacak ilgili teknik kılavuzlarla belirlemeye yetkilidir.

Sorumluluk ve ceza uygulaması

MADDE 6– (1) Şarj ağı işletmecileri, elektronik ortamda bildirdikleri bilgilerin doğruluğundan sorumlu oldukları gibi bu bilgileri Başkanlığın belirlemiş olduğu format, standart ve bildirim yöntemine uygun olarak bildirmek zorundadırlar.

(2)    Başkanlıkça belirlenen format, standart ve bildirim yöntemi haricinde bildirilen bilgiler kabul edilmeyecek ve bildirim yapılmamış sayılacaktır.

(3)    Bu Tebliğde yapılan düzenlemeler kapsamında bildirilmesi gereken bilgileri bildirmeyen, eksik veya yanıltıcı bildirimde bulunanlar ile bu Tebliğle getirilen zorunluluklara uymayanlar hakkında 213 sayılı Kanunun ilgili ceza hükümleri uygulanır.

ilk bildirimin yapılması

GEÇİCİ MADDE 1- (1) Bu Tebliğ kapsamında getirilen sürekli bilgi verme yükümlülüğü kapsamında yapılacak ilk bildirim, bu Tebliğin 5 inci maddesi kapsamında belirtilen teknik kılavuzların yayımlanmasını müteakip ynokc.gib.gov.tr adresinde yayımlanacak duyuru ile belirlenen tarihte yapılacaktır.

Yürürlük

MADDE 7– (1) Bu Tebliğin;

a)    4 üncü maddesi, Tebliğin yayımlandığı tarihi izleyen üçüncü ayın başından itibaren gerçekleştirilen teslim ve hizmetlere uygulanmak üzere yayımı tarihinde,

b)    Diğer maddeleri yayımı tarihinde,

yürürlüğe girer.

Yürütme

MADDE 8– (1) Bu Tebliğ hükümlerini Hazine ve Maliye Bakanı yürütür.

(31.03.2023)

Kaynak: http://www.muhasebetr.com/guncelmevzuat/mevzuat_oku.php?mevzuat_id=6233