İhraç Kayıtlı Satış ile Tahsil Edilmeyen KDV İhracatın Gerçekleşmemesi Halinde İhracatçıya Nasıl Rücu Edilebilir?

Katma Değer Vergisi Genel Uygulama Tebliği’nin “İhracatın Gerçekleşmemesi Hali” başlıklı (II/A.8.7) bölüm açıklamaları aşağıdaki gibidir.

“İhracatçıların ihraç kaydıyla aldıkları malları hiç ihraç edememeleri ya da süresinden sonra ihraç etmeleri durumunda, ihraç kaydıyla yapılan teslim mahiyet itibarıyla yurtiçi mal teslimine dönüşür.

Bu durumda, ihraç kaydıyla teslim bedeli üzerinden hesaplanan ve tecil olunan vergi tahakkuk ettirildiği tarihten itibaren 6183 sayılı Kanunun 51’inci maddesine göre belirlenen gecikme zammıyla birlikte imalatçıdan tahsil olunur.

Ancak, ihraç kaydıyla teslim edilen malların 213 sayılı Kanunda belirtilen mücbir sebepler nedeniyle ihraç edilememesi halinde tecil edilen vergi, tecil edildiği tarihten itibaren 6183 sayılı Kanunun 48’inci maddesine göre ilgili dönemler için geçerli tecil faizi ile birlikte tahsil olunur.

İhraç kaydıyla teslim edilen malın ihracatının gerçekleşmemesi üzerine imalatçının ödediği vergi için ihracatçıya rücu etmesi halinde, ihraç kaydıyla teslim edilen mallara ilişkin hesaplanan KDV, ihracatçı açısından ihracatın gerçekleşmesi gereken sürenin (ek süre verilmişse bu süre) sonu itibarıyla indirilebilir hale gelmektedir. Bu kapsamda, ihracatçının süresinde ihraç edemediği mallara yönelik olarak imalatçıya ödediği KDV’yi en erken ihraç süresinin (ek süre verilmişse bu süre) sona erdiği tarihi takip eden günün dâhil olduğu dönem içinde ve nihai olarak o dönemi kapsayan takvim yılını takip eden takvim yılı içerisinde indirim konusu yapması mümkündür.

Malların ihraç edilmesi durumunda ise indirim hesaplarına alınan bu tutarlar, ihracattan kaynaklanan KDV iade taleplerinde iade hesabına dâhil edilebilir.

Örnek: İmalatçı (A) firması tarafından Eylül 2018 döneminde ihraç kaydıyla ihracatçı (B) firmasına teslim edilen malların ihracatı, (B) firmasının yurtdışı bağlantılarında yaşadığı sorun nedeniyle 31/12/2018 tarihine kadar gerçekleşmemiştir.

Yaşanan bu gelişme üzerine imalatçı (A) firması 15/1/2019 tarihinde vergi dairesine Eylül 2018 döneminde hesaplayarak tecil ettiği KDV’yi gecikme zammıyla ödemiştir. İmalatçı (A) vergi dairesine ödediği vergi için ihracatçı (B) firmasına rücu etmiş, (B) firması da KDV ödemeden satın aldığı ancak süresinde ihraç edemediği malların KDV’sini Ocak 2019 döneminde imalatçıya ödemiştir.

Bu durumda (B) firması, imalatçıya ödediği KDV’yi Ocak 2019 dönemi veya 2020 takvim yılı sonuna kadar indirim konusu yapabilir.

(B) firmasının daha sonra yurtdışı bağlantılarını yeniden kurup KDV’sini ödediği bu malları ihraç etmesi durumunda da ödenen KDV’nin indirim yoluyla telafi edilememesi halinde iadesi mümkündür.”

Somut olayda mükellef tarafından idareye “yurt içinde ihracat yapan bir firmaya ihraç kayıtlı satış yapıldığı, ihraç kayıtlı ürünlerin projesinin iptal olması nedeniyle ihracatçı firma tarafından ihraç kayıtlı satışlara ilişkin katma değer vergisi (KDV) işlemlerinin başlatılmasının istenildiği, söz konusu vergi tutarlarının ihracatçıya nasıl rücu edileceği” sorulmuş olup idarenin cevabı aşağıdaki gibidir.

“… firmanız tarafından ihraç kaydıyla teslim edilen malların ihracatının gerçekleşmemesi halinde, ihracatçıdan tahsil edilmeyen KDV için ihracatçı firmaya fatura düzenlemek suretiyle rücu edilebilecek olup, söz konusu faturada; ihraç kaydıyla teslim nedeniyle düzenlenen ilk faturaya atıf yapılıp teslim bedeline yer verilmeyerek, sadece bu teslime ilişkin KDV tutarı gösterilecektir.” şeklindedir.

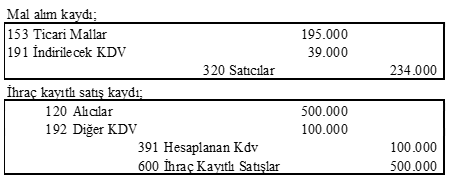
Örnek: ADA … A.Ş., Mart 2024 döneminde NİL … A.Ş. işletmesine ihraç kayıtlı olarak KDV hariç 500.000 TL değerinde mamul teslimi yapmıştır. (KDV oranı %20) NİL … A.Ş. teslim aldığı mamulü süresi içinde ihraç edememiş olsun. Dönem indirilecek KDV tutarı 39.000 TL’dir.

Alım ve ihraç kayıtlı teslime ilişkin yevmiye kayıtları;

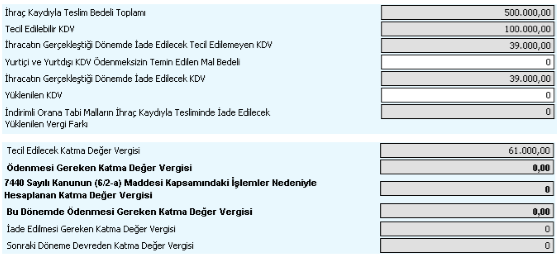
Beyanname görseli;

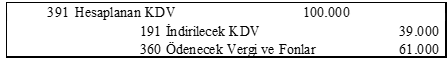
Ay sonu KDV tahakkuk kaydı;

İhraç kayıtlı teslimden doğan tecil edilebilir KDV tutarı (100.000) dönem ödenecek KDV’den (61.000) büyük olduğu için ödenecek KDV tutarı tecil edilecektir.

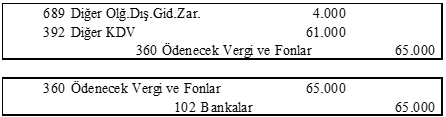
NİL … A.Ş. teslim aldığı ihraç kayıtlı mamulü zamanında ihraç edemediği için ADA … A.Ş.’nin tecil edilen 61.000 TL’lik KDV borcu idarece ADA … A.Ş.’den 65.000 TL olarak tahsil edilmiş olsun. Yevmiye ile ödeme kaydı;

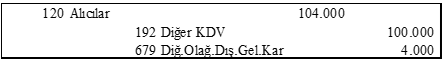
ADA … A.Ş.’nin ihraç kayıtlı teslimden dolayı tahsil etmediği KDV’yi ihracatın gerçekleşmemesi sebebiyle NİL … A.Ş.’ye rücu etmesi durumunda yevmiye kaydı;

Özetle ihracatçıların ihraç kaydıyla aldıkları malları hiç ihraç edememeleri ya da süresinden sonra ihraç etmeleri durumunda, ihraç kaydıyla yapılan teslim mahiyet itibarıyla yurtiçi mal teslimine dönüşür.

Bu durumda, ihraç kaydıyla teslim bedeli üzerinden hesaplanan ve tecil olunan vergi tahakkuk ettirildiği tarihten itibaren 6183 sayılı Kanunun 51’inci maddesine göre belirlenen gecikme zammıyla birlikte imalatçıdan tahsil olunur.

İhraç kaydıyla teslim edilen malın ihracatının gerçekleşmemesi üzerine imalatçının ödediği vergi için ihracatçıya rücu etmesi halinde, ihraç kaydıyla teslim edilen mallara ilişkin hesaplanan KDV, ihracatçı açısından ihracatın gerçekleşmesi gereken sürenin (ek süre verilmişse bu süre) sonu itibarıyla indirilebilir hale gelmektedir. Bu kapsamda, ihracatçının süresinde ihraç edemediği mallara yönelik olarak imalatçıya ödediği KDV’yi en erken ihraç süresinin (ek süre verilmişse bu süre) sona erdiği tarihi takip eden günün dâhil olduğu dönem içinde ve nihai olarak o dönemi kapsayan takvim yılını takip eden takvim yılı içerisinde indirim konusu yapması mümkündür.

Örneğimizde ihraç kayıtlı teslim Mart 2024 dönemi. Üç aylık ihracat süresi sonu 30.06.2024. Bu durumda NİL … A.Ş. işletmesinin imalatçıya ödediği KDV’yi en erken Temmuz 2024 döneminde veya 2025 takvim yılı sonuna kadar indirim konusu yapabilir.

KAYNAKLAR

Katma Değer Vergisi Genel Uygulama Tebliği

04.07.2023 tarihli E-97726449-130[1410259917]-84525 sayılı özelge

08.07.2024

Kaynak: www.MuhasebeTR.com

Adli ve İdari Süreç Boylamında 5237 Sayılı Türk Ceza Kanunu ve 3194 Sayılı İmar Kanunu’nun Sorgulanması

5237 sayılı Türk Ceza Kanunu’nun 184. Maddesi uyarınca mahkum olduğundan bahisle  3194 sayılı İmar Kanunu’nun 42/7 maddesine göre yapılan işlemin iptal edilmesi istemi sıkça belediyelerin maruz kaldığı bir konudur.

5237 TCK nın 184.maddesi; İmar kirliliğine neden olma

Madde 184- (1) Yapı ruhsatiyesi alınmadan veya ruhsata aykırı olarak bina yapan veya yaptıran kişi, bir yıldan beş yıla kadar hapis cezası ile cezalandırılır.

(2) Yapı ruhsatiyesi olmadan başlatılan inşaatlar dolayısıyla kurulan şantiyelere elektrik, su veya telefon bağlantısı yapılmasına müsaade eden kişi, yukarıdaki fıkra hükmüne göre cezalandırılır.

(3) Yapı kullanma izni alınmamış binalarda herhangi bir sınai faaliyetin icrasına müsaade eden kişi iki yıldan beş yıla kadar hapis cezası ile cezalandırılır.

(4) Üçüncü fıkra hariç, bu madde hükümleri ancak belediye sınırları içinde veya özel imar rejimine tabi yerlerde uygulanır.

(5) Kişinin, ruhsatsız ya da ruhsata aykırı olarak yaptığı veya yaptırdığı binayı imar planına ve ruhsatına uygun hale getirmesi halinde, bir ve ikinci fıkra hükümleri gereğince kamu davası açılmaz, açılmış olan kamu davası düşer, mahkum olunan ceza bütün sonuçlarıyla ortadan kalkar.

(6) (Ek: 29/6/2005 – 5377/21 md.) İkinci ve üçüncü fıkra hükümleri, 12 Ekim 2004 tarihinden önce yapılmış yapılarla ilgili olarak uygulanmaz.

denilmektedir.

3194 sayılı İmar Kanunu’nun 42/7 maddesi; İdari müeyyideler

…Yukarıdaki fıkralar uyarınca tahsil olunan idari para cezaları, aynı fiil nedeniyle 26/9/2004 tarihli ve 5237 sayılı Türk Ceza Kanununun 184 üncü maddesine göre mahkûm olanlara faizsiz olarak iade edilir.

denilmektedir.

Farklı mahkeme kararlarında TCK 184.madde gereğince mahkum olanlara uygulanmış olan 3194 sayılı İmar Kanunu’nun 42/7 maddesine istinaden verilen işlemler iptal edimekte veya mahkemelerce red edilmektedir.

Aslında kanuni olarak Anayasa Mahkemesinin bir başvurucuya verdiği duyuru ile ilgili kafa karışıklığı aşılacağı anlaşılmaktadır. Burada asıl olan ayrımın aslında; İdari ve Adli Süreç sonucunda verilen cezaların , aynı fiil nedeniyle yeniden yargılanmama veya cezalandırmama ilkesinin ihmal edmediği sonucunun kanun koyucu tarafından açıkça ortaya konması ile ortadan kalkacağıdır.

Şöyleki; Farklı amaç ve hukuki yararları gerçekleştirmeye yönelik hem idari süreç sonunda idari para cezası hem de adli süreç sonunda mahkumiyet verilebilmesinde aynı fiil nedeniyle mahkumiyet verilmesinde aynı fiil nedeniyle yeniden yargılanmama veya cezalandırılmama ilkesine aykırı bir yön bulunmamaktadır.

Anayasanın güvenceye alınan adil yargılanma hakkı kapsamında aynı fiil nedeniyle yeniden yargılanmama veya cezalandırılmama ilkesinin ihmal edilmediği bir durumda ortaya çıkacaktır.

08.07.2023

Kaynak: www.MuhasebeTR.com

Bazı Stopaj Oranları Artırıldı !

1 Mayıs 2024 tarihli ve 32533 sayılı Resmi Gazete‘de bazı stopaj oranlarında değişiklik yapan “193 Sayılı Gelir Vergisi Kanununun Geçici 67 nci Maddesinde Yer Alan Tevkifat Oranları Hakkında Karar (Karar Sayısı: 8434)“ yayımlandı.

Bilindiği üzere, Gelir Vergisi Kanununun geçici 67. maddesinde yer alan bazı kazanç ve iratlardan yapılacak stopaj oranları 2006/10731 sayılı Karar ile belirlenmiştir. Bugün yayımlanan Karar ile 2006/10731 sayılı Karar’da değişiklik yapılarak, bazı stopaj oranları artırılmıştır.

Yapılan değişikliklere aşağıda yer verilmiştir.

1) Türk Lirası Mevduat faizi ve kar payı gelirlerine uygulanacak stopaj oranları

31/7/2024 tarihine kadar (bu tarih dâhil) vadesiz ve özel cari hesaplara ve 1/5/2024 ile 31/7/2024 tarihleri arasında (bu tarih dâhil) açılan veya vadesi bu tarihler arasında yenilenen hesaplara ödenecek faizler ve kâr paylarına aşağıda yer alan stopaj oranları uygulanacaktır (30/9/2020 ile 30/4/2024 tarihleri arasında açılan veya vadesi yenilenen vadeli hesaplar için önceki oran uygulanacaktır).

1.1) Mevduat faizlerinden;

  1. i) Vadesiz ve ihbarlı hesaplar ile 6 aya kadar (6 ay dâhil) vadeli hesaplarda %7,5(Önceki oran %5),
  2. ii) 1 yıla kadar (1 yıl dâhil) vadeli hesaplarda %5(Önceki oran %3),

iii) 1 yıldan uzun vadeli hesaplarda %2,5 (Önceki oran %0),

  1. iv) Enflasyon oranına bağlı olarak değişken faiz oranı uygulanan 1 yıldan uzun vadeli hesaplarda %0 (Değişiklik yapılmamıştır),
  2. v) Kur korumalı vadeli mevduat hesapları ile döviz tevdiat hesaplarından dönüşüm kuru üzerinden Türk lirasına çevrilen mevduat hesaplarında %0 (Değişiklik yapılmamıştır),
  3. vi) Altın cinsinden mevduat hesaplarından dönüşüm fiyatı üzerinden Türk lirasına çevrilen mevduat hesaplarında %0 (Değişiklik yapılmamıştır).

1.2) Katılım bankaları tarafından katılma hesabı karşılığında ödenen kar paylarından;

  1. i) Vadesiz, ihbarlı ve özel cari hesaplar ile 6 aya kadar (6 ay dâhil) vadeli hesaplarda %7,5(Önceki oran %5),
  2. ii) 1 yıla kadar (1 yıl dâhil) vadeli hesaplarda %5(Önceki oran %3),

iii) 1 yıldan uzun vadeli hesaplarda %2,5 (Önceki oran %0),

  1. iv) Kur korumalı katılma hesaplan ile döviz cinsinden katılım fonu hesaplarından dönüşüm kuru üzerinden Türk lirasına çevrilen katılma hesaplarında %0 (Değişiklik yapılmamıştır).
  2. v) Altın cinsinden katılım fonu hesaplarından dönüşüm fiyatı üzerinden Türk lirasına çevrilen katılma hesaplarında %0 (Değişiklik yapılmamıştır).

Kararın yürürlük maddesi uyarınca, bu düzenleme 1/5/2024 tarihinden itibaren vadesiz ve özel cari hesaplara ödenecek faizler ve kâr payları ile söz konusu tarihten itibaren açılan veya vadesi yenilenen vadeli hesaplara ödenecek faizler ve kâr payları için uygulanmak üzere 1/5/2024 tarihinde yürürlüğe girmiştir.

2) Banka tahvil ve bonoları ile fon kullanıcısının bankalar olduğu varlık kiralama şirketleri tarafından ihraç edilen kira sertifikalarına uygulanan stopaj oranları

1/5/2024 ile 31/7/2024 tarihi (bu tarih dâhil) arasında iktisap edilen, bankalar tarafından ihraç edilen tahvil ve bonolardan elde edilen gelir ve kazançlar ile fon kullanıcısının bankalar olduğu varlık kiralama şirketleri tarafından ihraç edilen kira sertifikalarından elde edilen gelir ve kazançlara aşağıda yer alan stopaj oranları uygulanacaktır (23/12/2020 ile 30/4/2024 tarihleri arasında iktisap edilenler için önceki oran uygulanacaktır.)

– Vadesi 6 aya kadar (6 ay dâhil) olanlara sağlanan gelirlerden %7,5 (Önceki oran %5),

– Vadesi 1 yıla kadar (1 yıl dâhil) olanlara sağlanan gelirlerden %5 (Önceki oran %3),

– Vadesi 1 yıldan uzun olanlara sağlanan gelirlerden %2,5 (Önceki oran %0),

– 6 aydan az süreyle (6 ay dâhil) elde tutulanların elden çıkarılmasından doğan kazançlardan %7,5 (Önceki oran %5),

– 1 yıldan az süreyle (1 yıl dâhil) elde tutulanların elden çıkarılmasından doğan kazançlardan %5 (Önceki oran %3),

– 1 yıldan fazla süreyle elde tutulanların elden çıkarılmasından doğan kazançlardan %2,5 (Önceki oran %0),

Kararın yürürlük maddesi uyarınca, bu düzenleme 1/5/2024 tarihinden itibaren iktisap edilen; bankalar tarafından ihraç edilen tahvil ve bonolardan elde edilen gelir ve kazançlar, fon kullanıcısının bu bankalar olduğu varlık kiralama şirketleri tarafından ihraç edilen kira sertifikalarından elde edilen gelir ve kazançlar için uygulanmak üzere 1/5/2024 tarihinde yürürlüğe girmiştir.

3) Yatırım fonlarından elde edilen gelir ve kazançlara uygulanacak stopaj oranları

1/5/2024 ile 31/7/2024 tarihi (bu tarih dâhil) arasında iktisap edilen (değişken, karma, eurobond, dış borçlanma, yabancı, serbest fonlar ile unvanında “döviz” ifadesi geçen yatırım fonları hariç) yatırım fonlarından elde edilen gelir ve kazançlara %7,5 (Önceki oran %0) oranında stopaj uygulanacaktır (23/12/2020 ile 30/4/2024 tarihi arasında iktisap edilenler için önceki oran uygulanacaktır).

Kararın yürürlük maddesi uyarınca, bu düzenleme 1/5/2024 tarihinden itibaren iktisap edilen yatırım fonu katılma paylarından elde edilen gelir ve kazançlar için uygulanmak üzere 1/5/2024 tarihinde yürürlüğe girmiştir.

4) Devlet Tahvili ve Hazine Bonoları ile Kira Sertifikalarına Uygulanacak Stopaj Oranı

22/12/2021 ile 31/7/2024 tarihi (bu tarih dâhil) arasında iktisap edilen, Hazine ve Maliye Bakanlığınca ihraç edilen Devlet tahvili ve Hazine bonolarından elde edilen gelir ve kazançlar ile 4749 sayılı Kamu Finansmanı ve Borç Yönetiminin Düzenlenmesi Hakkında Kanun uyarınca kurulan varlık kiralama şirketleri tarafından ihraç edilen kira sertifikalarından elde edilen gelir ve kazançlara, %0 oranında (Değişiklik yapılmamıştır) stopaj uygulanacaktır.

Kararın yürürlük maddesi uyarınca, bu düzenleme 1/5/2024 tarihinde yürürlüğe girmiştir.

5) İpotek Finansmanı Kuruluşları Tarafından İhraç Edilen Ürünlerden Elde Edilen Gelir ve Kazançlara Uygulanacak Stopaj Oranı

1/5/2024 ile 31/7/2024 tarihi (bu tarih dahil) arasında iktisap edilen, 6362 sayılı Kanun kapsamında kurulan ipotek finansmanı kuruluşları (bu şirketlerin kurucusu olduğu varlık finansmanı fonları ve konut finansmanı fonları dahil) tarafından ihraç edilen varlığa dayalı menkul kıymetler, ipoteğe dayalı menkul kıymetler, ipotek teminatlı menkul kıymetler ve varlık teminatlı menkul kıymetlerden elde edilen gelir ve kazançlara %7,5 (Önceki oran %5) oranında stopaj uygulanacaktır (28/6/2022 ile 30/4/2024 tarihleri arasında iktisap edilenler için önceki oran uygulanacaktır).

Kararın yürürlük maddesi uyarınca, bu düzenleme 1/5/2024 tarihinden itibaren iktisap edilen 6362 sayılı Kanun kapsamında kurulan ipotek finansmanı kuruluşları (bu şirketlerin kurucusu olduğu varlık finansmanı fonları ve konut finansmanı fonları dâhil) tarafından ihraç edilen varlığa dayalı menkul kıymetler, ipoteğe dayalı menkul kıymetler, ipotek teminatlı menkul kıymetler ve varlık teminatlı menkul kıymetlerden elde edilen gelir ve kazançlar için uygulanmak üzere 1/5/2024 tarihinde yürürlüğe girmiştir.

(Kaynak: Nevzat Erdağ / nevzaterdag.com | 08.07.2024)

Kaynak: Bazı Stopaj Oranları Artırıldı ! – MuhasebeTR

İlk Torbanın Son Hali

1-Asgari kurumlar ve gelir vergisi

a-Asgari kurumlar vergisi düzenlemesi:

-Tahakkuk eden kurumlar vergi­si, indirim ve istisnalar (iştirak kazan­cı, gemicilik kazanç istisnası, emisyon primi istisnası ve gayrimenkullerden elde edilen kazançlar hariç olmak üze­re yatırım fon işletmeciliği kazanç is­tisnası hariç) düşülmeden önceki ku­rum kazancının %10’u olarak hesapla­nan asgari vergiden veya beyan edilen hasılatın %2’si (Banka ve finans ku­rumlarında aktif toplamının %2’si) matrah kabul edilerek %10 oranında hesaplanan asgari vergiden, yüksek olanından az olamayacaktır.

-Hasılat esas alınarak alınmış asga­ri kurumlar vergisi, mükellef tarafın­dan takip eden 5 hesap dönemi boyun­ca asgari vergi üzerinde ödenmesi ge­reken kurumlar vergisinden mahsup edilebilecektir.

– Yeni işe başlayan kurumlar vergisi mükellefleri için işe başlanılan dönem dahil 3 vergilendirme dönemi asgari vergi uygulanmayacaktır.

Ancak Kanunun yayımı tarihinden önce yatırım teşvik belgesi alınanlar için bu kazanca isabet eden tutarla sı­nırlı olmak üzere bu oran %5 olarak uy­gulanacaktır.

b-Asgari gelir vergisi uygulaması:

-Yıllık beyannamelerinde beyan ettikleri vergiye tabi kazançlarının (zarar beyan edenler dahil), gayrisa­fi hasılat/net satış tutarlarının yüzde 10’undan az olması durumunda mü­kelleflerin vergiye tabi kazançları; gay­risafi hasılatlarının/net satış tutarla­rının %10’u kabul edilecek ve oluşan kazanç farkı üzerinden tarifeye göre hesaplanacaktır.

-Mükellef tarafından takip eden 5 hesap dönemi boyunca asgari vergi üzerinde ödenmesi gereken gelir vergi­sinden mahsup edilebilecektir.

-Yeni işe başlayan gelir vergisi mü­kellefleri için işe başlanılan dönem da­hil 3 vergilendirme dönemi asgari vergi uygulanmayacaktır.

2-Bazı serbest meslek faaliyetleri ile ticari kazançlarda hasılat takibi:

Serbest meslek erbabı (doktorlar, diş hekimleri vb.) ile ticaret erbabının (restoran, kafe, kuaför, vb.) bir ayda 3, yılda da toplam 12 defadan az olmamak üzere yapılacak yoklamalarla günlük hasılatlarının tespit edilmesi, mükel­lef tarafından beyan edilen hasılat ile yoklamalarda tespit edilen hasılat ara­sında bir fark (%20 gibi) bulunması ha­linde mükellefin izaha davet edilmesi.

İzahatının yeterli görülmemesi ve mükellefin beyanını düzeltmemesi ha­linde, yapılmış hasılat tespitleri esas alınarak vergi dairesince re’sen tarhi­yat yapılması veya mükellefin vergi in­celemesine sevk edilmesi.

3-Kurumlar vergisinde bazı ödemelerin tevkifat kapsamına alınması:

-Katma değer vergisinde kısmi tev­kifatın konusuna giren (yapım işleri, iş gücü temin hizmeti, danışmanlık-denetim hizmetleri, yemek servis hiz­metleri gibi) özellikli bazı işlemlerin ayrıca kurumlar vergisi açısından da tevkifata tabi tutulması,

-Günümüzde yaygınlaşan e-ticaret platformları aracılığıyla gerçekleşen ödemelerden vergi kesintisi yapılması yönünde yetki düzenlemesi yapılması

-Düzenlemenin yayımı tarihinde yürürlüğe girmesi önerilmektedir.

4-Hisse senedi ve ortaklık payları alım-satım kazanç istisnasının yeniden düzenlenmesi

Menkul kıymetlerin elden çıkarıl­masından doğan değer artışı kazançla­rının vergilendirilmesinde;

– Tam mükellef kurumlara ait olan ve 2 yıldan fazla süreyle elde tutulan hisse senetlerine uygulanan istisnaya ilişkin elde tutma süresinin 5 yıla çı­karılması

-İstisna kapsamına ortaklık payla­rından doğan kazançların da (Limited şirket payları vb.) dahil edilmesi

-Düzenlemesinin yayımı tarihinde yürürlüğe girmesi önerilmektedir.

5–Kripto varlıklar ile ilgili işlem vergisi getirilmesi ve bu varlıklardan elde edilen gelirlerin vergi mevzuatında tanımlanması

Bu varlıkların SPK düzenlemesine tabi platformlar aracılığıyla satışından elde edilen tutarların gelir vergisine tabi olduğu ve üzerinden stopaj yapıl­ması stopajın nihai vergi olması, işlem vergisi uygulanması durumunda sto­paj oranının % 003 (onbinde 3) olarak belirlenmesi düşünülmektedir.

6-Yap işlet ve devret modeli ile kamu özel işbirliği projeleri kapsamında elde edilen kazançlardan %30 oranında kurumlar vergisi alınması

7–Startup şirketlerindeki hisse senedi opsiyonlarında vergisel kolaylık sağlanması

Sanayi Bakanlığı’nca tanımı yapıla­cak Ar-Ge ve tasarım faaliyetlerinde bulunan start-up işletmelerde çalışan personele, şartların sağlanması koşu­luyla verilen hisse senedinin elde tu­tulduğu süreye göre (ücretin vergilen­dirilmesi yönünden) aşağıdaki şekilde vergisel kolaylık sağlanması öngörül­mektedir.

Ancak istisna kapsamında kabul edi­lecek hisse senedinin değeri, hisse se­nedinin ilgiliye verildiği yılda elde edi­len yıllık brüt ücretini geçemeyecektir.

-3 yıla kadar genel hükümlere göre vergileme

-3-6 yıl arası %25 oranında vergi avantajı

-5-12 arası %75 oranında vergi avantajı

-12 yıldan sonra %100 vergi avantajı

Düzenlemenin yayımından itibaren yürürlüğe girmesi önerilmektedir

8-İşletmelerin aktifinde yer alan kıymetli madenler ile kıymetli madenlere dayalı mevduat hesaplarının borsa rayici ile değerlenmesi

Düzenlemenin 1 Ocak 2024 tarihin­den itibaren elde edilen kazançlara uy­gulanmak üzere yayımı tarihinde yü­rürlüğe girmesi önerilmektedir.

9-İştirak hissesi satış kazancı istisnasının kaldırılması

İştirak hissesi satış ve devirlerinde uygulanan istisnaların, yeni iktisap edilen iştirak hisselerine yönelik ola­rak (taşınmazlarda olduğu gibi) kaldı­rılması, mevcut hisselerin sonraki dö­nemlerde satışında ise istisna oranı­nın %75’den %25’e indirilmesi.

Düzenlemenin, Kanunun yayımı ta­rihinden itibaren iktisap edilen iştirak hisselerine uygulanmak üzere yayımı tarihinde,

Kısmi bölünme ile ilgili düzenleme­nin ise Kanunun yayımını izleyen 3. ayın sonunda yürürlüğe girmesi öne­rilmektedir.

10–Gayrimenkul yatırım fon ve ortaklıklarına tanınan istisnanın kaldırılması

GYO ve GYF’ler dahil tüm fon ve or­taklıkların sahip oldukları gayrimen­kullerden elde ettikleri kazançları­nın %50’sinin dağıtılma şartına bağ­lı olarak istisnanın devam etmesi. Ancak gayrimenkullerden elde edilen kazançlar dolayısıyla asgari kurumlar vergisi ödenmesi.

11-Serbest bölge istisnasının ihracat gelirleri ile sınırlandırılması

12-Yurt dışına çıkış harcı tutarının artırılması

13-Beş yıldan fazla devreden KDV’nin gider veya maliyet olarak dikkate alınması

Mükelleflerin KDV beyannamele­rinde yer alan indirilecek KDV tutar­larının 5 takvim yılı süresince indirim yoluyla giderilememesi halinde, bu sü­re sonunda yapılacak vergi incelemesi ile bu devreden KDV tutarının mükel­leflerin gelir veya kurumlar vergisinin tespitinde gider olarak dikkate alın­ması önerilmektedir. Ayrıca birleşme, devir ve bölünme işlemlerinde, bu iş­lemler nedeniyle devreden KDV ve ia­de hakkının 5 takvim yılı kriterine veya zamanaşımına bağlı olmaksızın vergi incelemesi yoluyla yeni şirkete devri­ne imkan sağlanması önerilmektedir.

14–Uzlaşmanın cezalarla sınırlı yapılabilmesi

15–Vergi uyumunun artırılması ve kayıt dışılıkla mücadele düzenlemeleri

-Kayıt dışılıkla mücadele amacıyla kayıtsız faaliyetlere artırımlı ceza uy­gulaması

-Başkasına ait POS cihazı kullanı­mına ceza uygulanması

-ÖKC ve POS cihazına ilişkin ba­kanlık düzenlemelerine uyum seviyesi­nin artırılması

-Fatura düzenlenmemesi duru­munda alıcının bildirimi

-Gayrimenkul kiralamalarında alı­cı/kiracının bildirimi

-Ödemelerin finansal kurumlar yo­luyla yapılmadığının bildirilmesi

– Ödemeleri başkalarının hesabına yapılan havaleler ile kabul edenlere ve hesaplarını kullandıranlara ceza kesil­mesi

-Meslek mensuplarının azami iş ka­pasitesinin belirlenmesi, bazı mükel­leflere tam tasdik zorunluluğu getiril­mesi

-Sahte belge düzenlemek amacıyla kurulan işletmelere hizmet veren mes­lek mensuplarından hizmet alınmaması

– İnternet üzerindeki satış veya ki­ralama ilanlarına yönelik bilgi talebine ilişkin düzenleme

-Kanunun 153/a maddesinin ana­yasa mahkemesi tarafından iptal edilen hükümlerine yönelik yeni bir düzenle­me yapılması

-Kaçakçılık suçlarına ilişkin hapis cezalarının artırılması

-Etkin pişmanlık müessesesinin kaldırılması

l Usulsüzlük ve özel usulsüzlük ce­zalarının artırılması ve tekerrürde artı­rımlı ceza uygulaması

(Kaynak: Zeki Gündüz / Dünya Gazetesi | 08.07.2024)

Kaynak: İlk Torbanın Son Hali – MuhasebeTR

Asgari Ücret 2024 – Asgari Ücret Ne Kadar? 2024-2023

2024 yılı yeni asgari ücret açıklandı, asgari ücret aylık brüt 20.002,50  TL,  aylık net 17.002,12 TL, günlük brüt 666,75 TL olarak belirlendi. Çalışma ve Sosyal Güvenlik Bakanı Vedat Işıkhan tarafından yapılan açıklamaya göre %49 ‘lık bir artış yapıldı, 01.01.2024 tarihlerinden itibaren geçerli asgari ücret brüt 20.002,50 TL, net 17.002,12 TL olarak belirlendiği ifade edilmiştir.

Heyecanla beklenen asgari ücret 2024 yılı uzun süren görüşmelerin ardından Asgari Ücret Tespit Komisyonu tarafından belirlendi. Milyonlarca çalışanı ilgilendiren 2024 Asgari Ücret net ve brüt tutarları, Resmi Gazete’de yayınlanarak yürürlüğe girecektir.

Asgari Ücret 2024 Brüt Ücret (Aylık) 20.002,50 TL
Asgari Ücret 2024 Net Ücret (Aylık) 17.002,12 TL
Asgari Ücret 2024 Brüt Ücret (Günlük) 666,75 TL

Asgari Ücret 2024

Asgari Ücret 2024 Yasal Kesintileri
Brüt Ücret 20.002,50
Sigorta Primi İşçi Payı 2.800,35
İşsizlik Sigortası Primi İşçi Payı 200,03
Kesintiler Toplamı 3.000,38
NET ÜCRET (Asgari Ücret) 17.002,12 

İşverene Maliyeti 2024

Asgari Ücret 20.002,50
SGK Primi % 15,5 (İşveren Payı) 3.100,39
İşveren İşsizlik Sigorta Fonu 400,05
İşverene Toplam Maliyeti 23.502,94

ASGARİ ÜCRET NEDİR?

Bir insanın, en temel ihtiyaçları olan; beslenme, barınma, giyim, ısınma, ulaşım gibi ihtiyaçlarını karşılamasına yetecek düzeyde düzenlenen bir işçiye verilebilecek;

  • EN DÜŞÜK MAAŞI temsil etmektedir.

ASGARİ ÜCRETİ ÖDEMEYEN İŞVERENE CEZA VAR MIDIR?

İşçiye asgari ücretten daha düşük bir maaş verilmesi YASAKTIR. Dolayısıyla asgari ücretten daha düşük maaş ödenmesi işveren açısından cezai yaptırımlar içermektedir.

Asgari Ücretten Düşük Maaş Verilmesi Cezası 429 TL ‘dir.

2022 yılı itibariyle İş Kanuna göre bir işçiye asgari ücretten daha düşük maaş verilmesi İŞÇİ BAŞINA HER AY 429 TL idari para cezası uygulanmasına neden olur.

Asgari Ücretin Altında Maaş Verilmesi İşçi İçin Haklı Fesih Nedeni Sayılmaktadır.

Asgari ücret altında maaş ödenmesi halinde işçi iş akdini haklı nedenle fesih edebilir. Çalışan en az 1 yıldır çalışıyorsa kıdem tazminatı almaya hak kazanır.

Aradaki Maaş Farkı Geri Alınabilir.

Çalışan kendisine ödenmiş olan ücret ile asgari ücret arasındaki maaş farkını geri alabilir.

İşveren 1-3 yıl arası hapis cezası alabilir.

Asgari ücret aldığı beyan edilen çalışanın daha düşük bir ücret alması halinde Vergi Usul Kanunu’na göre işveren muhteviyatı itibari yanıltıcı belge düzenlemiş sayılacak ve 1 yıldan 3 yıla kadar hapis cezası ile karşı karşıya kalabilecekler.

GELİR VERGİSİ VE DAMGA VERGİSİ İSTİSNASI TÜM ÜCRETLİLER İÇİN UYGULANACAK MIDIR?

Asgari ücretliler için uygulanacak olan gelir vergisi ve damga vergisi istisnası tüm ücretliler için asgari ücretin gelir ve damga vergisine isabet eden kısmı kadar uygulanacaktır.

Tüm ücretlerin asgari ücrete tekabül eden gelir vergisi ve damga vergisi kısmı istisnadır.

Asgari ücret için uygulanacak olan gelir ve damga vergisi istisnası tüm hizmet erbabına ödenen ücretlerin aylık brüt asgari ücrete isabet eden kısmı kadar uygulanacaktır.

GELİR VE DAMGA VERGİSİ İSTİSNASI NASIL HESAPLANIR?

Asgari ücretin aylık brüt tutarından işçi sosyal güvenlik kurumu primi ve işsizlik sigorta primi düşüldükten sonra kalan tutarına isabet eden ücret tutarı gelir vergisi istisna tutarını oluşturur.

Brüt asgari ücret tutarı ise damga vergisi istisna tutarını oluşturur. 

Asgari ücretin brüt tutarı ise damga vergisine esas teşkil eden istisna rakamını oluşturmaktadır.

İstisna tutarının üzerindeki rakamlar üzerinden hesaplanacak tutarlar ödenecek gelir ve damga vergisini oluşturur. 

Asgari ücretin gelir vergisi ve damga vergisi matrahına isabet eden tutar üzerindeki kısımlar ödenecek gelir vergisi ve damga vergisi tutarlarını oluşturur.

Asgari ücrete ait hesaplama tablosu aşağıdaki örnekte sunulmuştur. 

Örnek: ABC Ltd. Şti firmasında asgari ücretli olarak çalışmakta olan Personel Mehmet Bey’e ait Temmuz/2022 dönemi asgari ücret hesaplaması aşağıdaki gibidir.

Brüt Tutar 6.471,00
SGK İşçi Payı () 905,94
SGK İşsizlik İşveren Payı (%1) 64,71
Gelir Vergisi Matrahı 5.500,35
Gelir Vergisi İstisnası 5.500,35
İstisna Sonrası Gelir Vergisi Matrahı 0,00
Gelir Vergisi (%15) 0
Damga Vergisi Matrahı 6.471,00
Damga Vergisi İstisnası 6.471,00
İstisna Sonrası Damga Vergisi Matrahı 0,00
Damga Vergisi ((% 0,759) 0
Net Ücret 5.500,35
İşveren SGK primi (15,5) 1003,05
İşveren İşsizlik Primi (%2) 129,42
İşveren Maliyeti 7.603,43

Gelir ve Damga Vergisi İstisnası Memurlar İçinde Uygulanacaktır.

01.01.2022 tarihinden itibaren tüm hizmet erbabı için uygulanacağından istisna tutarları memurlarından da asgari ücrete kadar olan kazançlarına isabet eden gelir vergisi ve damga vergisi tutarları içinde uygulanacaktır.

ASGARİ GEÇİM İNDİRİMİ UYGALANACAK MIDIR?

Tüm ücretlilerden asgari geçim indirimi kaldırılmıştır.

ASGARİ ÜCRETİN YILLIK MALİYETİ NE KADARDIR?

Aylar Brüt SSK İşçi İşsizlik İşçi Net Toplam Ele Geçen SGK İşveren İşsizlik İşveren Toplam Maliyet
Ocak 5.004,00 700,56 50,04 4.253,40 4.253,40 775,62 100,08 5.879,70
Şubat 5.004,00 700,56 50,04 4.253,40 4.253,40 775,62 100,08 5.879,70
Mart 5.004,00 700,56 50,04 4.253,40 4.253,40 775,62 100,08 5.879,70
Nisan 5.004,00 700,56 50,04 4.253,40 4.253,40 775,62 100,08 5.879,70
Mayıs 5.004,00 700,56 50,04 4.253,40 4.253,40 775,62 100,08 5.879,70
Haziran 5.004,00 700,56 50,04 4.253,40 4.253,40 775,62 100,08 5.879,70
Temmuz 6.471,00 905,94 64,71 5.500,35 5.500,35 1.003,01 129,42 7.603,43
Ağustos 6.471,00 905,94 64,71 5.500,35 5.500,35 1.003,01 129,42 7.603,43
Eylül 6.471,00 905,94 64,71 5.500,35 5.500,35 1.003,01 129,42 7.603,43
Ekim 6.471,00 905,94 64,71 5.500,35 5.500,35 1.003,01 129,42 7.603,43
Kasım 6.471,00 905,94 64,71 5.500,35 5.500,35 1.003,01 129,42 7.603,43
Aralık 6.471,00 905,94 64,71 5.500,35 5.500,35 1.003,01 129,42 7.603,43
Toplam 68.850,00 9.639,00 688,50 58.522,50 58.522,50 10.671,78 1.377,00 80.898,78

(*) Sigorta primi işveren payının hesabında, 5 puanlık indirim dikkate alınmıştır

ASGARİ ÜCRETLİ BİR ÇALIŞAN GÜNDE EN ÇOK KAÇ SAAT ÇALIŞABİLİR?

Asgari ücretli ve diğer ücretliler için haftalık çalışma saati EN FAZLA 45 SAATTİR. Haftanın 6 günü çalıştığı varsayımıyla bir asgari ücretli haftada 7,5 saattir.

Haftada bir gün ücretli yasal izinli olduğu için 26 günlük süre zarfında (26 x 7,5) 195 saatin üzerinde çalışılması halinde işçinin mesai ücreti isteme hakkı mevcuttur.

ASGARİ ÜCRET MUHASEBE KAYDI

Asgari ücretin muhasebeleştirilmesini bir örnek ile açıklayacak olursak;

ÖRNEK: Pazarlama bölümünde asgari ücretle çalışan Ahmet Beyin almış aldığı ücrete ait asgari geçim indirimi aşağıdaki şekilde muhasebeleştirilir;

ABC A.Ş. TEMMUZ / 2022 ÜCRET BORDROSU
Çalışan Adı Normal Kazanç İşs. Sig İşci Payı SGK Primi İşçi Payı SGK İşv. Prim Payı İşsizlik Sig. İşv. Prim Payı GV Matrahı Gelir Vergisi Damga Vergisi Ödenecek Net Ücret
Ahmet Bey 6.471,00 64,71 905,94 1.003,01 129,42 5.500,35 0,00 0,00 5.500,35

——————————————– xx.xx.2022 ——————————–

760 Pazarlama Satış ve Dağ. Gid. Hs.  7.603,43

Brüt Ücret Giderleri: 6.471,00

SGK İşv. Prim Payı Gid.: 1.003,01

İşsizlik Sig. İşv. Prim Payı Gid.: 129,42

                335 Personele Borçlar Hs.                         5.500,35

Ahmet Bey: 5.500,35

                361 Öden. Sos. Güv. Kesin. Hs.                  2.103,08

SGK İşv. Payı: 1.003,01

SGK İşci Payı: 905,94

İşsizlik Sigor. İşv. Payı: 129,42

İşsizlik Sigor. İşci Payı: 64,71

——————————————————————————————–

(*) Sigorta primi işveren payının hesabında, 5 puanlık indirim dikkate alınmıştır.

ASGARİ ÜCRETİN İŞVERENE MALİYETİ NASIL HESAPLANIR?

Asgari ücret üzerinden, işveren tarafından % 20,5 oranında sigorta primi % 2 oranında işsizlik sigortası primi ödenmektedir.

5 Puanlık İndirim Sigorta Primi İşveren Payını Düşürüyor.

Primlerini düzenli olarak ödemekte olan işverenler 5 puanlık indirimden faydalanarak sigorta primi işveren payını % 15,5 oranında ödeme hakkı kazanabilirler.

Asgari Ücretin İşveren Maliyeti

Asgari ücretin işverene maliyetini bir örnek ile açıklayacak olursak;

ÖRNEK: Asgari ücretli bekâr olarak çalışan bir çalışanın işverene maliyeti aşağıdaki gibidir;

Asgari Net Maaş Tutarı (a) 6.471,00
İşçi Sgk Payı () (b) = (a) * 905,94
İşçi işsizlik sigortası (%1) (c) = (a) * %1 64,71
Gelir Vergisi İstisnası 5.500,35
Gelir Vergisi Matrahı (d) = (a) – (b + c) – 5.500,35 0,00
Gelir Vergisi (e) = (d) * (ilk dilim) artan oranlı uygulanır. 0,00
Damga Vergisi İstisnası 6.471,00
Damga Vergisi (h) = (a – 6.471,00) * 0,00759 0,00
SGK primi İşveren Payı (15,5) (ı) = (a) * ,5 1.003,01
İşveren işsizlik sigortası (%2) (i) = (a) * 0,02 129,42
Toplam SGK Primi (j) = (b + c + ı + i) 2.103,08
Toplam Vergi Tutarı (Gelir Vergisi + Damga Vergisi) (k) = (e + h) 0,00
Net Ödenecek Ücret (l) = (a) – (b + c + e + h) 5.500,35
İşverene Toplam Maliyeti (m) = (ı + i) 7.603,43

ASGARİ ÜCRET ÖDENEN KİŞİYE 31 ÇEKEN AYLARDA 1 GÜNLÜK FAZLA ÜCRET ÖDENECEK Mİ?

Asgari ücret için 31 çeken aylarda işçiye 30 gün olarak belirlenen ücrette İLAVE OLARAK 1 GÜNLÜK FAZLA ÜCRET ödenecektir.

2022 BORDRONUZU HAZIRLARKEN ASGARİ ÜCRET DE DİKKAT EDİLECEK HUSUSLAR:

  • Asgari ücret EN DÜŞÜK MAAŞI temsil etmektedir.
  • İşçiye asgari ücretten daha düşük bir maaş vermesi YASAKTIR.
  • Asgari ücretten daha düşük maaş verilmesi İŞÇİ BAŞINA HER AY 429 TL ‘dir.
  • Asgari ücretin altında maaş verilmesi işçi için haklı fesih nedeni sayılmaktadır.
  • Asgari ücretliler için Gelir ve Damga vergisi istisnası yürürlüğe girmiştir.
  • Tüm hizmet erbabına ait gelir ve damga vergisi tutarı için asgari ücrete isabet eden gelir ve damga vergisi tutarı kadar istisna uygulanacaktır.
  • Tüm ücretliler için Asgari Geçim İndirimi kaldırılmıştır.
  • Asgari Ücretli çalışan aylık en fazla 195 saat çalışabilir, üzeri mesai isteme hakkını doğurur.
  • Asgari ücret üzerinden Sigorta Primi İşçi Payı ve İşsizlik Sigortası Primi İşçi Payı kesilmektedir.
  • Haciz tutarı ücretin üçte birinden çok dörtte birinden az olamaz.
  • 31 çeken aylarda işçiye asgari ücretliye 1 günlük fazla ücret ödenecektir.


Asgari Ücret 2023 – 2. Dönem

Asgari Ücret 2023 Brüt Ücret (Aylık) 13.414,50 TL
Asgari Ücret 2023 Net Ücret (Aylık) 11.402,32 TL
Asgari Ücret 2023 Brüt Ücret (Günlük) 447,15 TL

Asgari Ücret 2023 (01.07.2023 – 31.12.2023 Dönemi)

Asgari Ücret 2023 Yasal Kesintileri
Brüt Ücret 13.414,50
Sigorta Primi İşçi Payı 1.878,03
İşsizlik Sigortası Primi İşçi Payı 134,15
Kesintiler Toplamı 2.012,18
NET ÜCRET (Asgari Ücret) 11.402,32 

İşverene Maliyeti 2023 (01.07.2023 – 31.12.2023 Dönemi)

Asgari Ücret 13.414,50
SGK Primi % 15,5 (İşveren Payı) 2.079,25
İşveren İşsizlik Sigorta Fonu 268,29
İşverene Toplam Maliyeti  15.762,04

Asgari Ücret 2023 – 1. Dönem

Asgari Ücret 2023 Brüt Ücret (Aylık) 10.008.00 TL
Asgari Ücret 2023 Net Ücret (Aylık) 8.506,80 TL
Asgari Ücret 2023 Brüt Ücret (Günlük) 333,60 TL

Asgari Ücret 2023 (01.01.2023 – 30.06.2023 Dönemi)

Asgari Ücret 2023 Yasal Kesintileri
Brüt Ücret 10.008,00
Sigorta Primi İşçi Payı 1.401,12
İşsizlik Sigortası Primi İşçi Payı 100,08
Kesintiler Toplamı 1.501,20
NET ÜCRET (Asgari Ücret) 8.506,80  

İşverene Maliyeti 2023 (01.01.2023 – 30.06.2023 Dönemi)

Asgari Ücret 10.008,00
SGK Primi % 15,5 (İşveren Payı) 1.551,24
İşveren İşsizlik Sigorta Fonu 200,16
İşverene Toplam Maliyeti 11.759,40  

Asgari Ücret 2022 (01.07.2022 – 31.12.2022 Dönemi)

Asgari Ücret 2022 Yasal Kesintileri
(01.07.2022 – 31.12.2022)
Brüt Ücret 6.471,00
Sigorta Primi İşçi Payı 905,94
İşsizlik Sigortası Primi İşçi Payı 64,71
Kesintiler Toplamı 970,65
NET ÜCRET (Asgari Ücret) 5.500,35  

İşverene Maliyeti 2022 (01.07.2022 – 31.12.2022 Dönemi)

Asgari Ücret 6.471,00
SGK Primi % 15,5 (İşveren Payı) 1.003,01
İşveren İşsizlik Sigorta Fonu 129,42
İşverene Toplam Maliyeti 7.603,43  


Asgari Ücret 2022 (01.01.2022 – 30.06.2022 Dönemi)

Asgari Ücret 2022 Yasal Kesintileri
(01.01.2022 – 31.12.2022)
Brüt Ücret 5.004,00
Sigorta Primi İşçi Payı 700,56
İşsizlik Sigortası Primi İşçi Payı 50,04
Kesintiler Toplamı 750,60
NET ÜCRET (Asgari Ücret) 4.253,40  

İşverene Maliyeti 2022 (01.01.2022 – 30.06.2022 Dönemi)

Asgari Ücret 5.004,00
SGK Primi % 15,5 (İşveren Payı) 775,62
İşveren İşsizlik Sigorta Fonu 100,08
İşverene Toplam Maliyeti 5.879,70  

Asgari Ücret 2021

Asgari Ücret 2021 Yasal Kesintileri
(01.01.2021 – 31.12.2021)
Brüt Ücret 3.577,50 TL
Sigorta Primi İşçi Payı 500,85 TL
İşsizlik Sigortası Primi İşçi Payı 35,78 TL
Gelir Vergisi Matrahı 3.040,88 TL
Gelir Vergisi 456,13 TL
Damga Vergisi 27,15 TL
Kesintiler Toplamı 1.019,91 TL
Asgari Geçim İndirimi (Bekâr ve Çocuksuz) 268,31 TL
NET ÜCRET (Asgari Ücret + AGİ Dahil) 2.825,90 TL

İşverene Maliyeti 2021

Asgari Ücret 3.577,50 TL
SGK Primi % 15,5 (İşveren Payı) 554,51 TL
İşveren İşsizlik Sigorta Fonu 71,55 TL
İşverene Toplam Maliyeti 4.203,56 TL

Asgari Ücret 2021 AGİ Dahil Ne Kadar?

Medeni Durum Aylık Tutar
AGİ Dahil Asgari Ücret (Bekar) 2.825,90 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan) 2.879,57 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 1 çocuklu) 2.919,81 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 2 çocuklu) 2.960,06 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 3 çocuklu) 3.013,72 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 4 çocuklu) 3.013,72 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 5 çocuklu) 3.013,72 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan) 2.825,90 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 1 çocuklu) 2.866,15 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 2 çocuklu) 2.906,40 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 3 çocuklu) 2.960,06 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 4 çocuklu) 2.986,89 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 5 çocuklu) 3.013,72 TL

Asgari Ücret 2020

Asgari Ücret 2020 Yasal Kesintileri
(01.01.2020 – 31.12.2020)
Brüt Ücret 2.943,00 TL
Sigorta Primi İşçi Payı 412,02 TL
İşsizlik Sigortası Primi İşçi Payı 29,43 TL
Gelir Vergisi Matrahı 2.501,55 TL
Gelir Vergisi 375,23 TL
Damga Vergisi 22,34 TL
Kesintiler Toplamı 839,02 TL
Asgari Geçim İndirimi (Bekâr ve Çocuksuz) 220,73 TL
NET ÜCRET (Asgari Ücret + AGİ Dahil) 2.324,70 TL

İşverene Maliyeti 2020

Asgari Ücret 2.943,00 TL
SGK Primi % 15,5 (İşveren Payı) 456,17 TL
İşveren İşsizlik Sigorta Fonu 58,86 TL
İşverene Toplam Maliyeti 3.458,03 TL

Asgari Ücret 2020 AGİ Dahil Ne Kadar?

Medeni Durum Aylık Tutar
AGİ Dahil Asgari Ücret (Bekar) 2.324,70 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan) 2.368,85 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 1 çocuklu) 2.401,96 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 2 çocuklu) 2.435,07 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 3 çocuklu) 2.479,21 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 4 çocuklu) 2.479,21 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 5 çocuklu) 2.479,21 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan) 2.324,71 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 1 çocuklu) 2.357,81 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 2 çocuklu) 2.390,92 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 3 çocuklu) 2.435,07 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 4 çocuklu) 2.457,14 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 5 çocuklu) 2.479,21 TL

Asgari Ücret 2019

Asgari Ücret 2019 Yasal Kesintileri
(01.01.2019 – 31.12.2019)
Brüt Ücret 2.558,40 TL
Sigorta Primi İşçi Payı 358,18 TL
İşsizlik Sigortası Primi İşçi Payı 25,58 TL
Gelir Vergisi Matrahı 2.174,64 TL
Gelir Vergisi 326,20 TL
Damga Vergisi 19,42 TL
Kesintiler Toplamı 729,38 TL
Asgari Geçim İndirimi (Bekâr ve Çocuksuz) 191,88 TL
NET ÜCRET (Asgari Ücret + AGİ Dahil) 2.020,90 TL

İşverene Maliyeti 2019

Asgari Ücret 2.558,40 TL
SGK Primi % 15,5 (İşveren Payı) 396,55 TL
İşveren İşsizlik Sigorta Fonu 51,17 TL
İşverene Toplam Maliyeti 3.006,12 TL


Asgari Ücret 2019 AGİ Dahil Ne Kadar?

Medeni Durum Aylık Tutar
AGİ Dahil Asgari Ücret (Bekar) 2.020,90 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan) 2.059,29 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 1 çocuklu) 2.088,07 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 2 çocuklu) 2.116,85 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 3 çocuklu) 2.155,23 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 4 çocuklu) 2.155,23 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışmayan 5 çocuklu) 2.155,23 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan) 2.020,90 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 1 çocuklu) 2.049,69 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 2 çocuklu) 2.078,47 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 3 çocuklu) 2.116,85 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 4 çocuklu) 2.136,04 TL
AGİ Dahil Asgari Ücret (Evli eşi çalışan 5 çocuklu) 2.155,23 TL


Kaynaklar

http://www.muhasebetr.com/yazarlarimiz/ahmetdurmus/020/

http://www.muhasebetr.com/ulusalbasin/haber_oku.php?haber_id=28017

http://www.muhasebetr.com/guncelmevzuat/mevzuat_oku.php?mevzuat_id=5166

http://www.muhasebetr.com/bordro-parametreleri/

http://www.muhasebetr.com/yazarlarimiz/vedatilki/038/

http://www.muhasebetr.com/ulusalbasin/haber_oku.php?haber_id=27836

Kaynak: www.MuhasebeTR.com

Yıllık İzin Süreleri ve Yıllık İzin Hakkı [2024 DETAYLI REHBER]

Yıllık izin nedir, yıllık izin süreleri ne kadardır, nasıl hesaplayabilirsiniz, yıllık izin hakkı ve aklınıza takılan tüm sorulara ait yanıtlar yazımızda. Çalışanlar bu yazıyı iyi okuyun, 2024 yılında yıllık izine ait haklarınızı öğrenin! Çalışanlar yıllık izni kaç gün kullanabilir? Çalışanlar ne kadar süre çalıştıktan sonra yıllık ücretli izin kullanabilir? Yıllık izin ücrete dönüşür mü? Yıllık izin süresi sonraki yıla devreder mi? Yıllık izin süreleri kullanılmazsa iptal olur mu? Bu sorular gibi sigortalı olarak çalışmakta olan milyonlarca çalışanı çok yakından ilgilendiren, yıllık ücretli izine ilişkin son dakika uygulamalarını da içeren tüm merak edilen soruların cevaplarını bu yazı da bulabilirsiniz.

Yıllık İzin Süreleri Kaç Gündür?

Bir işyerinde çalışmakta olan işçilerin belirli bir süre aynı işyerinde çalışmaları sonrası elde edecekleri yıllık izin hakları mevcuttur.

Bu süre işçinin aynı işyerinde çalışmakta olduğu yıllık kıdem süresine ve yaş durumunda göre değişmektedir.

Çalışılan Yıl Süresi Yıllık İzin Süresi
1 – 5 Yıla Kadar 14 Gün
5 – 15 Yıla Kadar 20 Gün
15 Yıl ve Fazlası 26 Gün

Yıllık izin süresi yaşa göre değişir.

Çalışma süreleri ne kadar olursa olsun, yıllık ücretli izin almaya hak kazanan on sekiz (18) ve daha küçük yaştaki işçiler ile elli (50) ve daha yukarı yaşta çalışan işçilere verilecek yıllık ücretli izin süresi yirmi (20) günden az olamaz.

Tabloda belirtilen izin süreleri çalışma yılına ve yaşa bağlı değişkenlik gösteren yıllık ücretli izin süreleri olup, alt sınır olarak kabul edilen sürelerdir.

Yıllık ücretli izin süreleri sözleşme ile daha aşağısı olmamak şartıyla daha uzun süreler olarak da belirlenebilmesi söz konusudur.

Yıllık İzin Nedir?

Bir iş sözleşmesi ile işverene karşı bağımlı olarak iş gören işçinin, uzun çalışma süreleri ve çalışma hayatının zorlu koşulları sebebiyle ruhen ve fizikken güç kaybetmesi nihayetinde, iş ilişkisinin devamı şartıyla en az bir yıl süreyle çalışmasını tamamlaması halinde yorulan işçiye işveren tarafından verilen anayasal hak yıllık izin hakkıdır.

Yıllık Ücretli İzin Hakkı Ne Zaman Elde Edilir?

İş kanununa göre işçilerin hak edeceği senelik izin süreleri işçilerin aynı işverene ait bir veya birkaç işyerinde sahip oldukları kıdem sürelerine göre belirlenmektedir. İşe giriş tarihi itibariyle deneme süresi dâhil bir (1) yılı dolduran işçiler yıllık izin kullanmaya hak kazanırlar.

Örnek; 10.01.2018 tarihi itibariyle işe giren Semih Bey, 10.01.2019 tarihi itibariyle birinci yılını doldurmuş olup, 11.01.2019 tarihi itibariyle yıllık izin kullanmaya hakkı kazanmıştır.

1 yıldan az süre çalışanların yıllık izin hakkı yoktur.

İşçiler, aynı işverene ait işyerlerinde deneme süreleri de dâhil olmak üzere 1 tam yılı doldurmak suretiyle yıllık ücretli izne hak kazanırlar.

Dolayısıyla 1 yıldan az süreli olarak (1 ay, 6 ay, 10 ay… ) çalışanlar için yıllık ücretli izin hakkı yoktur.

Özel koşullar saklı kalmak kaydıyla (mevsimlik işçiler için ve basın iş kanuna tabi çalışanlar ile Deniz İş Kanuna tabi çalışanlar hariç) 1 yıldan az süreyle çalışan işçilerin yıllık ücretli izin hakları bulunmamaktadır.

Yıllık İzin Ücreti Nasıl Hesaplanmaktadır?

Vefat etme ya da işten ayrılma gibi durumlarda kullanılamayan yıllık ücretli izin ücreti son brüt ücreti esas alınarak hesaplanmaktadır.

Bu hesaplama işlemine fazla mesai ücreti, prim ya da ek yardım ücretleri gibi ücretlerin dahil edilmediğini bilmenizde fayda var.

Yıllık ücretli izin ücreti hesaplaması yapılırken asıl ücret hesaplamasında olduğu gibi SGK işçi ve işsizlik primi, Gelir Vergisi ve Damga Vergisi kesintilerinin hesaba katılması gerekmektedir.

Söz konusu işçinin; SGK işçi ve işsizlik primi, Gelir Vergisi kesintisiyle Damga vergisi kesintisi de bu hesaplamaya dahil edilmektedir.

Örnek; Brüt ücreti 3000 TL olan Taner Beyin kalan yıllık izin hakkı 10 gündür. İşten çıkarıldığında kendisine kalan izin hakkı için yapılacak brüt ödeme miktarı;

3000/30 = 100 (Brüt günlük kazanç) 100×10 = 1000 TL olarak yapılacaktır.

Brüt Ücret Günlük Brüt Ücret Kalan Yıllık İzin Süresi Yıllık İzine Tekabül Eden Ücret SGK Payı

()

Gelir Vergisi Matrahı Gelir Vergisi (*)


Damga Vergisi


Yıllık İzine Tekabül Eden Net Ücret
(a) (b)=(a)/30 (c) (d)=(b)*(c) (e)=(d)*0,15 (f)=(d)-(e) (g)=(f)*0,15 (h)=(d)*0,00759 (ı) = (d)-[(e)+(g)+(h)]
3.000,00 100,00 10 1.000,00 150,00 850,00 127,15 7,59 714,91

(*) Gelir vergisi oranında ilk dilim alınmış, hesaplama sırasında ilgili ayda oluşan dilime ait orana göre hesaplama yapılması gerekmektedir.

Yıllık Ücretli İzin Süresi Sonraki Yıllara Devreder Mi?

Yıllık izin sürelerinin süresi içerisinde kullanılması esastır.

Anayasal bir hak olan yıllık izin hakkı işçinin dinlenmesi esasına dayalı olup, iş sözleşmesi devam ettiği sürece ücrete dönüşemez.

Yıllık izinlerin, işçi tarafından hak edildiği yıl içerisinde mutlaka kullanılması gerekmektedir.

İşçiler tarafından yıllık ücretli izne hak kazanılan yıl içerisinde yıllık izin süresini tamamını kullanmaması halinde kullanılmayan yıllık izin süresi herhangi bir kanuni düzenlememe olmamasına rağmen bir sonraki yıla devretmesinde ve devredilen sürelerin kullanılmasında engel teşkil edecek kanuni bir zorunluluk yoktur.

Yıllık Ücretli İzin Süresi Bölünebilir Mi?

Yıllık ücretli izin süreleri bölünerek kullanılabilmektedir.

Fakat bu bölünme sırasında bir takım farklı esaslar bulunmaktadır.

Yıllık ücretli izin süresinin bir bölümü on (10) günden aşağı olmamak üzere bir bütün halinde kalan süreler ise kısım kısım kullanılabilecektir.

Örnek; Yıllık izin süresi 14 gün olan işçi yıllık izinin bir bölümünü on (10) gün olarak kullandıktan sonra kalan günleri işverenin onayı ile birlikte arzu ettiği şekilde kullanabilecektir.

Örnek; Yıllık izin süresi 26 gün olan işçi yıllık izin süresinin bir bölümünü on (10) gün olarak kullandıktan sonra kalan günleri işverenin onayı ile birlikte arzu ettiği şekilde kullanabilecektir.

Sonuç olarak yıllık ücretli izin süresi kaç gün olursa olsun işçi tarafından bu sürenin kısım kısım kullanılmak istenilmesi halinde yıllık ücretli izin süresinin bir kısmı on (10) günden aşağı olacak şekilde kullanılamaz.

Yıllık Ücretli İzin Kullanılmadığında Para Olarak Talep Edilir Mi?

İşçilerin sahip oldukları yıllık izin hakkı Anayasa’mızın verdiği bir hak olup, temeli işçinin işe gitmeyerek dinlenmesi esasına dayanmaktadır.

Dolayısıyla anayasal bir hak olan yıllık izin hakkının çalışılırken ücrete dönüşmesi mümkün değildir.

Yıllık İzin Hakkı Kullandırılmazsa, İşçi Tarafından Haklı Fesih Hakkı Doğar.

Yıllık iznin yıl içerisinde ne zaman kullanılabileceği, işveren tarafından belirlenir.

İşverenin sahip olduğu bu hakkı iyi niyet kuralları çerçevesinde kullanması gerekmektedir.

Yıllık ücretli izin yönetim hakkının, işveren tarafından kötüye kullanılması durumunda çalışan yasal haklarını kullanabilir.

Yani çalışan iznini hak ettiği tarihten, bir sonraki hak ediş tarihine kadar kullanması gerekir.

İş Kanununun 24. maddesi, işçinin iş sözleşmesini haklı nedenle fesih edebileceği gerekçeleri göstermiştir. Çalışanın yıllık ücretli iznini hak ediş tarihinden itibaren, yeni hak ediş tarihine kadar kullandırmayan işverenin bu davranışı, Ahlak ve İyi niyet kurallarına uymayan davranışlar kapsamına girmektedir. Aşağıda bulunan Yargıtay kararları da bu doğrultudadır.

Yargıtay 9. Hukuk Dairesinin 2001/17459 esas numaralı kararlarında; Hak kazandığı izni çalışmakta iken işverenden isteyen işçi kendisine böyle bir iznin kullandırılmayacağı açık ve kesin şekilde ifade edildiği takdirde iş Kanununda tanınmış olan haklarını kullanabilir. Örneğin işçi için bu durum sözleşmeyi haklı nedenle fesih yetkisi verir demektedir.

22. H.D.`nin 2013/7567 E. , 2014/6472 K. sayılı ve 18.03.2014 tarihli kararında konuya ilişkin olarak vermiş olduğu emsal nitelikteki kararda; yıllık izinin hangi tarihlerde kullandırılacağı işverenin yönetim hakkı kapsamında olmakla birlikte talep hakkının doğduğu yıl içerisinde izin hakkının kullandırılması gerektiği; ancak, yıllık ücretli iznin kullandırılmamasının haklı fesih sebebi oluşturabilmesi için çok uzun süre hiç izin kullandırmaması ya da talep edildiği halde gerekçesiz olarak izin kullandırılmaması gerekli olduğunu belirtmiştir.

2011/31608 E. , 2011/35332 K. sayılı ve 06.10.2011 tarihli Yargıtay 9. H.D.`nin konuya ilişkin olarak vermiş olduğu bir kararında; “ Her ne kadar işveren hak edilen yılın sonuna kadar izin vermekte serbest ise de ancak bir yılı aşkın süreden sonra nedensiz izin vermeme halinde davacı işçinin fesih hakkı doğacağı gibi, işveren izin talebine muvafakat vermek zorundadır. ” şeklinde değerlendirme yapmıştır.

Yargıtay 9. H.D. 24.03.2011 T. , 2009/7959 E. , 2011/8629 K. sayılı kararında Yıllık izin süresi tarafların anlaşmasıyla ve bir bölümü 10 günden aşağı olmamak üzere bölünebilir. Yıllık izinlerin talep edilmesine rağmen çok kısa sürelerle kullandırılması işçi açısından haklı fesih sebebi olarak değerlendirilebilir. Ancak sırf 10 günden kısa olması nedeniyle kullanılmamış gibi değerlendirilmez denilmiştir.

Kullanılmayan Yıllık İzin İptal Olur Mu?

Yıllık izin sürelerinin işçiler tarafından hak edilen yıl içerisinde tamamının kullanılması esastır.

Ancak çeşitli nedenlerle kullanılamayan yıllık ücretli izin süresinin iptal edilmesi mümkün değildir.

Memurlar için durum farklı

Kamuda çalışan memurlara, birbirini izleyen iki yılın izni bir arada verilebilir.

İlk olarak geçmiş yıldan gelen yıllık izin süresi toplam izin süresinden düşülür.

Bununla birlikte cari yıl kapsamında ve bir önceki yıl kapsamında kullanılmamış olan yıllık ücretli izinler iptal olur.

Bu izinlerin sonraki yıllarda kullanılması mümkün olmaz.

İş Sözleşmesinin Fetih Edilmesi Halinde Kalan Yıllık İzinleri Ne Şekilde Kullanılır?

İş kanuna göre, herhangi bir sebeple iş sözleşmesinin sona ermesi durumunda işçinin hak kazanıp ta kullanmadığı yıllık izin sürelerine ait ücreti, sözleşmenin sona erdiği tarihteki ücreti üzerinden kendisine veya hak sahiplerine ödenir.

Dolayısıyla, iş sözleşmesi herhangi bir sebeple sona eren işçinin hak kazanmış olduğu fakat kullanamadığı yıllık izin sürelerine tekabül eden ücretin, iş sözleşmenin sona erdiği tarihteki ücreti üzerinden işçinin kendisi veya hak sahiplerine ödenmesi gerekmektedir.

Çalışan istifa ettiğinde, yıllık ücretli izin parasını almaya hakkı vardır.

Yıllık ücretli izin, işçinin işten ne şekilde ayrıldığına göre ödenen bir alacak çeşidi değildir. Çalışmakta olduğu süre boyunca izinlerinin tamamını kullanmayan ve işten ayrıldığı anda kullanılmayan yıllık izine ait sürelerin ücretini hak eden işçiye, kullanılmayan yıllık izin sürelerine ait ücretlerin ödenmesi gerekir.

İş Sözleşmesinin Feshi Halinde İşçiye Ödenen Yıllık İzin Ücretine Ait Prime Esas Kazanç Hangi Ayın Kazancına Dahil Edilmelidir?

Kullanılmayan yıllık ücretli izin hakkının işçinin iş sözleşmesinin fesih edilmesi halinde işçiye ödenmesi esastır. Aynı şekilde iş sözleşmesinin feshi halinde kullanılmayan yıllık ücretli izin sürelerine ait ücretlerin işçiye ödenmesi gerekirken ilgili tutarın işçinin prime esas kazancına dâhil edilmesi şarttır.

Buna göre, sigortalılar tarafından iş akdinin sona erdiği tarihte sahip olunan ve kullanılmayan yıllık ücretli izin hakkına ait ücretlerin işçinin hizmet akdinin sona erdiği tarihteki ayın kazancına dâhil edilmesi gerekmektedir.

Örnek; Çalışmakta olduğu işyerinden 09.09.2018 tarihi itibariyle iş akdi fesih edilen Mehtap Hanımın kullanmadığı yıllık izin ücreti iş akdinin fesih edildiği tarihte kendisine ödenmiştir. Dolayısıyla Mehtap Hanıma ödenen yıllık izin ücretinin Eylül/2018 kazancına dâhil edilerek prime tabi tutulması gerekmektedir.

Örnek; Çalışmakta olduğu işyerinden 10.08.2017 tarihi itibariyle iş akdi fesih edilen Nermin Hanımın kullanmadığı yıllık izin ücreti 01.10.2017 fesih edildiği tarihte kendisine ödenmiştir. Nermin Hanıma ödenen yıllık izin ücretinin hangi tarihte ödenmiş olduğuna bakmaksızın iş akdinin fesih edildiği tarih olan Ağustos/2017 kazancına dâhil edilerek prime tabi tutulması gerekmektedir.

İş akdinin feshi ile doğan yıllık izin hakkının işçiye ödenmesi esnasında prime esas kazancın üst sınırın dikkate alınması gerekmektedir.

İşçilerin iş akdinin feshi sonrası kullanılmamış yıllık ücretli izin haklarından doğan ücretleri iş sözleşmesinin fesih edildiği ayın kazancına ilave edilerek prime tutulması gerekmekte olup, bu işlemin yapılması esnasında prime esas kazancın üst sınırının dikkate alınarak işlem yapılması gerekmektedir.

2020 yılı için belirlenen günlük üst kazanç limiti 735,75 TL’dir.

Örnek; Çalışmakta olduğu işyerinden 09.01.2020 tarihi itibariyle iş akdi fesih edilen Ahmet Beyin kazancı 3.500,00-TL’dir. Kullanmadığı yıllık izin ücreti olarak ise kendisine 1.200,00-TL ödenmiştir. Her iki kazancın toplam tutarı 4.700,00-TL olup, 9 günlük prime esas kazancın üst sınırı olan 6.621,75 TL’den düşük olması neticesinde tamamının prime tabi tutulması gerekmektedir.

Örnek; Çalışmakta olduğu işyerinden 10.01.2020 tarihi itibariyle iş akdi fesih edilen Hakan Beyin kazancı 7.000,00-TL’dir. Kullanmadığı yıllık izin ücreti olarak ise kendisine 1.100,00-TL ödenmiştir. Her iki kazancın toplam tutarı 8.100,00-TL olup, 10 günlük prime esas kazancın üst sınırı olan 7.357,50-TL’den yüksek olması neticesinde toplamda 7.357,50-TL’nin prime tabi tutulması gerekmektedir.

Sonuç olarak işçiler için iş akdinin feshi ile doğan yıllık ücretli izin hakkının ücrete dönüşerek işçiye ödenmesi durumu iş akdinin fesih edildiği tarihteki kazanca dâhil edilmesi gerekmektedir. Aynı şekilde bu işlemin yapıldığı sırada prime esas kazancın üst sınırını dikkate alınarak işlem yapılması gerekmektedir.

Yıllık İzin Süresinde Yıl İzni Kaç Gündür?

Çalışanlar, yıllık ücretli izinlerini mutlaka işyerinin olduğu yerde geçirmek zorunda değildir.

Farklı bir yerde yıllık izinlerini geçirmek istemeleri durumunda, gidiş ve dönüşlerini belgelemeleri şartı ile yoldaki süreleri işveren 4 güne kadar ücretsiz yol izni vermek durumundadır.

Fakat dört (4) günlük ücretsiz yol izninin işçinin hakkı olan yıllık izin süresinin tamamında dikkate alınması gerekmektedir.

Aksi durumda yani, izin sürelerinin parça parça kullanılması halinde her izin süresi için ayrı bir yol hakkı doğacaktır ki bu da düzenleme ile bağdaşmaz.

Dolayısıyla (4) dört günlük ücretsiz yol izninin bütün yıllık ücretli izin süresinin tamamı açısından değerlendirilmesi gerekmektedir.

Yıllık İzin Kurulu Nedir?

İş yerlerinde yıllık izin hakları ile alakalı işlemlerin yürütülmesini sağlama amacıyla kurulan kurullara “Yıllık izin kurulu” adı verilmektedir.

Çalışan personel sayısının 100’ün üzerinde olduğu iş yerlerinde yıllık izin kurulu kurulması zorunlu bir durumdur.

Yıllık İzin Kurulu Kimlerden Oluşur?

Çalışan sayısının 100’ün üzerinde olduğu yerlerde yıllık izin kurulunun kurulması zorunlu olup, İşveren ya da işveren vekilini temsilen bir, işçileri temsilen ise iki kişi olmak üzere toplamda üç kişiden oluşan yıllık izin kurulu kurulması gerekmektedir.

Çalışan sayısının 100’ün altında olduğu yerlerde yıllık izin kurulunun kurulması zorunlu değildir. İşveren ya da işveren vekilinin görevlendireceği 1 kişi ile işçilerin kendi arasından seçecekleri bir temsilci vasıtasıyla yerine getirilir.

Yıllık İzin Kurulunun Görevleri Nelerdir?

Yıllık izin kurullarının yerine getirmesi gereken görev ve yetkileri şu şekildedir;

  • İşçiler tarafından verilip işveren veya işveren vekili tarafından izin kuruluna iletilen izin isteklerine göre hazırlayacağı izin çizelgelerini işverenin onayına sunmak.
  • İzin çizelgelerini; işçilerin kıdemlerini, izni belirli bir dönemde kullanmak bakımından içinde bulundukları zorunluluk veya engellerini, işin aksamadan yürütülmesini ve işçi sayısını göz önünde bulundurarak hazırlamak.
  • İşçiler tarafından kurula sunulan istek dilekçeleri ya da şikayet dilekçelerinin incelenmesi ve inceleme sonucunda varılan neticeyi/kararı hem işverene hem de işçiye beyan etmek
  • Çalışanların ücretli izinlerini daha yararlı geçirmeleri amacıyla gezi, kamp ve tatil programları düzenlemek, bu programlar çerçevesinde hangi tedbirlerin alınması gerektiğini belirlemek ve işverene gezi, kamp ya da tatil programı teklifleri sunmak

Yıllık İzin Formu Nasıl Doldurulur?

İşveren, işyerinde çalışan işçilerin yıllık ücretli izinlerine ilişkin kullanımlarını gösteren izin kayıt belgelerini tutmak zorundadır. Yıllık izin forumunda işçinin adı ve soyadı, işçinin sicil numarası, iznin başlama tarihi ve bitiş tarihi, yol izni talebi, işe başlama tarihi, çalışanın ve onaylayanın imzalarının bulunması gerekmektedir. Yıllık İzin Formu Örneği indirmek için tıklayınız.

Yıllık İzin Cetveli Nedir?

Yıllık izin kayıt defteri olarak adlandırılan fakat uygulama da izin cetveli olarak da bilinen, çalışanların izin durumlarına ilişkin bilgileri gösteren listeler, işverenlerin çalıştırmakta olduğu işçilere ait izin bilgilerini gösteren tutmakla zorunlu oldukları defterdir.

İşverenler her işçinin yıllık izin durumunu, aynı esaslara bağlı olmak üzere düzenleyeceği izin defteri veya kartoteks sistemiyle de takip edebilir.

Yıllık izin cetvelinde çalışan işçinin adı-soyadı, işyeri sicil numarası, işe giriş tarihi ve yıllar itibariyle; bir yıl önceki izin hakkını kazandığı tarih, bir yıllık çalışma süresi içinde çalışılmayan gün sayısı ve nedenleri, izne hak kazandığı tarih, işyerindeki kıdemi, izin süresi, yol izni, iznin başlangıç ve bitiş tarihi, izinden dönüş tarihi, işçinin imzasının bulunması gerekmektedir. Yıllık Ücretli İzin Cetveli indirmek için tıklayınız.

Yıllık İzin Takip Çizgelgesi Bulunması Gereken Bilgiler Nelerdir?

Yıllık izin kurulunca hazırlanıp ilan edilecek çizelgede işçinin;

  • Adı soyadı,
  • Sicil numarası,
  • İşe giriş tarihi,
  • Yıllık izne hak kazandığı tarih,
  • İşyerindeki çalışma süresi,
  • İzin günleri sayısı,
  • Yol izni günleri sayısı,
  • İznin başlama tarihi,
  • İznin sona ereceği tarih,

Bilgilerinin bulunması gerekmektedir.

Yıllık Ücretli İzin Hükümlerine Aykırı Davranmamanın Cezası Nedir?

Yıllık ücretli izin hakkı Anayasa’mızın çalışanlara sunmuş olduğu bir hak olmasından dolayı yıllık izin hakkı hiçbir suretle engellenemez. Bu nedenden dolayı yıllık izin hakkının kullanıma engel olan kişi ve kurumlara cezai yaptırım uygulanmaktadır. 2019 yılı için yıllık ücretli izne aykırı şekilde hareket edenlere verilecek ceza miktarları verilmiştir.

2020 Yılı İtibariyle İş Kanunu’na Göre Uygulanacak İdari Para Cezaları
Cezayı Gerektiren Fiil Ceza Tutarı (İşçi Başına) (TL)
Yıllık ücretli izni yasaya aykırı şekilde bölmek 511,16
Sözleşmesi fesh edilen işçiye yıllık izin ücreti ödememek 511,16
Yıllık izin yönetmeliğinin esas usullerine aykırı olarak izni kullandırmamak veya eksik kullandırmak 511,16

Ceza oranları her yıl yeniden değerleme oranlarına göre arttırılmaktadır.

Yılık Ücertli İzin Hesabında Çalışımlış Gibi Sayılan Haller Nelerdir?

İşçilerin yıllık ücretli izin hakkının hesaplanması sırasında;

  • İşçinin uğradığı kaza veya tutulduğu hastalıktan ötürü işine gidemediği günler,
  • Kadın işçilerin doğumdan önce ve sonra çalıştırılmadıkları günler,
  • İşçinin muvazzaf askerlik hizmeti dışında manevra veya herhangi bir kanundan dolayı ödevlendirilmesi sırasında işine gidemediği günler, (Bu sürenin yılda 90 günden fazlası sayılmaz.)
  • Çalışmakta olduğu işyerinde zorlayıcı sebepler yüzünden işin aralıksız bir haftadan çok tatil edilmesi sonucu olarak işçinin çalışmadan geçirdiği zamanın 15 (on beş) günü, (işçinin yeniden işe başlaması şartıyla),
  • Hafta tatili, ulusal bayram, genel tatil günleri,
  • Röntgen muayenehanelerinde çalışanlara pazardan başka verilmesi gereken yarım günlük izinler,
  • İşçilerin arabuluculuk toplantılarına katılmaları, hakem kurullarında bulunmaları, bu kurullarda işçi temsilciliği görevlerini yapmaları, çalışma hayatı ile ilgili mevzuata göre kurulan meclis, kurul, komisyon ve toplantılara yahut işçilik konuları ile ilgili uluslararası kuruluşların konferans, kongre veya kurullarına işçi veya sendika temsilcisi olarak katılması sebebiyle işlerine devam edemedikleri günler,
  • İşçilerin evlenmelerinde üç güne kadar, ana veya babalarının, eşlerinin, kardeş veya çocuklarının ölümünde üç güne kadar verilecek izinler,
  • Kısa çalışma süreleri,

çalışılmış gibi sayılan hallerdir.

Toplu Yıllık İzin Nedir?

İşveren ya da işveren vekili Nisan ve Ekim ayları arasındaki süre kapsamında işçilerin tamamını ya da bir kısmını toplu izne çıkarabilir.

Toplu iznin uygulanması halinde işveren, işyerinin korunması, işyerinde bulunan araç, gereç veya makinaların güvenliği, temizlenmesi, hazırlanması veya bakımı amaçlı zorunlu durumlar için yeterli sayıda personeli toplu izin uygulaması dışında tutabilir. Bu durumda olan işçilerin yıllık izin hakları toplu iznin öncesinde veya sonrasında kullandırılır.

Toplu izin uygulamasına karar verilmesi durumunda henüz yıllık izne hak kazanmayan işçiler de toplu izinden faydalandırılabilir.

Toplu izin uygulamasında karar verilmesi halinde izin kurulu; yıllık toplu izne ayrılacak işçilerin tümünün izin süresini, yol izni isteklerini ve bitimini ayrı ayrı gösterecek şekilde izin çizelgelerini düzenlemek zorundadır.

Yıllık Ücertli İznin Zamanaşımında Süre 5 Yıl Mı, 10 Yıl Mı?

Yıllık ücretli iznin iş sözleşmesinin devam ettiği süre boyunca 4/a’lı sigortalı çalışanlar için zamanaşımına uğrama imkânı yoktur. Fakat iş sözleşmesinin bitimi ile birlikte kullanılmayan yıllık izinler ücrete dönüşmektedir. Belirli bir süre içerisinde talep edilemeyen yıllık izin sürelerine ait ücretler zamanaşımına tabi olmaktadır.

Yıllık izin ücretine ilişkin zamanaşımı süresinin 5 yıl mı yoksa 10 yıl mı olduğu yönünde tartışmalar sürmekte iken asıl olan her ikisinin de doğru olduğudur. Şöyle ki; Türk Borçlar Kanunu’nun yürürlüğe girdiği 01.07.2012 tarihinden önce yapılan fesihlerde yıllık izin ücreti zamanaşımı süresi fesih tarihinden itibaren 5 yıldır.

Feshin 01.07.2012 tarihinden sonra yapılması durumunda 6098 sayılı Türk Borçlar Kanunu’nun 146, 147/1 inci maddeleri uyarınca zamanaşımı süresi 10 yıl olarak kabul edilmiştir.

9. Hukuk Dairesi bir kararında benzer şekilde, “Yıllık izin ücreti iş sözleşmesinin feshiyle muaccel olup dönemsel bir nitelik taşımadığından, 6098 sayılı Türk Borçlar Kanunu uygulaması yönünden 10 yıllık genel zamanaşımına tabidir.” Şeklinde görüş vermiştir.

Sonuç olarak;

İş Akdinin Fesih Tarihi Zamanaşımı Tarihi
01.07.2012 tarihinden Önce Yapılan Fesihler 5 yıl
01.07.2012 tarihinden Sonra Yapılan Fesihler 10 yıl

5 Yıl Çalışan İşçi 14 Gün Mü, 20 Gün Mü Yıllık İzin Kullanacaktır?

İş Kanunu’nun 54. Maddesi çalışanların yıllık izinlerini hangi yıl kullanabileceklerini açıklar. İlgili maddede yer alan ifade şöyledir:“İşçi, her hizmet yılına karşılık, yıllık iznini gelecek hizmet yılı içinde kullanır.” Bu madde ile hüküm altına alınmış olup, yıllık ücretli izin hakkı kazanan işçi kazanmış olduğu süreyi bir sonraki çalışma yılı içerisinde kullanabilecektir. Dolayısıyla 1. yılın izni, 2. yılda 2. yılın izni 3. yılda kullanılacaktır.

İşçi ve işverenler açısından özellikle gün değişimlerine neden olan yıl değişimlerinde elde edilecek yıllık ücretli izin hakkı süresi kimi zaman soru işaretlerine neden olmaktadır.

İlgili madde hükmünün gereği olarak bir işyerinde çalışmakta olan işçi 5. yıl çalışmasının karşılığı olarak 14 gün yıllık ücretli izin hakkını 6. yılı içerisinde kullanacaktır.

Altı (6) yıllık çalışmasının karşılığı olarak ise elde edeceği yirmi (20) günlük yıllık ücretli izin hakkı 7. yılın içerisinde hak kazanacaktır. 

Örnek; 14.09.2012 tarihinde bir işyerinde çalışmaya başlayan Mehtap Hanım, 14.09.2017 tarihi itibariyle beşinci (5.) yılını doldurmuş, 15.09.2017 tarihinden itibaren 14 gün yıllık ücretli izin hakkı elde etmiştir. Mehtap hanım 14.09.2018 tarihinde altıncı (6.) yılını doldurmuştur. 6 yıllık çalışma süresinin karşılığı olarak 15.09.2018 tarihinden itibaren yirmi (20) gün yıllık ücretli izin hakkı elde etmiştir.

Resmi Tatiller ile Hafta Tatilleri Çalışanların Yıllık İzni Kapsamında Mıdır?

Çalışanların hak etmiş oldukları yıllık ücretli izin sürelerinin hesaplanmasında resmi tatiller ve hafta tatilleri genel tatil kapsamında sayıldığından işçinin yıllık izin sürelerinin hesaplanması sırasında genel tatil günleri izin hesabına katılmaz.

Yıllık İzin Süresinde Cumartesi Günleri Hesaba Katılır Mı?

Yıllık izin süresinin hesaplanması sırasında cumartesi günleri çalışmayan işletmeler için cumartesi günlerinin hesaplamaya dâhil edilip edilmeyeceği işçi ve işverenler açısından soru işareti yaratan bir konudur. İş Kanunu açısından hafta sonu tatili sayılmayan cumartesi günleri, işçilerin cumartesi günleri çalışıp çalışmadığına bakılmaksızın iş günü sayılmaktadır.

Dolayısıyla yıllık ücretli izin süresinin hesaplanması sırasında cumartesi günlerinin de iş günü olarak değerlendirilerek yıllık ücretli izin süresi içerisinde değerlendirilmesi gerekmektedir.

Örnek; Çalışmakta olduğu işyerinde ilk yılını dolduran ve 14 gün yıllık ücretli izin hakkı kazanan Ayşe Hanım, 03 Eylül 2018 Pazartesi günü yıllık iznine ayrılmış ilk olarak 14 günlük yıllık iznini kullanmıştır. 14 günlük yıllık izin süresi 18 Eylül 2018 tarihinde bitmiş 19 Haziran 2018 tarihinde iş başı yapmıştır. Cumartesi günleri çalışmayan Ayşe Hanımın yıllık izin süresinin hesaplamasında 03-19 Eylül 2018 tarihleri arasında yer alan cumartesi günlerinin 14 günlük sürenin hesaplanmasında izin süresine dâhil edilmesi gerekmektedir.

İhbar Süresi Yıllık İzin Süresinde Kullandırılabilir Mi?

Yıllık izne ilişkin merak edilen sorulardan biride, işçi ile işveren arasındaki iş sözleşmesinin ihbar süreleri kullandırılmasıyla sona erdiğinde, işçinin yıllık izne hak kazanıp kazanmayacağıdır. Burada süreç iş sözleşmesinin işçi veya işveren tarafından sonlandırılmasına göre değişmektedir.

İş kanunun 59’uncu maddesinde, “İşveren tarafından iş sözleşmesinin feshedilmesi halinde ihbar süresiyle yıllık ücretli izin süreleri ile iç içe giremez.” Olarak hüküm altına alınmıştır. İlgili maddeden anlaşılacağı üzere iş sözleşmesinin işçi veya işveren tarafından sonlandırılmasına göre ihbar süresi ile yıllık ücretli izin sürelerinin kullanımının şekilleneceğidir.

İş sözleşmesinin İşveren tarafından sonlandırılması

İş sözleşmesini işveren tarafından sonlandırılması durumunda, işçiye ihbar süresinin kullandırılması süresinde aynı zamanda sahip olduğu yıllık izin süresi kullandırılmaz. İhbar süresinde yıllık izin hakkının kullandırılması, halinde ise ihbar süresi eksik kullandırmış veya kullandırılmamış olarak kabul edilir ve işveren ihbar tazminatı ödemek durumunda kalır.

İşverenin yıllık izine tekabül eden ücretin ödenmesi yerine yıllık izin kullandırmak istemesi durumunda, yıllık izin süresi kadar ihbar süresi uzamalıdır.

İş sözleşmesinin İşçi tarafından sonlandırılması

İş sözleşmesini işçi tarafından sonlandırılması durumunda ise ihbar süresinde yıllık izin kullandırılabilir.

Yıllık İzin Süresinde Başka Bir İşyerinde Çalışılabilir Mi?

Yıllık ücretli izin süresini kullanan işçinin bu süreler içerisinde ücretli veya ücretsiz bir şekilde çalışması yasaktır. Yıllık ücretli iznini kullanmakta olan işçinin izin süresi içinde ücret karşılığı bir işte çalıştığı anlaşılırsa, bu izin süresi içinde kendisine ödenen ücret işveren tarafından geri alınabilir.

Dolayısıyla esas olan işçinin yıllık ücretli izin süresinde dinlenmesidir ve bu sürelerin kullanıldığı zamanlarda ücretli ya da ücretsiz olarak çalışmaları yasaktır.

Aynı İşyerine Tekrar İşe Başlanması Halinde Önceki Çalışma Süreleri Yıllık İzne Etki Eder Mi?

İşçiler açısından daha önce çalışmakta oldukları işyerinden ayrılmaları ve sonrasında tekrar aynı yerde işe başlamaları çalışma hayatında sık karşılaşılan durumlarından biridir. İşçinin ayrılmış olduğu işyerinden yıllık ücretli izinlerini alıp almamalarına göre tekrar aynı yere işe girişlerinden kaynaklanan yıllık izin hakları değişecektir.

İşçi daha önceki çalışma süresinde yıllık izinlerini kullanmamış ise ücretini alması gerekir.

İşçiler daha önceki çalışma sürelerine ait kullanılmamış yıllık ücretli izni mevcut ise ve iş akdinin sonlandığı sırada bu izinlere ait ücretini almamış ise, ödenmemiş yıllık ücretli izne tekabül eden ücretin işçiye her hâlükârda ödenmesi şarttır. Hatta işçinin aynı işyerinde tekrar işe başlamamış olsa dahi kullanılmayan izinlere ait ücretlerin ödenmesi zorunludur.

İşçi daha önceki çalışma süresinde yıllık izinlerini kullanmış ise eski süreler dikkate alınmaz.

İşçiler daha önceki işyerinde 1 yıllık süreyi dolduramaması nedeniyle yıllık ücretli izne hak kazanmadan işten ayrılmış ise, işçinin aynı işyerinde tekrar işe başlaması durumunda önceki çalışmasından kalan süre yıllık izne hak kazanmayı sağlayan 1 yıllık çalışma süresinin hesabında dikkate alınmalıdır.

Fakat önceki çalışma sürelerine tekabül eden ilgili izinlerin tamamen kullanmış ya da kullanmadığı izne ait ücretini almış ise, daha sonra aynı işyerinde tekrar işe başlaması halinde yıllık izne hak kazanılması için gereken 1 yıllık sürenin hesabının sıfırdan başlatılmalıdır. Dolayısıyla önceki çalışma sürelerine ait geçen zamanlar dikkate alınmaz.

Kullanılamayan süreler aynı işverene bağlı yerdeki yeni işe girişte hesaba dahil edilir.

İş Kanunu kapsamında bu konu şu madde ile açıklanmıştır:“Yıllık ücretli izine hak kazanmak için gerekli sürenin hesabında işçilerin, aynı işverenin bir veya çeşitli işyerlerinde çalıştıkları süreler birleştirilerek göz önüne alınır” şeklindedir.

Dolayısıyla işçinin bir tam yılı doldurmadığı için yıllık izne hak kazanılmadığı sürelerin, işçinin aynı işverene ait işyeri ya da işyerlerindeki sonraki çalışma sürelerine eklenerek yıllık izin hakkının belirlenmesi gerekmektedir.

Örnek; Bir atölyede işçi olarak çalışmakta Adnan Bey 1 yıl 5 ay hizmeti süresine sahip iken yasal hakları ödenerek iş sözleşmesi feshedilmiştir. Adnan Bey’in 1 yıllık çalışmasına karşılık gelen yıllık izin hakkını kullanmıştır. Fakat kullanamadığı ya da ücretini alamadığı 5 aylık çalışma süresi mevcuttur. Adnan Bey aynı işverene bağlı iş yerinde tekrar işe başlamıştır. Bu durumunda söz konusu 5 aylık tasfiye edilemeyen çalışma süresi yeni işe başladığı dönem hizmet süresine eklenmesi gerekmektedir.

İşveren İşçiyi Zorla Yıllık İzne Çıkartabilir Mi?

Yıllık ücretli izne hak kazanan işçinin ilgili yılda ücretli izin süresini kullanması işverenin yükümlülüğündedir. Fakat işçinin yıllık ücretli izin hakkını kullanmak istememesi halinde ise işverenin işçiyi kendi inisiyatifini kullanarak yıllık ücretli izne çıkarabilir.

Ücretsiz izin, İş Kanunu kapsamında karşılığı olan, yasal bir izin türüdür. İşçinin çalışmadığı ve dolayısıyla işverenden ücret alma hakkının olmadığı zaman dilimini kapsar. İş Kanunu, ücretsiz izin durumunun 3 şekilde mümkün olabileceğini belirtiyor. Kanun kapsamında bu 3 durum şu şekilde:

  • Çalışanın işyerinin bulunduğu yerden başka bir yerde izin kullanmak istemesi durumunda, yol izni olarak 4 güne kadar uzayabilen bir süre ücretsiz olmak kaydıyla izin verilebilir.
  • Kadın işçi talep ederse doğum izninin ardından 6 aya kadar ücretsiz izin alabilir.
  • İşçinin hamile olması ve çalışmaması doktor raporu ile belgelenirse, işçinin de talep etmesi durumunda hamilelik sona erene dek ücretsiz izin hakkı kullanılabilir.

Bu haller dışında işveren işçiyi ücretsiz izine çıkarmaya zorlayamaz, ücretsiz iznin uygulamaya konulabilmesi işçinin rızasına bağlıdır. İşçinin rızası olmadan işveren tarafından işçinin zorla ücretsiz izne çıkarılmaya çalışılması işçinin haklı fesih hakkını doğurmakta olup işçiye haklı fesih hakkı sağlar.

Daha detaylı bilgi için; http://www.muhasebetr.com/yazarlarimiz/erkan/016/ linkine tıklayınız.

Yıllık İzin Süresinden Vazgeçebilir Mi?

Yıllık ücretli izin hakkı işçilere, en az bir yıllık kıdemleri karşılığında verilmektedir.

Yıllık izin hakkı Anayasa’mızın vermiş olduğu bir hak olup işçi kendi arzusu ile bu hakkından vazgeçemez.

Aynı şekilde işveren de bu hakkın kullanımına engel olamaz.

Yıllık Ücretli İzin Sadece Yarım Gün Olarak Kullanılabilir Mi?

Yarım günlük yıllık izin hakkına olup olmadığı mevzuatta belirlenmemiştir. İşçi ile işveren arasında mutabakatın sağlanması koşuluyla özellikli dini bayramlar öncesi arife günlerine ilişkin yarım günlük çalışma süresi yıllık izne dönüştürülebilir. Sonuç olarak kanuni açıdan herhangi bir kısıtlama olmaması dolayısıyla işçilerin talebi doğrultusunda yarım günlük yıllık izin hakkının kullanılması mümkün olabilir.

Yıllık İzinde Rapor Alınması Halinde Yıllık İzin Uzar Mı?

İş Kanununda bu sorunun yanıtı oldukça açık, ilgili madde şöyle diyor:“ İşveren tarafından yıl içinde verilmiş bulunan diğer ücretli ve ücretsiz izinler veya dinlenme ve hastalık izinleri yıllık izne mahsup edilemez.” olarak hüküm altına alınmıştır. Dolayısıyla hastalık nedeniyle alınmış olan raporların yıllık izinden sayılamayacağı ifade edilmiştir.

Yıllık izin sırasında rapor alan işçinin raporlu olduğu günler yıllık izinden sayılmayacaktır. Yıllık izin süresinde raporlu olunan günler yıllık izinden sayılmayacak ve işverence ileride bir tarihte kullanılmasına müsaade edilecektir.

İşçi tarafından alınan rapor tarihi eğer yıllık izin bitiş tarihinden önce ise yıllık izin bitiş tarihinde, sonra ise rapor tarihinde işçinin işbaşı yapması gerekmektedir.

İşe İade Davası Sonrası İlave Yıllık İzin Doğar Mı?

İşçi tarafından işyerine açılan işe iade davası sonucu işe dönmeye hak kazanan işçinin boşta geçen sürelerinin hizmet süresine eklenmesiyle yeni hizmet süresi üzerinden yıllık izin hakkı doğabilir. İşveren de işe iade davasını kazanan işçiye 4 aya kadar boşta geçen süreleri için ücret ve diğer haklarını faydalandırmakla yükümlüdür.

Örnek; Geçersiz feshin gerçekleştiği sırada on bir (11) ay hizmet süresi bulunan Taner Bey yıllık ücretli izin hakkı bulunmamaktadır. İşe iade davası sonucu boşta geçen üç (2) aylık süresinin hizmet süresine ilave edilmesi sonucu Taner beyin hizmet süresi bir (1) yıl bir (1) ay olacağından işe başlatılmadığı takdirde kendisine yıllık izin ücretinin de ödenmesi gerekmektedir.

İşveren 1 ay içerisinde işçiyi işe başlatmazsa işçinin yıllık izin alacağını o tarihte ödenmesi gerekir.

İşçinin işe iade davası açması halinde, işçinin 4 aya kadar geçen boşta geçen süreleri çalışılmış gibi sayılır ve boşta geçen ücretin işçiye ödenmesi gerekmektedir. İşçinin işten çıkış tarihi itibariyle sahip olduğu yıllık cüretli iznine ilişkin alacağını alması işe iade davasına göre belirlenecektir.

İşçinin işe iade davasını kazanması ve işyerine başvurusunu yapmasına rağmen yasal bir aylık işe başlatma süresi içerisinde işe başlatılmaması durumunda işe başlatmama anı fesih anı olarak kabul edilecek ve yıllık izin alacağı bu tarihte muaccel olacaktır.

İşe iade davası sonucu işe başlatılması halinde yıllık izin ücretini isteyemez.

İşçinin işe iade davası sonucunda işe başlatılması halinde, önceki fesih iptal olmuş olduğundan ve iş ilişkisi devam ettiğinden yıllık izin ücretini isteyemez.

Memurların Yıllık İzin Süreleri ve Bilinmesi Gerekenler

Kamuda çalışmakta olan memurlar belirli süre ve şartlarda çalışması sonucu hak edecekleri yıllık izin hakları mevcuttur. Yıllık izin süresi çalışılan yıl ve memuriyet görevine göre değişmektedir. Hizmet süresine göre memurların hak edecekleri yıllık izin süreleri aşağıdaki gibidir.

Hizmet Süresi Yıllık İzin Süresi
1 – 10 yıl 20 gün
10 yıl ve yukarısı 30 gün

Öğretmenlerin yıllık izin süresi

Kamuda öğretmen olarak çalışan memurların yıllık izin süresi yaz tatili süreleri içerisinde değerlendirildiğinden ayrıca yıllık izin hakları bulunmamaktadır.

Radyoaktif bölümlerde çalışanlar ekstra bir ay izin

Kamudaki hizmetleri esnasında radyoaktif ışınlar ile çalışan personellerin, her yıl yıllık izin sürelerine ilave olarak 1 ay sağlık izni verilir.

İki yılın izni birlikte kullanılabilir.

Devlet memurları hangi resmi devlet kurumunda çalışıyor olursa olsun, ardı ardına iki yılın iznini bir arada kullanma hakkına sahiptir.

İlk olarak geçmiş yıldan gelen yıllık izin süresi toplam izin süresinden düşülür.

Cari yıl ile bir önceki yıl hariç, önceki yıllara ait kullanılmayan izin hakları ise düşer.

En fazla ikişer toplamda dört gün yol izni

Memurların yıllık izin sürelerine ek olarak gidiş ve dönüş süreleri için en fazla dört gün izin verilebilmektedir. Bu izin süresinin görevlerini ifa ettikleri yerler dışında geçirmesi şartı ve izinlerini geçiren memurlara, çok zorunlu ve çok ender durumlarda yetkili amirlerinin gerek ve uygun görmesi durumunda kullandırılması esastır.

Yıllık izin süresinin bir takvim yılı içerisinde kısım kısım kullanılması halinde ise sadece tek bir kısmı için yol iznin verilmesi ve kullanılan yol iznin gidiş ve dönüş süreleri için ikişer toplamda dört gün olması esastır.

Cumartesi ve pazar günleri yıllık izin hesabına dâhil edilir.

Kamuda çalışan memurlar için yıllık izin sürelerinin hesaplanması esnasında yıllık izin kulanmış oldukları tarihler arasında kalan cumartesi ve pazar günleri yıllık izin hesaplamasında dâhil edilir. Fakat yıllık iznin başlangıç ve bitiş tarihlerinin cumartesi ve pazara denk gelmesi durumunda ise bu süreler yıllık izinden sayılmaz.

Örnek; Kamuda çalışmakta olan Ahmet Bey, 18 Haziran 2018 Pazartesi tarihi itibariyle sahip olduğu yıllık izinin 12 günü kullanmıştır. Ahmet Beyin kullanmış olduğu 12 günlük yıllık izin süresinin içerisinde yer alan cumartesi ve pazar günleri toplam 12 günlük yıllık izin süresi içerisinde değerlendirilirken, iznin başlangıç ve bitiş tarihinde yer alan cumartesi ve pazar günleri bu hesaba dâhil edilmez.

Memurlar yıllık izin sürelerini parça parça kullanabilir mi?

Kamu personelleri için yıllık izin sürelerinin parça parça kullanılmasına engel teşkil edecek bir durum bulunmamaktadır. Ancak hizmet gereksinimi açısından bu sürelerin birer gün birer gün olarak kullanılmasında kısıtlamalar doğabilir.

Bunun doğrultusunda, hizmet gereklerinden kaynaklanan oluşan zorunlu durumlar dışında, memurların yıllık iznini parça parça kullanımına sayı sınırı getirilmesi uygun olmaz. Dolayısıyla memurların sahip oldukları izin sürelerini yetkili amirlerinin izni dâhilinde ve hizmet gereksinimleri nedeniyle oluşabilecek zorunlu durumlar dışında kısım kısım kullanmalarında herhangi bir engel husus bulunmamaktadır.

Taşeron İşçiler İçin Yıllık Ücretli İzin Ne Şekilde Uygulanmaktadır?

Taşeron olarak çalışmakta olan işçilerin sahip oldukları yıllık ücretli izin hakları diğer çalışan işçilerin yıllık ücretli izin haklarından bir farkı bulunmamaktadır.

Kimi hallerde işçilerin çalışmakta oldukları taşeron şirketler değişebilmektedir. İşçilerin çalışmakta oldukları taşeron şirketler değişirken aynı iş işyerinde çalışmaya devam edebilirler. Yani, işçiler asıl işverenin işyerinde çalışmasını sürdürürken işçileri istihdam eden şirketler değişebilmektedir.

İş Kanununda yapılan düzenleme ile “Alt işveren işçilerinden, alt işvereni değiştiği hâlde aynı işyerinde çalışmaya devam edenlerin yıllık ücretli izin süresi, aynı işyerinde çalıştıkları süreler dikkate alınarak hesaplanır. Asıl işveren, alt işveren tarafından çalıştırılan işçilerin hak kazandıkları yıllık ücretli izin sürelerinin kullanılıp kullanılmadığını kontrol etmek ve ilgili yıl içinde kullanılmasını sağlamakla, alt işveren ise tutmak zorunda olduğu izin kayıt belgesinin bir örneğini asıl işverene vermekle yükümlüdür.” Fıkrası eklenmiştir.

Sonuç olarak, asıl işverenler alt işverenler tarafından çalıştırılmakta olan işçilerin hak ettikleri yıllık ücretli izinin sürelerinin kullanılıp kullanılmadığı kontrol etmek zorunda olup, işçilerin yıllık ücretli izinlerini hak ettikleri yılda kullanılmalarını sağlamaları gerekmektedir. lAlt işverenler izin kayıt belgelerini hazırlamak ve muhafaza etmekle birlikte asıl işverene bu belgelerin bir örneğini de beyan etmek zorunluluğundadır.

Mevsimlik İşçiler İçin Yıllık İzin Uygulaması Nasıldır?

Mevsimlik iş çalışmanın sadece yılın belirli dönemlerinde yapıldığı yapılan iştir. Özellikle ülkemizde kimi ürünlerin hasat dönemlerinde iş yoğunluğu artmakta ve mevsimlik olarak çalışan insan gücüne yani mevsimlik işçilere ihtiyaç duyulmaktadır.

Mevsimlik işte iş yoğunluğun arttığı bu dönemlerde ifa edildiğinden yıllın tüm süresine yayılmamaktadır. Bu ifa imkânsızlığı, iş sözleşmesine taraf olan işçi ve işveren nedeniyle değil, işin mevsimsel olarak yapılmasından ortaya çıkmaktadır.

Mevsimlik işçiler için yıllık izin hakkı, en az 1 yıllık aynı işveren bağlı olarak çalışma koşulunun sağlanmamasından dolayı doğmaz. Fakat yıllık izin hakkının kanuni açıdan elde edemeyen mevsimlik işçiler ile işveren arasında bir sözleşme yapılarak yıllık izin hakkının sağlanmasında herhangi bir engel durum yoktur.

Yargıtay’daki kıstas 11 ay

Yargıtay 22. Hukuk Dairesi daha önce baktığı bir davada şu kararı aldı: “… davacının her yıl ne kadar çalıştığı tespit edildikten sonra 11 ay ve üzerindeki çalışmasının bulunduğu yıllar bakımından yıllık izin hakkının doğduğu, 11 ayın altındaki çalışmaların geçtiği yıllar açısından ise yıllık izin hakkının bulunmadığı dikkate alınarak izin alacaklarının hesaplanması gerekir.” Şeklinde hüküm vermiştir.

Sonuç olarak, mevsimlik işçiler için yıllık izin hakları bulunmamakta olup işçi ve işveren arasındaki bir sözleşme ile yıllık izin hakkı mevsimlik işçilere yıllık izin verilebilir. Yargıtay 22. Hukuk Dairesi tarafından alınan karar kapsamında, mevsimsel işlerin 11 aya kadar uzayan bir süre boyunca devam etmesini, tüm yıl boyunca çalışmaya yakın olduğu belirtiliyor. Dolayısıyla bu karar, mevsimsel olarak çalışan işçilerin de yıllık izin kullanabileceğini gösteriyor.

Kısmi Süreli Çalışanlar İçin Yıllık İzin Süresi Ne Şekilde Olmaktadır?

İşçiler belirli bir süre çalışıyor olabilir ya da gelen bir çağrı üzerine çalışmaya başlamış olabilir.

Bu durumda da yasalar kapsamında yıllık ücretli izin kullanma hakları mevcuttur.

Kısmi süreli olarak çalışmakta olan işçiler yıllık izne hak kazandıkları süreleri, izin süresi içerisinde kullanabilirler.

Sonuç olarak, yıllık ücretli izne hak kazanan kısmi süreli veya çağrı üzerine çalışan işçilerin tam süreli olarak çalışmakta işçilerin sahip oldukları yıllık izin haklarından bir farkı bulunmamaktadır.

Ev Hizmetlerinde 10 Günden Fazla Çalışanlar İçin Yıllık İzin Hakkı Nasıldır?

Geçici işçi başka bir ifadeyle kiralık işçi uygulaması özel istihdam büroları yönetmeliği ile belirlenmiş olup, ev hizmetlerinde 10 günden fazla çalışanlar geçici işçi konumundadır. Geçici işçilerin asıl işvereni özel istihdam bürolarıdır.

Ev hizmetlerinde 10 günden fazla çalışanlar geçici iş ilişkisi kapsamında değerlendirilmesi nedeniyle, geçici işçinin asıl işvereni, işçiyi ödünç veren sürekli işveren statüsünde olan özel istihdam bürolarıdır.

Dolayısıyla süresiz olarak ev hizmetlerinde 10 günden fazla çalışan geçici işçilerin başka bir iş kapsamında çalışması yok ise ödünç veren işveren olan özel istihdam büroları tarafından bir yıllık süre sonunda çalışanlara yıllık izin verilmesi gerekmektedir.

Stajyerlerin Yıllık İzin Hakları Var Mı?

İşletmelerde çırak, çırak adayı ya da stajyer sıfatı ile çalışanlar da her yıl 1 ay ücretli izin kullanma hakkına sahiptir.

Ayrıca mazeretleri kabul edilenlere okul müdürlüğünün görüşü alınarak bir aya kadar ücretsiz izin de verilebilecektir.

Maden İşçileri Kaç Gün Ücretli İzin Kullanabilmektedir?

Madenlerde ve yeraltı işlerinde çalışan işçilerin hakları, kimi hallerde diğer işçilerden farklılık arz etmektedir. Yıllık ücretli izin hakkı da bunlardan biridir. Maden işçilerinin kullanabilecekleri yıllık ücretli izin gün sayısı 2014 yılında, ilgili yasada yapılan bir düzenleme 4 gün artırıldı. Bu düzenleme kapsamında yıllık ücretli gün sayısı şu şekildedir:

Madenlerde ve Yeraltı İşlerinde Çalışan İşçiler İçin Yıllık Ücretli İzin Hakları
Çalışılan Yıl Süresi Yıllık İzin Süresi
1 – 5 Yıla Kadar 18 Gün
5 – 10 Yıla Kadar 24 Gün
15 Yıl ve Fazlası 30 Gün

2014 yılında yapılan düzenleme ile arttırılan yıllık ücretli izin süreleri tüm yer altı işlerinde çalışanlarını kapsamaktadır. Buna göre, maden işçileri ya da diğer başka bir sektörde çalışan işçilerin işi devamlı surette yer altında çalışmasını gerektiriyorsa, bu işçilerin yıllık ücretli izin süreleri (4) dörder gün artırılarak uygulanması zorunludur.

Gazeteciler Her Yıl Kaç Gün Yıllık Ücretli İzin Kullanmaktadır?

Gazeteciler için yıllık izin süresi günlük basılı bir yayında çalışıp çalışmadığına göre ayrılacaktır. Gazeteci eğer günlük bir süreli yayında çalışıyor ise en az 1 yıl çalışmış olması şartıyla yıllık ücretli izne hak kazanacaktır.

Gazeteci eğer günlük olmayan bir süreli yayında çalışmakta ise bekleme süresi 6 ay olup, hizmet akdinin devam etmiş ya da aralıklarla yeniden kurulmuş olduğuna bakmaksızın gazetecilik mesleğinde geçirdikleri hizmet süresi olarak dikkate alınması gerekmektedir.

Basın İş Kanununa göre gazeteciler için yıllık izin süresi hafta esasına göre düzenlenmiş olduğundan, bahsi geçen ifadeden takvim haftası anlaşılmaktadır.

  • Günlük bir süreli yayında çalışanlar için en az bir yıl çalışılmış olması şartıyla her yıl için dört (4) hafta ücretli izin süresi ön görülmüştür.
  • Mesleki kıdem süresi olarak toplam hizmet süresi on (10) yıldan fazla olanlar için bu süre altı (6) haftadır.
  • Gazeteciler aylık, haftalık ya da 15 günlük gibi çeşitli periyotlarla yayınlanan bir gazete, dergide çalışıyorsa her 6 aylık çalışma dönemi için 2 hafta ücretli izin kullanır.

Yıllık izin süresinin izne hak edildiği tarih ile onu izleyen yıllık izne hak edileceği tarih arasındaki bir dönemde kullandırılması gerekmektedir.

Deniz İş Kanunda Yıllık Ücretli İzin Süresi Ne Kadar?

Yasalara göre gemi adam şayet aynı işverenin emrinde yahut aynı gemide yıl içerisinde en az 6 ay çalışmışsa yıllık ücretli izin kullanma hak kazanmış demektir.

Gemi adamları, bir takvim yılında yani 01 Ocak ile 31 Aralık arasında en az 6 ay çalışmış olmaları koşuluyla yıllık ücretli izin süresi 15 günden, çalışmakta olduğu süre 1 yıldan uzun süreli olan gemi adamları için ise yıllık ücretli izin süresi 1 aydan kısa olamaz.

Yargıtay’dan Emsal Niteliğinde Karar!

Yargıtay geçtiğimiz günlerde yıllık izinle ilgili emsal niteliği taşıyan bir karar aldı. Bu karar yıllık ücretli izinlerin ücrete dönüşmesi konusunu kapsıyor.

Yıllık ücretli izinlerin ücrete dönüşmesi için iş sözleşmesinin sona ermiş olması zorunluluğu Yargıtay tarafından karara başlandı.

İş sözleşmesi sona ermemiş ise yıllık ücretli izin ücrete dönüşemeyecek.

YAZAR: E.ÖĞR.GÖR. NURTEN ÖRNEK

Kaynaklar

  • Ali Kemal Terzi, Özgür Özkan “Ev Hizmetlerinde On Günden Fazla Çalışan Kiralık İşçilerin Yıllık İzin Hakları Var Mıdır?”, Yaklaşım Yayınları, Ağustos, 2017, Sayı:296
  • Erol Güner, “Uzun Süre İstirahat Alan İşçinin Yıllık İzin Kullanabilmesi” Yaklaşım Yayınları, Eylül, 2017, Sayı:297
  • Faruk Yüksel, “Hangi Süreler Yıllık İzin Hakkının Hesabında Çalışılmış Gibi Kabul Edilir?”, Yaklaşım Yayınları, Mayıs, 2018, Sayı:305
  • Faruk Yüksel, “Kullanılmayan Yıllık İzin Ücretinin Prime Tabi Tutulması” Yaklaşım Yayınları, Eylül, 2017, Sayı:297
  • Faruk Yüksel, “Asıl İşveren-Alt İşveren İlişkisinde Yıllık İzin Hakkına İlişkin Yükümlülükler”, Yaklaşım Yayınları, Haziran, 2016, Sayı:282
  • Gökhan Bedir, “Mevsimlik İşlerde Çalışan İşçilerin Yıllık İzin Hakları” Yaklaşım Yayınları, Şubat, 2016, Sayı:278
  • Hamit Tiryaki, “Aynı İşyerinde Tekrar İşe Başlanıldığında Önceki Çalışmaların Yıllık İzin Kıdemine Etkisi” Yaklaşım Yayınları, Ocak, 2018, Sayı:301
  • Mehmet Uğur, “İşçinin Yıllık İzindeyken Rapor Alması”, Yaklaşım Yayınları, Mayıs, 2018, Sayı:305
  • Mehmet Fatih Geleri, “Beş Yıl Çalışan İşçi 14 Gün mü, 20 Gün mü Yıllık İzin Kullanacak?”, Yaklaşım Yayınları, Haziran, 2017, Sayı:294
  • Vedat İlki, “İş Akdi Feshinde Yıllık İzin Ücreti”, Yaklaşım Yayınları, Ekim, 2016, Sayı:286
  • http://www.muhasebetr.com/yazarlarimiz/musacakmakci/019/
  • http://www.muhasebetr.com/ulusalbasin/haber_oku.php?haber_id=23255
  • http://iskanunu.com/sizin-sorduklariniz/calisan-yillik-izin-hakkindan-vazgecebilir-mi/
  • https://alitezel.com.tr/index.php?sid=yazi&id=5282
  • https://www.sgkhakkinda.com/isveren-isciyi-zorla-ucretsiz-izne-cikartabilir-mi/#.W-nsl9IzbIU
  • https://www.aksam.com.tr/okan-guray-bulbul/yazarlar/yillik-izinde-baska-yerde-calisan-isten-cikartilir-c2/haber-708953
  • https://www.isveiscidavalari.com/mevsimlik-iscinin-yillik-izin-hakki-var-midir.html
  • https://iscidunyasi.com/ihbar-suresi-icinde-isciye-yillik-izin-kullandirilabilir-mi/
  • http://www.isvesosyalguvenlik.com/ayni-isyerinde-tekrar-ise-baslayan-iscinin-yillik-izni-kac-gun-olur/
  • https://vergialgi.net/sosyal-guvenlik/eski-isyerinde-tekrar-calisma-halinde-yillik-izin-nasil-hesaplanir/
  • https://www.cnnturk.com/ekonomi/yargitaydan-milyonlarca-calisani-ilgilendiren-yillik-izin-karari
  • http://www.isakarakas.com.tr/13013-2/
  • https://datassist.com.tr/yillik-izne-isveren-gozuyle-bakis/
  • https://iscidunyasi.com/zorla-ucretsiz-izne-cikarilma/
  • www.muhasebetr.com
  • www.muhasebeweb.com
  • www.alitezel.com.tr
  • www.sgkrehberi.com
  • www.iskanunu.com

SİTEMİZDE YAYINLANAN MAKALELER:

Kaynak: www.MuhasebeTR.com

İşsizlik Maaşı 2024 – İşsizlik Maaşı Alma Şartları [DETAYLI REHBER]

2024 yılı işsizlik maaşı; en düşük 7.940,27 TL ve en yüksek 15.880,54 TL olarak değişti. İşsizlik maaşı nasıl alınır? 2024 işsizlik maaşı ne kadar? Konu ile ilgili tüm detayları yazımızda bulabilirsiniz.

2024 İşsizlik Maaşı Ne Kadar?

İşsizlik maaşı hakkında merak edilen sorulardan biri de elde edilecek işsizlik maaşının aylık kaç TL olduğudur. İşsizlik sigortası primi ödemiş olan sigortalı işsizlere 2024 yılında işsizlik maaşı aldıkları aylık sürelerde asgari ve azami işsizlik maaşı tutarı şu şekildedir;

2024 Yılı İşsizlik Maaşı Aylık Brüt Damga Vergisi Aylık Net
Asgari 8.001 TL 60,73 TL 7.940,27 TL
Azami 16.002 TL 121,46 TL 15.880,54 TL

İşsizlik Maaşı Nedir?

Hizmet akdi ile bir işyerinde çalışmakta iken istek, yetenek, sağlık ve yeterliliği olmasına rağmen, herhangi bir kasıt unsuru bulunmaksızın işini kaybeden sigortalıların işlerini kaybetmeleri nedeniyle uğramış oldukları gelir kaybının bir süre ve belirli bir ölçüde karşılayan geçici destek işsizlik sigortası olarak adlandırılmaktadır. İşsizlik sigortası kapsamında olan kişilere işsiz kalması halinde ödenen geçici destek tutarı ise işsizlik maaşı veya işsizlik ödeneği olarak adlandırılır.4447 Sayılı İşsizlik Sigortası Kanunu kapsamında içeriği tanımlanmış olan işsizlik maaşı sigortalı çalışanlar için yasadaki şartları sağlamış olmaları şartıyla geçici bir güvenlik sistemidir.

İşsizlik Maaşında Başvuru Şartları Nelerdir?

İşsizlik sigortası kapsamında işsizlik maaşı almak isteyen işçinin;

  • Kendi istek ve kusuru olmaksızın işini kaybetmiş olması,
  • Son 3 yıl içinde en az 600 gün işsizlik sigorta priminin ödenmiş olması,
  • İşten ayrılmadan önceki son 120 gün hizmet akdine tabi çalışmış olması,

Gerekmektedir.

Önemli Değişiklik: İşsizlik Maaşı İçin Zorunlu Olan 120 Gün Prim Ödeyerek Sürekli Çalışmış Olma Şartı Değişti!

Cumhurbaşkanı Recep Tayyip Erdoğan tarafından 2018 yılı içerisinde açıklanan 100 günlük eylem planı ile işsizlik maaşı şartlarından olan 120 gün kesintisiz prim ödeme şartının esnetileceği ifade edilmişti.

Mecliste yapılan düzenleme sonrası 18 Ocak 2019 tarihli Resmi Gazetede yayımlanan 7161 sayılı torba kanun ile hizmet akdinin sona ermesinden önceki 120 gün kesintisiz “prim ödeyerek sürekli çalışmış” olma şartı “hizmet akdine tabi” olma şeklinde değiştirilmiştir.

Yapılan düzenleme ile birlikte eksik günleri nedeniyle 120 gün kesintisiz prim ödeme gününe sahip olması şartının yarattığı mağduriyetin de önüne geçilmiş oldu.

İşsizlik Maaşını Kimler Alabilir?

İşsizlik maaşında bir hizmet akdine dayalı olarak çalışan sigortalılar, kısmi süreli iş sözleşmesi ile çalışan sigortalılardan isteğe bağlı prim ödeyenler sandıklara tabi sigortalılar ve ülkemizde çalışma vizesi ile çalışan yabancı işçiler işsizlik sigortası kapsamındadır.

İşsizlik Maaşı İçin Nereye Başvurulur?

Sigortalı bir işte çalışırken istek ve kusuru olmaksızın işsiz kalan sigortalının son üç yıl içinde 600 gün işsizlik sigorta primin olması ve işten ayrılmadan önce en az 120 gün hizmet akdine tabi çalışmış olması koşuluyla hizmet akdinin feshinden sonra İŞKUR’a şahsen ya da www.iskur.gov.tr veya https://www.turkiye.gov.tr/issizlik-odenegi-basvurusu üzerinden başvurulmaları gerekmektedir.

İşsizlik Maaşı Başvuru Süresi Nedir?

İşsiz kalan sigortalının son üç yılda 600 gün işsizlik sigorta primin olması ve işten ayrılmadan önce en az 120 gün hizmet akdine tabi çalışmış olması koşuluyla hizmet akdinin feshinden sonraki 30 gün içinde İŞKUR’a şahsen ya da elektronik ortamda başvurması gerekmektedir.

İşsizlik Maaşı Başvurusu İçin Gerekli Evraklar Nelerdir?

Sigortalı olarak çalışmakta iken işsiz kalan işçi işsizlik maaşını şahsen İŞKUR’a başvurarak ya da elektronik ortamda başvurarak alabilirler.

Elektronik ortamda E-Devlet üzerinden başvuranlar başvuru adresi https://www.turkiye.gov.tr/issizlik-odenegi-basvurusu ‘dir. E-Devlet üzerinden başvuranların İŞKUR’a ayrı bir belge teslim etmelerine gerek yoktur.

İŞKUR’a elden başvurarak işsizlik maaşından faydalanmak isteyenlerin ise nüfus kâğıdı, işten ayrılış bildirgesi ve işsizlik maaşı dilekçesi ile şahsen başvurmaları gerekmektedir. Başvuru formunu indirmek için tıklayınız.

İşsizlik Maaşı Nasıl Hesaplanır?

Sigortalı işsizler işsizlik ödeneğine hak kazandıkları andan itibaren son 3 yıla göre yatırılan işsizlik prim günleri ile değişkenlik gösteren sürelerde işsizlik maaşı alırlar. Kişilerin işsizlik ödeneği son dört (4) aylık prime esas kazanç aylık ortalamasına göre değişmekte olup maaş hesaplama sistemi ve ortalama brüt kazancın üzerinden örnek işsizlik maaşı hesaplaması aşağıdaki gibidir;

 Son Dört (4) Aylık Prime Esas Kazancın Aylık Ortalaması Brüt Aylık İşsizlik Maaşı Damga Vergisi Net Aylık İşsizlik Maaşı
(a) (b) = (a) * %40 (c) = (b) *%0,759 (d) = (b) – (c)
20.002,50 TL (Asgari Ücret) 8.001 60,73 7.940,27
40.005 TL (Asgari Ücret) 16.002 121,46 15.880,54

İşsizlik Maaşı Kaç Ay Alınır?

Sigortalı olarak çalışmakta iken işsiz kalan işçinin işsizlik ödeneğini almaya hak kazanması halinde sigortalı işsizin ne kadar süre işsizlik maaşı alacağı ise son 3 yıl içerisinde ödenen işsizlik prim süresine göre değişmektedir.

Son 3 Yıl İçerisinde Yatırılan İşsizlik Prim Günü İşsizlik Maaşı Alınacak Gün Sayısı
600 180 (6 Ay)
900 240 (8 Ay)
1080 300 (10 Ay)

İşsizlik Maaşını Kimler Alamaz?

İşsizlik sigortası kapsamında olmayan sigortalılardan başlıcaları;

  • Memurlar, Türk Silahlı Kuvvetleri Personel Kanunu’na tabi çalışanlar,
  • Hakimler ve Savcılar Kanunu’na tabi çalışanlar,
  • Yüksek Öğretim Kanunu’na, Yüksek Öğretim Personel Kanunu’na tabi çalışanlar,
  • Bağ-kurlular (işsizlik sigortası yerine esnaf ahilik sandığı)
  • Hizmet akdine dayalı çalışmayanlar,
  • İşçi sendika ve konfederasyonları ile sendika başkanlıklarına seçilenler,
  • Bir veya birden fazla işveren tarafından çalıştırılan film, tiyatro, gösteri, ses, müzik, resim, heykel ve benzeri işlerde uğraşanlardan hizmet akdi ile çalışmayanlar,
  • Askerlik hizmetini er veya erbaş olarak yapanlar ile yedek subay okulu öğrencileri
  • Meslek lisesi veya yükseköğrenimde staja tabi tutulan öğrenciler,
  • Ceza infaz kurumunda çalıştırılan hükümlüler,
  • Türkiye ile sosyal güvenlik sözleşmesi olmayan ülkelerde iş üstelenen işverenlerce yurtdışındaki işyerlerinde çalışmak üzere götürülen Türk İşçilerdir.

İşsizlik Maaşını Kesen Haller Nelerdir?

Sigortalı işsiz olarak nitelendirilen ve işsizlik maaşı almaya hak kazanan kişilerin almakta oldukları ödeneğin kimi hallerde sonlanma ihtimalleri vardır. Bunlar;

  • Kurumca teklif edilen mesleklerine uygun ve son çalıştıkları işin ücret ve çalışma koşullarına yakın ve ikamet edilen yerin belediye mücavir alanı sınırları içinde bir işi haklı bir nedene dayanmaksızın reddeden,
  • İşsizlik ödeneği aldığı sürede gelir getirici bir işte çalıştığı veya herhangi bir sosyal güvenlik kuruluşundan yaşlılık aylığı aldığı tespit edilen,
  • Kurum tarafından önerilen meslek geliştirme, edindirme ve yetiştirme eğitimini haklı bir neden göstermeden reddeden veya kabul etmesine karşın devam etmeyen,
  • Haklı bir nedene dayanmaksızın Kurum tarafından yapılan çağrıları zamanında cevaplamayan, istenilen bilgi ve belgeleri öngörülen süre içinde vermeyen,

Sigortalı işsizlerin, işsizlik maaşı kesilir.

İşsizlik Maaşı Almak İçin Ne Kadar Süre Çalışmak Gerekmektedir?

Sigortalı işsizlerin, işsizlik maaşından faydalanabilmesi için sigortalıların son 3 yıl içerisinden en az 600 gün prim ödeyerek sürekli çalışmış olmaları gerekmekte olup hizmet akdinin sona ermesinden önceki son 120 gün hizmet akdine tabi çalışmış olmaları gerekmektedir.

İstifa Eden İşçi İşsizlik Maaşı Alabilir Mi?

İşsizlik maaşının temel kural kişinin kendi istek ve kusuru dışında işini kaybetmiş olmasıdır. Fakat sigortalı olarak çalışmakta olduğu işyerinden ‘Ahlak ve İyi Niyet Kurallarına Uymayan Haller ve Benzerleri‘ olarak nitelendirilen ve işçinin haklı fesih nedeni sunan hallerden dolayı işten ayrılan işçi işsizlik maaşı alabilir.  İşçiye haklı fesih sunan haller şu şekildedir;

  • İş sözleşmesinin yapıldığı sırada işverenin sözleşmede esaslı hususlardan birinde işçiyi yanıltırsa,
  • İşverenin, işçinin kendisi veya ailesinden biri hakkında şeref ve namusuna dokunacak sözler söylemesi veya cinsel tacizde bulunması,
  • İşveren, işçiye veya aile üyelerinden birine karşı sataşma, gözdağı veya kanuna karşı bir harekette bulunursa,
  • İşçinin başka bir işçi tarafından cinsel tacizde bulunması bunu işverene söylediği halde önlem alınmazsa,
  • İşçinin ücreti kanun hükümleri veya sözleşmeye uygun olarak hesaplanmaz ise,
  • Ücretin parça başı veya iş tutarı üzerinden olması kararlaştırıldığı hallerde işveren işçiye yapabileceğinden az tutarda iş verir, aradaki farkı zaman esasına göre işçiye ödemezse,

İşçinin, işinin haklı bir nedenle feshetme nedenlerdir. Bu nedenlerle işinden ayrılanlar işsizlik maaşı alabilirler.

İşsizlik Maaşı Başvurusunu Zamanında Yapmayan Hakkını Kaybeder Mi?

İşsizlik maaşı almak için işsiz kaldığı günden sonraki 30 gün içerisinde İŞKUR’a başvurmayan kişiler için 30 günlük süre hak düşürücü süre olmayıp, gecikilen süre için işsizlik maaşı ödenmez. Hak edilen toplam sürenin geri kalan günleri için işsizlik maaşı ödenir.

İşsizlik Maaşının Ödenme Tarihi nedir?

Sigortalı işsizin yapmış olduğu işsizlik ödeneği başvurusu izleyen ayın sonuna kadar sonuçlandırılır. Sigortalı işsiz, işsizlik maaşını, nüfus kâğıdı ile birlikte herhangi bir PTT şubesine başvurarak her ayın 5’inde alabilir.

İşsizlik Maaşı Çekme Süresi Nedir?

Sigortalı işsiz, işsizlik maaşını, nüfus kâğıdı ile birlikte herhangi bir PTT şubesine başvurarak her ayın 5’inde alabilir. Sigortalı işsiz işsizlik maaşını PTT’den 6 ay içerisinde çekmelidir.

İşsizlik Maaşı Gününde Alınmazsa Ne Olur?

İşsizlik maaşını çekme süresi 6 aydır. İşsizlik maaşı PTT’de sigortalı işsizin hesabına yatırıldıktan sonraki 6’ıncı ayının son gününe kadar alınmaz ise,  işsizlik maaşı İŞKUR emanet hesaplarına geri gönderilir. İŞKUR’un emanet hesabına gönderilen işsizlik maaşı iadesinin alınabilmesi için sigortalı işsizin İŞKUR’a dilekçe ile müracaat etmesi gerekmektedir.

İşsizlik Maaşı Vekâletle Alınır Mı?

Sigortalı işsizlerin durumu İşsizlik maaşını PTT şubesinden çekmek için uygun değil ise vermiş oldukları vekâlet neticesinde vekâlet verdikleri kişi tarafından verilen vekâletname ile birlikte PTT şubesinden çekilebilir.

İşsizlik Maaşı İle Başka Ne Haklar Elde Ederim?

Sigortalı bir işte çalışmakta iken işsiz kalan sigortalının gerekli şartları sağlaması halinde sigortalı işsiz kapsamında tanımlanmaktadır. Sigortalı işsizin işsizlik sigortası kapsamında İŞKUR tarafından sunulan faydalanabileceği haklar mevcuttur. Bunlar;

  • İşsizlik maaşı,
  • İşsizlik maaşının alındığı süre boyunca, genel sağlık sigortası kapsamında olup bakmakla yükümlü olduğu kişilerin de genel sağlık sigortasından faydalanma,
  • Yeni bir iş bulma,
  • Mesleki geliştirme, edindirme ve yetiştirme eğitimlerine katılma,

hakları bulunmaktadır.

İşsizlik Maaşı Bittikten Sonra Sağlık Hakkından Yararlanma Devam Eder Mi?

Sigortalı işsizlerin işsizlik maaşı aldıkları süre zarfınca bakmakla yükümlü oldukları kişiler de dâhil olmak üzere genel sağlık sigortası kapsamında sağlık sigortasından faydalanma hakları vardır. İşsizlik maaşını aldıkları süre bitimi sonrasında ise sağlık hakkından yararlanma hakları bulunmamaktadır.

İşsizlik Maaşı Alma Kodları Nedir?

Sigortalının işsizlik sigortasından faydalanması için en önemli şart kendi istek ve kusuru dışında işini kaybetmiş olmasıdır. Bu nedenle sigortalılar işten çıkarıldıklarında çıkarılma neden olarak gösterilen kodlar burada önem taşımaktadır. Sigortalılar aşağıdaki kodlardan biri ile çıkış verilmesi durumunda işsizlik maaşı alabilirler;

Fesih Kodu SGK Fesih Nedeni
04 Belirsiz süreli iş sözleşmesinin işveren tarafından haklı sebep bildirilmeden feshi
05 Belirli süreli iş sözleşmesinin sona ermesi
12 Askerlik
15 Toplu işçi çıkarma
17 İşyerinin kapanması
18 İşin sona ermesi
23 İşçi tarafından zorunlu nedenle fesih
24 İşçi tarafından sağlık nedeniyle fesih
25 İşçi tarafından işverenin ahlak ve iyi niyet kurallarına aykırı davranışı nedeni ile fesih
27 İşveren tarafından zorunlu nedenlerle ve tutukluluk nedeniyle fesih
28 İşveren tarafından sağlık nedeni ile fesih
31 Borçlar Kanunu, Sendikalar Kanunu, Grev ve Lokavt Kanunu kapsamında kendi istek ve kusuru dışında fesih
32 4046 sayılı Kanunun 21. maddesine göre özelleştirme nedeni ile fesih
33 Gazeteci tarafından sözleşmenin feshi
34 İşyerinin devri, işin veya işyerinin niteliğinin değişmesi nedeniyle fesih

İşsizlik Maaşı Alındığı Sırada İŞKUR’a Bildirim Yapılması Gereken Haller Nelerdir?

Sigortalı işsizlerin işsizlik maaşı aldıkları süre içerisinde; aşağıda belirtilen

  • İkamet Adresinin Değişmesi,
  • Herhangi Bir Sosyal Güvenlik Kuruluşundan Yaşlılık Aylığı Alınması,
  • Yetkili Sağlık Kuruluşunca İstirahatli Kılınması,
  • Silahaltına Alınılması,
  • Yurtdışına Çıkılması,
  • Bir İşte Çalışmaya Başlanması veya Mahkeme Kararıyla İşe İade Edilmesi,

gibi durumların oluşması halinde 15 gün içerisinde en yakın İŞKUR birimine yazılı dilekçe ile veya Alo 170’e başvurmaları gerekmektedir.

Durumun bildirilmemesi ve işsizlik maaşının ödenmeye devam etmesi halinde haksız ve yersiz yapılan ödemeler durumun tespit edilmesi sonrasında sigortalı işsizden yasal faizi ile geri alınır.

İşsizlik Maaşından Kesinti Yapılır Mı?

Sigortalı işsiz olarak nitelendirilen kişinin almakta olduğu işsizlik maaşından sadece damga vergisi kesilmekte olup başkaca bir vergi ve kesinti olmamaktadır. Damga vergisi oranı binde 7,59’dur.

İş Sözleşmesi Haklı Bir Nedenle Feshedilen İşçi, İşsizlik Maaşı Alabilir mi?

Sigortalı olarak çalışmakta olduğu işyerinden ‘Ahlak ve İyi Niyet Kurallarına Uymayan Haller ve Benzerleri‘ olarak nitelendirilen ve işveren haklı fesih nedeni sunan hallerden dolayı işten çıkarılan işçi işsizlik maaşı alamaz.  İşverene haklı fesih sunan haller şu şekildedir;

  • İş sözleşmesi yapıldığı sırada işçinin sözleşmedeki esaslı noktalardan biri için gerekeli vasıf ve şartları taşımadığı halde var olduğunu beyan etmesi,
  • İşçinin, işverenin kendisi veya ailesinden biri hakkında şeref ve namusuna dokunacak sözler söylemesi,
  • İşçinin başka bir işçiye tacizde bulunması,
  • İşçinin işverene veya işçilerden birine sataşması, işyerinde alkol veya uyuşturucu kullanması,
  • İşçinin işverenin güvenini kötüye kullanması, sırlarını açıklaması, hırsızlık yapması,
  • İşçinin izin almadan veya haklı bir neden olmadan artarda 2 işgünü, 1 ay içinde 2 defa herhangi tatilden sonraki ilk iş günü veya 1 ay içinde 3 işgünü işe gelmemesi,
  • İşçinin yapmasının zorunlu olduğu görevleri hatırlatıldığı halde yapmaması,
  • İşçinin iş güvenliğini tehlikeye düşürmesi, işyerindeki malı veya işyerinde bulunan makinaları veya başka maddeleri 30 günlük ücretiyle karşılamayacak derecede hasara uğratması,

İşçinin, işverence işinin haklı bir nedenle feshetme nedenlerdir. Bu nedenlerle işten çıkarılanlar işsizlik maaşı alamazlar.

İşsizlik Maaşı Dondurulur mu?

İşsizlik maaşı kimi hallerde dondurulur iken kimi hallerde dondurulmaz. Dolayısıyla işsizlik maaşı almakta iken çalışmaya başlayan sigortalılar için 2 durum mevcuttur. Bunlardan birincisi, sigortalı işsiz, işsizlik maaşı aldığı sırada işe girer fakat kanun ön gördüğü şartları yerine getirmeden tekrar işsiz kalır ise daha önce hak etmiş olduğu işsizlik maaşını süresini bu süre doluncaya kadar almaya devam eder.

İkinci durum ise; sigortalı işsiz, işsiz maaşını aldığı sırada işe girer fakat kanun ön gördüğü şartların yerine getirilmiş olması sonrasında tekrar işsiz kalan sigortalı için yeni hak sahipliğinden doğan süre kadar işsizlik maaşı ödenecektir.

Birden Fazla İşsizlik Maaşı Alınabilir Mi?

İşsizlik maaşının birden fazla alınmasında yasal bir engel bulunmamaktadır. Fakat işsizlik maaşının tekrar alınabilmesi koşulu ilk işsizlik maaşı aldığı tarihten sonra ikinci bir defa işsizlik maaşı alabilmek için tekrar işsizlik maaşı alma şartlarını taşıyarak işten ayrılmış olması gerekmektedir.

İşsizlik Maaşı Haczedilebilir Mi?

Sigortalı işsizin Sosyal Güvenlik Kurumundan almakta oluğu işsizlik maaşı, nafaka borçları dışında haciz veya başkasına devir ve temlik edilemez.

Haksız Yere İşsizlik Maaşı Almanın Cezası Nedir?

Sigortalı işsiz kendi kusuru ve bilgilerdeki eksiklik veya yanlışlık nedeniyle yapılan fazla ödemeleri yasal faizi ile birlikte geri ödemek zorundadır. Fakat ölen sigortalılar için ödenen yersiz sigorta ödeneği geri alınmaz.

Emekliler İşsizlik Maaşından Faydalanabilir Mi?

Emekli olduktan sonra hizmet akdine bağlı olarak bir işyerinde sosyal güvenlik destek primi ödeyerek çalışanlar, çalıştıkları bu süre zarfında hem kendilerinden işsizlik sigortası primi kesilmemesi, hem de işsizlik ödeneğinden yararlanılabilmesi için herhangi bir sosyal güvenlik kuruluşundan yaşlılık aylığı alınmaması şartı nedeniyle, kendi istek ve iradeleri dışında işten çıkartılmış olsalar bile işsizlik maaşından yararlanamazlar.

İşsizlik Maaşı Alınan Günler Emeklilik Bakımından Hizmetten Sayılabilir Mi?

 Sigortalı işsiz olarak nitelendirilen kişilerin ödeme süreleri de dikkate alınarak hesaplanan işsizlik maaşını aldıkları süre boyunca Sosyal Güvenlik Kurumu tarafından sadece genel sağlık sigortaları yatırıldığı için işsizlik maaşı aldıkları zamanlarda geçen süreler emeklilik açısından hizmet süreleri olarak değerlendirilmez.

İşsizlik Maaşı Alırken Yurtdışına Çıkanların İşsizlik Maaşı Kesilir Mi?

Kişilerin işsizlik maaşları aldıkları sırada yurtdışına çıkmış olmaları İŞKUR’un çalışmaya hazır bulunma şartı ile bağdaşmadığı için sigortalı işsizin yurtdışına çıktığı tarihten itibaren işsizlik maaşı alma hakkı durur.

Sigortalı işsizin yurtdışına çıkış öncesi dilekçe ile bu durumu İŞKUR’a bildirmesi halinde ise işsizlik maaşı durur kişinin geri dönüşü ile geri kalan süre devam eder. Durumun İŞKUR tarafından tespit edilmesi halinde ise kişiye yapılan yersiz ödemeler yasal faizi ile birlikte geri istenir.

Bağ-Kur’lular İşsizlik Maaşı Alabilir Mi? (4/B)

4/b (Bağ-Kur)’liler işsizlik maaşı kapsamında değildir. Fakat 4/b (Bağ-Kur)’liler için oluşturulan işsizlik sigortası ve maaşının bir benzeri esnaf ahilik sandığıdır.

Esnafları yakından ilgilendiren Esnaf Ahilik Sandığının 2018 yılının başında kurulması beklenmekteydi. Fakat yayımlanan yasa ile başlangıç tarihi ertelenmiş Esnaf Ahilik Sandığının başlangıç zamanı 31.12.2023 olarak açıklanmıştır.

Memurlar İşsizlik Maaşı Alabilir Mi? (4/C)

4/c kapsamında çalışmakta olan memurlar çalışmakta oldukları süre boyunca adlarına işsizlik primi yatırılmadığı için görevlerinden istifa etmek suretiyle veya görevden ihraç edildiklerinde işsizlik maaşı alma hakları bulunmamaktadır.

Askere Gidenler İşsizlik Maaşı Alabilir Mi?

Askerlik hizmeti nedeniyle işten ayrılmış sigortalı çalışanlar, askerlikte geçen süreleri boyunca işsizlik maaşı alamazlar. Fakat askerlik hizmeti sonrasında işyerinden alacakları işten ayrıma bildirgesi ve ile terhis olduktan sonra 30 gün içerinde İŞKUR’a başvurarak işsizlik ödeneği için gereken diğer şartların sağlanmış olması koşuluyla işsizlik maaşı alabilirler.

Terhis olduktan sonra başvuruda 30 günü geçirmiş olmak işsizlik maaşı için hak düşürücü bir süre değildir. Toplam işsizlik maaş süresi hakkından, gecikilen süre kadar kayba neden olur.

Evlilik Nedeniyle İşten Ayrılanlar İşsizlik Maaşı Alabilir Mi?

İşsizlik sigortasından yararlanmak için öncelikli şart kişinin kendi istek ve kusuru olmaksızın işini kaybetmiş olmasıdır. Evlilik nedeniyle işten ayrılan ya da ikametgâh değişimi gibi nedenlerle ayrılmak zorunda kalan kadın işçinin kıdem tazminatı almaya hak kazanmasına rağmen işini kendi isteği ile bırakmış olmasından dolayı işsizlik maaşı alma hakkı bulunmamaktadır.

Part-Time Çalışanlar İşsizlik Maaşı Alabilir Mi?

İş yerinde tam süreli olarak yapılan iş sözleşmelerindeki emsal sürenin üçte ikisine kadar yapılan çalışma kısmi süreli çalışma olarak adlandırılmaktadır. Kısmi süreli çalışan işçiler de tam süreli çalışan işçiler gibi kıdem tazminatı, yıllık izin ve hafta tatili haklarına sahiptir.

İşsizlik maaşında ise durum farklı idi. Şöyle ki; işsizlik maaşının şartlarından biri işten ayrılmadan en az 120 gün boyunca prim ödeyerek sürekli çalışma şartı idi. Bu durumda kısmi süreli çalışan ay içerisinde eksik kalan günlerini isteğe bağlı olarak borçlanabilir ve işsizlik maaşından yararlanabilirdi.  7161 sayılı kanun ile 120 gün prim ödeyerek sürekli çalışmış olma şartının yerine hizmet akdine tabi olarak çalışmış olma şartının getirilmesi beraber kısmi süreli çalışanlar için diğer şartları taşıması koşuluyla borçlanma yapmadan işsizlik maaşından yararlanma hakları oluşmuştur.

Yaşı Beklemek İçin İşten Ayrılanlar İşsizlik Maaşı Alabilir Mi?

İstifa edilmesi halinde kıdem tazminatı almak için önemli ayrıntı işe giriş tarihidir. Sigortalılar için işe giriş tarihine göre değişkenlik gösteren sürelerde ki kadar sigortalılık süresini ve prim gün sayısını doldurduktan sonra işten ayrılıp kıdem tazminatı alma hakları vardır.

Fakat bu yolla işten ayrılan kişilerin işsizlik maaşının ön önemli şartlarından bir olan kişinin kendi istek ve kusuru olmaksızın işini kaybetmiş olması şartını sağlamadığı için işsizlik maaşı alma hakları bulunmamaktadır.

Yetim Aylığı Alanlar İşsizlik Maaşı Alabilir Mi?

Ölen kişinin geride bırakmış olduğu kız ve erkek çocuklarına SGK tarafından sağlanan desteğe yetim aylığı denilmektedir. Geride kalan kız veya erkek çocukların kendi sigortalılıkları kapsamında gelir veya aylık bağlanmamış olması şartıyla;

  • Erkek çocuk, öğrenci değil ise 18 yaşına, lise eğitimde ise 20 yaşına, üniversite eğitiminde ise 25 yaşına kadar,
  • Kız çocuk yaşı ve eğitim durumu ne olursa olsun evlenene kadar,
  • Hem kız hem de erkek çocuk sağlık kurulu kararı ile çalışma gücünün %60’nı kaybetmiş ise sürekli,

Yetim aylığı almaya hak kazanır.

İşsizlik maaşı adlığı sırada yetim kalan erkek veya kız çocuklardan yetim aylığı almakla ilgili şartları taşımaları şartıyla işsizlik maaşlarının kesilmesine yol açacak bir neden bulunmamaktadır.

Çünkü işsizlik maaşı geçici bir ödenek olup çalışma durumu da esas alınarak kişiye en fazla 10 aya kadar kişiye verilecektir.  Dolayısıyla diğer şartlarında taşınması şartıyla hem işsizlik maaşı hem de yetim aylığının alınmasında engel bir durum bulunmamaktadır.

ÖRNEK; Bir fabrikada çalışan ve evli olmayan Fatma Hanım, 10.06.2017 tarihinde işten çıkarılmış, işsizlik ödeneği almak için gerekli şartları sahip olduğu için işsizlik maaşı almaktadır. 10.08.2017 tarihinde sigortalı olarak çalışmakta olan Fatma Hanımın babası Hasan Beyin vefat etmiştir. Hasan Beyin vefatı nedeniyle sosyal güvenlik kurumuna başvurarak yetim aylığı alma hakkı vardır.

İşsizlik Maaşı Prim Oranları Kaçtır?

İşsizlik sigortasından yapılacak ödemeleri, hizmet ve yönetim giderleri karşılanmak üzere işçinin prime esas aylık brüt maaşları üzerinden sigortalılardan %1, işverenden %2 ve Devlet adına %1 alınır.

Yararlanılan Kaynaklar

  • Ahmet Özcan, ‘6824 Sayılı Kanunla Getirilen ve 01.01.2018 Tarihinde Yürürlüğe Girecek Esnafa İşsizlik Maaşının Detayları’, Yaklaşım Yayınları, Aralık, 2017, Sayı:300
  • Gökhan Bedir, ‘Evlilik Nedeniyle İşten Ayrılan Sigortalı İşsizlik Ödeneğine Hak Kazanır Mı?’ Yaklaşım Yayınları, Şubat, 2017, Sayı:290
  • Gökhan Bedir, ‘İşçinin Çalışmaya Başlaması Nedeniyle Kesilen İşsizlik Ödeneği Yeniden İşsiz Kalınması Durumunda Tekrar Verilir Mi?’, Yaklaşım Yayınları, Haziran, 2015, Sayı:270
  • Hüseyin Yılmaz, ‘İşsizlik Maaşı Alanlar İsteğe Bağlı Sigorta Primi Ödeyebilir Mi?’, Yaklaşım Yayınları, Aralık, 2010, Sayı:216
  • Mehmet Uğur, ‘ İşsizlik Sigortasından Muaf Olanlar’, Yaklaşım Yayınları, Ekim, 2014, Sayı:262
  • Süleyman Uzunoğlu, ‘4/1-B’li (Bağ-Kur) Sigortalıların Beklediği İşsizlik Parası Almalarını Sağlayacak Esnaf Ahilik Sandığı Uygulaması Prim Ödeme Güçlüğü Nedeni İle 01.01.2020 Tarihine Ertelendi.’ Yaklaşım Yayınları, Şubat, 2018, Sayı:302
  • Süleyman Uzunoğlu, ‘İşsizlik Maaşı Alanlara Yetim Aylığı Bağlanır Mı?’, Yaklaşım Yayınları, Kasım, 2016, Sayı:287
  • Şevket Tezel, ’10 Soruda İşsizlik Sigortasından Yararlanma Esasları’, Yaklaşım Yayınları, Şubat, 2014, Sayı:254
  • https://statik.iskur.gov.tr/tr/issizlik_sigortasi/issizlik_sigortasi_islemleri.htm (14.09.2018)
  • haber7.com/guncel/haber/2705616-issizlik-maasi-120-gun-sarti-esnetilecek-surekli-calisma-duzenlemesi, (14.09.2018)
  • Noyan Doğan, ‘İşsizlik Maaşına Yeni Düzenleme‘, hurriyet.com.tr/yazarlar/noyan-dogan/issizlik-maasina-yeni-duzenleme-40934729 (16.09.2018)
  • Resul Kurt, ‘Yabancı çalışan da işsizlik sigortasından yararlanacak‘, https://www.dunya.com/kose-yazisi/yabanci-calisan-da-issizlik-sigortasindan-yararlanacak/371310 (16.09.2018)
  • Ali Şerbetçi, ‘İşsizlik Ödeneği Alanlar Dikkat!’,
  • takvim.com.tr/yazarlar/aliserbetci/2011/11/09/issizlik-odenegi-alanlar-dikkat (30.09.2018)
  • iskur.gov.tr/is-arayan/issizlik-sigortasi/issizlik-odenegi/
  • muhasebetr.com
  • muhasebeweb.com
  • sgkbilgisi.com
  • alitezel.com.tr
  • sgkrehberi.com
  • iskanunu.com

YAZAR: E.ÖĞR.GÖR. NURTEN ÖRNEK

Kaynak: www.MuhasebeTR.com

Hangi Ülkelere Yapılan İhracatlara İlişkin Bedellerin TL’ye Çevrilmesi Şart Değil?

A-Hangi Ülkelere Yapılan İhracatlara İlişkin Bedellerin Türkiye’ye Getirilmesi Şart Değil ve Getirilse Bile %40’inin TL’ye Çevrilmesi Zorunlu Değil?

Aşağıdaki ülkelere yapılan ihracatlara ilişkin bedellerin Türkiye’ye getirilmesi şart olmadığından, bu ülkelerden Türkiye’ye getirilen ihracat bedellerin %40’nın TL’ye çevrilmesine gerek bulunmamaktadır (EK-2- İhracat Bedelinin Yurda Getirilmesinde İstisna Tanınan Ülkeler):

1 Afganistan 13 Güney Sudan 25 Nijerya
2 Angola 14 İran 26 Senegal
3 Belarus 15 Kamerun 27 Somali
4 Benin 16 Kenya 28 Sudan
5 Cibuti 17 Kırgızistan 29 Suriye
6 Demok. Kongo Cumh 18 Kongo Cumhuriyeti 30 Tacikistan
7 Etiyopya 19 Kuzey Kore 31 Tanzanya
8 Fildişi Sahili 20 Küba 32 Venezuela
9 Filistin 21 Liberya 33 Yemen
10 Gabon 22 Lübnan
11 Gana 23 Mali
12 Gine 24 Moldova

Örnek-1:

20.01.2024 tarihinde Afganistan’a temizlik ürünü İhraç eden (Y) Dış Tic. A.Ş.’nin bazı işlemleri şöyledir:

İşlemler Tutar
İhracat Bedeli (ABD Doları) 5.200.000
Türkiye’ye Getirilmesi Zorunlu Olan İhracat Bedeli (ABD Doları) 0
03.02.2024 Tarihinde Türkiye’ye Getirilen  İhracat Bedeli(ABD Doları) 5.200.000
TL’ye Çevrilmesi Gereken İhracat Bedeli (ABD Doları) 0

B-Hangi Ülkelere Yapılan İhracatlara İlişkin Bedellerin Sadece %50’sinin Türkiye’ye Getiirlmesi Şart ve Getirilen Bedellerin %40’inin TL’ye Çevrilmesi Zorunludur?

Aşağıdaki ülkelere yapılan ihracatlara ilişkin bedellerin %50’sinin Türkiye’ye getirilmesi şart olduğundan, bu ülkelerden Türkiye’ye getirilen ihracat bedellerinin %50’sinin %40’nın TL’ye çevrilmesi zorunludur (EK: 3 İhracat Bedelinin Yurda Getirilmesinde Gümrük Beyannamesinde Yer Alan Tutarın %50’sinin Tasarrufunun Serbest Bırakıldığı Ülkeler)

1 Azerbaycan
2 Cezayir
3 Fas
4 Kazakistan
5 Libya
6 Özbekistan
7 Tunus
8 Türkmenistan
9 Ukrayna

Örnek-2:

10.01.2024  tarihinde Özbekistan’a Çocuk Bezi İhraç eden (M) Dış Tic. A.Ş.’nin bazı işlemleri şöyledir:

İşlemler Tutar
İhracat Bedeli (ABD Doları) 5.000.000
Türkiye’ye Getirilmesi Zorunlu Olan İhracat Bedeli (ABD Doları) 2.500.000
03.02.2024 Tarihli İhracat Bedeli Kabul Belgesi Tutarı (ABD Doları) 2.500.000
TL’ye Çevrilmesi Gereken İhracat Bedeli (2.500.000 %40) (ABD Doları) 1.000.000
03.02.2024 Tarihli Dolar Kuru (TL) 31
TL’ye Çevrilen Doların TL Karşılığı 31.000.000

C-Hangi Ülkelere Yapılan İhracatlara İlişkin Bedellerin %40’nın TL’ye Çevrilmesi Zorunludur?

Aşağıdaki ülkelere yapılan ihracatlara ilişkin bedellerin Türkiye’ye getirilmesi şart olduğundan, bu ülkelerden Türkiye’ye getirilen ihracat bedellerin %40’inin TL’ye çevrilmesi zorunludur.

1 Irak 8 Suudi Arabistan 15 Hindistan
2 ABD 9 Ürdün 16 Güney Kore
3 Avrupa Ülkeleri 10 Küveyt 17 Pakistan
4 Çin 11 Katar 18 Arjantin
5 Japonya 12 Dubai 19 Brezilya
6 İsrail 13 Tunus 20 Şili
7 Mısır 14 Cezayir

Kaynak:

Tarihi ve Numarası Yasal Dayanak
06.11.2018  TC Merkez Bankası İhracat Genelgesi
02.02.2024-2845126 Hazine ve Maliye Bakanlığı Yazısı

29.02.2024

Kaynak: www.MuhasebeTR.com

İşyerinde İşçinin Başka Bir İşçiyle Yaptığı Kavgada Yaralanması İş Kazası Mıdır?

Ülkemizde her yıl maalesef yüzlerce iş kazası yaşanmaktadır, İş kazaları, başta inşaat işyerleri olmak üzere özellikle tehlikeli ve çok tehlikeli sınıfta yer alan işyerlerinde çok sıkça meydana gelmektedir bu iş kazaları sonucunda yaralanan çalışanların bir kısmı çalışmaya devam edememektedirler, uzun süren tedavi süreçleri olmakta olup iş görmezlik raporlar almaktadırlar. 5510 Sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu 13. Maddesinde İş Kazasının tanım olarak;  Sigortalının işyerinde bulunduğu sırada, İşveren tarafından yürütülmekte olan iş nedeniyle sigortalı kendi adına ve hesabına bağımsız çalışıyorsa yürütmekte olduğu iş nedeniyle, Bir işverene bağlı olarak çalışan sigortalının, görevli olarak işyeri dışında başka bir yere gönderilmesi nedeniyle asıl işini yapmaksızın geçen zamanlarda, emziren kadın sigortalının, iş mevzuatı gereğince çocuğuna süt vermek için ayrılan zamanlarda, Sigortalıların, işverence sağlanan bir taşıtla işin yapıldığı yere gidiş gelişi sırasında,  meydana gelen ve sigortalıyı hemen veya sonradan bedenen ya da ruhen özre uğratan olaydır.

İŞ KAZASI NEDİR?

5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunun 13’üncü maddesinde iş kazasının, 14’üncü maddesinde ise meslek hastalığının tanımı yapılmıştır.

İş kazasının tanımı, bildirilmesi ve soruşturulması

MADDE 13- İş kazası;

a) Sigortalının işyerinde bulunduğu sırada,

b) (Değişik: 17/4/2008-5754/8 Md.) İşveren tarafından yürütülmekte olan iş nedeniyle sigortalı kendi adına ve hesabına bağımsız çalışıyorsa yürütmekte olduğu iş nedeniyle,

c) Bir işverene bağlı olarak çalışan sigortalının, görevli olarak işyeri dışında başka bir yere gönderilmesi nedeniyle asıl işini yapmaksızın geçen zamanlarda,

d) (Değişik: 17/4/2008-5754/8 Md.) Bu Kanunun 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamındaki emziren kadın sigortalının, iş mevzuatı gereğince çocuğuna süt vermek için ayrılan zamanlarda,

e) Sigortalıların, işverence sağlanan bir taşıtla işin yapıldığı yere gidiş gelişi sırasında, meydana gelen ve sigortalıyı hemen veya sonradan bedenen ya da ruhen engelli hâle getiren olay olarak tanımlanmıştır.

6331 Sayılı İş Sağlığı ve Güvenliği Kanununa Göre İş Kazası Tanımı

6331 sayılı İş Sağlığı ve Güvenliği Kanunu “Tanımlar” başlıklı 3. Maddesi’nin (g) bendinde iş kazası;

g) İş kazası: İşyerinde veya işin yürütümü nedeniyle meydana gelen, ölüme sebebiyet veren veya vücut bütünlüğünü ruhen ya da bedenen engelli hâle getiren olayı, (1) (25/4/2013 tarihli ve 6462 sayılı Kanunun 1 inci maddesiyle, bu bentte yer alan “özre uğratan” ibaresi “engelli hâle getiren” şeklinde değiştirilmiştir.

İŞ KAZASI SAYILABİLME UNSURLARI

Kanuna göre bir olayın iş kazası sayılabilmesi için,

  • İş kazası geçiren kişinin sigortalı sayılması,
  • Bir olayın meydana gelmesi,
  • Sigortalı sayılan kişinin meydana gelen olay nedeniyle hemen veya sonradan bedenen ya da ruhen engelli hale gelmesi, hallerinin bir arada gerçekleşmesi gerekmektedir

İş kazası ve meslek hastalığı hükümleri aşağıda belirtilen sigortalılar hakkında uygulanır

  • > Hizmet akdi ile çalışanlar (4/a)
    > Kendi adına ve hesabına bağımsız çalışanlar ile köy ve mahalle muhtarları (4/b)
    > Ceza İnfaz Kurumları ile Tutukevlerinde çalışanlar
    > Aday çırak, çırak ve stajyerler,
    > Harp Malulleri ile Vazife Malullüğü aylığı bağlanmış malullerden Kanunun 4 üncü maddesinin birinci fıkrasının (a) ve (b) bentleri kapsamında çalışanlar
    > Türkiye İş Kurumu kursiyerleri
    > Sosyal güvenlik sözleşmesi olmayan ülkelerde iş üstlenen işverenlerce yurt dışındaki işyerlerinde çalıştırılmak üzere götürülen Türk işçileri
    > İntörn öğrenciler
    > Tarım ve orman işlerinde hizmet akdiyle süreksiz olarak çalışan sigortalılar
  • > Ek 9 uncu maddede belirtilen şartlarda ev hizmetlerinde çalışan sigortalılar

İş Kanunumuzda İş Kazası Sayılan Haller

5510 sayılı Kanunun 13’üncü maddesinde sayılan hallerde meydana gelen ve sigortalıyı olaylar hemen veya sonradan bedenen ya da ruhen engelli hâle getiren olaylar iş kazası sayılır. Buna göre;

  • Sigortalının iş yerinde bulunduğu sırada
  • Sigortalının, işveren tarafından görev ile başka bir yere gönderilmesi yüzünden asıl işini yapmaksızın geçen zamanlarda,
  • İşveren tarafından yürütülmekte olan iş dolayısı ile
  • Emzikli kadın sigortalının çocuğuna süt vermek için ayrılan zamanlarda,
  • Sigortalıların, işverence sağlanan bir taşıtla işin yapıldığı yere toplu olarak götürülüp getirilmeleri sırasında

İŞ KAZASI BİLDİRİM SÜRESİ

İş kazasının bildirimi ve iş kazası bildirim süresi Kanunun (5510) 13’üncü maddesinin ikinci fıkrası ile Ek 5 inci maddesinin beşinci fıkrasında ve Sosyal Sigorta İşlemleri Yönetmeliğinin 35 inci maddesinde düzenlenmiştir.

Buna göre;

İş kazasının tanımı, bildirilmesi ve soruşturulması MADDE 13- İş kazası;

İş kazasının 4’üncü maddenin birinci fıkrasının;

a) (a) bendi ile 5 inci madde kapsamında bulunan sigortalılar bakımından bunları çalıştıran işveren tarafından, o yer yetkili kolluk kuvvetlerine derhal ve Kuruma da en geç kazadan sonraki üç işgünü içinde,

b) (b) bendi kapsamında bulunan sigortalı bakımından kendisi tarafından, bir ayı geçmemek şartıyla rahatsızlığının bildirim yapmaya engel olmadığı günden sonra üç işgünü içinde,

c) (Mülga: 17/4/2008-5754/8 md.) (Değişik paragraf: 17/4/2008-5754/8 md.) iş kazası ve meslek hastalığı bildirgesi ile doğrudan ya da taahhütlü posta ile Kuruma bildirilmesi zorunludur. Bu fıkranın (a) bendinde belirtilen süre, iş kazasının işverenin kontrolü dışındaki yerlerde meydana gelmesi halinde, iş kazasının öğrenildiği tarihten itibaren başlar.

Kuruma bildirilen olayın iş kazası sayılıp sayılmayacağı hakkında bir karara varılabilmesi için gerektiğinde, Kurumun denetim ve kontrol ile yetkilendirilen memurları tarafından veya Bakanlık iş müfettişleri vasıtasıyla soruşturma yapılabilir. Bu soruşturma sonunda yazılı olarak bildirilen hususların gerçeğe uymadığı ve olayın iş kazası olmadığı anlaşılırsa, Kurumca bu olay için yersiz olarak yapılmış bulunan ödemeler, ödemenin yapıldığı tarihten itibaren gerçeğe aykırı bildirimde bulunanlardan, 96’ncı madde hükmüne göre tahsil edilir.

İş kazası ve meslek hastalığı bildirgesinin şekli ve içeriği, verilme usûlü ile bu maddenin uygulanmasına ilişkin usûl ve esaslar, Kurum tarafından çıkarılacak yönetmelikle düzenlenir.

SOSYAL SİGORTA İŞLEMLERİ YÖNETMELİĞİ

İş Kazası ve Meslek Hastalığı, Tanımı, Kapsamı, Bildirilmesi ve Soruşturulması

İş kazasının bildirimi ve bildirim süresi

MADDE 35 – (1) İş kazası, Kanunun 4’üncü maddesinin birinci fıkrasının;

a) (a) bendinde sayılan sigortalılar ile Kanunun 5 inci maddesinin (a) ve (c) bendinde sayılan sigortalıların iş kazası geçirmeleri hâlinde işverenleri, Kanunun 5 inci maddesinin (b) ve (e) bentlerinde belirtilen sigortalıların iş kazası geçirmeleri hâlinde ise eğitim veya staj gördükleri işyeri işverenleri tarafından kazanın olduğu yerdeki yetkili kolluk kuvvetlerine derhâl, Kuruma en geç kazadan sonraki üç iş günü içinde, Kanunun 5 inci maddesinin (g) bendinde sayılan sigortalının iş kazası geçirmesi hâlinde, işvereni tarafından kazanın olduğu ve ülkemiz ile sosyal güvenlik sözleşmesi bulunmayan ülkelerdeki yerel kolluk kuvvetlerine derhâl, Kuruma ise en geç kazadan sonraki üç iş günü içinde,

b) (b) bendi kapsamında olan sigortalıların iş kazası geçirmeleri hâlinde, bir ayı geçmemek şartıyla kendisi tarafından geçirdiği iş kazasına ilişkin rahatsızlığının bildirimine engel olmadığı günden sonraki üç iş günü içinde,

c) (Ek: RG-16/6/2011-27966) (6) (a) bendi kapsamında tarım veya orman işlerinde hizmet akdiyle süreksiz olarak çalışan sigortalıların iş kazası geçirmesi halinde, kendileri veya işverenleri tarafından kazanın olduğu yerdeki yetkili kolluk kuvvetlerine derhal, Kuruma da en geç üç iş günü içinde,

Ek-7’de yer alan iş kazası ve meslek hastalığı bildirgesini vermekle yükümlü olanlar tarafından e-sigorta ile Kuruma bildirilir veya doğrudan ya da posta yoluyla ilgili üniteye gönderilir.

(2) Bu maddenin birinci fıkrasının (a) bendi kapsamındaki sigortalıların, işverenin kontrolü dışındaki yerlerde iş kazası geçirmeleri hâlinde, iş kazası ile ilgili bilgi alınmasına engel olacak durumlarda, iş kazasının öğrenildiği tarihten itibaren bildirim süresi üç iş günüdür.

(3) Bu maddenin birinci fıkrasının (b) bendindeki sigortalıların bildirim yapmalarına engel durumlarını hekim raporu ile veya mücbir sebep olayını belgelemeleri şarttır.

(4) Bu maddenin birinci fıkrasının (a) bendinde belirtilen sigortalıların iş kazası geçirmeleri hâlinde, belirtilen sürelerde işverence bildirim yapılmaması durumunda, bildirimin Kuruma yapıldığı tarihe kadar sigortalıya ödenecek geçici iş göremezlik ödeneği Kurumca işverenden tahsil edilir.

(5) Kanunun 4’üncü maddesinin birinci fıkrasının (b) bendi kapsamında sigortalı olanların iş kazası geçirmeleri ve bu maddenin birinci fıkrası (b) bendinde belirtilen sürede bildirilmemesi hâlinde, bildirim tarihine kadar geçen süre için yapılacak geçici iş göremezlik ödeneği ödenmez. Bildirim tarihinden sonraki sürelere ait geçici iş göremezlik ödeneği ödenir.

6331 İŞ SAĞLIĞI VE GÜVENLİĞİ KANUNU İŞ KAZASI BİLDİRİM SÜRESİ

İş kazası ve meslek hastalıklarının kayıt ve bildirimi

MADDE 14 – (1) İşveren;

a) Bütün iş kazalarının ve meslek hastalıklarının kaydını tutar, gerekli incelemeleri yaparak bunlar ile ilgili raporları düzenler.

b) İşyerinde meydana gelen ancak yaralanma veya ölüme neden olmadığı halde işyeri ya da iş ekipmanının zarara uğramasına yol açan veya çalışan, işyeri ya da iş ekipmanını zarara uğratma potansiyeli olan olayları inceleyerek bunlar ile ilgili raporları düzenler.

(2) İşveren, aşağıdaki hallerde belirtilen sürede Sosyal Güvenlik Kurumuna bildirimde bulunur:

a) İş kazalarını kazadan sonraki üç iş günü içinde.

b) Sağlık hizmeti sunucuları veya işyeri hekimi tarafından kendisine bildirilen meslek hastalıklarını, öğrendiği tarihten itibaren üç iş günü içinde.

(3) İşyeri hekimi veya sağlık hizmeti sunucuları; meslek hastalığı ön tanısı koydukları vakaları, Sosyal Güvenlik Kurumu tarafından yetkilendirilen sağlık hizmeti sunucularına sevk eder.

(4) Sağlık hizmeti sunucuları kendilerine intikal eden iş kazalarını, yetkilendirilen sağlık hizmeti sunucuları ise meslek hastalığı tanısı koydukları vakaları en geç on gün içinde Sosyal Güvenlik Kurumuna bildirir.

(5) Bu maddenin uygulanmasına ilişkin usul ve esaslar, Sağlık Bakanlığının uygun görüşü alınarak Bakanlıkça belirlenir.

SGK Genelgesi 2016/21 Kısa Vadeli Sigorta Kolları İşlemleri

1.1.3.İş Kazasının Bildirimi ve Bildirim Süresi

İş kazasının bildirimi ve bildirim süresi Kanunun 13’üncü maddesinin ikinci fıkrası ile Ek 5 inci maddesinin beşinci fıkrasında ve Sosyal Sigorta İşlemleri Yönetmeliğinin 35 inci maddesinde düzenlenmiştir.

Buna göre;

Kanunun 4’üncü maddesinin birinci fıkrasının (a) bendinde sayılan sigortalılar, 5 inci maddesinin (a), (b), (c) ve (e) bendinde sayılan sigortalılar ile Ek 9 uncu maddesinde belirtilen şartlarda ev hizmetlerinde çalışan sigortalılar ve intörn öğrencilerin iş kazası geçirmeleri halinde işverenleri tarafından kazanın olduğu yerdeki yetkili kolluk kuvvetlerine derhal, Kuruma da kazadan sonraki,

Kanunun 5 inci maddesinin (g) bendinde sayılan sigortalının iş kazası geçirmesi halinde, işvereni tarafından kazanın olduğu ve ülkemiz ile sosyal güvenlik sözleşmesi bulunmayan ülkelerdeki yerel kolluk kuvvetlerine derhal, Kuruma da kazadan sonraki,

Kanunun Ek 5 inci maddede belirtilen tarım veya orman işlerinde hizmet akdiyle süreksiz olarak çalışan sigortalıların ise kendilerince veya işverenlerince kolluk kuvvetlerine derhal, Kuruma da kazadan sonraki,

3 iş günü içinde bildirilmesi gerekmektedir.

Sigortalıların, işverenin kontrolü dışındaki yerlerde iş kazası geçirmeleri halinde ise, iş kazası ile ilgili bilgi almasına engel olacak durumlarda, iş kazasının öğrenildiği tarihten itibaren bildirim süresi 3 iş günüdür

Meydana gelen iş kazasının işveren tarafından Kuruma e-Bildirim programı üzerinden bildirilmesi gerekmektedir. Elektronik İş Kazası ve Meslek Hastalığı Bildirim Formuna www.sgk.gov.tr adresinden, (Değişiklik, 10/7/2018 tarihli ve 2018/26 sayılı Genelge) ulaşılabilecektir.

Ancak, bilgi işlem altyapısında meydana gelen arızalar ya da elektronik erişimin sağlanamaması, e-Bildirge şifresi alınamaması gibi nedenlerle, bildirimin elektronik ortamda yapılamaması durumunda, işverenlerce veya sigortalılarca (Değişiklik, 10/7/2018 tarihli ve 2018/26 sayılı Genelge ) www.sgk.gov.tr adresinde yer alan İş Kazası ve Meslek Hastalığı Bildirim Formu ile kâğıt ortamında (Ek-13) veya aynı bilgileri taşıyan dilekçe ile yasal süresinde Kuruma yapılması halinde bildirim geçerli sayılacaktır.

 Dilekçe ile yapılan bildirimde sigortalının T.C. kimlik numarası, sigorta sicil numarası, adı ve soyadı, doğum tarihi, işyerinde yaptığı iş, işyerinde çalışmaya başladığı tarih, iş kazasının vuku bulduğu yer, tarihi, saati, oluş şekli, tanıkların ad ve soyadları, işyerinin adresi, işverenin adı, soyadı, unvanı, ikametgâh bilgileri, şirket merkezi bilgileri ile imzalarının da bulunması gerekmektedir. Ancak ilgili ünite tarafından istatistik kayıtları ve iş kazasının tespiti açısından gerekli görülen diğer bilgiler ise işverene yazı yazılmak suretiyle istenilecektir.

Adi posta ile yapılan bildirimlerde Kurum kayıtlarına intikal tarihi, taahhütlü, iadeli taahhütlü, acele posta veya Alo POST, PTT kargo ile yapılan bildirimlerde ise postaya veriliş tarihi esas alınacaktır. Bildirimlerin işyerinin bağlı bulunduğu sosyal güvenlik il müdürlüğüne/sosyal güvenlik merkezlerine yapılması gerekmektedir. Ancak Kurumun başka bir müdürlüğüne yapılan bildirimler işyerinin bağlı bulunduğu müdürlüğe yapılmış gibi kabul edilecektir. Sosyal güvenlik il müdürlüğü/sosyal güvenlik merkezlerine kâğıt ortamında yapılan bildirimler ilgili ünitenin kısa vadeli sigortalar servislerinde görev yapan yetkili personelce Kurumumuz Intra sayfasında yer alan Uygulamalar, İş Kazası ve Meslek Hastalığı Bildirim Formu ekranından girilerek Kurum kayıtlarına işlenecektir. Bu şekilde farklı birime gönderilen ve sisteme işlenen iş kazası ve meslek hastalığı bildirimine ait evrakların kâğıt ortamında sigortalının işyerinin bağlı bulunduğu ilgili üniteye gönderilmesi gerekmektedir. Diğer taraftan 6331 sayılı Kanuna göre, sağlık hizmet sunucuları tarafından iş kazası ve meslek hastalığı bildiriminin yapılmış olması, işverenin 5510 sayılı Kanunun 13 ve 14’üncü maddelerinde belirtilen iş kazası ve meslek hastalığı bildirim ile ilgili yükümlülüğünü ortadan kaldırmaz.

İŞ KAZASI GEÇ BİLDİRİM CEZASI 2024

Yukarıda da belirttiğimiz üzere iş kazası geç bildiriminde iş kazasını bildirmeme cezası tutarları 6331 Sayılı Kanun’un 26’ncı maddesi esas alınarak hesaplanır ve iş kazasını geç bildirmenin cezası işyerinin çalışan sayısı ile tehlike sınıfına göre farklılık gösterir. İş kazası bildirimi yapmamanın cezası Sosyal Güvenlik Kurumu tarafından uygulanır. Dolayısıyla iş kazası bildirim süresi cezası tebliğ tarihinin girilmesi, itiraz ve benzeri tüm işlemler Sosyal Güvenlik Kurumu’nca gerçekleştirilir.

4/a kapsamındaki sigortalıların iş kazası geçirmeleri ve süresinde işverence bildirim yapılmaması durumunda, bildirimin SGK’ya yapıldığı tarihe kadar sigortalıya ödenen/ödenecek geçici iş göremezlik ödeneği SGK tarafından işverenden tahsil ediliyor.
4/b kapsamında sigortalı olanların iş kazası geçirmeleri ve süresinde bildirilmemesi hâlinde ise bildirim tarihine kadar geçen süre için geçici iş göremezlik ödeneği kendilerine ödenmiyor. Bu durumda sadece bildirim tarihinden sonraki sürelere ait geçici iş göremezlik ödeneği ödeniyor. Bunun yanı sıra, 6331 sayılı Kanunun 26’ncı maddesine istinaden iş kazasının işverence SGK’ya süresinde bildirimi yapılmazsa 2024 yılı için aşağıdaki idari para cezaları uygulanıyor:

İş kazası bildirmeme veya geç bildirme cezası 6331 sayılı İş Sağlığı ve Güvenliği Kanununa göre 2024 yılında yeniden değerleme oranında Yeniden Değerleme Oranı %58,46) artarak minimum 24.607- TL olmuştur.
Ancak bu tutarlar 10 kişiden az çalışanı olan az tehlikeli işyerleri için geçerlidir.
İş kazasını bildirmeme ya da geç bildirme cezası işyerlerinin çalışan sayısı ile işyerinin tehlikeli iş statüsüne göre değişmektedir.

Sosyal Güvenlik Kurumu tarafından iş kazasının geç bildirimi ya da hiç bildirilmemesi durumunda uygulanan ve tebliğ edilen idari para cezalarının tebliğ tarihinden itibaren 15 gün içerisinde ödenmesi durumunda ceza tutarının %25’i yani 1/4’ü oranında indirim yapılır Tebliğ tarihinden itibaren 15 günlük sürenin geçirilmesi durumunda bu indirim sağlanmaz ve ayrıca borca faiz uygulanır.

PERŞEMBE GÜNÜ İŞ KAZASI GEÇİREN İŞÇİYİ EN SON NE ZAMAN SGK’YA BİLDİRİMİ YAPILIR?

Hizmet akdine tabi çalışan sigortalıların iş kazası hallerinin bildirimi işverenleri tarafından yapılmalıdır. İşverenlerin iş kazasını;

Kolluk kuvvetlerine ——–> Derhal
Kuruma ————–> Olayın olduğu tarihten sonraki üç işgünü içerisinde bildirmeleri gerekmektedir.

Örneğin, pazartesi günü iş kazası geçiren sigortalının Kuruma yapılacak iş kazası bildiriminin en geç perşembe günü, çarşamba günü iş kazası geçiren sigortalının ise Kuruma yapılacak iş kazası bildiriminin en geç pazartesi günü yapılması gereklidir.

Hizmet akdine tabi çalışan sigortalıların iş kazası bildirimleri;

> e-sigorta uygulaması ile (uygulama ile: http://uyg.sgk.gov.tr/IsvBildirimFormu/welcome.do) veya

> “İş Kazası ve Meslek Hastalığı Bildirgesi”  ile doğrudan ya da posta yoluyla sosyal güvenlik il müdürlüğü /sosyal güvenlik merkezine gönderilerek yapılabilir.

Form, http://www.sgk.gov.tr/wps/portal/sgk/tr/calisan/form_ve_dilekceler/formlar adresinden “SGK-032-İş Kazası ve Meslek Hastalığı Bildirim Formu” linki tıklanarak excel formatında bilgisayara indirilebilir.

6331 sayılı Kanunun 14’üncü maddesinde iş kazalarının hem işverenlerce hem de sağlık hizmeti sunucularınca bildirilmesi öngörülmüştür. Buna göre, iş kazası bildiriminin işveren tarafından kazadan sonraki 3 iş günü içinde, sağlık hizmet sunucuları tarafından da iş kazasının sağlık hizmet sunucusuna intikal ettiği tarihten itibaren en geç on gün içinde Kurumumuza yapılması gerekmektedir. İdari para cezasına esas olan bildirim sürelerinin tespitinde; işveren için öngörülen 3 iş günü süresinin başlangıcı olarak iş kazasının meydana geldiği tarihi takip eden gün, sağlık hizmeti sunucuları için öngörülen 10 günlük sürenin başlangıcında ise iş kazası vakasının intikal ettiği sağlık hizmet sunucusuna yapılan poliklinik başvuru tarihi dikkate alınacaktır.

Soru: perşembe günü iş kazası geçiren işçiyi en son ne zaman SGK’ya bildirimi yapılır?

Cevap: “Salı 23:59 kadar bildirim yapılmalıdır. İş kazaları, meydana geldiği günden sonraki 3 iş günü içerisinde Sosyal Güvenlik Kurumu’na bildirilmelidir. Yani pazartesi günü olan bir iş kazası için perşembe günü gece yarısına kadar bildirim yapılabilir.
İş kaza bildirimi süresini hesaplarken sadece iş günleri dahil edilir. Yani cumartesi, pazar ve resmî tatil günleri 3 günlük bildirim süresine dahil değildir.
Bildirim süreleri iş günü olarak belirlendiğinden cumartesi, pazar ile resmî tatil günleri hesaba katılmayacak, bu günlere rastlayan kazaların anılan günleri takip eden günden itibaren 3 iş günü içinde bildirilmesi gerekecektir.

YARGITAY’DAN EMSAL KARAR: İŞVERENİN TALİMATI İLE KURULAN TAKIMDA GÖREV ALAN İŞÇİNİN DÜZENLENEN MÜSABAKADA HALI SAHADA FUTBOL OYNARKEN SAKATLANMASI İLE MEYDANA GELEN KAZA OLAYININ İŞ KAZASI OLARAK KABUL EDİLMESİ GEREKİR!

YARGITAY 10. Hukuk Dairesinin kararında;

Dosya içeriğine göre davalı şirketin sigortalı çalışanı olan ve davalı şirketin üyesi olduğu dava dışı K… İş Adamları Derneği tarafından düzenlen 2014-2015 Futbol Turnuvası için davalı şirketi temsil eden yetkili kişinin talimatı ile futbol sorumlusu belirlenerek futbol oynayabilen ve gönüllü olan işçiler tarafından oluşturulan “… 1949” adlı futbol takımı kurulduğu, işverenin talimatı ile kurulan bu takımda görev alan davacının 20.01.2015 tarihli müsabakada, halı sahada futbol oynarken sakatlandığı, meydana gelen kaza olayında, futbol takım kadrosunun davalı şirketçe görevlendirilen takım sorumlusu tarafından şirket çalışanları arasından oluşturulmuş olması, halı saha ve diğer giderlerin turnuvaya katılan şirketlerce ve dolayısıyla davalı şirketçe karşılanmış olması, davalı şirket çalışanlarının halı sahaya gidiş-gelişi için servis ve şoför tahsisinin davalı şirketçe sağlanmış olması karşısında, davalı şirketin iş organizasyonu içerisinde görevlendirildiği, bu nedenle 5510 sayılı Yasanın 13. maddesi birinci fıkrasının c bendi hükmünde belirtildiği şekilde “bir işverene bağlı olarak çalışan sigortalının, görevli olarak işyeri dışında başka bir yere gönderilmesi nedeniyle asıl işini yapmaksızın geçen zamanlarda” meydana gelen kaza olayının iş kazası olarak kabul edilmesi gerektiği anlaşılmaktadır.

YARGITAY 10. Hukuk Dairesi Esas No: 2018/5771 Karar No: 2022/8783

Özellikle Yargıtay kararında:

  • Dosya içeriğine göre davalı şirketin sigortalı çalışanı olduğu,
  • Şirketi temsil eden yetkili kişinin talimatı ile futbol sorumlusu belirlenerek futbol oynayabilen ve gönüllü olan işçiler tarafından oluşturulan “… 1949” adlı futbol takımı kurulduğu,
  • İşverenin talimatı ile kurulan bu takımda görev alan İşçinin 20.01.2015 tarihli müsabakada, halı sahada futbol oynarken sakatlandığı,
  • Meydana gelen kaza olayında, futbol takım kadrosunun davalı şirketçe görevlendirilen takım sorumlusu tarafından şirket çalışanları arasından oluşturulmuş olması,
  • Halı saha ve diğer giderlerin turnuvaya katılan şirketlerce ve dolayısıyla davalı şirketçe karşılanmış olması,
  • Davalı şirket çalışanlarının halı sahaya gidiş-gelişi için servis ve şoför tahsisinin davalı şirketçe sağlanmış olması,
  • Davalı şirketin iş organizasyonu içerisinde görevlendirildiği, bu nedenle 5510 sayılı Yasanın 13. maddesi birinci fıkrasının c bendi hükmünde belirtildiği şekilde “bir işverene bağlı olarak çalışan sigortalının, görevli olarak işyeri dışında başka bir yere gönderilmesi nedeniyle asıl işini yapmaksızın geçen zamanlarda” meydana gelen kaza olayının iş kazası olarak kabul edilmesi gerektiği anlaşılmaktadır.

Hükmü bulunmaktadır.

ÖZEL OTOMOBİLLE KAZA İÇİN “İŞ KAZASI” KARARI

YARGITAY 10. Hukuk Dairesinin kararında;

Davalı Kurum vekili istinaf dilekçesinde, yerel Mahkemece verilen kararın usul ve esasa aykırı olduğunu, müvekkili kurumun medula sistemi üzerinden yapılan kontrollerde iş kazası vaka türünden tedavi kaydının incelendiğini, iş kazasının vaka türünden düzenlenen iş göremezlik raporunun bulunmadığını, belirtilen tarihlerde düzenlenen sağlık belgesi bulunmadığını, olayın iş yerinde yürütülen iş sırasında gerçekleştiğini kanıtlayan davacının beyanı haricinde somut bilgi ve belge bulunmadığını, iş kazası bildiriminde bulunulmadığını, belirterek istinaf talebinde bulunmuştur.

Davalı …vekili istinaf dilekçesinde, yerel Mahkemece verilen kararın dosya kapsamına, usul ve yasalara uygun düşmediğini, işveren tarafından temin edilmeyen araç ile işveren tarafından düzenlenen toplantıya katıldıktan sonra dönüş yolunda trafik kazasının meydana geldiğini, olayın iş kazası sayılabilmesi için sigortalının iş verence sağlanan bir taşıtla işin yapıldığı yere gidiş geliş sırasında meydana gelen ve sigortalıyı bedenen ya da ruhen engelli hale getiren bir olay olması gerektiğini, davacının olayın iş kazası olduğunun tespiti için Adapazarı Sosyal Güvenlik Merkezine müracaat ettiğini, kurumun yaptığı inceleme sonucu meydana gelen olayın iş kazası olmadığı sonuç ve kanaatine varıldığını belirterek istinaf talebinde bulunmuştur.

C. Gerekçe ve Sonuç Bölge Adliye Mahkemesinin yukarıda tarih ve sayısı belirtilen kararında SGK kayıtları, tanık beyanları ve tüm dosya kapsamına göre göre davacı ile birlikte aynı araçta bulunan kimselerin kazanın meydana geldiği tarihte … bölgesindeki tüm mağaza sorumlularını kapsayan toplantıya katıldıkları, davacının da içinde olduğu çalışanların bu toplantıya kazaya karışan araç ile gelinmesinin davalı tarafça istendiği, aracın yol masraflarının ödeneceğinin davalı tarafça davacı da dahil araçta bulunan kişilere bildirildiği, toplantının sona ermesi üzerine şubelerine dönmek üzere mesai saatleri içerisinde yola çıktıkları ve kazanın meydana geldiği, davalı şirketin talimatlarının yerine getirilmesi neticesinde meydana gelen kaza ile zarar arasında nedensellik bağının olduğu, 5510 sayılı kanunun 11. Maddesine göre “araçların” da işyeri sayıldığı, davacının kullandığı araç her ne kadar özel araç olsa da davalı şirketçe çalışanların toplantıya gelebilmesi için bir aracın tahsis edilmediği, kaldı ki davacının yaptığı masrafların karşılanacağının belirtildiği, bu haliyle davacının aracının davalı işverence sağlandığı anlaşılmış olup, dava konusu olayın 5510 sayılı Kanun’un 13/e bendi gereğince iş kazası olduğunun kabulünde hata bulunmadığı gerekçeleri ile davalılar vekillerinin istinaf başvurularının esastan reddine karar verilmiştir.

İŞYERİNDE İŞÇİNİN BAŞKA BİR İŞÇİYLE YAPTIĞI KAVGADA YARALANMASI İŞ KAZASI MIDIR?

YARGITAY 10. Hukuk Dairesinin kararında;

İlk Derece Mahkemesinin yukarıda tarih ve sayısı belirtilen kararı ile \”…….’ün işyerinde … ile tartıştığı ve tartışma sonucu yaralanmış olduğu kanaatine varılmıştır. Bu kabule göre, olay işyerinde (veya işyeri eklentisinde) gerçekleşmiş olduğundan, salt bu nedenle 5510 sayılı Kanun m.13/a anlamında iş kazası kapsamına girecektir. Bununla birlikte yaralanmaya sebep olan olgunun (kavganın) veya gerçekleştiği işyeri bölümünün (yemekhane vb) ya da gerçekleşme zamanının (mesai süresi içinde veya ara dinlenme / yemek molası sırasında meydana gelmesinin) sonuca etkisi bulunmadığı anlaşılmakla davaya konu somut olayın 5510 sayılı Kanun m.13/a hükmü kapsamına göre iş kazası olduğu sonucuna ulaşılmış, davanın davacı tarafça ispat edilemediği kanısına varılmakla; \” gerekçesi ile davanın reddine karar verilmiştir.

İlk Derece Mahkemesinin yukarıda belirtilen kararına karşı süresi içinde davacı vekili istinaf başvurusunda bulunmuştur.

Bölge Adliye Mahkemesinin yukarıda tarih ve sayısı belirtilen kararı ile, \”…sigortalı dahili davalının beden bütünlüğünün, iş yerinde arızalandığı anlaşılmış olup İlk Derece Mahkemesi kararının usul ve yasaya uygun olduğu…\” gerekçesi ile davacı vekilinin istinaf başvurusunun esastan reddine karar verilmiştir.

V. TEMYİZ

lgili Hukuk

1. 6100 sayılı Hukuk Muhakemeleri Kanunu’nun (6100 sayılı Kanun) 369 uncu maddesinin birinci fıkrası ile 370 ve 371 inci maddeleri ile, 5510 sayılı Kanun’un 13’üncü maddesi.

,2. \” Hizmet Akdiyle veya Kendi Adına ve Hesabına Bağımsız Çalışan Sigortalıların Tabi Olduğu Kısa Vadeli Sigorta Hükümleri \” başlıklı 3. Bölümde bulunan \”İş kazasının tanımı, bildirilmesi ve

soruşturulması\” başlıklı 13 üncü madde iş kazasının; sigortalının işyerinde bulunduğu sırada, işveren tarafından yürütülmekte olan iş nedeniyle sigortalı kendi adına ve hesabına bağımsız çalışıyorsa yürütmekte olduğu iş nedeniyle, bir işverene bağlı olarak çalışan sigortalının, görevli olarak işyeri dışında başka bir yere gönderilmesi nedeniyle asıl işini yapmaksızın geçen zamanlarda, bu Kanunun 4 üncü maddesinin birinci fıkrasının a) bendi kapsamındaki emziren kadın sigortalının, iş mevzuatı gereğince çocuğuna süt vermek için ayrılan zamanlarda, sigortalıların, işverence sağlanan bir taşıtla işin yapıldığı yere gidiş gelişi sırasında meydana gelen ve sigortalıyı hemen veya sonradan bedenen ya da ruhen engelli hâle getiren olay olarak tanımlanmaktadır.

3. Değerlendirme

1.Bölge Adliye Mahkemelerinin nihai kararlarının bozulması 6100 sayılı Kanun’un 371 inci maddesinde yer alan sebeplerden birinin varlığı hâlinde mümkündür.

2.Temyizen incelenen karar, tarafların karşılıklı iddia ve savunmalarına, dayandıkları belgelere, uyuşmazlığa uygulanması gereken hukuk kuralları ile hukuki ilişkinin nitelendirilmesine, dava şartlarına, yargılama ve ispat kuralları ile kararda belirtilen gerekçelere göre usul ve kanuna uygun olup davacı vekili tarafından temyiz dilekçesinde ileri sürülen nedenler kararın bozulmasını gerektirecek nitelikte görülmemiştir.

VI. KARAR

Açıklanan sebeplerle;

Temyiz olunan Bölge Adliye Mahkemesi kararının 6100 sayılı Kanun’un 370 inci maddesinin birinci fıkrası uyarınca ONANMASINA,

YARGITAY 10. Hukuk Dairesi Esas No: 2023/6872 Karar No: 2023/8569

Ayrıca;

YARGITAY 10. Hukuk Dairesinin kararında;

İLK DERECE MAHKEMESİ KARARI

İlk Derece Mahkemesinin yukarıda tarih ve sayısı belirtilen kararı ile, davalı ………….Yapı Turizm San. ve Tic. A.Ş.’ne hizmet akdiyle bağlı çalışan kalıpçı işçi …’in, aynı işyerinde kalıpçı işçi olarak çalışan … ile aralarında yaşadıkları sözlü tartışma ve kavga etmeleri sebebi ile …’ın davacıyı karnından bıçaklaması sebebi yaralandığı, ve bu kaza nedeniyle %22 oranında meslekte kazanma gücünü kaybettiği, kusur bilirkişi heyet raporuna göre olayda, davalı ………..Yapı Turizm San. ve Tic. A.Ş.’nin % 35 oranında, davalı işveren çalışanı …’ın %35 oranında, davacı …’in % 30 oranında kusurlu olduğunun belirtildiği görülmüş, belirlenen kusur oranları gözönünde bulundurularak tanzim edilen hesap raporunda meydana gelen iş kazası nedeniyle davacının uğramış olduğu maddi zararın belirlendiği, alınan kusur raporu ve hesap bilirkişi raporunun denetime elverişli ve hukuka uygun olduğuna karar verilmiştir.

IV. İSTİNAF

  1. İstinaf Yoluna Başvuranlar

İlk Derece Mahkemesinin yukarıda belirtilen kararına karşı süresi içinde davacı vekili ve davalı vekili istinaf başvurusunda bulunmuştur.

B. İstinaf Sebepleri

1.Davalı vekili istinaf dilekçesinde, davacının iş yerinde başka bir işçi ile kavga ettiğini kendi aralarında kişisel husumetten kaynaklanan davanın işin yürütülmesi ile alakalı olmadığını, işverenin kusuru bulunmadığını, işverene yüklenen kusur oranı kabul etmediklerini ayrıca 50.000 TL manevi tazminat talep edilen olayda 40.000 TL manevi tazminata hükmedilmesinin fazla olduğunu beyan ederek kararın kaldırılarak davanın reddine karar verilmesini talep etmiştir.

2.Davacı vekili istinaf dilekçesinde, davacının davalı şirkette çalışmakta iken aynı işveren adına çalışan işçi … tarafından bıçaklanması ile iş kazası geçirdiğini, hayati tehlikesinin oluştuğunu 3 gün yoğun bakım ünitesinde kaldığını, uzun süre iyileşemeyerek büyük bir acı çektiğini, manevi tazminat miktarının düşük olduğunu beyan ederek kararın manevi tazminat yönünden kaldırılmasını talep etmiştir.

C. Gerekçe ve Sonuç Bölge Adliye Mahkemesinin yukarıda tarih ve sayısı belirtilen kararı ile, davacının davalı şirkette inşaat işçisi olarak çalışmakta iken malzeme yüzünden sigortalı işçi … ile tartıştığı bu tartışma sonrasında …’ ın davacıyı bıçakladığı, davalı şirketin işyerinde alınması gereken iş sağlığı ve iş güvenliği tedbirini almadığı, bu konuda işçilere gerekli eğitimi vermediği, eğer eğitim verilseydi iş güvenliği ve iş sağlığı hakkındaki bilincin oluşacağı, birbirlerine zarar vermeyeceği, kavgayı saldırı boyutuna taşımayacakları, işçiler arasında gerekli diyalog ortamının kurulmadığı, gibi risk değerlendirmesinin de yapılmadığı, anlaşıldığından işverenin 1. derecede kusurlu olduğuna dair mahkeme kabulünün yerinde olduğu, verilen %35 kusur oranının dosya kapsamıyla örtüştüğü nitekim diğer işçi bıçaklayan …’a % 35 kazalı davacı …’e de %30 oranında kusur verdiği, kusura ilişkin itirazın yersiz olduğu, kaza tarihi olan 2017 tarihi itibarıyla davacının 42 yaşında olduğu olay nedeni ile %22 oranında malül kaldığı anlaşılmakla ,davacının manevi tazminat talebine ilişkin olarak yapılan değerlendirmede olayın oluş şekli, kusur oranlarına, elem ve ızdırabın derecesine, tarafların sosyal ve ekonomik durumuna, paranın alım gücüne, özellikle 26.06.1966 gün ve 1966/7-7 sayılı İçtihadı Birleştirme kararının içeriğine ve ön gördüğü koşulların somut olayda gerçekleşme biçimine, oranına, niteliğine, hak ve nesafet kurallarına göre davacı için takdir edilen manevi tazminatın normal olduğu gerekçesi ile davalı vekilinin ve davacı vekilinin istinaf başvurusunun ayrı ayrı esastan reddine karar verilmiştir.

V. TEMYİZ

A. Temyiz Yoluna Başvuranlar

Bölge Adliye Mahkemesinin yukarıda belirtilen kararına karşı süresi içinde davacı vekili ve davalı vekili temyiz isteminde bulunmuştur.

B. Temyiz Sebepleri

1.Davacı vekili, davacı lehine hükmedilen manevi tazminat miktarının düşük olduğunu belirterek temyiz etmiştir.

2.Davalı vekili, davacının iş yerinde başka bir işçi ile kavga ettiğini kendi aralarında kişisel husumetten kaynaklanan kavganın işin yürütülmesi ile alakalı olmadığını, işverene yüklenen kusur oranını kabul etmediklerini, ayrıca hükmedilen manevi tazminatın fazla olduğunu beyan ederek kararın bozulmasını talep etmiştir.

C. Gerekçe C.A. Davacı vekilinin kısmen reddedilen manevi tazminata yönelik temyiz itirazlarının incelenmesinde

1. Uyuşmazlık ve Hukuki Nitelendirme Uyuşmazlık, iş kazasında sürekli iş göremezliğe uğrayan sigortalının maddi tazminat istemine ilişkindir.

2. İlgili Hukuk 1.6100 sayılı Hukuk Muhakemeleri Kanunu’nun 369 uncu maddesinin birinci fıkrası ile 370 ve 371 inci maddeleri, 2. 6098 sayılı Türk Borçlar Kanunun 417’nci maddesi, 5510 sayılı Kanun’un 13 üncü maddesi ile 6331 sayılı İş Sağlığı ve Güvenliği Kanunun 4 üncü maddesi hükümleridir.

3. Değerlendirme

1.Bölge adliye mahkemelerinin nihai kararlarının bozulması 6100 sayılı Kanun’un 371 inci maddesinde yer alan sebeplerden birinin varlığı hâlinde mümkündür.

2.Temyizen incelenen karar, tarafların karşılıklı iddia ve savunmalarına, dayandıkları belgelere, uyuşmazlığa uygulanması gereken hukuk kuralları ile hukuki ilişkinin nitelendirilmesine, dava şartlarına, yargılama ve ispat kuralları ile kararda belirtilen gerekçelere göre usul ve kanuna uygun olup davalı vekili tarafından maddi tazminat talebine dair kurulan hükümle ilgili temyiz dilekçesinde ileri sürülen nedenler kararın bozulmasını gerektirecek nitelikte görülmemiştir.

VI. KARAR

Açıklanan sebeplerle,

1. Davacı vekilinin, kısmen reddedilen manevi tazminata ilişkin temyiz isteminin miktardan REDDİNE,

2. Davalı vekilinin davacı lehine hükmedilen manevi tazminata ilişkin temyiz isteminin miktardan REDDİNE,

3.Davalı vekilinin, davacı lehine hükmedilen maddi tazminata yönelik Bölge Adliye Mahkemesince verilen kararın 6100 sayılı Kanun’un 370 inci maddesinin birinci fıkrası uyarınca ONANMASINA,

YARGITAY 10. Hukuk Dairesi Esas No: 2023/9833 Karar No: 2023/8311

SONUÇ OLARAK

İş kazası açısından uygulanması gereken kanun 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu’dur. Kanunun 13. maddesine göre iş kazası;

“a) Sigortalının işyerinde bulunduğu sırada,

b) İşveren tarafından yürütülmekte olan iş nedeniyle sigortalı kendi adına ve hesabına bağımsız çalışıyorsa yürütmekte olduğu iş nedeniyle,

c) Bir işverene bağlı olarak çalışan sigortalının, görevli olarak iş yeri dışında başka bir yere gönderilmesi nedeniyle asıl işini yapmaksızın geçen zamanlarda,

d) Bu Kanunun 4’üncü maddesinin birinci fıkrasının (a) bendi kapsamındaki emziren kadın sigortalının, iş mevzuatı gereğince çocuğuna süt vermek için ayrılan zamanlarda,

e) Sigortalıların, işverence sağlanan bir taşıtla işin yapıldığı yere gidiş gelişi sırasında, meydana gelen ve sigortalıyı hemen veya sonradan bedenen ya da ruhen özüre uğratan olaydır.” şeklinde tanımlanarak 506 sayılı Kanun’da belirtilen iş kazası kavramı genişletilmiştir. 5510 sayılı Kanun bakımından inceleme yapıldığında sosyal güvenlik hukuku anlamında iş kazası unsurları kazaya uğrayanın 5510 sayılı Kanun anlamında sigortalı sayılması, sigortalının kazaya uğraması, sigortalının kaza sonucu bedensel veya ruhsal bir zarara uğraması ve kaza ile sigortalının uğradığı bedensel zarar arasında uygun nedensellik bağının bulunmasıdır (Güzel, A./Okur, A.R./Caniklioğlu, N.: Sosyal Güvenlik Hukuku, İstanbul 2014, s. 417-432). 5510 sayılı Kanun’da iş kazası sayılan hâllerden (b) bendi dışında kazanın yapılan işle ilgisi aranmamaktadır. İş kazası kavramının kanunda bu şekilde geniş düzenlenmesinin sebebi sosyal güvenlik hakkının koruyucu kapsamının mümkün olduğunca genişletilmesinin amaçlanmasıdır (Süzek, S.: İş Hukuku (Genel Esaslar ve Bireysel İş Hukuku), İstanbul 2015, s. 449)

İlgili Yargıtay kararlarına göre;

  • İşçinin başka bir işçiyle yaptığı kavgada yaralanması durumunda “kavgadan

Kaynaklı” da olsa işçinin zarar gördüğü olayın işyerinde (veya işyeri eklentisinde) gerçekleşmesi halinde 5510 Sayılı Kanun m.13/a anlamında iş kazası kapsamına girecektir. Yine yaralanmaya sebep olan kavganın veya gerçekleştiği işyeri bölümünün (yemekhane vb) ya da gerçekleşme zamanının (mesai süresi içinde veya ara dinlenme / yemek molası sırasında meydana gelmesinin) sonuca etkisi olmayacaktır.

  • Ayrıca diğer Yargıtay kararında;

“İŞYERİNDE İŞÇİNİN BAŞKA BİR İŞÇİYLE YAPTIĞI KAVGADA YARALANMASI” şirketin işyerinde alınması gereken iş sağlığı ve iş güvenliği tedbirini almadığı, bu konuda işçilere gerekli eğitimi vermediği, eğer eğitim verilseydi iş güvenliği ve iş sağlığı hakkındaki bilincin oluşacağı, birbirlerine zarar vermeyeceği, kavgayı saldırı boyutuna taşımayacakları, işçiler arasında gerekli diyalog ortamının kurulmadığı, gibi risk değerlendirmesinin de yapılmadığı, anlaşıldığından işverenin 1. derecede kusurlu olduğuna dair mahkeme kabulünün yerinde olduğu, verilen %35 kusur oranının dosya kapsamıyla örtüştüğünü kabul etmektedir.

01.03.2024

Kaynak: www.MuhasebeTR.com

“Çalışma Belgesi Düzenleme Yükümlülüğü”

İşverenlerin İş Kanunu bakımından yükümlü oldukları hususlardan birisi de herhangi bir işçinin işten ayrılması durumunda; işçinin yaptığı işi ve ne süredir çalıştığını gösteren belgeyi vermektir. Bu belgeye çalışma belgesi denilmektedir.

4857 sayılı İş Kanunu’nun 28’inci maddesinde “Çalışma Belgesi” hüküm altına alınmıştır.

“İşten ayrılan işçiye, işveren tarafından işinin çeşidinin ne olduğunu ve süresini gösteren bir belge verilir. Belgenin vaktinde verilmemesinden veya belgede doğru olmayan bilgiler bulunmasından zarar gören işçi veyahut işçiyi işine alan yeni işveren eski işverenden tazminat isteyebilir. Bu belgeler her türlü resim ve harçtan muaftır.”

Çalışma belgesine ilişkin hüküm aynı zamanda 6098 sayılı Türk Borçlar Kanunu’nun 426’ncı maddesinde hüküm altındadır:

“İşveren, işçinin isteği üzerine her zaman, işin türünü ve süresini içeren bir hizmet belgesi vermekle yükümlüdür.


İşçinin açıkça istemde bulunması hâlinde, hizmet belgesinde onun iş görmedeki becerisi ile tutum ve davranışları da belirtilir.

Hizmet belgesinin zamanında verilmemesinden veya belgede doğru olmayan bilgiler bulunmasından zarar gören işçi veya işçiyi işe alan yeni işveren, eski işverenden tazminat isteyebilir.”

Görüldüğü üzere çalışma belgesi hem İş Kanunu hem de Türk Borçlar Kanunu kapsamında verilmesi zorunlu tutulan bir belgedir.

Çalışma belgesinin şekli konusunda ise ilgili kanunlarda herhangi bir şart öngörülmemiştir. Ancak çalışma belgesi işlevi itibarıyla işçinin yeni işverene vereceği böylece kendisi ile ilgili bir kanaate varılacağı düşünüldüğünde, eski işyerinin unvanı, işçiye ait kimlik bilgileri, işe başlama ve bitiş tarihi, çalıştığı bölüm, görevi, unvanı ve çalışma süresi gibi bilgilerin çalışma belgesi içeriğinde mutlaka yer alması gerekmektedir.

Ek olarak çalışma belgesinin işveren tarafından, çalışanın talebi olmadan ve fesih nedenine bakılmaksızın işten ayrılan tüm çalışanlar için düzenlenmesi ve işçinin imzası taşıyan bir suretinin özlük dosyasında muhafaza edilmesi gerekmektedir.

İşten ayrılan işçiye çalışma Belgesi vermemek yahut belgeye gerçeğe aykırı bilgi yazılması hallerinde ise İş Kanunu’nun 99/1-d Maddesi uyarınca, adına çalışma belgesi düzenlenmeyen idari para cezası gündeme gelecektir. İdari para cezasının 2024 yılında geçerli olan tutarı 1.402 TL’dir.

(Kaynak: Resul Kurt / Star Gazetesi | 01.03.2024)

Kaynak: “Çalışma Belgesi Düzenleme Yükümlülüğü” – MuhasebeTR