Belirli Süreli İş Sözleşmesinin Anlaşılan Tarihten Önce Feshedilmesi Halinde Hak Kazanılan Bakiye Süre Ücreti Sigorta Primine Tabi Olur Mu?

BELİRLİ SÜRELİ İŞ SÖZLEŞMESİ

4857 sayılı İş Kanunu’nun 11. maddesinin ilk fıkrasında;

Belirli ve belirsiz süreli iş sözleşmesi Madde 11- İş ilişkisinin bir süreye bağlı olarak yapılmadığı halde sözleşme belirsiz süreli sayılır. Belirli süreli işlerde veya belli bir işin tamamlanması veya belirli bir olgunun ortaya çıkması gibi objektif koşullara bağlı olarak işveren ile işçi arasında yazılı şekilde yapılan iş sözleşmesi belirli süreli iş sözleşmesidir. Diye tanımlanmış olup;

Bu tanım doğrultusunda sadece hukuki ilişkinin sona ereceği zamanın kararlaştırılması, belirli süreli iş sözleşmesi yapmak için yeterli olmamaktadır. Herhangi bir anda sona ereceğinin kararlaştırılmasından ziyade sözleşmenin kurulması sırasında sona erme anının bilinmesi veya öngörülmesi gerekmektedir

Bu duruma göre, belirli süreli iş sözleşmesinin yazılı olarak yapılması ve sözleşmenin başlangıç ve bitim tarihinin süresinin gün, ay ve yıl olarak belirtilmesi ya da belirli süre, belirli bir işin tamamlanması veya belirli bir olgunun ortaya çıkmasıyla sınırlı ve geçerli olacağı şeklinde belirlenmelidir.

Belirli süreli iş sözleşmesinde aksine bir hüküm yoksa iş sözleşmesinde belirtilen sürenin dolması ile belirli süreli iş sözleşmesi herhangi bir fesih ihbarına gerek kalmaksızın kendiliğinden sona ermektedir.

İş Kanunu’nun tanımı doğrultusunda belirli süreli iş sözleşmelerinin kurulabilmesi için öncelikle objektif şartların bulunması gerekmektedir. Objektif şartların bulunması ile taraflar sözleşmeyi belirli bir süreye bağlama imkânını elde etmektedirler. Diğer deyişle; bu şartlar bulunduğunda taraflar belirli süreli iş sözleşmesi yapmak zorunda değildir

Aynı maddenin 2. fıkrasındaki:

Belirli süreli iş sözleşmesi, esaslı bir neden olmadıkça, birden fazla üst üste (zincirleme) yapılamaz. Aksi halde iş sözleşmesi başlangıçtan itibaren belirsiz süreli kabul edilir. Esaslı nedene dayalı zincirleme iş sözleşmeleri, belirli süreli olma özelliğini korurlar.

4857 sayılı İş Kanunu’nun 11/2 hükmü uyarınca esaslı nedenlerin bulunması halinde birbirini takip eder şekilde yapılan belirli süreli iş sözleşmeleri bu niteliklerini muhafaza edeceklerdir. TBK’da 430.maddesi de zincirleme iş sözleşmelerini ancak esaslı nedenlerin varlığı halinde mümkün kılmaktadır.

MADDE 430- Belirli süreli hizmet sözleşmesi, aksi kararlaştırılmadıkça, fesih bildiriminde bulunulmasına gerek olmaksızın, sürenin bitiminde kendiliğinden sona erer.

Belirli süreli sözleşme, süresinin bitiminden sonra örtülü olarak sürdürülüyorsa, belirsiz süreli sözleşmeye dönüşür. Ancak, esaslı bir sebebin varlığı hâlinde, üst üste belirli süreli hizmet sözleşmesi kurulabilir.

Taraflardan her biri, on yıldan uzun süreli hizmet sözleşmesini on yıl geçtikten sonra, altı aylık fesih bildirim süresine uyarak feshedebilir. Fesih, ancak bu süreyi izleyen aybaşında hüküm ifade eder.

Sözleşmenin fesih bildirimiyle sona ereceği kararlaştırılmış ve iki taraf da fesih bildiriminde bulunmamışsa, sözleşme belirsiz süreli sözleşmeye dönüşür.

BELİRLİ SÜRELİ İŞ SÖZLEŞMESİNİN ANLAŞILAN TARİHTEN ÖNCE FESHEDİLMESİ HALİNDE HAK KAZANILAN BAKİYE SÜRE ÜCRETİ SİGORTA PRİMİNE TABİ OLUR MU?

6098 sayılı Türk Borçlar Kanunu’nun 438/1. maddesinde, “İşveren, haklı sebep olmaksızın hizmet sözleşmesini derhâl feshederse işçi, belirsiz süreli sözleşmelerde, fesih bildirim süresine; belirli süreli sözleşmelerde ise, sözleşme süresine uyulmaması durumunda, bu sürelere uyulmuş olsaydı kazanabileceği miktarı, tazminat olarak isteyebilir.” şeklinde kurala yer verilerek işçinin kalan süre ücretini talep hakkı olduğu belirtilmiştir.

b. Haklı sebebe dayanmayan fesihte

MADDE 438-

İşveren, haklı sebep olmaksızın hizmet sözleşmesini derhâl feshederse işçi, belirsiz süreli sözleşmelerde, fesih bildirim süresine; belirli süreli sözleşmelerde ise, sözleşme süresine uyulmaması durumunda, bu sürelere uyulmuş olsaydı kazanabileceği miktarı, tazminat olarak isteyebilir.

Belirli süreli hizmet sözleşmesinde işçinin hizmet sözleşmesinin sona ermesi yüzünden tasarruf ettiği miktar ile başka bir işten elde ettiği veya bilerek elde etmekten kaçındığı gelir, tazminattan indirilir.

Hâkim, bütün durum ve koşulları göz önünde tutarak, ayrıca miktarını serbestçe belirleyeceği bir tazminatın işçiye ödenmesine karar verebilir; ancak belirlenecek tazminat miktarı, işçinin altı aylık ücretinden fazla olamaz.

Bakiye süre ücreti tutarı tazminatının istenebilmesi için, iş sözleşmesinin haklı bir sebep bulunmaksızın işverence feshedilmiş olması gerekir.

İşverenin feshi 4857 sayılı Kanun’un 25. maddesinde yazılı sağlık sebeplerine, ahlâk ve iyi niyet kuralları ile benzerlerine uymayan hallere veya zorlayıcı sebeplere dayanması halinde, sözleşmenin kalan süresine ait ücretler yönünden işçinin talep hakkı doğmaz.

Belirli süreli iş sözleşmesinde, feshin 6098 sayılı Türk Borçlar Kanunu’nun 136. maddesinde sözü edilen ifa imkânsızlığına dayanması halinde bakiye süre ücreti ödenmesi gerekmez. İfa imkânsızlığı, edimin içeriği değişmeksizin borcun aynen yerine getirilmesinin olanaksız hale gelmesi olarak açıklanabilir.

HAK KAZANILAN BAKİYE SÜRE ÜCRETİ SİGORTA PRİMİNE TABİ OLUR MU?

Konu ile Yargıtay 9. Hukuk Dairesi kararında;

İşçinin iş görme edimini ifa edememesinin, işverenin temerrüdünden kaynaklanması durumunda, sanki sözleşme devam ediyormuş gibi kalan süreye ait ücret ve diğer hakların ödemesi gerekecektir. İş Hukukunda ücret kural olarak çalışma karşılığı ödenir. Aksinin kanunda öngörülmesi ya da taraflarca açık biçimde kararlaştırılması gerekir. Bakiye süre ücreti eylemli bir çalışmanın karşılığı olmadığından, 4857 sayılı Yasanın 34. maddesinde öngörülen özel faiz uygulanmaz ve bu ücretlere ilişkin olarak sigorta primi ödenmesi de gerekmez. Hükmü içermektedir.

Yargıtay 9. HD., E. 2020/9011 K. 2021/6982

Konu ile Yargıtay 9. Hukuk Dairesi kararında;

Belirli süreli iş sözleşmesinde, feshin 6098 sayılı Türk Borçlar Kanunu’nun 136.maddesinde sözü edilen ifa imkânsızlığına dayanması halinde bakiye süre ücreti ödenmesi gerekmez. İfa imkânsızlığı, edimin içeriği değişmeksizin borcun aynen yerine getirilmesinin olanaksız hale gelmesi olarak açıklanabilir.

İşçinin iş görme edimini ifa edememesinin, işverenin temerrüdünden kaynaklanması durumunda, sanki sözleşme devam ediyormuş gibi kalan süreye ait ücret ve diğer hakların ödemesi gerekecektir. İş Hukukunda ücret kural olarak çalışma karşılığı ödenir. Aksinin kanunda öngörülmesi ya da taraflarca açık biçimde kararlaştırılması gerekir. Bakiye süre ücreti eylemli bir çalışmanın karşılığı olmadığından, 4857 sayılı Yasanın 34. maddesinde öngörülen özel faiz uygulanmaz ve bu ücretlere ilişkin olarak sigorta primi ödenmesi de gerekmez.

Yargıtay 9. HD., E. 2020/5734 K. 2021/4067 T.

Konu ile Yargıtay 9. Hukuk Dairesi kararında;

Belirli süreli iş sözleşmesinde, feshin Borçlar Kanunun 117’nci maddesinde (6098 Sayılı TBK 136) sözü edilen ifa imkânsızlığına dayanması halinde bakiye süre ücreti ödenmesi gerekmez. İfa imkânsızlığı, edimin içeriği değişmeksizin borcun aynen yerine getirilmesinin olanaksız hale gelmesi olarak açıklanabilir. İşçinin iş görme edimini ifa edememesinin, işverenin temerrüdünden kaynaklanması durumunda, sanki sözleşme devam ediyormuş gibi kalan süreye ait ücret ve diğer hakların ödemesi gerekecektir. İş Hukukunda ücret kural olarak çalışma karşılığı ödenir. Aksinin kanunda öngörülmesi ya da taraflarca açık biçimde kararlaştırılması gerekir. Bakiye süre ücreti eylemli bir çalışmanın karşılığı olmadığından, 4857 sayılı Yasanın 34’üncü maddesinde öngörülen özel faiz uygulanmaz ve bu ücretlere ilişkin olarak sigorta primi ödenmesi de gerekmez.

Yargıtay 9. HD., E. 2020/3722 K. 2021/1029

Konu ile Yargıtay 9. Hukuk Dairesi kararında;

İşçinin iş görme edimini ifa edememesinin, işverenin temerrüdünden kaynaklanması durumunda, sanki sözleşme devam ediyormuş gibi kalan süreye ait ücret ve diğer hakların ödemesi gerekecektir. İş Hukukunda ücret kural olarak çalışma karşılığı ödenir. Aksinin kanunda öngörülmesi ya da taraflarca açık biçimde kararlaştırılması gerekir. Bakiye süre ücreti eylemli bir çalışmanın karşılığı olmadığından, 4857 sayılı Yasanın 34’üncü maddesinde öngörülen özel faiz uygulanmaz ve bu ücretlere ilişkin olarak sigorta primi ödenmesi de gerekmez.

Yargıtay 9. HD., E. 2013/7084 K. 2015/6945

SONUÇ OLARAK

İlgili Yargıtay kararlarına göre;

  • Bakiye süre ücretinin istenebilmesi için iş sözleşmesi, işverence

Feshedilmelidir.

  • Öte yandan iş sözleşmesinin feshinin haklı bir nedene dayanmaması

Gerekmektedir. Eğer ki iş sözleşmesi 4857 sayılı yasanın 25. maddesinde sayılan haklı nedenlerden birisi ile feshedilirse artık işçi açısından kalan süreye ait ücretin ödenmesi gerekmeyecektir.

Bakiye süre ücreti alacağının mantığında işçinin çalışma ediminin işverenin kusuru ile yerine getirilememiş olması yatmaktadır. Dolayısıyla işçinin kusuru olmaksızın, tamamen işverenin temerrüdü ile işçinin iş görememesi işçinin ücret alacağını sona erdirmeyecektir.

  • Bakiye süre ücreti açısından önem arz eden bir diğer husus ise; bakiye süre

Ücretine uygulanacak faizdir. Bakiye süre ücreti eylemli bir çalışma karşılığı olmadığı için bu ücrete mevduata uygulanan en yüksek faiz değil, yasal faiz uygulanacaktır.

  • Öte yandan Sosyal Sigortalar Kurumuna bakiye süre ücreti içinde;

İşçinin iş görme edimini ifa edememesinin, işverenin temerrüdünden kaynaklanması durumunda, sanki sözleşme devam ediyormuş gibi kalan süreye ait ücret ve diğer hakların ödemesi gerekecektir. İş Hukukunda ücret kural olarak çalışma karşılığı ödenir. Aksinin kanunda öngörülmesi ya da taraflarca açık biçimde kararlaştırılması gerekir. Bakiye süre ücreti eylemli bir çalışmanın karşılığı olmadığından, 4857 sayılı Yasanın 34. maddesinde öngörülen özel faiz uygulanmaz ve bu ücretlere ilişkin olarak sigorta primi ödenmesi de gerekmez.

6098 sayılı Kanun’un 438/2. maddesinde ise belirli süreli hizmet sözleşmesinde işçinin hizmet sözleşmesinin sona ermesi yüzünden tasarruf ettiği miktar ile başka bir işten elde ettiği veya bilerek elde etmekten kaçındığı gelirin tazminattan indirileceği hususu düzenlenmiştir. Bu konuda gerekli araştırmaya gidilmeli, işçinin sözleşmenin feshinden sonraki dönem içinde başka bir işten gelir elde edip etmediği ya da iş arayıp aramadığı araştırılarak indirim yapılmalıdır.

08.03.2023

Kaynak: www.MuhasebeTR.com

Enflasyon Düzeltmesi ve Finansman Gider Kısıtlaması İlişkisi ve Bir Özelge

“Politikacının sözünü tutmasın beklemek, delik cepte metal para biriktirmeye benzer.” GEORGE ELİOT

I-GENEL AÇIKLAMALAR;

A- İstanbul Vergi Dairesi Başkanlığı Gelir Ve Kurumlar Gurup Müdürlüğü’nün 11.11.2022 Tarihli Özelgesi;

İzmir YMM Odası Dergisinin Aralık/2022 Sayısında yayımlanan anılan Grup Müdürlüğü’nün Özelgesinde belirtilen görüş talebi ve cevabı özet olarak şöyledir; Şirket, altın ve mücevherat imali ve alım satım işi ile iştigal etmektedir. Sürekli Enflasyon düzeltmesine tabi kuyumculuk faaliyetinde, her geçici vergi döneminde taşıma katsayısı ile parasal olmayan pasif hesapların düzeltilmesi sonucu oluşan enflasyon zararlarının, 658- Enflasyon Düzeltmesi Zararları hesabında izlendiği belirtilerek, bu zararın finansman gider kısıtlamasında dikkate alınıp, alınmayacağı konusunda Başkanlığın görüşü istenmektedir.

Özelgede; Kurum Kazancının tespitine ilişkin özet mevzuat açıklamasından sonra, K.V.K’ unun 11’inci maddesinde yer alan Kanunen Kabul Edilmeyen Giderlere atıf yapılarak, bu maddenin (i) bendinde finansman gider kısıtlamasında dikkate alınan yabancı kaynaklara ilişkin finansman giderleri ve bağlı tali unsurlar belirtilmiş ve bunların öz sermayeyi aşan yabancı kaynak oranında belirlenen tutara, %10’u aşmamak üzere, kanunen kabul edilmeyen giderin tespit edileceği belirtilmiştir.  Bu açıklamalardan sonra, özelgenin sonuç bölümünde de; finansman gider kısıtlamasına ilişkin 18 Seri No.lu Kurumlar Vergisi Tebliğinde açıklanan,  “ Finansman giderleri” arasında, söz konusu enflasyon düzeltmesi zararları yer almadığından, finansman gider kısıtlamasında dikkate alınmayacağı belirtilmiştir.

B- Başlangıç Ve Geçici Vergi Dönemi Bilançolarının Enflasyon Düzeltmesi;

Bilindiği üzere, enflasyon düzeltmesi, ülkemize, 31.12.2003 tarihli R.G. yayımlanan 5024 Sayılı Kanunla gelmiştir. V.U.K. Mükerrer Madde 298 ve Geçici 25’inci maddelerinde; gerek, başlangıç bilançosunun, gerekse, düzeltmenin yapılacağı hesap dönemine ilişkin bilançonun düzeltilmesi ile ilgili hükümlere ve kavramsal tanımlara yer verilmiştir.

Öte yandan, kuyumculuk faaliyeti dışında iştigal eden şirketler, yalnızca 2004 yılında enflasyon düzeltmesini uygulamışlardır. Takip eden yıllarda, düzeltme için Kanunda öngörülen şartlar gerçekleşmediği için uygulanmamıştır. Ancak, Kanunda öngörülen şartlar 2021 yılında gerçekleşerek, enflasyon düzeltmesi uygulanması gerekirken, 7338 Sayılı yasa ile 2024 yılına ertelenmiştir.

Oysa, 213 Sayılı V.U.K.’ unun Mükerrer 298’inci Maddesinin (A) Fıkrasının 9’uncu bendinde, münhasıran sürekli olarak, işlenmiş altın, gümüş alım satımı ve imali ile iştigal eden mükellefler, diğer mükellefler için öngörülen şartlarla bağlı olmaksızın enflasyon düzeltmesini yapacakları hüküm altına alınmıştır. Bu demektir ki, kuyumculuk faaliyeti ile iştigal eden şirketler 2004 yılından beri enflasyon düzeltmesi yapmaktadırlar.

Bilindiği üzere, bilançoda parasal olmayan varlıklar ve öz sermaye kalemlerinin düzeltmesi söz konusudur. 2004 Yılında enflasyon düzeltmesi uygulanırken, başlangıç bilançosu olarak 2003 yılı bilançosu düzeltmeye tabi tutulmuştur. Bu düzeltme sonucunda, “698- Enflasyon düzeltme hesabı.”nın borç bakiyesi, “Enflasyon Geçmiş yıl zararlarını”, alacak bakiyesi ise, “, Enflasyon Geçmiş Yıl karlarını” meydana getirir. Takip eden yılda, yani düzeltmenin olacağı yılda, enflasyon geçmiş yıl karları veya zararları, V.U.K.’ unun 337 Seri no.lu Tebliğin (6) no.lu dip notuna göre,  taşıma katsayısı ile düzeltilerek, eğer, E. Geçmiş yıl karları varsa, Enflasyon düzeltme hesabının alacağına yazılarak, zarar, E. Geçmiş yıl zararlarının düzeltilmesi ise kar olarak işlem görür. Bu hesabın bakiyesi ise, dönemin““Enflasyon kar veya zararı” olarak işlem görür. Bu hesabın zararla sonuçlanması halinde, gelir tablosunda; “658- Enflasyon fark zararları” hesabında, karla sonuçlanması halinde ise, “648- Enflasyon fark karları” hesabında yer alır.

Bu hesaplar, doğrudan doğruya kurum matrahını etkilemektedir. Enflasyon fark zararları, gider olarak dönemin kurum kazancını azaltırken,  enflasyon fark gelirleri ise, dönem kurum kazancını artırır. Ancak, bu gelir veya giderlerin kurumlar vergisi matrahını etkilemesine ilişkin tartışma söz konusudur.  Bu tartışma yargıya intikal etmiştir. 2004 yılına ilişkin kurumlar vergisi beyannamesi, söz konusu enflasyon geçmiş yıllar karları veya zararlarının taşıma katsayısı ile taşınarak gelir veya gider yaratmasının,   gerçek zarar veya gelir olmadığı, dolayısıyla, bu gelir veya gider hesaplarının kurum matrahı ile ilişkilendirilmemesi gerektiği iddiası ile  ihtirazi kayıtla verilerek dava açılmıştır. Yazımızın konusu bu dava olmadığı için, davanın hem vergi mahkemesinde, hem de Danıştay’da mükellef lehine sonuçlandığını belirtmekle yetineceğiz. Bu konuda ayrıntılı makalemizin ismi ve yayın bilgisi, aşağıda belirtilen “Yararlanılan Kaynaklarda” yer almıştır.

C-Finansman Gider Kısıtlaması;          

Bilindiği üzere,  6322 sayılı Kanunun 37 nci maddesiyle, 1/1/2013 tarihinden itibaren yürürlüğe girmek üzere, 5520 sayılı Kanunun 11 inci maddesinin birinci fıkrasına eklenen (i) bendiyle; kredi kuruluşları, finansal kuruluşlar, finansal kiralama, faktoring ve finansman şirketleri dışında, kullanılan yabancı kaynakları öz kaynaklarını aşan işletmelerde, aşan kısma münhasır olmak üzere, yatırımın maliyetine eklenenler hariç, işletmede kullanılan yabancı kaynaklara ilişkin faiz, komisyon, vade farkı, kâr payı, kur farkı ve benzeri adlar altında yapılan gider ve maliyet unsurları toplamının %10’unu aşmamak üzere, Cumhurbaşkanınca kararlaştırılan kısmı kanunen kabul edilmeyen gider (KKEG) olarak kabul edilmiştir.

Cumhurbaşkanı bu yetkisini 4/2/2021 tarihli ve 31385 sayılı Resmi Gazetede yayımlanan 3/2/2021 tarihli ve 3490 sayılı Cumhurbaşkanı Kararıyla kullanmış olup, bu Kararda; 1/1/2021 tarihinden itibaren başlayan vergilendirme dönemi kazançlarına uygulanmak üzere, söz konusu gider ve maliyet unsurlarının %10’unun kurum kazancının tespitinde indiriminin kabul edilmeyeceği düzenlenmiştir.

Kanunun ve C.B. Kararının uygulanmasına ilişkin Hazine Ve Maliye Bakanlığı tarafından hazırlanan 29.04.2021 tarih ve 18 Seri no.lu Kurumlar Vergisi Tebliği kesinlik kazanarak, 25 Mayıs 2021 tarih ve 31491 Sayılı Resmi Gazetede yayımlanmıştır.

Gerek Kanununda,  gerekse Kanunun uygulanmasına ilişkin söz konusu Tebliğ’de, finansman gider kısıtlaması, BORÇ- ÖZKAYNAK karşılaştırılması esas alınarak yapılmaktadır. Şirketin bilançosunun pasifinde yer alan kısa vadeli ve uzun vadeli borçların tümü ile öz kaynak karşılaştırılması yapılarak, öz kaynağı aşan kısma isabet eden finansman giderinin %10’u kanunen kabul edilmeyen gider olarak kabul edilmektedir. Eğer bilançoda, öz kaynak tutarı, bilançonun pasifinde yer alan tüm borçların üstünde ise, finansman gider kısıtlaması olmayacaktır. Finansman gider kısıtlamasının söz konusu olabilmesi için her halükarda borçların öz kaynağın üzerinde olması gerekir.

Finansman gider kısıtlaması ile bu açıklamalardan anlaşılacağı üzere, kanunen kabul edilmeyen finansman giderlerinin tespiti, BORÇ- ÖZ KAYNAK karşılaştırılması esas alınarak yapılmaktadır. Şirketin öz kaynakları ne kadar büyükse, finansman gider kısıtlamasına konu olacak finansman gideri o kadar az olacak ve bu tutar üzerinden belirlenen orana göre kanunen kabul edilmeyen giderlere atılacak finansman gideri o kadar az olacaktır.

Yazımızın konusu ile ilgili bu genel açıklamaları yaptıktan sonra, gerek, özelge talebinin, gerekse, idarenin özelgede verdiği cevabın değerlendirilmesine geçelim.

II-DEĞERENDİRMELERİMİZ;

Yukarıda enflasyona ilişkin açıklamalarımızdan anlaşılacağı üzere, başlangıç bilançosunun düzeltmesi ile ortaya çıkan sonuç, enflasyon geçmiş yıl karları veya zararlarıdır. Öte yandan, bu sonucun takip eden dönemde taşıma katsayısı ile düzeltmesi de söz konusudur. Her iki düzeltme sonucu da, doğrudan doğruya öz sermaye ile ilgilidir. Diğer bir deyişle bu düzeltmeler, öz sermayeyi artıran veya azaltan sonuçlar yaratır. Mukteza talebinde belirtilen pasif kalemlere (sermaye, y.yedek akçeler, olağanüstü yedek akçeler, emisyon primleri, hisse senedi iptal karları v.s.) ilişkin taşıma katsayısı ile yapılan düzeltmeler, “698-Enflasyon Düzeltme hesabı” nın borcunda, stoklara ve duran varlıklara ilişkin taşıma katsayısı ile yapılan düzeltmeler de yine bu hesabın alacağında yer alır. Bu hesabın borç ve alacak bakiyelerinin karşılaştırılması sonucu, “658- Enflasyon fark zararlarını” veya “ Enflasyon Fark Karları”nı oluşturur. Dolayısıyla, mukteza talebinde belirtildiği gibi, pasif kalemlerin düzeltmesi, 658- Enflasyon düzeltme hesabında değil,  global düzeltme hesabı olan 698- Enflasyon düzeltme hesabında yer alır. 658- Enflasyon Düzeltmesi zararları hesabı, 698 hesabının bir sonucu olup, gelir tablosunda gider kalemi olarak yer alır. Diğer bir deyişle, 698- hesabın borç bakiyesi, alacak bakiyesinin üzerinde olup, denkleştirme sonucu gelir tablosunda 658- Enflasyon düzeltmesi zararı olarak yer alır. Dolayısıyla, muktezadaki soru teknik olarak yanlıştır. Ayrıca, pasif kalemlerin taşıma katsayısı ile düzeltmesi doğrudan, doğruya öz sermaye kalemleri ile ilgili olup, finansman gider kısıtlaması kapsamına giren yüklerle hiçbir ilgisi yoktur.

Aslında mukteza talebinde soru şu şekilde sorulması gerekirdi; 698- Enflasyon düzeltmesi hesabının sonucu ortaya çıkan, 658- enflasyon farkları zararının, finansman gider kısıtlamasında dikkate alınıp, alınmayacağı şeklinde olmalıdır. Ancak, finansman gider kısıtlaması ile ilgili 18 Seri no.lu kurumlar vergisi Tebliğinde, kısıtlamaya tabi sayılan finansman giderleri ve benzerleri göz önünde bulundurulduğunda, enflasyon düzeltme zararının, kısıtlama kapsamında olan finansman giderleri ile hiçbir ilgisi yoktur.

Finansman gider kısıtlaması ile enflasyon düzeltmesi arasındaki ilişki öz sermaye yönünden olmaktadır. Zira, kısıtlama konusu olacak finansman giderinin tespiti, BORÇ- ÖZ KAYNAK oranına göre olmaktadır. Yukarıdaki açıklamalarımızdan anlaşılacağı üzere, başlangıç bilançosunun enflasyona göre düzeltmesi sonucu ortaya çıkan enflasyon geçmiş yıllar karları veya zararları öz sermaye kalemleri olup, öz sermayeyi artırır veya azaltır. Yine, bu enflasyon karları veya zararları, düzeltmenin yapıldığı hesap döneminde taşıma katsayısı ile düzeltilerek, bu sefer, dönem gelir tablosunda, “658- Enflasyon düzeltme zararı” veya 648- Enflasyon Düzeltme Karları” vasıtasıyla, dönem kar veya zararını etkilemek suretiyle, yine öz sermayeyi (+) veya (-) yönde etkiler.

Bu açıklamalarımızı örnek bir olay üzerinden somutlaştırmaya çalışalım.

ÖRNEK OLAY;

Örnek olayımız, özelgede belirtilen şirketin faaliyet konusu ile ilgilendirilmeksizin, genel bir örnek üzerinden verilmiştir. Makalemizin konusu, finansman gider kısıtlaması ile enflasyon düzeltmesi ilişkisini ortaya koymak olduğundan bu yola gidilmiştir.   

1- 31.12.2023 Tarihli Başlangıç Bilançosunun Düzeltilmesi;   

Şirkete Ait Bilgiler Ve Veriler;

–(X) a.ş. 01.01.2019 yılında kurulmuştur.

–Binaların İktisap Tarihi ise, 01.02.2020 (Bina, V.U.K. Geçici 31’inci maddeye göre yeniden değerlemeye tabi tutulmuştur.)

– Şirket normal Amortisman Usulünü Seçerek, Binalar için %2 amortisman oranını uygulamıştır.

– Şirketin 31.12.2023 tarihli Bilançosu aşağıdaki gibidir;

AKTİF              31.12.2023 TARİHLİ BİLANÇO (ENFLASYON DÜZELTME ÖNCESİ)    PASİF
KASA 50.000,- K.VADELİ YABANCI KAYNAKLAR 3.000.000,-
BANKALAR 1.500.000,- U.VADELİ YABANCI KAYNAKLAR 6.000.000,-
STOKLAR 12.350.000, ÖZ KAYNAKLAR         27.072.000,-
    SERMAYE                              (7.000.000.-)  
BİNALAR 24.100.000,- D.AF.                                   ( 13.818.000.-)                                                     
BİRİKMİŞ AMORTİSMAN(-) (-) 1.928.000.- GEÇMİŞ YIL ZARARI           (-2.000.000.-)  
    DÖNEM KARI                           8.254.000.-         
TOPLAM 36.072.000,-TL TOPLAM 36.072.000,-TL.

– Yine, Binalar için 31.12.2021 tarihi esas alınarak Yİ- ÜFE. Endeksi 1.022,25 31.12.2023 TAHMİNİ Yİ-ÜFE. Endeksi de 3.066,75 olarak hesaplanmıştır.(2023 yılında Yİ-ÜFE’NİN 0.52 oranında artacağı varsayılmıştır.)

  *Düzeltme Katsayısı; 3.066,75/1.022,25=3.0

*Düzeltme İşlemi; 24.100.000*3.0=72.300.000TL

– Stokların Düzeltmesi;                            

Stoklar, basit ortalama yöntemine göre düzeltilmiştir. Bunun için, hesaplanan tahmini veriler aşağıdaki gibidir;

*31.12.2023 fiyat endeksi; 3.066,75

*30.09.2023 fiyat endeksi;  2.805,36

*Dönem Ortalama Düzeltme Katsayısı;  3.066,75 / ( (3.066,75+2.805,36/2)

*Düzeltme Katsayısı;1,0445

*Düzeltme İşlemi; 12.350.000*1.0445= 12.899.575TL.

–  Binaların Birikmiş Amortismanlarının Düzeltmesi;

*Binaların 31.12.2023 Tarihi İtibariyle Düzeltilmiş Değeri; (24.100.000 *3.0)=72.300.000TL

*2022 ve 2023 Yıllarında ayrılan Amortismanlar; (24.100.000*0.02) +(24.100.000*0.02=)964.000TL

*31.12.2023 Tarihi İtibariyle Birikmiş Amortismanlar; (964.000+964.000=)1.928.000TL

*Birikmiş Amortismanların Düzeltmesi; 1.928.000*3,00= 5.784.000TL.

–Sermayenin Düzeltilmesi; 

*Yukarıda belirtildiği üzere, şirket 2019 yılı ocak ayında kurulmuştur.

*Düzeltme Katsayısı; 3.066,75/424.86=7.218

 *Düzeltilmiş            Değer;7.000.000*7.218=50.528.100TL(50.528,100-7.000.000=43.528.100)
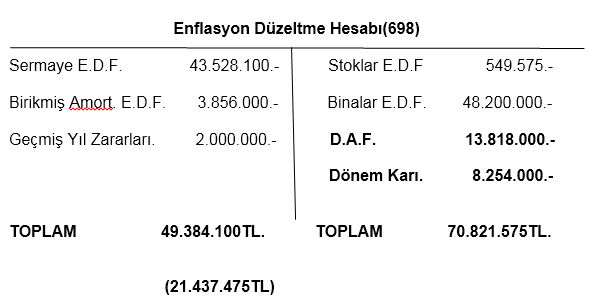
         

Düzeltme öncesi bilançoda görülen geçmiş yıl zararları ve dönem karı, mevzuata göre, ayni D.A.F.’ da olduğu gibi enflasyon düzeltmesi yapılmaz. Kayıtlı değerleri üzerinden, enflasyon düzeltmesi hesabına aktarılarak kapatılır.

—————————————-/—————————————-

Enflasyon Düzeltme Hesabı.   21.437.475.-

          570-02 Enflasyon Geçmiş Yıl Karları/zararlar Hesabı.  21.437.475

—————————————-/—————————————-

Bu hesaplamalardan ve açıklamalardan sonra 31.12.2023 tarihli enflasyon düzeltmesi yapılmış bilanço aşağıdaki gibi olacaktır;


AKTİF              31.12.2023 TARİHLİ BİLANÇO (ENFLASYON DÜZELTME SONRASI)     PASİF

KASA        50.000,- K.VADELİ YABANCI KAYNAKLAR           3.000.000,-
BANKALAR    1.500.000.- U.VADELİ YABANCI KAYNAKLAR 6.000.000,-
STOKLAR 12.899.575.- ÖZ KAYNAKLAR           71.965.575,-                  
BİNALAR 72.300.000,- SERMAYE                                  50.528.100.-  
BİRİKMİŞ AMORTİSMAN(-) (-) 5.784.000,- ENFL. GEÇMİŞ YIL. KARL.      21.437.475.-  
   
TOPLAM 80.965.575.- TOPLAM 80.965.575.-

 2- 2024 Yılı 2 inci Geçici Vergi Dönemi Enflasyon Düzeltmesi;

AKTİF              30.06.2024 TARİHLİ BİLANÇO (ENFLASYON DÜZELTME ÖNCESİ)     PASİF
KASA 10.000 K.VADELİ YABANCI KAYNAKLAR 2.500.000
BANKALAR 750.000 U.VADELİ YABANCI KAYNAKLAR 5.000.000
STOKLAR 13.500.000 ÖZ KAYNAKLAR 73.231.750
BİNALAR 72.300.000 SERMAYE                                  50.528.100.-  
TAŞITLAR 600.000 ENFL. GEÇMİŞ YIL. KARL.       21.437.475.-  
DEMİRBAŞLAR 150.000 DÖNEM KARI                               1.266.175.-
BİRİKMİŞ AMORTİSMAN(-) (-) 6.578.250  
TOPLAM 80.731.750 TOPLAM 80.731.750.-

Gerek, V.U.K. ’unu 338 Seri no.lu Tebliğinde, gerekse yürürlüğe girmeyen ertelenen enflasyon düzeltmesi Tebliğ taslağında; geçici vergi dönemlerinde enflasyon düzeltmesine ilişkin şartların varlığı için aynı ifadelere yer verilmiştir. Buna göre; söz konusu şartların geçekleşmesini, 1inci şart için, son üçer aylık hesap dönemleri yerine, her üç aylık dönem sonlarının, önceki 36 ay geriye gidilmesi, diğer şart için de, söz konusu geçici vergi dönemi sonu ile son on iki ay dikkate alınmak suretiyle tespit edilecektir.(Son üç yıl %100- Yıllık %10)

Bu açıklamalarımızın ışığı altında, söz konusu şartların ikinci geçici vergi dönemi itibariyle, diğer bir deyişle 30.06.2024 tarih itibariyle gerçekleştiğini varsayalım. Bu döneme ilişkin veriler aşağıdaki gibidir;

* Şirketin 30.06. 2024 Tarihi itibariyle stokları; 13.500.000TLdir.

* Şirket, 20.04.2024 tarihinde 600.000TL.na ticari bir taşıt satın almıştır.

*Şirket şubat ayı içinde 150.000TL tutarında demirbaş satın almıştır.

* Şirket, 1 nisan tarihi itibariyle, bankadan 1.500.000TL. kredi almıştır. Bu kredi için, 30.06 2024 tarihi itibariyle 150.000TL. faiz ödemiştir.           

*Düzeltme Katsayıları ve taşıma katsayıları TAHMİNİ olarak aşağıdaki gibi hesaplanmıştır;

– 31.12.2023 fiyat endeksi, 3.066,75

– Nisan/2024 Fiyat Endeksi; 2024 yılı Yİ. ÜFE artışı 0.40 olarak tahmin edilmiş olup, doğrusal hesaplama ile 3.475,65 olarak hesaplanmıştır.

 – Mart/2024 Endeksi; 3.373,43

– 30.06.2024 Yİ-.ÜFE endeksi; 3.680,14

– Stokların Düzeltmesi;

– Basit Ortalama Yöntemi;   3.680,14/(3.680,14+3.373,43/2)

–Düzeltme Katsayısı; 1.0435

– Düzeltilmiş Değer ; 14.087.250TL.              

– Taşıtların Düzeltmesi;

– Nisan Ayı Fiyat Endeksi; 3.475,65TL

– 30.06.2024 Fiyat Endeksi; 3.680,14

– Düzeltme Katsayısı;1.0588

– Düzeltilmiş Değer; 635.280TL.

– Demirbaşların Düzeltmesi;

– Şubat Ayı Fiyat Endeksi; 3.271,15

– 30.06.2024 Fiyat Endeksi; 3.680,14

– Düzeltme Katsayısı; 1.1250

– Düzeltilmiş Değer; 168.750TL.

– Sermayenin Düzeltmesi;

– 30.06.2024 Fiyat Endeksi;  3.680,14

–  Aralık/2023 Fiyat Endeksi; 3.066,75

–  Taşıma Katsayısı; 1.2000

–  Düzeltilmiş Değer; 60.633.720TL

–  Binaların Düzeltmesi;

– 30.06.2024 Fiyat Endeksi; 3.68014

– Aralık/2023 Fiyat Endeksi; 3.06675

– Taşıma Katsayısı; 1.2000

– Düzeltilmiş Değer; 86.760.000TL

–   Birikmiş Amortismanların Düzeltmesi;

Bilindiği üzere, amortismanlar, sabit kıymetlerin Düzeltilmiş değerleri üzerinden ayrılacağından cari dönemde ayrılmış olan amortismanların düzeltmesi söz konusu olmayacaktır. Ancak, 31.12.2023 tarihi itibariyle düzeltilmiş bilançodan gelen birikmiş amortismanlar taşıma katsayısı ile düzeltilecektir. Öte yandan, cari dönemde ayrılacak    amortisman   tutarı;            ((635.280*0.20)*0.50))+((168.750*0.15)*0.50))+((86.760.000*0.02)*0.50)=) 943.784TL.            

– Düzeltmeye Esas Alınan Değer: 5.784.000.-

–Taşıma Katsayısı; 1.2000

– Düzeltilmiş Değer; 6.940.800TL  

– Cari Dönem Ayrılacak Amortisman Tutarı; 943.784TL

–  2inci Geçici Vergi Dönemi Toplam B. Amortismanı; 7.884.584TL  

– Enflasyon Geçmiş Yıl Karları;

31.12.2023 tarihi itibariyle enflasyon düzeltmesine tabi tutulmuş bilançonun düzeltme sonucu, yukarıdaki bilançodan da görüleceği üzere,570-02 ENFLASYON GEÇMİŞ YILLAR KARLARI ile sonuçlanmıştır. Yine yukarıda belirttiğimiz üzere, V.U.K. 338 Seri no.lu Tebliğin 6 no.lu dip notu ile bu hesabın taşıma katsayısı ile düzeltileceği belirtilmiştir. Bu durumda, E. Geçmiş yıllar karlarının düzeltmesi aşağıdaki gibi olacaktır;

– Düzeltmeye Esas Değer; 21.437.475.-

–Taşıma Katsayısı; 3.680,14/3.066,75= 1.2000

– Düzeltilmiş Değer; 21.437.475*1.2000= 25.724.970TL.

Aktif ve pasif parasal olmayan kalemler, 2inci geçici vergi dönemi sonu itibariyle, enflasyon düzeltmesine tabi tutulduktan sonra, 698- ENFLASYON DÜZELTME HESABI aşağıdaki gibi olacaktır;
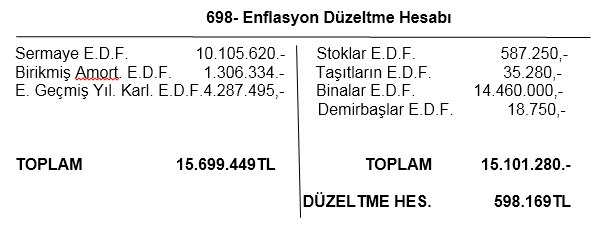
—————————————-/—————————————-                                         

658- ENFLASYON FARK GİD. HES. 598.169TL

                                               698-E. DÜZELTME HES.     598.169TL

—————————————-/—————————————-

658- Enflasyon fark Giderleri hesabı, dönem gelir tablosunda faaliyet giderlerinde yer alarak, dönem kar/zararını olumsuz olarak etkileyecektir. Enflasyon Düzeltme hesabının borç bakiyesi vermesi, mükellefin enflasyondan zarar gördüğünü ve fiktif kar üzerinden vergi ödeyeceğini gösterir. Söz konusu borç bakiyesi, mükellefin enflasyon nedeniyle dönem kazancından oluşan fiktif artışı gösterir, Bu açıklamalarımız ve tespitlerimizin ışığı altında, 30.06.2024 Tarihi itibariyle enflasyona göre düzeltilmiş bilançosu aşağıdaki gibi olacaktır.(parasal kalemler, bilançoda veri olarak belirtilmiştir.)

AKTİF              30.06.2024 TARİHLİ  ENFLASYONA GÖRE DÜZELİLTMİŞ BİLANÇO      PASİF
KASA    10.000.- K.VADELİ YABANCI KAYNAKLAR         2.500.000.-
BANKALAR   750.000.- U.VADELİ YABANCI KAYNAKLAR    5.000.000.-,
STOKLAR    14.087.250.- ÖZ KAYNAKLAR 87.026.696.-                 
BİNALAR    86.760.000.-  SERMAYE                                60.633.720.-  
 TAŞITLAR    635.280.- ENFL. GEÇMİŞ YIL. KARL.      25.724.970.-  
DEMİRBAŞLAR   168.750.-    DÖNEM KARI.                           668.006,- 
BİRİKMİŞ AMORTİSMAN(-) (-) 7.884.584,-    
TOPLAM 94.526.696.- TOPLAM 94.526.696.-

Dikkat edilirse yukarıda görülen, düzeltme öncesi 30.06.2024 tarihli bilançodaki dönem karı; 1.266.175TL olurken, düzeltme sonrası bu kar 668.006TL olmuştur. İki kar arasındaki fark; yine yukarıda görülen 698- Enflasyon Düzeltme Hesabındaki 598.169TL. alacak bakiyesine eşittir. Nitekim, bu fark, dönem gelir tablosunda 658- Enflasyon fark giderleri hesabında yer alarak, dönem karını o tutarda azaltmıştır(1.266.175-598.169=668.006TL)

3-Dönemin Finansman Gider Kısıtlaması;  .

Şirketin 2024 yılı 2inci yarısına ilişkin verilerinden görüleceği üzere, kısıtlama kapsamında değerlendirilecek, 150.000TL faiz gideri vardır. Şimdi yazımızın konusunu somutlaştırmak için, iki halde finansman gider kısıtlamasını hesaplayalım.

a-) Enflasyon Düzeltme Öncesi Bilançoya Göre Finansman Gider Kısıtlaması;

*Düzeltme Öncesi Bilançoya Göre Yabancı Kaynaklar Toplamı; 7.500.000TL

* Özsermaye; 73.231.750

*73.231.750>7.500.000TL olduğu için finansman gider kısıtlaması yoktur

b-) Enflasyon Düzeltme Sonrası Bilançoya Göre Finansman Gider Kısıtlaması;

*Düzeltme Sonrası Yabancı Kaynaklar Toplamı; 7.500.000TL.

*Özsermaye; 87.026.696TL

* 87.026.696> 7.500.000TL. olduğu için finansman gider kısıtlaması yoktur.

Örnek olayımızda, özsermaye yabancı kaynakların üzerinde olduğu için, kanunen kabul edilmeyen giderlere atılacak finansman gideri yoktur. Enflasyon düzeltmesi ile öz sermaye daha da artmıştır.

Yazımızın konusu olan enflasyon düzeltmesi ile finansman gider kısıtlaması arasındaki ilişki göz önünde bulundurulduğunda, açıklamalarımız ve tespitlerimiz sonucunda, bu ilişkinin temel parametresinin öz sermayedeki değişim olduğu açıkça görülür. Nitekim, örnek olayımız incelendiğinde; enflasyon düzeltmesi ile öz sermaye arasında doğrudan bir ilişki mevcuttur. Düzeltme sonucu, öz sermayedeki artış veya azalma, borçlar- öz sermaye oranının tespiti ile finansman gider kısıtlamasını etkilemektedir. Enflasyon düzeltmesinin karla sonuçlanması halinde,  öz kaynak artacağı için finansman gider kısıtlaması şirket lehinde, aksi durumda, şirket aleyhine sonuç verecektir. Dolayısıyla, muktezada görüş talebi yanlış oluşturulmuştur. Zira, ilişki, finansman gider kısıtlamasının tespiti ile enflasyon düzeltme hesabının pasif kalemlerinin arasında değil, bu hesabın doğrudan sonucu ile ilgilidir. Kaldı ki, muktezada verilen cevapta, enflasyon düzeltmesine konu olan pasif parasal olmayan kalemlerin, finansman gider kısıtlamasına giren giderlerle hiçbir ilgisi olmadığı belirtilmiştir.            .  

III-SONUÇ;

Yukarıdaki açıklamalarımızdan anlaşılacağı üzere, finansman gider kısıtlamasında belirleyici unsur, yabancı kaynaklar/öz kaynaklar oranıdır. Dolayısıyla, enflasyon düzeltmesi ile öz sermaye arasında doğrudan bir ilişki olduğundan, diğer bir deyişle, enflasyon düzeltmesinin, öz sermayeyi artırıcı veya azaltıcı etkisi olmasından ötürü, finansman gider kısıtlamasını etkiler. Mukteza talebinde sorulduğu gibi, parasal olmayan pasif kalemlerin enflasyon düzeltmesi ile finansman gider kısıtlaması arasında bir ilişki yoktur. Bu ilişki, global enflasyon düzeltmesi sonucu ortaya çıkan öz sermaye farkı ile ortaya çıkar.

YARARLANILAN KAYNAKLAR;

  1. Ferhat FAHRAN, “ Enflasyon Geçmiş Yıl Zararlarının Düzeltmesi Sonucunda Ortaya Çıkan Gelirin Vergilenmesi İle İlgili Yaratılan İhtilaf Ve Bir Vergi Mahkemesi Kararı”  Yaklaşım Dergisi, 16.01.2006,
  2. Ferhat FAHRAN, “ Enflasyon Davası Danıştay’da Sonuçlandı.”(Enflasyon Geçmiş Yıl Zararlarının, Düzeltmesi Sonucunda Ortaya Çıkan Gelirin Vergilenmesine İlişkin Dava), Yaklaşım Dergisi, Mart/2011, Sayı;219
  3. Mahmut VURAL, M. Ali ÖZYER, Aydın KIRATLI, “ Vergisel Açıdan Enflasyon Düzeltmesi”

08.03.2023

Kaynak: www.MuhasebeTR.com

SGK Borçları Nasıl Yapılandırılacak?

27 Ocak 2023 tarihinde TBMM’ye sunulan “Bazı Alacakların Yeniden Yapılandırılması ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi” ile vergi, sigorta primi vd. kamu alacaklarına yeniden yapılandırma imkânı getirilmiş olup, söz konusu kanun teklifinin Plan ve Bütçe Komisyonundaki görüşmeleri 31 Ocak 2023 tarihinde tamamlanmıştır. Seçim süreci de dikkate alınarak söz konusu düzenlemenin kısa süre içinde Meclis Genel Kurulu’nda görüşülerek yasalaşması beklenmektedir.

Meclis Genel Kurulu’ndaki görüşmeler sırasında bazı değişiklikler olabilecek ise de,  Plan ve Bütçe Komisyonu’nun kabul ettiği metin çerçevesinde Sosyal Güvenlik Kurumu’na (SGK) olan borçların nasıl yapılandırılacağı hakkında bilgi verilecektir.

Yapılandırma kapsamına giren SGK Borçlarının Türü

2022/Aralık ve önceki aylara ilişkin olup, Kanunun Resmi Gazete’de yayımlanacağı tarihe kadar veya Kanun teklifinde belirtilen sürelerin sonuna kadar tahakkuk ettiği halde ödenmemiş olan;

– 5510 sayılı Kanun’un 4/a (SSK), 4/b (Bağ-Kur) ve 4/c (Emekli Sandığı) kapsamındaki sigortalılık statülerinden kaynaklanan sigorta primi, emekli keseneği ve kurum karşılığı, işsizlik sigortası primi, sosyal güvenlik destek primi borçları,

– İsteğe bağlı sigorta primi ve topluluk sigortası primi borçları,


– Özel nitelikteki inşaatlar ile ihale konusu işlere ilişkin eksik işçilikten (asgari işçilik) kaynaklanan sigorta primi borçları,

– İdari para cezası borçları,

– SGK tarafından takip edilen damga vergisi, özel işlem vergisi ve eğitime katkı payı borçları,

– 5510/60-g bendi kapsamında sigortalı olanların genel sağlık sigortası primi borçları,

yeniden yapılandırılabilecektir.

Yapılandırmaya esas borcun hesaplanma şekli

Yeniden yapılandırmaya esas borcun hesaplanması sırasında, borç asıllarının ödeme vadesinin sona erdiği tarihten, kanunun yayımlanacağı tarihe kadar geçen süre için Yİ-ÜFE aylık değişim oranları esas alınmak suretiyle, gecikme cezası ve gecikme zammı yerine tahsil edilecek olan faiz hesaplanacaktır.

Gecikme cezası ve gecikme zammının yerine hesaplanacak olan faizin bu şekilde hesaplanmasının ardından bu faiz tutarı ile alacak aslı toplanarak yeniden yapılandırmaya esas borç belirlenecektir.

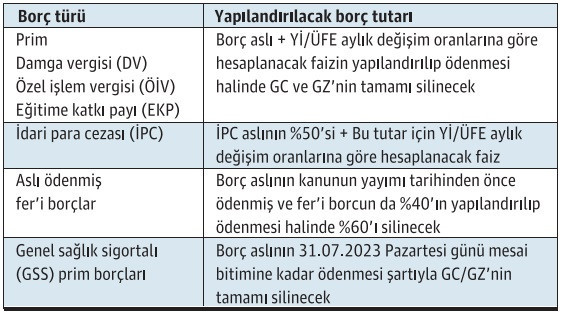
Ancak, 31.12.2022 tarihinden (bu tarih dahil) önce işlenen fiillere ilişkin olup, kanunun yayımlanacağı tarihten önce kesinleştiği halde, Kanunun yayımlanacağı tarih itibariyle SGK’ya ödenmemiş olan idari para cezası asıllarının %50’si ile bu %50 borç aslına ödeme vadesinin sona erdiği tarihten, kanunun yayımlanacağı tarihe kadar geçen süre için Yİ-ÜFE aylık değişim oranları uygulanmak suretiyle hesaplanacak faiz toplanarak, yapılandırmaya esas olan idari para cezası borcu bulunacaktır.

Buna göre, SGK tarafından daha önce tahakkuk ettirilmiş olan idari para cezası asıllarının %50’sinin tahsilinden vazgeçilecektir.

5510/60-1 (g) bendi kapsamında Genel Sağlık Sigortası (GSS) tescili yapılmış olup da gelir testine hiç başvurmayanlardan kanununun yayımı tarihinden 30.06.2023 tarihine kadar gelir testine başvuran kişilerin GSS primleri gelir testinin sonucuna göre ilk tescil başlangıç tarihinden itibaren yeniden tahakkuk ettirilecektir.

2022/Aralık ayı ve önceki aylara ilişkin olup, kanunun yayımı tarihinden önce 5510/60-1 (g) bendi kapsamında tahakkuk ettiği halde ödenmemiş olan GSS prim borçlarının 31.07.2023 tarihine kadar ödenmesi halinde ise gecikme cezası ve gecikme zammı gibi fer’i alacakların tamamının tahsilinden vazgeçilecektir.

Aşağıdaki tabloda yapılandırılacak borç türlerine göre borcun nasıl hesaplanacağı özet olarak gösterilmiştir.

İş Kazası, meslek hastalığı, hastalık olayları nedeniyle kuruma (rücu) borcu olanlar

 İşverenlerin ve üçüncü şahısların;

– 5510/14, 21, 23, 39 ve 76.

– 506/Mülga-10, 26, 27 ve 28.

– 1479/Mülga-63.

– 5434/129.

Maddeleri gereğince iş kazası ve meslek hastalığı, malullük, adi malullük ve ölüm halleri ile genel sağlık sigortalısına ve bunların bakmakla yükümlü olduğu kişilere yönelik fiiller nedeniyle ödemekle yükümlü bulundukları her türlü borçları ile bu borçlara kanuni faiz uygulanan sürenin başlangıcından yapılandırma Kanununun yayımı tarihine kadar geçen süre için Yİ-ÜFE aylık değişim oranları esas alınarak hesaplanacak tutarın,  Kanunda belirtilen süre ve şekilde ödenmesi halinde bu borçlara uygulanan kanuni faizin tahsilinden vazgeçilecektir.

Kurumdan fazla ve yersiz aylık, gelir almış ve ödenmiş olanlar

Sosyal Güvenlik Kurumu tarafından fazla veya yersiz olarak ödendiği tespit edilen ve tahsil edilmesi gereken gelir ve aylıklara ilişkin borç asılları ile bu borçlara kanuni faiz uygulanan sürenin başlangıcından yapılandırma Kanunu’nun yayımı tarihine kadar geçen süre için Yİ-ÜFE aylık değişim oranlan esas alınarak hesaplanacak tutarın, ilgili kanunda belirtilen süre ve şekilde ödenmesi halinde bu borçlara uygulanan kanuni faizin tahsilinden vazgeçilecektir.

Başvuru süresi

Yeniden yapılandırma hükümlerinden yararlanmak isteyen borçluların en geç 30.04.2023 Pazar ve takip eden 01.05.2023 Pazartesi günü resmi tatil olduğundan 02.05.2023 Salı günü sonuna kadar SGK’ya başvurmaları gerekmektedir.

İlk taksitin ödenme süresi ve taksit sayısı

Borçlular yeniden yapılandırma kapsamında aylık dönemler halinde, 48 eşit taksitte borçlarını ödeyebileceklerdir.

Yeniden yapılandırılan SGK borçlarının ilk taksitinin en geç 31.05.2023 Çarşamba günü mesai saati bitimine kadar, diğer taksitlerinin ise bu tarihleri takip eden aylık dönemler hâlinde azami 48 eşit taksitte ödenmesi gerekmektedir.

Cumhurbaşkanı, kanunda öngörülen başvuru ve ilk taksit ödeme sürelerini bir aya kadar uzatabilecektir.

Taksitlendirme faizi

Yeniden yapılandırılacak borçların taksitlendirilerek ödenmek istenmesi halinde,  yapılandırmaya esas borç aslı ve Yİ-ÜFE’ye göre hesaplanmış faizden oluşan borç tutarı;

– 12 taksit için (1,09)

– 18 taksit için (1,135)

– 24 taksit için (1,18)

– 36 taksit için (1,27)

– 48 taksit için (1,36)

katsayısı ile çarpılacak ve bulunan tutar taksit sayısına bölünmek suretiyle aylık dönemler halinde ödenecek taksit tutarı hesaplanacaktır.

Yapılandırmanın ihlali/bozulması

İlk iki taksitin süresinde ve tam ödenmesi koşuluyla; kalan taksitlerden, bir takvim yılında üç veya daha az taksitin süresinde ödenmemesi veya eksik ödenmesi hâlinde, ödenmeyen veya eksik ödenen taksit tutarlarının son taksiti izleyen ayın sonuna kadar geç ödeme zammı ile birlikte ödenmesi şartıyla Kanun hükümlerinden yararlanmaya devam edilebilecektir.

İlk iki taksitin süresinde tam ödenmemesi ya da süresinde ödenmeyen veya eksik ödenen diğer taksitlerin belirtilen şekilde de ödenmemesi veya bir takvim yılında üçten fazla taksitin süresinde ödenmemesi veya eksik ödenmesi hâlinde Kanun hükümlerinden yararlanma hakkı kaybedilecektir.

Hacizlerin kaldırılması ve alınmış teminatların iadesi

Borçlarını yapılandırmak isteyenlerden herhangi bir teminat istenmeyecektir.

Ayrıca, kapsama giren borçlarla ilgili yeniden yapılandırma başvurusunda bulunulması halinde, kapsama giren borçlar için daha önce uygulanmış olan hacizler yapılan ödemeler nispetinde kaldırılacak, söz konusu ödemelere isabet eden tutardaki teminatlar ise iade edilecektir.

Daha önce borçlarını yapılandıranlar

Borçlarını daha önce 7256 ve 7326 sayılı kanunlara göre yapılandıran ve kanunun Resmi Gazete’de yayımlanacağı tarih itibarıyla anılan kanunlar kapsamında ödemeleri devam eden alacaklar açısından, talep edilmesi hâlinde bu kanun hükümlerinden yararlanılabilecektir. Bu durumda ödenmiş taksit tutarlarına tecil tarihi ile ödeme tarihi arasında geçen süre için anılan Kanuna göre tercih edilen taksit süresine uygun katsayı uygulanacak, kalan taksit tutarlarına konu alacaklar vadesinde ödenmemiş alacak kabul edilerek bu kanunun ilgili hükümlerine göre yapılandırılacak ve ödenmemiş taksitlere ilişkin kalan katsayı tutarlarının tahsilinden vazgeçilecektir.

Davalardan vazgeçme ve feragat

Borçluların yapılandırma hükümlerinden faydalanabilmeleri için dava açmamaları, açılmış olan davalardan vazgeçmeleri ve kanun yollarına gitmemeleri gerekmekte olup, kanunda belirtilen başvuru süreleri içinde, yazılı olarak bu iradelerini belirtmeleri gerekmektedir.

Borçlularca, yapılandırma hükümlerinden yararlanmak üzere davadan vazgeçilmesi hâlinde idarece de ihtilaflar sürdürülmeyecektir.

Yapılandırma yapanların genel sağlık sigortasından yararlanması

5510 sayılı Kanun’a göre, 4/b sigortalısı olarak tescil edilen Bağ-Kur sigortalıları ile ek-5 kapsamında tescilli olan tarım ve orman işlerinde hizmet akdiyle süreksiz çalışanlar ve ek-6 kapsamında tescilli olan taksi, dolmuş vb nitelikteki toplu taşıma araçlarında sigortalı olanlar borçlarını yapılandırmaları halinde, yapılandırılan borç haricinde 60 günden fazla prim ve prime ilişkin borçlarının bulunmaması veya bu borçlarını taksitlendirmiş veya yapılandırmış olup ödeme yükümlülüklerini de yerine getiriyor olmaları ve kanuna göre yapılandırılan borçlarının ilk taksitini ödemeleri kaydıyla GSS’den yararlanmaya başlayabileceklerdir.

(Kaynak: Celal Özcan / Ekonomim.com | 03.02.2023)

Kaynak: http://www.muhasebetr.com/ulusalbasin/haber_oku.php?haber_id=32980

EYT’liler Ne Kadar Prim Günü Olursa Emekli Olur?

EYT (Emeklilikte yaşa takılanlar) ile ilgili olarak Meclis Komisyonu’na sunulan kanun teklifinin detayları belirlenmiştir. Bu kapsamda 31 /5 /2006 tarihli ve 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu’na aşağıdaki geçici madde eklenmiştir. Geçici maddede 08. 09. 1999 (dahil) tarihi öncesinde işe girenler için sadece yaş koşulu aranması yürürlükten kaldırılmış, sigortalılık süresi ve prim ödeme gün sayısı ile ilgili olarak şartların devam ettiği belirtilmiştir.

“Geçici Madde 95- Bu maddenin yürürlük tarihinden sonra aylık bağlanması için talepte bulunanlardan 17/7/1964 tarihli ve 506 sayılı Kanun’un geçici 81’inci maddesinin birinci fıkrasının (B) bendi, 2/9/1971 tarihli ve 1479 sayılı Kanun’un geçici 10’uncu maddesinin ikinci fıkrası, 17/10/1983 tarihli ve 2925 sayılı Kanun’un geçici 2’nci maddesinin (B) bendi ve 8/6/1949 tarihli ve 5434 sayılı Kanun’un geçici 205’inci maddesi hükümlerine göre yaşlılık veya emekli aylığı bağlanacak olanlar, söz konusu hükümlerde yaş dışındaki diğer şartları taşımaları halinde yaşlılık veya emekli aylığından yararlanırlar. Bu fıkra esas alınarak geriye dönük herhangi bir ödeme yapılmaz ve geriye dönük hak talep edilemez.


EYT’lilerin emekli olma koşulları

Birinci fıkra kapsamında yaşlılık veya emekli aylığı talebinde bulunarak ilk defa yaşlılık veya emekli aylığı bağlananlardan, yaşlılık veya emekli aylığı talebi nedeniyle işten ayrılış bildirgesi verilenlerin işten ayrılış tarihini takip eden 10 gün içerisinde en son çalışılan özel sektör işyerinde sosyal güvenlik destek primine tabi çalışmaya başlamaları halinde, sosyal güvenlik destek primine tabi çalışılmaya başlandığı tarihten itibaren bu kanunun geçici 14’üncü maddesinin birinci fıkrasının (a) bendinde belirtilen sosyal güvenlik destek primi işveren hissesinin beş puanlık kısmına isabet eden tutar Hazine’ce karşılanır. Sosyal güvenlik destek primi işveren hissesi indiriminden yararlanılan sigortalının işten ayrılması halinde, söz konusu sigortalıdan dolayı bu indirimden tekrar yararlanılamaz. Bu fıkrada yer alan indirimden, bu kanunun 81’inci maddesinin birinci fıkrasının (ı) bendinde yer alan diğer şartlar sağlanmak kaydıyla yararlanılır. Bu fıkranın uygulanmasına ilişkin usul ve esaslar Bakanlık ile Hazine ve Maliye Bakanlığı tarafından müştereken belirlenir.”

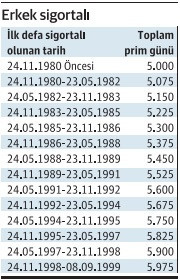
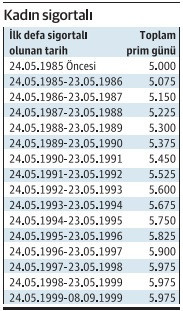
Yaş koşulu olmaksızın erkeklerin 25 yıl, kadınların 20 yıl sigortalılık sürelerini doldurmaları koşulu ile tablodaki prim gün sayılarını sağlayan sigortalılar emekli olma koşullarını sağlamış olacaklardır.

Sonuç;

8 Eylül 1999 (dahil) tarihi öncesinde işe girenler için sadece yaş koşulu aranması yürürlükten kaldırılmış, sigortalılık süresi ve prim ödeme gün sayısı ile ilgili olarak koşullar aynen devam etmektedir. Bu doğrultuda, 8 Eylül 1999 (dahil) tarihinden önce malullük, yaşlılık ve ölüm sigortası kapsamında çalışmaya başlayanların ve 9 Eylül 1999 (dahil) tarihinden sonra malullük, yaşlılık ve ölüm sigortası kapsamında çalışmaya başlamalarına rağmen sigortalılık başlangıç tarihini geriye götürmeye imkân tanıyan ilgili mevzuat hükümlerine göre yapmış oldukları borçlanmalar ile sigortalılık başlangıç tarihini 8 Eylül 1999 (dahil) öncesi olacak şekilde geriye götürülenlerin, işe girdikleri dönemde tabi oldukları gün sayısını ve sigortalılık süresini tamamlamış olmaları kaydı ile EYT’den yararlanarak emekli olma hakkını sağlayacakları hüküm altına alınmış alınmıştır.

(Kaynak: Turgay Özen / Ekonomim.com | 03.02.2023)

Kaynak: http://www.muhasebetr.com/ulusalbasin/haber_oku.php?haber_id=32981

Vergi İncelemesindeki Mükelleflerin Hangi Aşamada Uzlaşmaları Daha Avantajlı?

Vergilemede 4T kuralı olarak bilinen “tarh, tebliğ, tahakkuk, tahsil” sürecindeki ilk idari işlem olan tarhiyatta, vergi alacağı kanuni matrah ve nispetler üzerinden hesaplanır ve vergi alacağı miktar itibariyle tespit edildikten sonra vergi idaresi tarafından mükelleflere veya ceza sorumlularına ihbarname ile tebliğ edilir. Bu aşamadan itibaren mükelleflerin 30 günlük hak düşürücü süreleri başlar ve yapılan tarhiyata karşı vergi mahkemesinde dava açılabileceği gibi Vergi Usul Kanunu (VUK) 376/1. Maddesi kapsamında cezalarda indirim başvurusunda bulunulabilir ya da VUK Ek 1. Maddesi uyarınca tarhiyat sonrası uzlaşma talep edilebilir.

Belirttiğimiz bu süreç, adına vergi tarh edilen ya da ceza kesilen tüm mükellefler için geçerli olmakla birlikte daha tarhiyat aşamasından çok öncesini ilgilendiren vergi incelemesi sürecinde mükelleflerin VUK Ek 11. Maddesi kapsamında faydalanabilecekleri “tarhiyat öncesi uzlaşma” müessesesi de mevcuttur.

Tarhiyat Öncesi Uzlaşma Süreci

Tarhiyattan önceki aşama olan vergi inceleme sürecinde, mükelleflerin hesap ve işlemleri Vergi Müfettişleri tarafından incelenmekte ve eleştiri gereken hususlar hakkında tarhiyat ve ceza önerilen Vergi İnceleme Raporları tanzim edilmektedir. Mükellefler dilerlerse inceleme elemanı ile düzenlenen tutanakta tarhiyat öncesi uzlaşma istediklerini belirtebilecekleri gibi daha sonrasında dilekçe ile inceleme elemanının bağlı olduğu Daire Başkanlıklarına da bu taleplerini iletebilmektedirler. Burada önemli olan husus; tarhiyat öncesi uzlaşmayı tercih eden mükellefler dilekçe ile uzlaşma talebinden vazgeçtiğini bildirmeden uzlaşma görüşmelerine katılmazsa, uzlaşma görüşmelerine katılıp uzlaşırsa veya uzlaşamazsa tarhiyat sonrası uzlaşma hakkı da ortadan kalkmaktadır.

Şimdi bir bakalım… İçinde bulunulan aşama vergi incelemesi ve vergi incelemesinde olan bir mükellef, kendisi hakkında Vergi Müfettişleri tarafından tanzim edilen Vergi İnceleme Raporlarında önerilen tarhiyat ve ceza tutarları için henüz bu raporlar bağlı olunan vergi dairesine gönderilmeden önce idare ile tarhiyattan önce uzlaşabileceği gibi ilgili raporlar bağlı olunan vergi dairesine gönderildikten sonra raporlarda önerilen tarhiyatlar ve ceza tutarlarının mükellef adına tarh edilip kendilerine yazı ile tebliğinden itibaren 30 günlük süre içerisinde tarhiyat sonrası uzlaşmadan da faydalanabilirler.

Peki, bu noktada bir mükellef olsanız hangisini seçmek daha avantajlı olur diye düşünmez miydiniz? Gelin birlikte tarhiyat öncesi uzlaşma ve tarhiyat sonrası uzlaşmanın hem benzer yönlerini hem de farklılıklarını inceleyerek bu soruya bir cevap bulmaya çalışalım.

Uzlaşmanın Kapsamında Farklılık Yok

Vergi incelemesindeki bir mükellef, hakkında tanzim edilen Vergi İnceleme Raporlarında önerilen vergi, vergi ziyaı cezası ve 2023 yılı için 15.000 TL’yi aşan usulsüzlük ve özel usulsüzlük cezaları için hem tarhiyat öncesi uzlaşma hem de tarhiyat sonrası uzlaşma tercih edebilmekte olup uzlaşmanın iki türü için de bu noktada farklılık bulunmamaktadır.

Uzlaşılması Halinde İlave İndirim İmkanı İki Aşamada da Mevcut

Mükellefler ister tarhiyat öncesinde isterse de tarhiyat sonrasında uzlaşsın önemli olmaksızın Vergi Usul Kanunu 376/2. Maddesi uyarınca üzerinde uzlaşılan verginin tamamını ve vergi cezalarının %75’ini süresinde ödemeleri halinde; üzerinde uzlaşılan cezaların %25’i ayrıca indirilmektedir. Bu sebeple vergi incelemesindeki bir mükellefin uzlaşılan cezalarda ilave indirim imkanından faydalanmak için uzlaşma türlerinin ikisi de aynı etkiye sahip olmaktadır.

Tarhiyat Öncesinde Uzlaşılırsa Vade Öne Çekiliyor

Vergi incelemesi neticesinde hakkında vergi ve vergi cezası tarhiyatı önerilen mükellefler, tarhiyat öncesi uzlaşma seçeneğini tercih etmeleri durumunda; ilgili vergi ve vergi cezalarının vadesinde farklılık gündeme gelmektedir. Henüz haklarında tanzim edilen inceleme raporu bağlı oldukları vergi dairesine gönderilmeden, incelemenin yürütüldüğü birimde Vergi Müfettişlerinden teşkil olunan komisyonda uzlaşılan vergi ve vergi cezalarını içeren, karşılıklı imza altına alınan tarhiyat öncesi uzlaşma tutanağı tahakkuk fişi yerine geçtiği için bu vergi alacağı, uzlaşma tutanağının imza tarihini takip eden bir ay içinde ödenmek zorundadır.

Buna karşın; inceleme sonucu tanzim edilen raporların öncelikle bağlı olunan vergi dairesine gönderilmesi, vergi dairesinin bu raporlardaki tutarları tarh edip mükellefe tebliğinden itibaren 30 günlük süre içerisinde mükelleflerce tarhiyat sonrası uzlaşma tercih edilmesi halinde; raporların tanzim edilip vergi dairesine gönderilmesi, tarh ve tebliğ işlemleri ve uzlaşma günü verilmesi sürecinde belli bir süre imkanı oluşmuş olacak ve tarhiyat sonrası uzlaşma tutanağının imza edilmesinden itibaren bir aylık ödeme süresi başlayacaktır.

Böylelikle, tarhiyat sonrası uzlaşma seçeneğinin tarhiyat öncesi uzlaşma seçeneğinden vade yönünden bir avantajı olduğunu söyleyebiliriz.

Gecikme Faizinde Tarhiyat Öncesi Uzlaşma Bir Adım Önde!

Her ne kadar tarhiyat öncesi uzlaşılması vadeyi öne çekse de bunun gecikme faizi yönünden bir avantaj olduğunu söyleyebiliriz. Şöyle ki; gecikme faizi, verginin normal vade tarihinden son yapılan tarhiyatın tahakkuk tarihine kadar, üzerinde uzlaşılan vergilerde ise uzlaşma tutanağının imza tarihine kadar hesaplanmaktadır. Hakkında vergi incelemesi sonucu rapor tanzim edilen mükellefler tarhiyat öncesinde vergi inceleme elemanları ile uzlaşırlarsa daha az gecikme faizine muhatap olacaklardır.

Buna karşın tarhiyat öncesi uzlaşma değil de tarhiyat sonrası uzlaşmak isteyen mükellefler için normal süreç işleyecek, raporlar öncelikle bağlı olunan vergi dairesine gönderildikten sonra tarh edilen vergiler ihbarname ile mükelleflere tebliğ edilecek ve 30 gün içinde tarhiyat sonrası uzlaşma talep eden mükelleflere uzlaşma günü verilecek, akabinde ise tarhiyat sonrası uzlaşma tutanağının imza tarihine kadar gecikme faizi işleyecektir.

Vergi inceleme raporlarında yer alan ve tarhı önerilen vergilere daha az gecikme faizi işlemesi, aksi durumda ise sürecin iki ile dört ay uzaması hatta duruma ve koşullara göre bu sürenin daha da artma ihtimali, tarhiyat öncesi uzlaşmayı vadeyi öne çekmesine rağmen vergi borcu anlamında bir adım öne çıkarmaktadır.

Tarhiyat Öncesinde Uzlaşmak Tekerrürden Kurtarıyor!

VUK 339.maddesinde yer alan tekerrür müessesesi, hakkında daha öncesinde vergi ziyaı ya da usulsüzlükten dolayı ceza kesilen mükelleflere, cezalarının kesinleştiği tarihi izleyen günden itibaren vergi ziyaı cezalarında beşinci yılın, usulsüzlük cezalarında ise ikinci yılın isabet ettiği takvim yılının sonuna kadar yeniden ceza kesilmesi halinde; vergi ziyaı cezası %50 oranında, usulsüzlük cezası ise %25 oranında artırılarak uygulanmaktadır.

Şimdi tekerrür hükmünü uzlaşma müessesesi ile birlikte ele alalım.

Daha öncesinde kesinleşmiş vergi ziyaı ve/veya usulsüzlük cezası bulunan bir mükellefin, ilgili cezaların kesinleştiği günü takip eden beşinci ve/veya ikinci takvim yılının sonuna kadarki dönemlerine ilişkin hesap ve işlemlerinin vergi incelemesinde olduğunu ve bu dönemlere ilişkin olarak da hakkında tanzim edilen raporlarda vergi ziyaı ve/veya usulsüzlük cezası önerildiğini düşünürsek; mükellefin hangi aşamada uzlaşması daha avantajlı olacaktır?

Tarhiyat Sonrasında Artırımlı Cezalar Üzerinden Uzlaşılıyor

Hakkında daha öncesinde vergi ziyaı cezası ve/veya usulsüzlük cezası bulunan ve bu cezası kesinleşen mükellefler, Vergi Müfettişleri tarafından tanzim edilen Vergi İnceleme Raporlarında kesilmesi önerilen vergi ziyaı ve 2023 yılı için 15.000 TL’yi aşan usulsüzlük cezaları için tarhiyat sonrası uzlaşmayı seçerlerse; raporlar öncelikle bağlı olunan vergi dairesine gönderilecek, raporlarda yer alan vergi ziyaı ve/veya usulsüzlük cezaları %50 ve/veya %25 artırımlı olarak vergi dairesince tarh edilecek, tarh edilen bu cezalar artırımlı tutarları içeren ihbarname ile tebliğ edildikten sonra tarhiyat sonrası uzlaşma tercih edilirse bu tekerrürlü ceza toplamı üzerinden uzlaşmaya girilecektir.

Tarhiyat Öncesi Uzlaşmada Tekerrür Dikkate Alınmıyor

Bahsettiğimiz bu mükellef, hakkında tanzim edilen raporda kesilmesi önerilen vergi ziyaı ve/veya 2023 yılı için 15.000 TL’yi aşan usulsüzlük cezaları için incelemenin yürütüldüğü birimde (henüz raporlar vergi dairesine gönderilmeden önceki aşama) tarhiyat öncesi uzlaşmayı tercih ederse; ilgili komisyonlarda daha öncesinde kesinleşen vergi ziyaı ve usulsüzlük cezaları için tekerrür hükümleri dikkate alınmadan sadece raporda kesilmesi önerilen cezalar üzerinden uzlaşma yapılmaktadır.

Uzlaşmanın vaki olması halinde ise tarhiyat öncesi uzlaşma tutanağı tahakkuk fişi yerine geçtiği için Vergi Müfettişleri ile uzlaşılan cezalar tekerrürsüz hali ile bir ay içinde ödenebilecektir.

Tarhiyat öncesi uzlaşma tutanakları kesin ve gereği derhal yerine getirilmesi gereken bir idari sözleşme niteliğinde olması sebebiyle; tarhiyat öncesi uzlaşmanın vaki olması ve inceleme raporlarında önerilen vergi cezaları üzerinde uzlaşıldığı takdirde, tarhiyat öncesi uzlaşma tutanakları bağlı olunan vergi dairesine gönderildikten sonra o tutarlara vergi dairesi tarafından tekerrür hükmü uygulanamayacak çünkü ilgili tutanaktaki tutarların kesinliği ve gereğinin derhal yerine getirilmesi gerekliliği o tutanaktaki tutarların değiştirilemeyeceğini de gerektirmektedir.

Daha öncesinde kesinleşmiş vergi ziyaı ve/veya usulsüzlük cezası bulunan ve ilgili dönemleri vergi incelemesinde olan mükelleflerin tarhiyat öncesi uzlaşma seçeneğini tercih etmesi, artırımlı cezaların önüne geçeceğinden tarhiyat öncesi uzlaşmanın tarhiyat sonrası uzlaşmaya kıyasla bu noktada daha avantajlı olduğunu söyleyebiliriz.

Sonuç Olarak…

Şöyle bir toparlamak gerekirse; vergi incelemesindeki mükelleflerin vergi, vergi ziyaı cezası ve 2023 yılı için 15.000 TL’yi aşan usulsüzlük ve özel usulsüzlük cezaları hem tarhiyat öncesi hem de tarhiyat sonrası uzlaşmanın kapsamına girmekte, hangi aşamada uzlaşılırsa uzlaşılsın cezalarda %25’lik ilave indirim imkanı iki aşamada da bulunmakta, tarhiyat öncesi uzlaşmada ödeme zamanı daha öne çekilmesine rağmen daha az gecikme faizi hesaplanmakta ve tekerrürlü cezası bulunan mükelleflerin tarhiyat öncesi uzlaşmayı tercih etmeleri halinde çok daha avantajlı duruma geldiğini söylemek mümkün.

(Kaynak: Yusuf Cihad Demet / Ekonomim.com | 03.02.2023)

Kaynak: http://www.muhasebetr.com/ulusalbasin/haber_oku.php?haber_id=32982

Vergisel Açıdan İşi Bırakmanın Tarifi Nedir?

Cevap: Vergiye tabi olmayı gerektiren muamelelerin tamamen durdurulması ve sona ermesi işi bırakmayı ifade eder.

İşlerin herhangi bir sebep yüzünden geçici bir süre için durdurulması işi bırakma sayılmaz.

Dr. Koray ATEŞ
korayates@muhasebetr.com

(03.02.2023)

Kaynak: www.MuhasebeTR.com

Enflasyon Muhasebesi Kapsam ve Uygulamaları

Enflasyon Muhasebesi Nedir?

Yüksek enflasyon dönemlerinde, enflasyonun mali tablolar üzerindeki etkilerinin giderilmesine yönelik düzeltici muhasebe işlemlerine ve faaliyetlerine enflasyon muhasebesi deniyor.

Daha teknik bir ifade ile tarihi maliyet esasına dayalı olarak muhasebeleştirilen parasal olmayan değerlerin (Stoklar, maddi ve maddi olmayan duran varlıklar gibi) belirli bir düzeltme katsayısı ( TEFE, ÜFE gibi)  ile değerlenerek gerçeğe uygun değerleri ile finansal tabloların ait olduğu dönem sonlarındaki satın alma gücü ile hesaplanmasıdır.

Enflasyon Muhasebesinin Uygulama Şartları

Ülkemizde enflasyon muhasebesi ilk olarak 2003 ve 2004 yıllarında uygulanmıştır. Enflasyon muhasebesinin usul ve esasları 213 Sayılı Vergi Usul Kanununda 5024 Sayılı Kanunla değişiklik yapan mükerrer 298. Madde ile düzenlemiştir ki bu maddede 01.01.2004 ve sonrasına yönelik hükümler yer alır.  Mükerrer 298.maddeye eklenen geçici 25.madde ile  de 31.12.2003 Tarihli mali tabloların düzeltilmesine ilişkin hükümler yer almıştır. İzleyen yıllarda kanunda sayılan şartların oluşmaması sebebiyle enflasyon düzeltmesi uygulaması yapılmamıştır.

İlgili maddede sayılan şartlar; Türkiye İstatistik Kurumunca Türkiye geneli için hesaplanan Üretici Fiyatları Genel Endeksindeki artışın, içinde bulunulan dönem dahil son üç hesap döneminde (Son 36 ay) %100’den ve içinde bulunulan hesap döneminde (Son 12 ay)% 10’dan fazla olması halinde oluşmuş sayılmaktadır. Uygulama, her iki şartın birlikte gerçekleşmemesi halinde ise sona erer.

Söz konusu şartlar Türkiye İstatistik Kurumunca açıklanan endeks rakamlarına göre Aralık 2021 sonu itibari ile oluşmuştu. Yİ-ÜFE son 12 ay %79,89, son üç yıl için %141,70 artmış olduğundan, enflasyon muhasebesi hükümleri dikkate alınarak 31.12.2021 tarihli bilançoların düzeltilmesi gerekmekteydi. Ancak enflasyon düzeltme işlemlerinin yoğun işlem ve zaman gerektirdiği düşüncesiyle, 7352 sayılı kanun ile bir düzenleme yapılmış ve enflasyon düzeltmesinin 2021,2022 ve 2023 yılı geçici vergi dönemleri için uygulanmayacağı belirtilmiştir. 7352 sayılı kanunun 1 inci maddesiyle eklenen geçici 33. Maddeye göre; geçici vergi dönemleri de dahil olmak üzere 2021 ve 2022 hesap dönemleri (kendilerine özel hesap dönemi tayin edilenlerde 2022 ve 2023 yılında biten hesap dönemleri itibarıyla) ile 2023 hesap dönemi geçici vergi dönemlerinde mükerrer 298 inci madde kapsamındaki enflasyon düzeltmesine ilişkin şartların oluşup oluşmadığına bakılmaksızın mali tablolar enflasyon düzeltmesine tabi tutulmayacaktır.

Buna karşın enflasyon düzeltmesi, şartlarının oluşup oluşmadığına bakılmaksızın 2023 yılı 1.,2. ve 3. geçici vergi dönemleri hariç sadece 31.12.2023 tarihli mali tablolar için uygulanacaktır.

Yapılan enflasyon düzeltmesinden kaynaklanan kâr/zarar farkı ise geçmiş yıllar kâr/zararı hesabında gösterilecek ve bu şekilde tespit edilen geçmiş yıl kârı vergiye tabi tutulmayacak olup geçmiş yıl zararı da zarar olarak indirilemeyecektir. Yani yapılacak işlemler yalnızca düzeltme işlemleri olacak, vergi matrahını etkilemeyecektir.

2024 yılında şartların oluşması halinde yapılacak enflasyon düzeltmesi neticesinde ortaya çıkan kâr ve zararlar söz konusu yılın vergi matrahını doğrudan etkileyecektir.

Enflasyon Muhasebesi Kapsamı

Kazançlarını bilanço esasına göre tespit eden gelir ve kurumlar vergisi mükellefleri düzenleme kapsamında olup işletme hesabı esasına göre defter tutanlar ile defter kayıt beyan sistemine göre defter tutanlar bu zorunluluk kapsamının dışındadır.

Enflasyon düzeltmesi ilgili dönem gelir veya kurumlar vergisi matrahının belirlenmesine etki eden bir işlem olması sebebiyle yasal bir zorunluluktur. Uygulamanın zorunlu tutulduğu dönem için yapılmayan düzeltmeler vergi incelemelerinde re’sen yapılabilmektedir. Ayrıca mali tabloların belirlenen esas ve usullere göre düzenlenmemesi özel usulsüzlük fiilleri arasında sayılmıştır.

Enflasyon düzeltmesi sadece bilanço kalemlerine uygulanır. Enflasyon varlıklar ve kaynaklar üzerinde parasal olup olmadıklarına göre farklı etkiler yaratmakta olup enflasyon düzeltmesine tabi olan kalemler parasal ve parasal olmayan ayrımına göre belirlenmektedir.

Parasal Varlıklar ve Kaynaklar; Kasa ve bankadaki nakit, bankadaki mevduatlar, alacaklar, verilen avans ve depozitolar, banka kredileri, satıcılar, borç senetleri, ödenecek vergi ve fonlar gibi kalemler para değerindeki değişimler karşısında nominal değerlerini korurken, satın alma güçleri paranın değerindeki değişimlere paralel olarak değişir.

Parasal varlıklar ve parasal kaynaklar mali tablo tarihinde cari değerlerinden gösterildiğinden ilgili kıymetin satın alma gücünü de göstermektedir ve enflasyon düzeltmesine tabi tutulmasına gerek görülmemiştir.

Parasal Olmayan Varlıklar ve Kaynaklar; Stoklar, maddi ve maddi olmayan duran varlıklar, özsermaye gibi kalemler reel değerli kalemlerdir. Enflasyonist ortamlarda bu kalemler kayıtlı değeri değişmeden el değiştirdiğinde kayıtlı değerlerinden fazlasını içerirler.

Bu sebeple; parasal olmayan varlık ve kaynakların gerçek ve kayıtlı değerleri arasındaki farklılıkları düzeltmek ve bu bilanço kalemlerinin gerçeğe uygun değerleri ile gösterilmesi amacıyla enflasyon düzeltmesine tabi tutulmaları gerekmektedir.

Enflasyon Muhasebesi Uygulamaları

Enflasyon düzeltmesi için ilk aşama; bilançoda yer alan parasal olmayan varlık ve kaynakların tespit edilmesidir. Tespit edilen bu kıymetlerin maliyet bedeline eklenmiş finansman giderlerinin reel olmayan kısmının ilgili varlığın maliyet indirilmesi gerekmektedir.

Sonrasında yapılacak işlem bu varlıklar ve kaynaklara ait tutarları belirlemektir. Tutarların tespiti için ilgili kanunda yer alan tarihler (satın alma, deftere kayıt tarihi, tahsil ya da ödeme tarihi gibi)  ve değerleme hükümleri esas alınır.

Düzeltmeye esas tarih ve tutarlar belirlendikten sonra düzeltmeye esas katsayı tespit edilir.

Düzeltme katsayısı, mali tabloların ait olduğu aya ilişkin fiyat endeksinin, düzeltmeye esas alınan tarihi içeren aya ait fiyat endeksine bölünmesiyle elde edilen katsayıdır.

İlgili kıymetin değeri düzeltme katsayısı ile çarpılarak yeniden değerlenir.

Düzeltilmiş değer ile düzeltme öncesi değer arasındaki fark tespit edilir ve bu farklar ilgili kıymetlere ait fark hesaplarına ve enflasyon düzeltme hesaplarına kaydedilir. Enflasyon düzeltmesi sonucunda aktif kıymetlerde meydana gelen artışlar ilgili iktisadi kıymet hesap grubunun altında açılacak muavin defterde “Enflasyon Fark Hesabı” adı altında aktifte (değer düşüklüğü olduğu taktirde alacak olarak) yer alacaktır.

Enflasyon düzeltme hesabı; parasal olmayan kıymetlerin düzeltilmesi sonucu oluşan farkların kaydedildiği hesaptır. Enflasyon düzeltme farkı ilgili bilanço kaleminin altına açılacak muavin hesaba borç, enflasyon düzeltme hesabına alacak kaydedilir.

Enflasyon düzeltme hesabı, enflasyon fark hesapları ile karşılıklı olarak çalışır. Parasal olmayan aktif kıymetlerin enflasyon düzeltmesine tâbi tutulması sonucu oluşan farklar bu hesabın alacağına, parasal olmayan pasif kıymetlerin enflasyon düzeltmesine tâbi tutulması sonucu oluşan farklar ise borcuna kaydedilir. Enflasyon düzeltme hesabının bakiyesi gelir tablosuna aktarılmak suretiyle kapatılır

Düzeltme sonucu bulunan tutarlar, izleyen dönemde enflasyon düzeltmesi yapılıp yapılmadığına bakılmaksızın, izleyen dönemin başlangıç değeri olarak dikkate alınır.

Enflasyon Muhasebesi Örnek Uygulaması :

DENİZ ATEŞ A.Ş.’nin Bilanço Dipnotları

Bilançoda düzeltilmesi gereken parasal olmayan kalemler * işareti ile belirtilmiştir.

Stoklar, Basit Ortalama Yöntemine Göre Düzeltilecektir.

Basit Ortalama Yöntemi düzeltmede esas alınacak tarihlere bağlı kalınmaksızın dönem ortalama düzeltme katsayısı ile çarpılması suretiyle enflasyon düzeltmesine tâbi tutulması olarak açıklanmıştır.(VUK Mük Md.298)   

Ortalama   düzeltme katsayısı: a / ((a+b)/2)

Malî tabloların ait olduğu aya ait fiyat endeksi(a)

MalÎ tablo günü itibariyle bir önceki dönemin sonundaki fiyat endeksi(b)

Maddi Duran Varlık Düzeltme Katsayısı : a/c

Malî tabloların ait olduğu aya ait fiyat endeksi(a)

Düzeltmeye esas alınan tarihi içeren aya ait endeks (c)              

Maddi duran varlıklar için düzeltmeye esas alınacak tarihin deftere kayıt tarihi olduğu belirtilmiştir. (VUK Mük Md.298)

Örnekte bu tarih 01.12.2021 dir.

Sermaye hesabındaki tutar Deniz Ateş A.Ş. kuruluş tarihindeki nakit sermayedir. Nakit olarak ödenmiş sermeye için düzeltme işleminde esas alınacak tarih tahsil tarihidir. (VUK Mük Md.298)

Örnekte bu tarih 01.12.2021 dir.

Bilanço tarihindeki endeks 31.12.2021 ÜFE dir.(1022,25 TL)

Bilanço tarihinden bir önceki dönem endeksi 30.09.2021 ÜFE dir.(741,58 TL)

01.12.2021 ÜFE 583,38 TL dir. ( MDV defter kayıt tarihi ve sermaye tahsil tarihi)

DENİZ ATEŞ A.Ş.’nin 31.12.2021 Tarihli Düzeltilmemiş ve Düzeltilmiş Bilançosu
 31.12.2021-Düzeltme Öncesi  31.12.2021-Düzeltme Sonrası  31.12.2021-Düzeltme Öncesi  31.12.2021-Düzeltme Sonrası
AKTİF               500.000,00          741.599,05 PASİF        500.000,00     741.599,05
I)DÖNEN VARLIKLAR               300.000,00          331.825,06 I)K.V.YABANCI KAYNAKLAR           50.000,00        50.000,00
A)HAZIR DEĞERLER                  70.000,00             70.000,00 B)TİCARİ BORÇLAR           50.000,00        50.000,00
1.KASA                  20.000,00             20.000,00 1.SATICILAR           50.000,00        50.000,00
2.BANKALAR                  50.000,00             50.000,00 II)U.V. YABANCI KAYNAKLAR           50.000,00        50.000,00
C)TİCARİ ALACAKLAR                  10.000,00             10.000,00 A)MALİ BORÇLAR           50.000,00        50.000,00
1.ALICILAR                  10.000,00             10.000,00 1.BANKA KREDİLERİ           50.000,00        50.000,00
E)STOKLAR               200.000,00          231.825,06 III)ÖZSERMAYE        400.000,00     641.599,05
1.TİCARİ MALLAR*               200.000,00          231.825,06 A)ÖDENMİŞ SERMAYE        400.000,00     400.000,00
H)DİĞER DÖNEN VARLIKLAR                  20.000,00             20.000,00 1.SERMAYE*        400.000,00     400.000,00
4.PEŞİN ÖDENEN VERGİ VE FONLAR                  20.000,00             20.000,00 2.SERMAYE OLUMLU FARKLARI       300.915,36
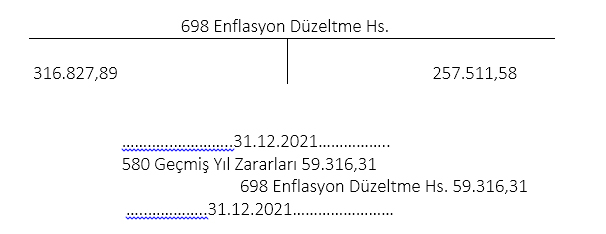
II)DURAN VARLIKLAR               200.000,00          409.773,99 E)GEÇMİŞ YIL ZARARLARI          59.316,31
D)MADDİ DURAN VARLIKLAR               200.000,00          409.773,99 1.GEÇMİŞ YIL ZARARLARI(-)          59.316,31
3.BİNALAR*               100.000,00          175.228,84      
5.TAŞITLAR*               200.000,00          350.457,68      
8.BİRİKMİŞ AMORTİSMANLAR (-)*               100.000,00          115.912,53      
              500.000,00          741.599,05        500.000,00     741.599,05

Enflasyon Düzeltmesine İlişkin Yevmiye Kayıtlar

Stoklar

Ticari Mallar  200.000

Ticari Mallar* 231.825,06

Enflasyon Farkı 31.825,06

…………..31.12.2021……………..

153 Ticari Mallar  31.825,06

698 Enflasyon Düzeltme Hs. 31.825,06

…………..31.12.2021……………..

Maddi Duran Varlıklar

Binalar  100.000

Binalar* 175.228,84

Enflasyon Farkı 75.228,84

…………..31.12.2021……………..

252 Binalar  75.228,84

698 Enflasyon Düzeltme Hs. 75.228,84

…………..31.12.2021……………..

Taşıtlar  200.000

Taşıtlar* 350.457,68

Enflasyon Farkı 150.457,68

…………..31.12.2021……………..

254 Taşıtlar  150.457,68

698 Enflasyon Düzeltme Hs. 150.457,68

…………..31.12.2021……………..

Amortisman

Birikmiş Amortismanlar 100.000

Birikmiş Amortismanlar* 115.912,53

Enflasyon Farkı 15.912,53

…………..31.12.2021……………..

698 Enflasyon Düzeltme Hs. 15.912,53

257 Birikmiş Amortismanlar 15.912,53

…………..31.12.2021……………..

Sermaye

Sermaye 400.000

Sermaye* 700.915,36

Enflasyon Farkı 300.915,36

…………..31.12.2021……………..

698 Enflasyon Düzeltme Hs. 300.915,36

502 Sermaye Düzeltmesi Olumlu Farkları 300.915,36

…………..31.12.2021……………..

Sonuç

Enflasyonist ortamlarda mali tablolar bilgi kullanıcılarına doğru bilgiler sağlayamamaktadır. Çoğunlukla işletmelerin mali tablolarında enflasyonun hızına bağlı olarak fiktif kârlar oluşmakta, tarihi maliyetleri ile giderleştirilen aktifler sebebiyle vergiye konu matrahlar da olması gerekenden daha yüksek olmaktadır.

Enflasyon muhasebesi bu durumun önlenmesi ve gerçeğe uygun verilerin raporlanabilmesi açısından önemli bir uygulamadır.

Bununla beraber enflasyon muhasebesine alternatif diyebileceğimiz yeniden değerleme uygulamaları da mevcuttur.

03.02.2023

Kaynak: www.MuhasebeTR.com

Yeniden Değerleme Sonrası “Azalan Bakiyeler Usulüyle” Amortisman Ayırma Sorunu

GİRİŞ

7326 Sayılı Kanun kapsamında Vergi Usul Kanunu’nun Geçici 31 inci maddesine eklenen hüküm ile şirketlerin aktiflerine kayıtlı bulunan taşınmazlar ile amortismana tabi diğer iktisadi kıymetlerin değerini 31.12.2021 tarihine kadar Mayıs/2021 sonu değerine getirme imkânı getirilmişti, Daha sonra 7338 sayılı Kanun kapsamında Vergi Usul Kanunu’na eklenen geçici 32 nci madde ile şirketlerin aktiflerine kayıtlı olan taşınmazlar ile amortismana tabi diğer iktisadi kıymetlerini Aralık 2021 sonu değerine ve Mükerrer 298 Ç maddesi ile de 31.12.2022 tarihine getirme imkanı tanındı.

YENİDEN DEĞERLEME YAPMANIN AVANTAJI NELERDİR?

İşletmelerin aktiflerinde yer alan varlıklarını enflasyon ortamında bugünün değerlerine getirme imkânını olumlu bulmakla birlikte sağladığı avantajlardan da söz etmek gerekir. Yeniden değerleme ile hem iktisadi kıymetlerin değerini artırarak amortisman gideri yaratılması, hem de elden çıkarma halinde değerlenmiş maliyetlerinin kullanma imkânı verilmektedir. Ayrıca özkaynak yapısını güçlendirerek teknik iflas durumunu ortadan kaldırmak, örtülü sermaye ve finansman gider kısıtlaması açısından ise vergi yükünü bertaraf etmek mümkün bulunmaktadır.

Yeniden değerlemenin avantajlarından biri olan amortisman giderinin artması özellikle karlı firmalar açısında değerleme yapmanın birincil sebeplerinden biri haline geliyor. Vergi Usul Kanunda belirtilen yöntemlerden biri olan “azalan bakiyeler usulüyle amortisman” yöntemini uygulayan bir işletme için değerleme sonrası amortisman ayırma işlemi nasıl olacaktır?

“AZALAN BAKİYELER USULÜYLE AMORTİSMAN UYGULAMASI” SORUNU

Amortisman uygulama yöntemlerinden biri olan “Azalan Bakiyeler (Hızlandırılmış)” yöntemi, yıllık amortisman oranı, normal amortisman oranının iki katı olarak hesaplanmakta ve amortisman tutarı, önceki yıllarda ayrılan birikmiş amortismanları varlığın maliyet değerinden düşerek kalan değer üzerinden hesaplanmaktadır. Bu usulde uygulanacak amortisman nispeti %50’yi geçmemek üzere normal amortisman nispetinin iki katı olup, (VUK mükerrer 315. md.) Varlığın ekonomik ömrünün son yılında kalan değer, o yıl tamamen itfa edilir. Bu yöntem, amortismana tabi duran varlıkların maliyetinin ilk yıllarda daha fazla, son yıllarda daha az tutarda yok edilmesini sağlamaktadır.

Konuyu bir örnek ile somutlaştıralım,

Örnek; CD Anonim şirketi 05.06.2020 yılında 5.000.000,00 TL değerinde bir demirbaş satın almıştır. Demirbaşın ekonomik ömrü 5 yıldır. (1/5= 0,20 * 2 = 0,40)

Yıl Tutar Oran Cari Amortisman Birikmiş Amortisman NDD
2020 5.000.000,00 0,40 2.000.000,00 2.000.000,00 3.000.000,00
2021 3.000.000,00 0,40 1.200.000,00 3.200.000,00 1.800.000,00
2022 1.800.000,00 0,40 720.000,00 3.920.000,00 1.080.000,00
2023 1.080.000,00 0,40 432.000,00 4.352.000,00 648.000,00
2024 648.000,00 0,40 648.000,00 (%13) 5.000.000,00 0,00

Görüleceği üzere, satın alınan demirbaşın aktife girdiği yılda 2 katında uygulanan oran neticesinde yüksek tutar amortisman gideri yazılmış sonraki yıllarda daha düşük amortisman gideri ayrılmış ve son yılında kalan değerin tamamı amorti edilmiştir.

  • Şirket Geçici 32 madde kapsamında yeniden değerleme yapma kararı almış olup 31.12.2022 tarihinde beyanını yapmış, söz konusu kıymetini 31.12.2021 tarihindeki değerine getirerek değer artış tutarı üzerinden %2 vergi ödeyerek kıymetin yeni değerini aşağıdaki gibi hesaplanmıştır. (Yeniden Değerleme Oranı: 2,084820)
Aktif Değer Birikmiş Amortisman Değerleme Öncesi Net Defter Değeri DS

Aktif Değer

DS B.Amortisman DS Net Defter Değeri
5.000.000 3.200.000 1.800.000 10.424.102 6.671.424 3.752.676

Yeniden değerleme sonrası “azalan bakiyeler usulüyle amortisman” yöntemini tercih eden şirketlerin amortisman ayırma yöntemlerini devam ettirmesi halinde oluşan gider avantajının son yıla kalması gibi bir sorun ortaya çıkmaktadır. Bunun nasıl olduğunu yöntemin uygulanma şekilleriyle bahsedelim,

1- UYGULAMA:

Yıl Aktif Değer Oran Cari Amortisman Birikmiş Amortisman NDD
2022 3.752.676,77 0,40 1.501.070,71 (%40) 8.172.496,07 2.251.606,06
2023 2.251.606,06 0,40 900.642,42 (%24) 9.073.138,50 1.350.963,64
2024 1.350.963,64 0,40 540.385,45 9.613.523,95 810.578,18
      1.350.963,63 (%36) 10.424.102,14 0,00

İşletmenin yeniden değerleme yapıldıktan sonra hızlandırılmış amortisman yöntemini devam ettirmesi neticesinde tablodan da görüleceği üzere ciddi bir amortisman giderinin son yılda amorti etme durumuyla karşılaşılıyor. Yüksek enflasyon ortamında, yüksek bir tutarın son yıl kalması dezavantaj yaratmaktadır.

2- UYGULAMA:

Yıl Aktif Değer Oran Cari Amortisman Birikmiş Amortisman NDD
2022 3.752.676,77 0,50 1.876.338,38 (%50) 8.547.763,75 1.876.338,38
2023 1.876.338,38 0,50 938.169,19 (%25) 9.485.932,94 938.169,19
2024 938.169,19 0,50 469.084,60 9.955.017,54 469.084,60
      938.169,19 (%25) 10.424.102,14 0,00

VUK’un yeniden değerlemeyle ilgili tebliğlerinde hızlandırılmış amortisman uygulamasının nasıl olacağı belirtilmemiştir. Mevzuatta karşılığı olmasa da, 1.uygulamada belirtilen dezavantajlı durum göz önünde tutulduğunda, bu açıdan yeniden değerleme sonrası kalan faydalı ömür süresinin 1/3*2=(0,66) %50 şeklinde hesaplanarak kalan net defter değerinin yeni oran üzerinden amortisman ayrılması gibi bir uygulamanın benimsenmesi durumunda yukarıda görüleceği üzere son yıla ötelenen giderin ilk yılda kullanma imkânı oluşmaktadır.

Yöntemin vergi mevzuatında bir uygulaması bulunmamakta olup, idare tarafından normal amortismandan hızlandırılmış amortismana geçişi, giderin arttırılması maksadıyla engellenmişken, bu yöntemle faydalı ömür süresini değiştirerek giderin arttırılmasının eleştiri konusu yapılma olasılığı söz konusu olabilir.

Fakat özel bir kanunla getirilen ve şirketlere avantaj sağlaması amaçlanan yeniden değerleme uygulamasında mükellefin lehine olacak bir yöntem için uygunluk verilmesi kanun koyucunun yeniden değerlemeye düzenlenmesindeki maksadına uygun bir davranış olacaktır.

3- UYGULAMA:

Hızlandırılmış amortisman yönteminden normal amortisman yöntemine geçiş, Vergi Usul Kanunu mükerrer 320 maddesiyle tanımıştır. Bu yöntemin tercih edilmesi halinde değerleme sonrası oluşan net defter değerinin kalan faydalı ömür süresine bölünmesi suretiyle iktisadi kıymete amortisman ayrılabilir.

SONUÇ VE TAVSİYE;

2022 yılı içerisinde yeniden değerleme yapan ve hızlandırılmış amortisman uygulayan şirketler için amortisman gideri açısından soru işaretleri oluşmaktadır.  Ayrıca geçici 32 madde kapsamında yeniden değerleme yapan işletmelerin, daha sonra yazımızın ilk bölümünde belirttiğimiz ama örnek olarak yer vermediğimiz Mükerrer 298ç maddesindeki yeniden değerlemeden de faydalanması neticesinde gider yazabileceği amortisman tutarı artacaktır. Bu tutarın son yıla bırakılması avantajın ötelenmesi gibi bir sonuç doğurmaktadır.

Geçici 32 Vergi Oranı Normal Amortisman/Vergi Avantajı Hızlandırılmış/Vergi Avantajı Kalan Süre Üzerinden/Vergi Avantajı
2022 23% 1.250.892,26 287.705,22 1.501.070,71 345.246,26 1.876.338,38 431.557,83
2023 20% 1.250.892,26 250.178,45 900.642,42 180.128,48 938.169,19 187.633,84
2024 20% 1.250.892,26 250.178,45 1.350.963,63 270.192,73 938.169,19 187.633,84
788.062,12 795.567,47 806.825,50

Önceki bölümlerde yapılan açıklamalar ışığında, işletmeler açısından uygulanabilir ve avantajlı olan uygulamanın, 2022 yılında kurumlar vergisi oranının %23 olması sebebiyle yeniden değerleme neticesinde oluşan defter değerine 2022 yılında hızlandırılmış amortisman uygulamaya devam edip, sonraki yıllarda normal amortisman yöntemine geçilmesidir.

03.02.2023

Kaynak: www.MuhasebeTR.com

İhraç Kayıtlı Satış Yapan İmalatçıların Yüzde 2’lik Hibe Desteği Karşısındaki Durumu

Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) 26.01.2023 tarihinde 2023-05 sayılı yaptığı basın duyurusunda, 2023 Yılı Para Politikası ve Liralaşma Stratejisi kapsamında ticari hayatta liralaşmanın desteklenmesi olduğu vurgulanırken;

1-Firmaların yurt dışı kaynaklı dövizlerinin TCMB’ye satışı sırasında, firmalar verecekleri taahhüt karşılığında, Türk lirasına çevrilen tutarın yüzde 2’si kadar döviz dönüşüm desteği alabilecekleri,

2-Firmalar yurda getirdikleri yurt dışı kaynaklı dövizlerinin en az yüzde 40’ını TCMB’ye sattıktan sonra getirilen dövizin kalan kısmını kur korumalı dönüşüm hesabında değerlendirebilecek ve verdikleri taahhüt karşılığında Türk lirasına çevrilen tutarın yüzde 2’si kadar döviz dönüşüm desteği alabilecekleri,

3-Bu dövizlerin yurt dışı kaynaklı olup olmadığının da tespitini bankalarca yapılacağı belirtilmiştir.

Bilindiği gibi, yurt dışı kaynaklı dövizlerin kaynağı noktasında ilk sırayı doğrudan ihracat alırken, dolaylı ihracatın (ihraç kayıtlı satışlar) da önemli bir yeri vardır.

İhraç kayıtlı satış; 3065 sayılı Katma Değer Vergisi Kanunu İstisnalar kısmının birinci bölümü Madde 11/c’de “İhraç edilmek şartıyla imalatçılar tarafından kendilerine teslim edilen mallar” olarak tanımlanmaktadır.

İmalatçı kavramı; Katma Değer Uygulama Tebliği’nin “İhraç Kaydıyla Teslimlerde Tecil-Terkin Uygulaması” altında

-Sanayi siciline kayıtlı ve sanayi sicil belgesine sahip olması,

-İlgili meslek odasına kayıtlı bulunması,

-Üretimin yapıldığı dönemde yürürlükte bulunan Sanayi Sicil Tebliğlerinde öngörülen sayıda işçi çalıştırması,

-Üretim için gerekli araç parkına sahip olması veya kapasite raporundaki üretim altyapısına sahip olması sıralanırken,

İmalatçı niteliğine sahip gerçek ya da tüzel kişilerin, doğrudan ihracatçılardan farklı olarak, ihraç edecekleri malın ise üretilmiş mamul olması gerekmektedir. Yani piyasadan hazır bir ürün alıp ihraç kayıtlı olarak satılamamaktadır.

Üretim riskini üstlenen imalatçı, diğer taraftan tahsilat riskini de üstlenmek zorunda kalmaktadır.  Çünkü; ihraç kayıtlı satışa konu olan malların, ihracatçıya teslim tarihini takip eden ay başından itibaren 3 ay içinde ihraç edilmesi halinde, tecil edilen vergi terkin olunur. İhracatın bu 3 aylık süreye uygun olarak gerçekleştirilmemesi halinde, tecil olunan vergi tahakkuk ettirildiği tarihten itibaren 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanunun 51 inci maddesine göre belirlenen gecikme zammıyla birlikte tahsil olunur. Oysaki, ihracatçılara yurt dışı ödemelerin geliş süresi için 6 ay süre tanınmıştır. Dolayısıyla eğer müşterisi hazır olmayan ve/veya ayrıcalıklı olmayan mallar için satış riski düşünülerek ihracatçıya taahhüt evrakı imzalatılmaktadır.

Öte yandan Nisan 2022’de yürürlüğe giren, “Türk Parası Kıymetini Koruma Hakkında 32 Sayılı Karara İlişkin Tebliğ” ile birlikte, tebliğin “Döviz Cinsinden ve Dövize Endeksli Sözleşmeler” başlıklı 8. Maddesinin 7/a fıkrasında “İhracat, transit ticaret, ihracat sayılan satış ve teslimler ile döviz kazandırıcı hizmet ve faaliyetler kapsamında yapılan hizmet sözleşmeleri” hüküm olmasına karşın, Hazine ve Maliye Bakanlığı Finansal Piyasalar ve Kambiyo Genel Müdürlüğü’nün 23.06.2022 tarihli görüşünde Türkiye’deki yerleşikler arasında gerçekleşen ihraç kayıtlı saışların dövizle ödeme yapılmamasının uygulamaya yansımasıyla ihraç kayıtlı satışların bedellerinin TL olarak tahsil edilmesini beraberinde getirmiştir.

Bu noktada ürettiği mallarını ihraç etmek yoluyla hem üretim riskini, hem tahsilat riskini yüklenmek zorunda kalan imalatçı firmalar, ödemelerini TL olarak tahsil ettikleri için TCMB’nin bu %2’lik hibe desteğinden yeni bir düzenleme yapılıncaya kadar yararlanamayacağı anlamı çıkmaktadır. Yurt dışından döviz kazandırıcı faaliyetin merkezinde bulunan ihraç kayıtlı firma bu ne yazık ki, hibe desteğinin dışında kalmıştır.  Buna karşın, ihraç kayıtlı malları alıp yurt dışına satan, hatta yalnızca alım-satım yapan bir aracı firma bile, yurt dışından alacağı dövizlerle birlikte hibe desteğine sahip olacaktır. Bu hibe desteği hem varlığını çoğaltacak hem de rekabet gücünü arttıracaktır. Aynı zamanda tek taraflı sonuçlar doğurabilecek nitelikte olan bu hibe desteği, yurt dışına ulaşamayan, bunun için aracı kullanan ihraç kayıtlı firmalara da sağlanması en azından firmalar arasında bir denge sağlamasına yardımcı olacaktır.

Kaynaklar

-TCMB’nin 26.01.2023 tarih, 2023-05 sayılı “ Firmaların Yurt Dışı Kaynaklı Dövizlerinin Türk Lirasına Dönüşümünün Desteklenmesine İlişkin Basın Duyurusu”

-3065 Sayılı Katma Değer Vergisi Kanunu

-KDV Uygulama Tebliği

-T.C. Hazine ve Maliye Bakanlığı Finansal Piyasalar ve Kambiyo Genel Müdürlüğü’nün 23.06.2022 tarihli yazısı

03.02.2023

Kaynak: www.MuhasebeTR.com

Sosyal Tesislerin Vergisel Mükellefiyetleri

Bilindiği gibi, sosyal tesisler kamu personeline yönelik olarak konaklama ve dinlenme hizmeti vermek üzere eğitim ve dinlenme tesisi, misafirhane, lokal, kreş ve çocuk bakımevi, spor tesisi başlığı altında açılan ve işletilen yerlerdir. Kuruluş amacı bu şekilde olmakla birlikte bazı sosyal tesislerin kapasiteleri ölçüsünde bu amacı aşacak şekilde faaliyet gösterdiği, örneğin sadece belli bir kurum mensuplarına değil, diğer kurumların personeline ve hatta kamu personeli dışındaki kişilere de hizmet verdiği ve/veya konaklama ve dinlenme hizmeti dışında yemek, spor, eğlence gibi çeşitli hizmetler sunduğu bilinmektedir.

Sosyal tesislerin satınalma, muhasebe, personel vb. işlemlerinin yanı sıra bu tür hizmet gelirlerinin KDV, kurumlar vergisi ve damga vergisi karşısındaki durumu önem arz etmektedir.

1- Sosyal tesislerin katma değer vergisi mükellefiyeti

3065 sayılı Katma Değer Vergisi Kanunu’nun 1’inci maddesinin birinci fıkrasında Türkiye’de ticari, sınai, zirai faaliyet ve serbest meslek faaliyeti çerçevesinde yapılan teslim ve hizmetlerin, aynı fıkranın 3/g bendinde ise genel ve katma bütçeli idarelere, il özel idarelerine, belediyeler ve köyler ile bunların teşkil ettikleri birliklere, üniversitelere, dernek ve vakıflara, her türlü mesleki kuruluşlara ait veya tabi olan veyahut bunlar tarafından kurulan veya işletilen müesseseler ile döner sermayeli kuruluşların veya bunlara ait veya tabi diğer müesseselerin ticari, sınai, zirai ve mesleki nitelikteki teslim ve hizmetlerinin KDV’nin konusunu oluşturduğu; ikinci fıkrasında, ticari, sınai, zirai faaliyet ile serbest meslek faaliyetinin devamlılığı, kapsamı ve niteliğinin Gelir Vergisi Kanunu hükümlerine göre; Gelir Vergisi Kanununda açıklık bulunmadığı hallerde de, Türk Ticaret Kanunu ve diğer ilgili mevzuat hükümlerine göre tayin ve tespit edileceği; beşinci fıkrasında ise bu faaliyetlerin kanunların veya resmi makamların gösterdiği gerek üzerine yapılmasının, bunları yapanların hukuki statü ve kişiliklerinin, Türk tabiiyetinde bulunup bulunmamalarının, ikametgah veya işyerlerinin yahut kanuni merkez veya iş merkezlerinin Türkiye’de olup olmamasının işlemlerin mahiyetini değiştirmeyeceği ve vergilendirmeye engel teşkil etmeyeceği hükme bağlanmıştır.

Söz konusu kanunda sosyal tesislerin KDV’ye tabi olup olmadıklarına ilişkin açık bir hüküm bulunmamaktadır. Bu durumda, KDV mükellefiyeti açısından, bu tesislerin faaliyetinin ticari faaliyet mahiyetine girip girmediğinin belirlenmesine ihtiyaç duyulmaktadır.

Nitekim, Katma Değer Vergisi Genel Uygulama Tebliği’nin “2.3. Kamu Kuruluşlarınca Personele Sağlanan Hizmetler” başlıklı bölümünde;

“3065 sayılı Kanun’un (1/3-g) maddesinde sayılan kurum ve kuruluşların ticari, sınaî, zirai ve mesleki nitelikteki teslim ve hizmetleri KDV’ye tabidir. Ancak, askeri kışlalardaki kantinler ile kamu kurumlarına ait misafirhane, kreş, yemekhane, eğitim ve dinlenme tesislerinin işletilmesi veya yönetilmesi suretiyle yürütülen faaliyetler kar amacı taşımamaları nedeniyle ticari faaliyet kapsamına girmediğinden, münhasıran ilgili kurum ve kuruluş mensuplarına hitap etmeleri şartıyla vergiye tabi tutulmaz.”

denilmektedir.

Konuya ilişkin olarak Hazine ve Maliye Bakanlığı (Gelir İdaresi Başkanlığı) özelgeleri de belirtildiği üzere sosyal tesislerin ilgili kurum veya kuruluş mensupları dışındaki kişi ve kuruluşlara da hizmet vermesi ve bu durumun devamlılık arz etmesi durumunda iktisadi işletme oluşacağından söz konusu faaliyetlere ilişkin mal teslimi ve hizmet ifalarının genel hükümler çerçevesinde KDV’ye tabi tutulması gerekmektedir. Aynı şekilde, sosyal tesislerin konaklama hizmeti dışında mesleki eğitim, berber, kuaför, bar, kafeterya, oyun salonu, çay bahçesi, pastane, düğün salonu, alakart, fastfood, lokanta, dansing, sauna, yüzme havuzu, fitness ve spor merkezi ile plaj vb. faaliyetleri de genel hükümlere göre KDV’ye tabi bulunmaktadır.

2- Sosyal tesislerin kurumlar vergisi mükellefiyeti

5520 sayılı Kurumlar Vergisi Kanunu’nun 1’inci maddesinin birinci fıkrasının (c) bendinde, iktisadi kamu kuruluşları vergi mükellefiyeti kapsamına alınmış olup aynı kanunun 2’nci maddesinin üçüncü fıkrasında da devlete, il özel idarelerine, belediyelere, diğer kamu idarelerine ve kuruluşlarına ait veya bağlı olup faaliyetleri devamlı bulunan ve birinci ve ikinci fıkralar dışında kalan ticari, sınai ve zirai işletmelerin iktisadi kamu kuruluşu olduğu; altıncı fıkrasında ise iktisadi kamu kuruluşları ile dernek veya vakıflara ait iktisadi işletmelerin kazanç amacı gütmemeleri, faaliyetlerinin kanunla verilmiş görevler arasında bulunması, tüzel kişiliklerinin olmaması, bağımsız muhasebelerinin ve kendilerine ayrılmış sermayelerinin veya iş yerlerinin bulunmamasının mükellefiyetlerini etkilemeyeceği, mal veya hizmet bedelinin sadece maliyeti karşılayacak kadar olması, kar edilmemesi veya karın kuruluş amaçlarına tahsis edilmesinin bunların iktisadi niteliğini değiştirmeyeceği hükme bağlanmıştır.

Aynı kanunun ‘Muafiyetler’ başlıklı 4 üncü maddesinin (d) bendi ile genel yönetim kapsamındaki kamu idarelerine ait olup sadece kamu görevlilerine hizmet veren, kar amacı gütmeyen ve üçüncü kişilere kiralanmayan kreş ve konukevleri ile askeri kışlalardaki kantinlerin kurumlar vergisinden muaf olduğu hüküm altına alınmıştır.

1 Seri Nolu Kurumlar Vergisi Genel Tebliği’ne göre;

– 5018 sayılı Kamu Malî Yönetimi ve Kontrol Kanunu’nun 3’üncü maddesinde genel yönetim kapsamındaki idareler belirtilmiş olup, buna göre, anılan kanuna ekli (1), (2) ve (3) sayılı cetvellerde yer alan idarelere, sosyal güvenlik kurumlarına,  mahallî idarelere (İl özel idaresi ve belediyeler ile bunlara bağlı veya bunların kurdukları veya üye oldukları birlik ve idareler) ait kreş ve konukevleri, sadece kamu görevlilerine hizmet vermek, kâr amacı gütmemek ve üçüncü kişilere kiralanmamak koşuluyla kurumlar vergisinden muaf olacaklardır.

– Öte yandan, konukevlerinde berber, kuaför, bar, kafeterya, oyun salonu, çay bahçesi, pastane, düğün salonu, alakart, fast-food, lokanta, dansing, sauna, yüzme havuzu, fitness ve spor merkezi ile plaj v.b. yerlerde bir bedel karşılığı verilen hizmetlerin muafiyet kapsamında değerlendirilebilmesi mümkün değildir.

– Genel yönetim kapsamındaki kamu idarelerine ait olsa dahi askeri kışlalar dışındaki kantinlerin kurumlar vergisine tabi tutulması gerekmektedir.

Dolayısıyla, söz konusu mevzuat hükümlerine göre; sosyal tesislerin kamu personeli dışındaki kişilere de hizmet vermesi nedeniyle iktisadi işletme mahiyetini kazanması halinde kurumlar vergisi mükellefiyetinin tesis edilmesi gerekmektedir.

Sosyal tesisin isminin misafirhane, konukevi, eğitim ve dinlenme tesisi olması tesisin iktisadi işletme mahiyetine herhangi bir etkisi bulunmamaktadır.

Konuya ilişkin Hazine ve Maliye Bakanlığı (Gelir İdaresi Başkanlığı)  özelgeleri de ne tür sosyal tesislerin hangi şartlarda vergilendirileceğine ilişkin açıklamalar içermektedir. 

3- Sosyal Tesislerin Damga Vergisi Karşısındaki Durumu

Sosyal tesislerin iktisadilik vasfı ile resmi daire statüsü damga vergisine tabi olmaları açısından en kritik unsurlar niteliğinde bulunmaktadır.

Zira, Damga Vergisi Kanunu’nun 8’inci maddesine göre,

– Bu kanunda yazılı “resmi daire”den maksat; Genel bütçeli idareler, Özel bütçeli idareler, İl özel idareleri, Belediyeler ve Köylerdir.

– Bu dairelere bağlı olup ayrı tüzel kişiliği bulunan iktisadi işletmeler resmi daire sayılmaz.

Dolayısıyla, bir kamu idaresine bağlı iktisadi işletmelerin resmi daire sayılabilmesi için;

1) Yukarıda sayılan kamu idarelerine bağlı olması ve

2) Ayrı bir tüzel kişiliğinin bulunmaması,

şartlarının birlikte gerçekleşmesine bağlıdır.

Kanunda sayılan resmi dairelere bağlı kurumların;

1) Ayrı tüzel kişiliğinin bulunması,

2) İktisadi işletme mahiyetinde bulunması,

şartlarının birlikte gerçekleşmesi halinde söz konusu kurumlar resmi daire sayılmaz.

Kamu idareleri bünyesindeki konaklama tesisleri ile büfe, kantin, kafeterya gibi işletmeler dernek, sendika, vakıf veya şirket tarafından işletilmedikçe söz konusu tesislerin ilgili kamu idaresinden ayrı bir tüzel kişiliği bulunmamaktadır.

Bu bağlamda, iktisadilik özelliği olsa dahi sosyal tesislerin genellikle, ilgili bulundukları kamu idarelerinden ayrı tüzel kişilikleri bulunmadığından söz konusu tesisler damga vergisi açısından resmi daire niteliğinde bulunmaktadır.

Bir kamu idaresinin resmi daire sayılması hem kanuna ekli (1) sayılı Tablo’nun IV/1-a fıkrasına göre yapılan ödemelerde vergi kesilip kesilmeyeceği hem de damga vergisinin kim tarafından ödeneceğinin belirlenmesi açısından oldukça önemlidir.

Bu bağlamda, resmi daire niteliğini haiz olmanın sonucu olarak,

– Resmi dairelerce yapılan alımlar dolayısıyla düzenlenen ihale kararlarına ilişkin damga vergisini kişiler ödeyecek,

– Resmi dairelerle şahıslar arasında düzenlenen sözleşmelerin damga vergisini kişiler ödeyecek,

– Resmi daireler tarafından yapılan mal ve hizmet bedeli ödemelerinden damga vergisi kesintisi yapılacaktır (Damga Vergisi Kanunu’na ekli 1 sayılı tablo).

Vergi idaresinin konuya ilişkin görüşleri (özelge) de bu yöndedir.

KAYNAKÇA

www.maliekonomim.com

(Kaynak: Ahmet Arslan / Ekonomim.com | 03.02.2023)