Hangi Gelirler İçin Yıllık Beyanname Verilmez?

Cevap: – Aşağıda belirtilen gelirler için yıllık beyanname verilmez, diğer gelirler için beyanname verilmesi halinde bu gelirler beyannameye dahil edilmez.

1. Tam mükellefiyette;

a) Gerçek usulde vergilendirilmeyen ziraî kazançlar, 193 sayılı Kanunun 75 inci maddesinin (15) ve (16) numaralı bentlerinde yazılı menkul sermaye iratları, kazanç ve iratların istisna hadleri içinde kalan kısmı,

b) Tek işverenden alınmış ve tevkif suretiyle vergilendirilmiş 103 üncü maddede yazılı tarifenin dördüncü gelir diliminde yer alan tutarı aşmayan ücretler (birden fazla işverenden ücret almakla beraber, birinciden sonraki işverenden aldıkları ücretlerinin toplamı, 103 üncü maddede yazılı tarifenin ikinci gelir diliminde yer alan tutarı ve birinci işverenden alınan dâhil ücret gelirleri toplamı 103 üncü maddede yazılı tarifenin dördüncü gelir diliminde yer alan tutarı aşmayan mükelleflerin, tamamı tevkif suretiyle vergilendirilmiş ücretleri dâhil),

c) Vergiye tâbi gelir toplamının [(a) ve (b) bentlerinde belirtilenler hariç] 103 üncü maddede yazılı tarifenin ikinci gelir diliminde yer alan tutarı aşmaması koşuluyla, Türkiye’de tevkifata tâbi tutulmuş olan; birden fazla işverenden elde edilen ücretler, menkul sermaye iratları ve gayrimenkul sermaye iratları,

d) Bir takvim yılı içinde elde edilen ve toplamı 2022 yılı için 3.800 TL’yi aşmayan, tevkifata ve istisna uygulamasına konu olmayan menkul ve gayrimenkul sermaye iratları.

2. Dar mükellefiyette, tamamı Türkiye’de tevkif suretiyle vergilendirilmiş olan; ücretler, serbest meslek kazançları, menkul ve gayrimenkul sermaye iratları ile diğer kazanç ve iratlar..

Dr. Koray ATEŞ
korayates@muhasebetr.com

Kaynak: www.MuhasebeTR.com

Doğum Yapan Kadın İşçi İşten Çıkarılması Halinde Geçici İş Göremezlik Alabilir Mi?

4 -1 (a)bentleri kapsamındaki sigortalı kadının veya sigortalı erkeğin sigortalı olmayan eşinin, kendi çalışmalarından dolayı gelir veya aylık alan kadının ya da gelir veya aylık alan erkeğin sigortalı olmayan eşinin gebeliğinin başladığı tarihten itibaren doğumdan sonraki ilk sekiz haftalık, çoğul gebelik halinde ise ilk on haftalık süreye kadar olan gebelik ve analık haliyle ilgili rahatsızlık ve engellilik halleri analık hali kabul edilir.

Sigortalıya, geçici iş göremezlik süresince günlük geçici iş göremezlik ödeneği verilmesi.

Analık halinde ise iş göremezliğin başladığı tarihten önceki oniki aydaki 80 inci maddeye göre hesaplanacak prime esas kazançlar toplamının, bu kazançlara esas prim ödeme gün sayısına bölünmesi suretiyle hesaplanır.

180 günden az kısa vadeli sigorta primi bildirilmiş olanlara analık halinde ödeneğe esas tutulacak günlük kazanç, iş göremezliğin başladığı tarihteki günlük prime esas kazanç alt sınırının iki katını geçemez.

Sigortalı kadının analığı halinde, doğumdan önceki bir yıl içinde en az doksan gün kısa vadeli sigorta primi bildirilmiş olması şartıyla, doğumdan önceki ve sonraki sekizer haftalık sürede, çoğul gebelik halinde ise doğumdan önceki sekiz haftalık süreye iki haftalık süre ilâve edilerek çalışmadığı her gün için, sigortalı kadının, erken doğum yapması halinde doğumdan önce kullanamadığı çalıştırılamayacak süreler ile isteği ve hekimin onayıyla doğuma üç hafta kalıncaya kadar çalışması halinde, doğum sonrası istirahat süresine eklenen süreler için geçici iş göremezlik ödeneği verilir.

10 GÜN KAVRAMI

Analık hükümlerinin uygulanmasında sigortalılık;

a) İlgili kanunlar gereği sigortalının ücretsiz izinli olması, greve iştirak etmesi veya işverenin lokavt yapması hallerinde, bu hallerin sona ermesini,

b) Diğer hallerde ise birinci fıkrada belirtilen tarihleri, takip eden onuncu günden başlanarak yitirilmiş sayılır.

SSİY-40 MADDESİ

(10) (Değişik:RG-5/12/2017-30261) Sigortalının, hastalık ve analık sigortası bakımından geçici iş göremezlik ödeneği almasına esas istirahat raporu süresi içinde, sigortalılık hâlinin herhangi bir nedenle sona ermesi hâlinde, sigortalılığın sona erdiği tarihten sonra en fazla onuncu güne kadar geçici iş göremezlik ödeneği ödenir.

2016/21 SAYILI GENELGE

Analık vaka türünden olan istirahatinin işten ayrılmadan önce başlamış olması veya işten ayrıldıktan sonra ilk 9 gün içinde başlamış olması durumunda, işten ayrılışı takip eden 9 uncu (dahil) güne kadar geçici iş göremezlik ödeneği ödenecektir.

01/12/2017 tarihinde 32 nci haftada hekime çıkarak 5 hafta kalıncaya kadar çalışabileceğine dair rapor alan sigortalı, 25/12/2017 tarihinde işten ayrılmış ve 01/01/2018 tarihinde doğum yapmıştır. Buna göre sigortalıya, doğum öncesi için 22/12/2017-31/12/2017 tarih aralığına 10 gün; doğum sonrası için 01/01/2018-03/01/2018 tarihleri aralığına 3 gün geçici iş göremezlik ödeneği ödenecektir.

SONUÇ:

Analık sigortası bakımından geçici iş göremezlik ödeneği almasına esas istirahat raporu süresi içinde, sigortalılık hâlinin herhangi bir nedenle sona ermesi hâlinde, sigortalılığın sona erdiği tarihten sonra en fazla onuncu güne kadar geçici iş göremezlik ödeneği ödenir.

12.08.2022

Kaynak: www.MuhasebeTR.com

Genç Girişimci Desteği Hakkında Bilinmesi Gerekenler

Değerli okurlar, yeni şirket kuracak girişimcilerin yararlanmak istediği fakat detaylarını çok da bilmediği bir konuyu ele almak istedim.

Genç girişimci desteği 18.05.2018 tarihli 30425 sayılı Resmi Gazete’de yayımlanarak Torba Yasa içerisinde yürürlüğe girdi. O tarihten bu yana birçok genç girişimci bu destekten yararlanarak işlerini kurdu ve kurmaya da devam ediyor.

Destek kapsamı nedir?

  • Faaliyete başlanan tarihten itibaren 3 vergilendirme dönemi boyunca elde edilen kazancın 75.000 TL‘si yıllık gelir vergisinden istisnadır.
  • 01/06/2018 tarihinden itibaren 4b kapsamında sigortalı olanların ilk kez Bağ-Kur primleri 1 yıl süre ile Hazine ve Maliye Bakanlığı tarafından karşılanır.

Genç girişimci desteğinden yararlanmak için başlıca şartlar nelerdir?

  • 18 yaşını doldurmuş 29 yaşını doldurmamış olmak.
  • Başka bir şirkette ortaklığı bulunmamak ve daha önce vergi mükellefi olmamak

Genç girişimci desteğinden yararlanmak isteyenlerin dikkat etmesi gereken bazı hususlar

  • Öncelikle işin adi ortaklık veya şahıs bünyesinde kurulması gerekiyor ve işe başlama tarihinden itibaren ortakların tüm şartları taşımalı. Adi ortaklıklarda sadece bir ortak için Bağ-Kur desteği verilir.
  • Yasal süre içerisinde girişime başlamanın bildirilmiş olmalı
  • İşi kuran kendi işinde bilfiil çalışmalı veya işi yönetmeli
  • Ticari, zirai ve mesleki faaliyetler nedeniyle ilk kez gelir vergisi mükellefiyeti olmalı
  • Mevcut bir işletme veya mesleki faaliyete sonradan ortak olmamalı
  • Çalışmaları durdurulan veya çalışmaya devam eden bir işletmenin veya mesleki faaliyetin (ölüm sebebiyle eş veya çocuklardan devri alınmamış olması hariç olmak üzere) eş veya üçüncü derece kan veya kayın hısımlarından devri alınmamış olmalı
  • Yabancı uyruklu tam mükellef olan kişiler de genç girişimci istisnalarından faydalanabilir.

İşletmenin Devralınması Durumunda Genç Girişimci Desteği olur mu?

Bir işletmenin veya mesleki faaliyetin devralınması halinde devlet teşvik şartlarından yararlanabilmek için işin devralındığı kişinin eş ya da üçüncü dereceye kadar kan veya kayın hısımlarından olmaması gerekir.

Ölüm nedeniyle işin eş veya çocuklar tarafından devralınması halinde, ölen kişinin teşvikten yararlanıp yararlanmadığına bakmadan devralan eş veya çocukların istisnaya ilişkin şartları taşımaları durumunda, 3 vergilendirme dönemi boyunca teşvikten yararlanılır.

12.08.2022

Kaynak: www.MuhasebeTR.com

Öz Kaynaklarınızı Kontrol Edin Teknik İflas Yakınınızda Olabilir

Değerli okurlar, işletmenin faaliyetlerini sürdürebilmesi için gerekli olan sermaye kuşkusuz işletmelerin can damarıdır. Ancak mevcut ekonomik problemler, tahsilatlardaki gecikme, işletmelerin borçlarını vadesinde ödeyememesi, finansman maliyetlerinin yükselmesi sonucu işletmelerin faaliyet dönemi zarar ile sonuçlanabilmektedir. Özellikle işletmelerin faaliyetlerinin birden fazla faaliyet döneminde zarar ile sonuçlanması halinde işletme sermayesi kısmen veya tamamen karşılıksız kalabilmektedir. İşletme sahipleri ve yöneticileri güncel işlerini takip ederken mali tablolarında bu konuyu gözden kaçırabilmektedir. Bu durumda işletmeler farkına varmadan teknik iflas sınırında olabilirler. Teknik iflas veya sermaye kaybı teknik bir ifade olup Türk Ticaret Kanunun 376.maddesinde düzenlenmiştir. Gerçekleşmesi halinde işletme tarafından herhangi bir ticari faaliyetin yapılması mümkün olmamak ile birlikte işletme kendiliğinden sona ermektedir. Zaman içerisinde yapılan düzenlemeler ile birlikte firmaların teknik iflas kapsamına girmemesi amaçlansa da farkında olmadan birçok firma teknik iflas kıyısında olabilir.

2018 yılında kur artışı sebebi ile döviz borcu olan firmaların teknik iflas kapsamına girmesini engellemek için 6102 sayılı Türk Ticaret Kanunu’nun 376 ’nci maddesinin uygulanmasına ilişkin usul ve esaslar hakkında yayımlanan tebliğ ile düzenlemeye gidilmiştir. Buna göre 1/1/2023 tarihine kadar, Kanunun 376 ncı maddesi kapsamında sermaye kaybı veya borca batık olma durumuna ilişkin yapılan hesaplamalarda, henüz ifa edilmemiş yabancı para cinsi yükümlülüklerden doğan kur farkı zararları dikkate alınmayacak ifadelerine yer verilmiştir.

2020 yılında ise tekrar bir düzenlemeye gidilmiş olup 2020 ve 2021 yıllarında tahakkuk eden kiralamalardan kaynaklanan giderler, amortismanlar ve personel giderleri toplamının yarısının teknik iflas hesaplamasına dahil edilmeyebileceği hüküm altına alınmıştır. Bununla birlikte teknik iflas hesaplama yöntemi değişmiş olup zarar toplamının sermaye ve yedek akçeler toplamına orantılanarak hesaplanacağı hüküm altına alınmıştır.

Hangi İşletmeleri Kapsar?

Anonim ve limited şirketler ile sermayesi paylara bölünmüş komandit şirketleri kapsar.

Sermaye Kaybı Nedir (Teknik İflas ) ? Nasıl Hesaplanır?

2020 yılında yapılan düzenleme ile ‘’Sermaye ile kanuni yedek akçeler toplamının en az yarısının karşılıksız kalması durumu zararın, sermaye ile kanuni yedek akçeler toplamının yarısına eşit veya bu tutardan çok ve üçte ikisinden az olmasıdır. Bu durumda yönetim organı, genel kurula uygun gördüğü iyileştirici önlemleri sunar.’’ İfadelerine yer verilmiştir. Eğer işletmenin son yıllık bilançosunda geçmiş yıl ve cari yıl zarar toplamı sermaye ve kanuni yedek akçe toplamının yarısına eşit veya üçte ikisinden az ise genel kurul iyileştirici önlemler alacak ticari faaliyetine devam edebilir. (Kötüleşmeyi ortadan kaldırmak veya en azından etkilerini hafifletmek amacıyla, uygun gördüğü sermayenin tamamlanması, sermaye artırımı, bazı üretim birimlerinin veya bölümlerinin kapatılması ya da küçültülmesi, iştiraklerin satışı, pazarlama sisteminin değiştirilmesi gibi önlemler alınabilir.)

Ancak zararın, sermaye ile kanuni yedek akçeler toplamının üçte ikisine eşit veya bu tutardan çok olması halinde durum daha kritik bir hal almaktadır. Bu durumda işletmenin ivedi olarak 3 yoldan birini seçip ticari hayatına devam etmesi gerekmektedir. Aksi takdirde işletme kendiliğinden sona erecektir.

3 Yol Nedir?

Zararın, sermaye ile kanuni yedek akçeler toplamının üçte ikisine eşit veya bu tutardan çok olması halinde, toplantıya çağrılan genel kurul;

a) Kanunun 473 ilâ 475 inci maddelerine göre sermaye azaltımı yapılmasına,

b) Sermayenin tamamlanmasına,

c) Sermayenin artırılmasına,

karar verebilir.

Sermaye Tamamlaması

Sermayenin tamamlanması, bilânço açıklarının ortakların tamamı veya bazı ortaklar tarafından kapatılmasıdır. Sermayenin tamamlanmasına karar verilmesi halinde her ortak zarar sebebiyle karşılıksız kalan tutarı kapatacak miktarda parayı vermekle yükümlüdür. Her ortak, payı oranında tamamlamaya katılabilir ve verdiğini geri alamaz. Bu yükümlülük, sermaye konulması veya borç verilmesi niteliğinde olmayıp karşılıksızdır. Ayrıca yapılan ödemeler, gelecekte yapılacak sermaye artırımına mahsuben bir avans olarak nitelendirilmez.  Bilanço zararlarının kapatılması için getirilen yükümlülükler uyarınca yapılan ödemeler öz kaynaklar içerisinde sermaye tamamlama fonu hesabında toplanır ve takip edilir.

Geçmiş Yıl Zararlarının Sermaye Tamamlama Fonu Kapsamında Kapatılması Halinde Beyannamede İndirim Konusu Yapılabilir Mi?

Evet yapılabilir.  Bu işlem kurumlar vergisi ve geçici vergi beyannamesinden bağımsız bir işlem olup ticari bilanço ile ilgili bir işlemdir. Yasal düzenlemeler zarar mahsubu için, geçmiş yıllar zararlarının yasal defterlerde veya mali tablolarda gösterilmesini zorunlu kılmamaktadır.

Sermaye Tamamlanması Fonu Hangi Hesapta Takip Edilir?

Sermaye tamamlanması veya zarar telafi fonu Öz kaynak grubunun içerisinde 529 Diğer Sermaye Yedekleri hesap grubunun içerisinde takip edilebilir.

Sermaye Tamamlanması kurum kazancına ilave edilip vergilendirilebilir Mi?

İdarenin uzun bir süre konuya ilişkin yaklaşımı ortaklar tarafından yatırılan sermaye tamamlama fonu altındaki ödemelerin kurum kazancının tespitinde gelir olarak dikkate alınıp vergilendirilmesi yönündeydi. Ancak 15.04.2022 tarihli Resmi Gazetede yayımlanan 7394 sayılı kanun ile Kurumlar Vergisi Kanununda ilgili maddesinde değişiklik yapılmış ve, Türk Ticaret Kanunu’na göre şirket sermayelerinin 3’te 2’sini kaybeden “teknik iflas” durumundaki şirketlerin ortaklarınca şirkete aktarılan ‘sermaye tamamlama fonları’ kurum kazancına eklenmeyeceği ifade edilerek yapılacak incelemelerde olası vergilendirmenin önüne geçilmiştir.

İçinde bulunduğumuz enflasyonist ortamla birlikte hem işçilik hem de hammadde fiyatları yükselmiştir. Artan maliyetler sebebi ile işletmelerin yatırımların tamamlanma süresi uzamak ile birlikte işletmeler ilave kaynak arayışına yönelmektedir. Kaynak bulma sıkıntısı beraberinde işletmelerin finansman maliyetleri de önemli ölçüde arttırmış olup mali tablolara negatif yönde yansımıştır. İşletme sahipleri ve yöneticileri gerek ekonomik sıkıntılar gerek personel istihdam sorunları gerekse tahsilat ve ödeme problemleri ile uğraşırken mali tablolarında ki öz kaynak durumunu kontrol edemeyebilirler. Bu noktada hem işletme sahiplerinin hem de yöneticilerinin dönemsel olarak gidişatı takip edip teknik iflas sınırına gelmeden iyileştirici önlemleri almaları önem arz etmektedir.

12.08.2022

Kaynak: www.MuhasebeTR.com

Yeni Varlık Barışında Öne Çıkan Hususlar

Kıymetli okurlarım yine ve yeni olarak gündemimize düşen VARLIK BARIŞI (YENİ) UYGULAMASI’nda öne çıkan konuları sıcağı sıcağına sizlerle paylaşmayı arzuladım. Yazımın bu sefer biraz uzun olduğunu ben de düşündüm ama umarım faydalı bilgileri buluyor olacaksınız, şimdiden sabrınız için teşekkürler…

Esasen mevzuatın değişim hızına yetişmemiz hakikaten çok zorlaşıyor, düzenlemeler birbirine benzemekle beraber ince ayrıntılarda önemli farklılıklar olduğunu görüyoruz. Yakın zamanlı, birbirinden ince detaylarda farklı ancak aynı ad ile yürürlüğe giren/girecek uygulamaların “vergiye gönüllü uyum” süreçlerini de olumsuz etkileme potansiyelinin de bulunduğunu belirtmeden geçemeyeceğim. Özü itibariyle kayıt dışı kalan varlıkların bildirimine ve bu yolla ekonomiye kazandırılmasına matuf VARLIK BARIŞI düzenlemelerine ihtiyaç doğuran kayıt dışılığın ana nedenlerine odaklanarak, süreklilik arz eden çözümlerin hayata geçirilmesine yönelik bir yaklaşım açısını ortaya koymamız gerektiğini düşünüyorum.

Gelelim yazı konumuza:

Yeni varlık barışı uygulaması “Devlet Memurları Kanunu ile Bazı Kanunlarda ve 375 sayılı Kanun Hükmünde Kararnamede Değişiklik Yapılmasına Dair Kanun Teklifi”ne bir önergeyle 50 nci madde olarak eklenen Kurumlar Vergisi Kanunu’nun Geçici 15 inci maddesinde yer verilen hükümlere dayanmaktadır. İlgili Kanun teklifi 1.7.2022 günü TBMM Genel Kurulunda kabul edilmiş (https://www5.tbmm.gov.tr/kanunlar/k7417.html) ve Resmî Gazetede yayımlanması ile yürürlüğe girecektir.

Yeni Varlık Barışı’nda öne çıkan hususlar neler?

1. Varlık Barış uygulamasında BİLDİRİM veya BEYAN şeklinde iki başvuru yöntemi vardır.

2. Yurtdışında bulunan varlıkların varlık barışı uygulamasına konu edilmesi için Türkiye’deki banka veya aracı kurumlara bir BİLDİRİM yapılması gerekir. Yurtdışı varlıkların ayrıca vergi dairesine bir beyanname verilmesine gerek bulunmamaktadır.

3. Yurtiçinde bulunan varlıkların varlık barışı uygulamasına konu edilmesinde ise vergi dairesine BEYAN’ın yapılması gerekir. Beyana konu taşınmaz dışındaki varlıkların ayrıca bir banka veya aracı kuruma yatırılması ve bunlardan alınacak belgelerle tevsik edilmesi ve söz konusu varlık tutarının belli bir süreyle banka veya aracı kurum hesaplarında tutulması zorunluluğunun olup olmadığı hususunun Hazine ve Maliye Bakanlığınca yapılacak düzenlemede açıklığa kavuşturulacağını değerlendirmekteyim.

4. Bildirim ve beyan için son süre 31 MART 2023 olup, bu sürenin uzatım yetkisine dair herhangi bir hüküm kanun metninde yer almamaktadır. Nasıl olsa uzar diye düşünmeyin derim.

5. Yurtdışında bulunan varlıklardan; PARA, ALTIN, DÖVİZ, MENKUL KIYMET VE DİĞER SERMAYE PİYASASI ARAÇLARI varlık barışı bildirimine konu ediliyor. Bir önceki varlık barışı ile aynı unsurlar bu yeni varlık barışına da konu edilebilmektedir.

6. Yurtdışında bulunan GAYRİMENKUL(taşınmaz) varlıklar varlık barışı bildirimine konu edilmeyecek ancak önceki varlık barışı düzenlemelerinde de olduğu gibi, gayrimenkul varlıklar bildirim kapsamına giren para, altın, döviz, menkul kıymet veya diğer bir sermaye piyasası aracına dönüştürülmesi halinde dönüştürülen bu varlıklar, varlık barışı bildirimine konu edilebileceğini değerlendirmekteyim.

7. Bir önceki varlık barışı uygulamasında yurt dışı varlıkların bildiriminde vergi mükellefiyeti şartı aranmazken, yurtiçi varlıkların bildiriminde ise gelir veya kurumlar vergisi mükellefiyeti şartı aranmaktaydı. Yeni varlık barışı uygulamasında önemli yeniliklerden bir tanesi de, yurtiçi varlık barışında da gelir veya kurumlar vergisi mükellefiyeti şartı kaldırıldı.

8. Vergi mükellefiyeti olmayan gerçek veya tüzel kişilerin, yurtiçi varlıklarını, yurtdışında bulunan varlıklarının varlık barışı uygulamasına konu edilmesinde olduğu gibi banka veya aracı kurumlara BİLDİRİM olarak mı verileceği yoksa ikamet veya merkezlerinin bulunduğu yer vergi dairesine farklı bir BİLDİRİM veya BEYANNAME şeklinde mi verileceği hususunda, bir boşluk var. Bu konuda vergi dairesine ayrı bir beyanname verileceğini değerlendirmekteyim. Zira kanun metninde “Gelir ve kurumlar vergisi mükellefiyeti bulunmayanlar, bu fıkrada yer alan beyan dışındaki diğer şartlar aranmaksızın madde hükmünden yararlanabilirler,…” hükmüne yer verilmiş olduğundan beyan şartının aranılacağını ve bunun da vergi dairesine yapılması gerektiği sonucuna varılacağını düşünmekteyim. Konunun Bakanlıkça çıkarılacak genel tebliğ ile açıklığa kavuşturulacağını düşünüyorum.

9. Yurtdışında bulunan ve varlık barışı bildirimine konu edilen varlıkların, banka veya aracı kurumlara bildirim yapılmasından itibaren üç ay içinde Türkiye’ye getirilmesi veya Türkiye’deki banka ya da aracı kurumlarda açılacak bir hesaba transfer edilmesi gerekir. Bu şart yerine getirilmediğinde varlık barışı uygulamasından yararlanılması mümkün bulunmamaktadır. Ancak yeni düzenlemede, önceki varlık barışı düzenlemesinde olduğu gibi bu kuralın iki istisnasına yer verilmiştir:

Birincisi, yurtdışında bulunan banka veya finansal kurumlardan kullanılan ve yeni kanunun yürürlük tarihi itibariyle kanuni defterde kayıtlı olan KREDİLERİN 31/3/2023 tarihine kadar kapatılmasında kullanılması,

İkincisi ise, kanunun yürürlük tarihi itibariyle kanuni defterde kayıtlı olan sermaye avanslarının, yurtdışında bulunan para, altın, döviz, menkul kıymet ve diğer sermaye piyasası araçlarının yeni kanunun yürürlük tarihinden önce Türkiye’ye getirilmek suretiyle karşılanmış ve söz konusu avans hesabının en geç 31/3/2023 tarihine kadar kanuni defter kayıtlarından düşülmüş olması halidir.

Bu iki durumdan herhangi bir olduğunda, yurtdışı varlık bildirimine konu edilen varlıkların Türkiye’ye getirilme veya Türkiye’deki banka veya aracı kurumlardaki hesaba transfer edilmesine gerek kalmayacaktır.

10. Yurtiçinde bulunan varlıklardan para, altın, döviz, menkul kıymet ve diğer sermaye piyasası araçları ve taşınmazlar varlık barışı beyanına konu edilebilmektedir.

11. Gerek yurtdışı varlık bildirimine gerekse yurtiçi varlık beyanına konu edilen varlıklar, bildirimi yapanın kanuni defterlerine (yurtdışı varlık bildirimini yapanın defter tutan vergi mükellefi olması halinde) kaydedilmesi gerekir. Bilanço usulüne göre defter tutan mükellefler, kanuni defterine kaydettikleri kıymet için karşı hesap olarak pasifte özel bir fon hesabını kullanacaklardır.

Bu özel fon hesabı İKİ YIL geçmedikçe işletmeden çekilemeyecek ve sermayeye ilave dışında başka bir amaçla kullanılamayacaktır. Bu durum, yeni varlık barışı düzenlemesinde önceki varlık barışı düzenlemesinden farklı olarak dikkat edilmesi gereken özel bir hüküm olduğunu değerlendirmekteyim. Zira, önceki varlık barışı bildiriminde (193 Sayılı Gelir Vergisi Kanunu’nun Geçici 93 üncü maddesi) dönem kazancı ile ilişkilendirilmeksizin kayda alınabilen varlıklar, herhangi bir süre kısıtı olmaksızın vergiye tabi kazancın ve kurumlar için dağıtılabilir kazancın tespitinde dikkate alınmaksızın işletmeden çekilebileceği hüküm altına alınmışken yeni varlık barışı düzenlemesinde ise bildirim veya beyan tarihinden sonra iki yıllık bir sürenin geçmiş olması koşuluyla, söz konusu fon tutarı vergiye tabi kazancın ve kurumlar için dağıtılabilir kazancın tespitinde dikkate alınmaksızın işletmeden çekilebilecektir. İKİ yıllık bekleme süresine dikkat…

12. İşletme hesabı defteri tutanlar ile serbest meslek kazanç defteri tutanlar da varlık barışı bildirimi veya beyanına konu ettiği yurtdışı veya yurtiçi varlıklarını defterlerinde göstereceklerdir. Bu mükellef grubu için kanuni defter kayıtlarında ne şekilde işlem yapılması gerektiğinin Hazine ve Maliye Bakanlığı’nca yapılacak genel tebliğ düzenlemesinde açık bir şekilde belirtilmesinde yarar görüyoruz. Önceki varlık barışı uygulamasında bu mükellef gruplarının defter kayıtlarında nasıl işlem yapacaklarına ilişkin özel bir açıklamaya yer verilmemiş ve sahada bu hususta belirsizlikler yaşandığına şahit olunmuştu. Kanaatimizce söz konusu mükelleflerin defterlerinin bir tarafında GELİRLER diğer tarafında GİDERLER kayıt altına alındığından, söz konusu varlıkların defter kaydına alınması işleminde, varlık tutarı hem gelir hem gider tarafına eş anlı kayıt yapılması yeterli olacaktır.

13. Gayrimenkullerin işletme kayıtlarına alınması ve işletmeye devrine ilişkin olarak tapuda yapılacak işlemlerden, TAPU HARCI alınmayacağı kanun hükmünde yer almıştır. Bu husus önemli bir yeniliktir, zira önceki varlık barışı düzenlemesinde gayrimenkullerin işletme kayıtlarına alınması süreci bakımından gerekli olan işletme üzerine devir işlemlerinde tapu harcı ödenmekteydi. Ayrıca bu hususta yapılan önemli bir düzenleme de işletmeye devir eden kişiler bakımından, söz konusu gayrimenkullerin Gelir Vergisi Kanunu’nun mükerrer 80 inci maddesi kapsamında “elden çıkarma” olarak kabul edilmeyecek ve devir eden kişiler bakımından değer artışı kazancına konu edilmeyecektir.

14. Yeni varlık barışı uygulamasında yurtdışı varlıkların banka veya aracı kurumlara yapılan BİLDİRİM’lerinde önceki varlık barışı uygulamasından farklı olarak, bildirimin yapılma zamanına göre değişen oranlarda olmak üzere (30.09.2022 ye kadar bildirim yapılırsa % 1, 01.10.2022 ila 31.12.2021 tarihleri (31.12.2021 dahil) arasında yapılırsa % 2, 1.1.2023 ila 31.3.2023 tarihleri arasında yapılırsa %3 oranında) önce vergi tahsil edilmekte.

15. Ancak varlık barışı BİLDİRİMİ’ne konu edilen yurtdışı varlık, Türkiye’deki banka veya aracı kurumlarda açılan hesaplara transfer edildiği ya da Türkiye’ye getirilerek bu hesaplara yatırıldığı tarihten itibaren en az bir yıl süreyle bu hesaplarda tutulması halinde vergi oranı %0 (sıfır) olarak uygulanacak. Bu durumda, banka ve aracı kurumlar tarafından bildirim esnasında tahsil edilerek vergi dairesine ödenen vergi, bildirim sahibinin ilgili vergi dairesine müracaatı üzerine iade edilecektir.

16. Yeni varlık barışı uygulamasında vergi dairesine yapılan BEYAN’lar üzerine ise bildirilen varlıkların değerleri üzerinden bildirim zamanının bir önemi olmaksızın %3 oranında vergi tarh edilecek ve söz konusu vergi tutarı bildirim tarihini izleyen ayın sonuna kadar ödenmesi gerekecektir. Bu suretle ödenen vergi, hiçbir suretle gider yazılamayacak ve başka vergiden mahsup edilemeyecektir. Yurtiçi varlıkların bildiriminde bildirim zamanına göre ayrı vergi oranının farklılaştırılmamış olmasının, uygulamada tartışma yaratma potansiyeli olduğunu değerlendirmekteyim.

17. Yurtdışında bulunan varlıkların bildiriminde VERGİ DAİRESİNE bir BEYAN verilmesi gerekmemekte, sadece bankalara BİLDİRİM yeterli olmakta ve bankaya ilk aşamada bildirim zamanına göre değişen oranda ödenen vergi tutarı, söz konusu bildirime konu varlığın en az bir yıl süreyle banka veya aracı kurumda tutulması halinde, vergi dairesine müracaatla iade edilmekte iken, yurtiçinde bulunan varlıklarını varlık barışına konu etmek isteyen Gelir veya Kurumlar Vergisi mükellefleri vergi dairesine BEYANNAME vermesi  ve tek oranlı olmak üzere %3 oranında ödeyeceği vergiyi, bildirmiş olduğu varlığı banka veya aracı kurumda en az bir yıl süreyle tutması halinde bu vergiyi iade alıp alamayacağı kanun lafzından yeterince anlaşılmamakla birlikte, yeni kanunun “Hazine ve Maliye Bakanlığı, madde kapsamına giren varlıkların Türkiye’ye getirilmesi ve bildirimi ile işletmeye dâhil edilmelerine ilişkin hususları, bildirim ve beyana esas şekli ile maddenin uygulanmasında kullanılacak bilgi ve belgeler ile iade işlemlerine ve uygulamaya ilişkin usul ve esasları belirlemeye yetkilidir.” hükmü çerçevesinde Hazine ve Maliye Bakanlığınca çıkarılacak genel tebliğ düzenlemesinde bu hususun dikkate alınacağını ve yurtiçi varlık beyanı nedeniyle ödenen % 3 oranındaki verginin de söz konusu varlıkların (taşınmazlar hariç) en az bir yıl süreyle bankalar veya aracı kurumlarda tutulması şartıyla iadesine imkan verileceğini değerlendirmekteyim. Aksi durum yurtdışı varlık bildiriminde bulunanlarda (vergi mükellefi olmayanlar da bulunabiliyor) iade imkânı var iken yurtiçi varlıkların beyanında (vergi mükellefi olanlar ile vergi mükellefi olmayanlar bulanabiliyor) iade imkânı bulunmaması sonucunu doğurur ki bu durum uygulamada ihtilaf yaratma potansiyeli bulunabilecektir.

18. Varlık barışı bildirimine konu edilen ve işletmelerin kanuni defter kayıtlarına alınan varlıklar için amortisman ayrılması söz konusu olmayacaktır.

19. Bildirime konu edilen varlıkların elden çıkarılması halinde doğan zararlar, gelir veya kurumlar vergisi uygulaması bakımından gider veya indirim olarak kabul edilmeyecektir. Elden çıkarma halinde bir kazanç oluşması halinde ise oluşan kazancın gelir veya kurumlar vergisi uygulaması bakımından gelir olarak dikkate alınması gerekecektir.

20. Banka veya aracı kurumlara bildirilen veya vergi dairesine beyan edilen, varlıkların değeri üzerinden tarh edilen vergilerin süresinde ödenmemesi halinde varlık barışı uygulamasının getirdiği imkânlardan (incelenmeme, tarhiyata muhatap olmama, düşük vergi ile kayda alma imkânları) yararlanılamayacaktır.  Bu şart ile ilgili olarak Kanun metninde “…bildirilen veya beyan edilen tutarlara ilişkin tarh edilen vergilerin süresinde ödenmemesi…” şeklinde ifade yer almaktadır. Bilindiği üzere, banka veya aracı kurumlara yapılan bildirim üzerine banka tarafından hesaplanan ve bildirim sahibinden tahsil edilen vergi tutarı, izleyen ayın 15 inci günü akşamına kadar banka veya aracı kurumun vergi dairesine beyanname ile bildirimi üzerine tarh edilmekte ve tarh edilen bu vergi de banka veya aracı kurum tarafından sorumlu sıfatıyla vergi dairesine ödenmektedir. Bu yönüyle, özellikle banka veya aracı kurumlara yapılan varlık barışı bildirimleri üzerine, bildirimi yapan gerçek veya tüzel kişinin hesaplanan tutarı banka veya aracı kuruma ödemiş olması yeterli görülmeli, banka veya aracı kurumun vergi dairesine beyan ve ödemeye ilişkin ödevlerini yerine getirmesinde yaşanabilecek bir olumsuzluktan, sorumlu tutulmaması gerektiği görüşümü de paylaşmak isterim.

21. Banka veya aracı kurumlara BİLDİRİLEN yurtdışı varlıklar (vergi mükellefi olmayanların yurtiçi varlıklarının banka veya aracı kurumlara bildirimi dahil) ya da vergi dairelerine BEYAN EDİLEN varlıklara isabet eden tutarlara ilişkin hiçbir suretle vergi incelemesi ve vergi tarhiyatı yapılmayacağı yeni varlık barışı düzenlemesinde de yer almıştır. Yeni varlık barışı düzenlemesinde ilave olarak bir önceki varlık barışı düzenlemesinde yer almayan yeni bir hüküm bulunmaktadır: “Bildirilen veya beyan edilen varlıklara isabet eden tutarlara ilişkin hiçbir suretle vergi incelemesi ve vergi tarhiyatı yapılmaz. Diğer nedenlerle başlayan vergi incelemeleri ile takdir komisyonu kararları sonucu bulunan matrah farkının madde kapsamında bildirilen veya beyan edilen varlıklar nedeniyle ortaya çıktığının tespiti ve bildirilen veya beyan edilen varlık tutarının, bulunan matrah farkına eşit ya da fazla olması durumunda matrah farkına ilişkin tarhiyat yapılmaz. Bulunan matrah farkının, bildirilen veya beyan edilen varlıklar nedeniyle ortaya çıktığının tespitine rağmen söz konusu varlık tutarlarından büyük olması durumunda sadece aradaki fark tutar üzerinden vergi tarhiyatı yapılır. Vergi incelemesi veya takdir komisyonu kararları sonucunda bildirim veya beyana konu edilen varlıklar dışındaki nedenlerle matrah farkı tespit edilmesi durumunda, bu madde kapsamında bildirilen veya beyan edilen tutarlar, bulunan matrah farkından mahsup edilmeksizin tarhiyat yapılır.” Yer verilen bu hükmün uygulamada ortaya çıkabilecek pek çok belirsizliği gidereceğini düşünmekle birlikte halen bazı soru işaretlerini barındırdığını ve uygulamadan yeni soru ve sorunları ortaya çıkarabileceğini değerlendirmekteyim.

Kanun lafzında yer verilmesi beklenmeyen özellikli hususların, Hazine ve Maliye Bakanlığınca konuya ilişkin yayımlanacak genel tebliğ düzenlemesinde yer verilmesinin yararlı olacağını değerlendirmekteyim.

Bu hususta potansiyel sorular ve katkı sunması bakımından cevaplarımı aşağıda paylaşmaktayım.

İnceleme veya Takdir komisyonu süreci içinde varlık barışı bildirim veya beyanında bulunulabilecek midir?

Cevabımız: 31.3.2023 kadar başvuru süresi bulunduğundan ve Kanunda bu hususta özel bir düzenleme yer almadığından, Kanunun yürürlük tarihinden önce veya yürürlüğünden sonra başlayan ve halen devam eden incelemesi veya takdir komisyonunda matrah takdir süreci devam vergi mükellefleri, varlık barışı bildirimi veya beyanında bulunabileceklerdir.

Bildirilen, beyan edilen varlık tutarı daha sonradan yapılacak inceleme veya takdir sonucu bulunacak matrah farkından tenzil edilecek midir?

Cevap: Yer verilen kanun hükmünde önceki varlık barışı düzenlemesinde yer verilen “Bu madde kapsamında bildirilen varlıklar nedeniyle hiçbir suretle vergi incelemesi ve vergi tarhiyatı yapılmaz.” hükmünden farklı olarak “Bildirilen veya beyan edilen varlıklara isabet eden tutarlara ilişkin hiçbir suretle vergi incelemesi ve vergi tarhiyatı yapılmaz.” ifadesine yer verilmiş ve yeni düzenlemede bildirilen varlık yerine bildirilen varlıklara isabet eden tutar kavramı kullanılmıştır. Bu durum, bildirilen varlık TUTARI’nın yapılan/yapılacak inceleme veya takdir süreçleri sonucunda bulunan/bulunacak matrah farkından düşülmesi gerektiğinin ilk nedeni olarak karşımıza çıkmaktadır.

İnceleme elemanları veya takdir komisyonlarınca bulunan matrah farkının madde kapsamında bildirilen veya beyan edilen varlıklar nedeniyle ortaya çıktığı nasıl tespit edilecektir? Bu tespiti incelenen veya takdir komisyonunda işlemi süren mükellefin kendisi de yapabilecek midir? İnceleme elamanı veya Takdir Komisyonu bu hususta hangi durumlarda ikna olacaktır?

Cevabımız: Varlık barışı ile yapılan bildirim veya beyan ile PARA, ALTIN, DÖVİZ, MENKUL KIYMET, DİĞER SERMAYE PİYASASI ARAÇLARI ve TAŞINMAZLAR’ın, inceleme ile bulunan matrah farkına dayanak kayıt dışı faaliyet sonuçlarından elde edilen avantaj (parasal imkân) sonucunda edinilmiş olduğu ve varlık barışı yoluyla bildirim veya beyan edilme imkânınındın yararlanıldığının belirtilmesi halinde bunun aksi nasıl ortaya konacaktır. Zira, kayıt dışı kalan tüm faaliyetler (kanaatimize değerleme işlemleri nedeniyle yapılan hatalar veya haksız gider indirimi yapılan haller dahil) işletmelerin ödemesi gereken vergi tutarlarında azalışlara yol açmakta ve bu vergi azalışları kadar işletmelerin, işletme sahiplerinin, ortaklarının veya ilişkili kişilerinin mal varlığı değerlerinde artış yönünde katkı sağlanmaktadır. İşte varlık barışı bildirim ve beyanıyla esasen, kayıt dışı kalmış olan unsurların işletme kayıtlarına dahil edilebilmesine yönelik özel ve normal duruma göre epey avantajlı imkanlarla, olanak sağlanmaktadır. Varlık barışı bildirim veya beyanı olmasaydı ve işletmeler bu varlık unsurlarını işletme kayıtlarına almış olmaları durumunda doğrudan işletmenin gelir veya kurumlar vergisi matrahında artışa sebep olacaktı. Bu nedenle kanaatimizce, vergi tarhiyatını gerektirecek olası pek çok matrah farkının kökeni bir başka ifade ile nedeni para, altın, döviz, menkul kıymet, diğer sermaye piyasası araçlarının ve taşınmazların kanuni defter kayıtlarına zamanında intikal ettirilmemiş olmasından kaynaklı olabilecektir.  Bu hususları ortaya koyan tespit ve detaylı çalışmaları kanaatimizce mükellefler de kendileri yapıp bunları inceleme elemanı veya takdir komisyonuna sunabilir ve bu durumun inceleme elemanları ve takdir komisyonları tarafından dikkate alınmasını talep edebilirler. İnceleme elemanlarının veya takdir komisyonlarının bu hususta kani olup olmayacağı inceleme veya takdir konusu özelinde değerlendirilmesi gerekmekle birlikte genel kabul edilebilir ilkelerin genel tebliğ düzenlemesinde açıklığa kavuşturulmasının faydalı olacağı değerlendirilmektedir.

Beklentimiz, olası tüm soruların Hazine ve Maliye Bakanlığınca yapılacak genel tebliğ düzenlemesinde açıklığa kavuşturulması ve mükellefler ile vergi idaresi arasındaki ihtilafların minimum seviyede yaşanmasıdır.

Yeni Varlık Barışı uygulamasının başta ülkemiz ekonomisine ve vergi mükelleflerine hayırlı  uğurlu olmasını dilerim. Söz konusu uygulamanın hayata geçirilmesinde ve başvuru süreçlerinin gerçekleştirilmesinde emeği geçecek Gelir İdaresi Başkanlığı çalışanlarına şimdiden teşekkürler.

Yeni güncel konularda buluşmak üzere…

05.07.2022

Kaynak: www.MuhasebeTR.com

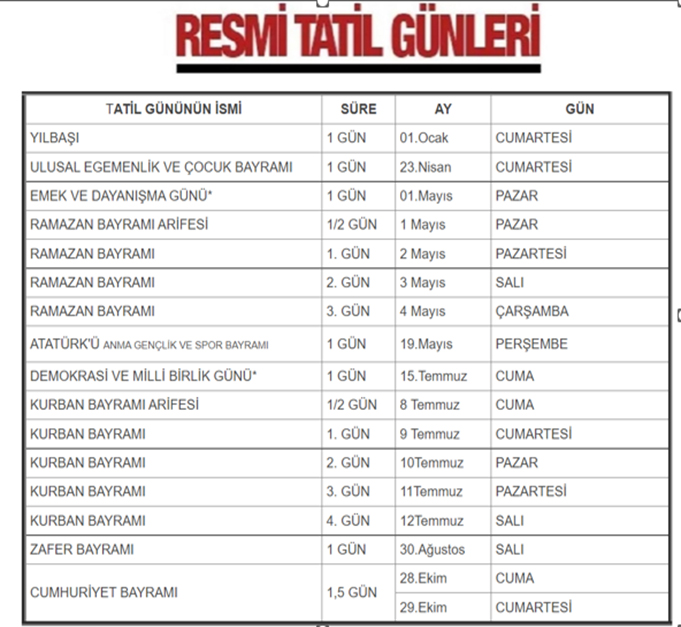
Yarım Gün Tatil Olan 28 Ekim ve Arife Günleri Çalışılması Halinde Yarım Günlük İlave Ücret Ödemesi Yapılması Gerekmektedir

2429 sayılı Ulusal Bayram ve Genel Tatiller Hakkında Kanun’a göre bir takvim yılı içinde ulusal bayram ve genel tatil günlerinin toplamı 15.5 gündür. Buna göre ulusal bayramlar ve genel tatiller aşağıdaki gibi olacaktır;

2022 YILI RESMİ TATİL GÜNLERİ

NOT: 17.03.1981 tarih ve 2429 sayılı ULUSAL BAYRAM VE GENEL TATİLLER HAKKINDA KANUN ‘a göre hazırlanmıştır.
*25.10.2016 kabul tarihi ve 6752 sayılı ULUSAL BAYRAM VE GENEL TATİLLER HAKKINDA KANUNDA DEĞİŞİKLİK YAPILMASINA DAİR Kanun’a göre hazırlanmıştır.

İş Kanunumuzda işçilerin çalıştırılamayacağı günler, çalıştırıldığı takdirde işçinin onayının alınması gerektiği ve bu günlerde yapılan çalışmaların normal ücretlendirmeden farklı olacağı Yasa ile korunmaktadır.

Ulusal bayram ve genel tatil günlerinde işçinin çalıştırılmaması esastır. Ancak İş Kanunu yine de bu günlerde işçilerin çalıştırılabilmesinin de önünü açmıştır. İş Kanunu’na göre Ulusal bayram ve genel tatil günlerinde işyerlerinde çalışılıp çalışılmayacağı toplu iş sözleşmesi veya iş sözleşmeleri ile kararlaştırılır. Sözleşmelerde hüküm bulunmaması halinde söz konusu günlerde çalışılması için işçinin onayı gereklidir

4857 Sayılı İş Kanunu

MADDE 44

ULUSAL BAYRAM VE GENEL TATİL GÜNLERİNDE ÇALIŞMA

Ulusal bayram ve genel tatil günlerinde işyerlerinde çalışılıp çalışılmayacağı toplu iş sözleşmesi veya iş sözleşmeleri ile kararlaştırılır. Sözleşmelerde hüküm bulunmaması halinde söz konusu günlerde çalışılması için işçinin onayı gereklidir.

 Bu günlere ait ücretler 47’nci maddeye göre ödenir

4857 sayılı İş Kanunu’nun 44. maddesine göre, ulusal bayram ve genel tatil günlerinde işyerlerinde çalışılıp çalışılmayacağı toplu iş sözleşmesi veya iş sözleşmeleri ile kararlaştırılabilecektir. İş sözleşmesinde veya Toplu İş Sözleşmesinde ulusal bayram ve genel tatil günlerinde çalıştırılma zorunluluğu olmayan işçiler zorla çalıştırılamayacaktır.

ULUSAL BAYRAM VE GENEL TATİL ÜCRETİ

Bu günlere ait ücretler 47’nci maddeye göre ödenir;

4857 Sayılı İş Kanunu

MADDE 47;

Genel Tatil Ücreti

Bu Kanun kapsamına giren işyerlerinde çalışan işçilere, kanunlarda ulusal bayram ve genel tatil günü olarak kabul edilen günlerde çalışmazlarsa, bir iş karşılığı olmaksızın o günün ücretleri tam olarak, tatil yapmayarak çalışırlarsa ayrıca çalışılan her gün için bir günlük ücreti ödenir.
Yüzde usulünün uygulandığı işyerlerinde işçilerin ulusal bayram ve genel tatil ücretleri işverence işçiye ödenir.” hükmü yer almaktadır
.

 İşçi, resmî tatilde çalışmazsa o günün ücretini tam olarak alacaktır. Resmî tatilde işçi, çalışırsa ayrıca bir günlük ücreti daha ödenecektir. “Kanun’da çalışmanın ne kadar süreyle olup olmadığına ilişkin bir sınırlama getirilmemiştir. Dolayısıyla resmî tatilde bir saat de çalışılsa 7,5 saat de çalışılsa karşılığı bir günlük ücret olacaktır”. İşçiler Ulusal Bayram ve genel tatil günlerinde tatil yapmayarak çalışırlarsa çalıştıkları her gün için ilave bir günlük ücrete hak kazanırlar. Söz konusu hüküm nispi emredici nitelikte olduğu için iş sözleşmeleri veya toplu iş sözleşmeleriyle bu günlerde çalışan işçilere bir günlük ücretten daha fazla ücret ödeneceği kararlaştırılabilir. 

Resmî tatil günlerindeki çalışmalar, kural olarak fazla çalışma değildir. Ancak, resmî tatilde çalışıldığı için haftalık çalışma süresi aşılmışsa aşılan süre için fazla çalışma ücretinin ödenmesi gerekecektir. Fazla çalışma ücreti %50 artırımlı olarak hesaplandığı için, daha fazla olacaktır. Fakat burada bir karşılaştırma yaparak, işçi açısından hangisi fazla ise onun ödenmesi gerekecektir.

Örneğin, resmî tatilde 1 saat çalışan işçiye bu çalışma haftalık 45 saatlik aşılarak yapılmış olsa dahi o günün ücreti yani 7,5 saat karşılığı ücret ödenir, 1 saatlik fazla çalışma ücreti ödenmez. Çünkü 7,5 saatlik ücret, 1,5 saatlik ücretten daha fazladır

  • İşçiler Ulusal Bayram ve genel tatil günlerinde tatil yapmayarak çalışmazlar ise bir iş karşılığı olmaksızın o günün ücretini tam olarak alırlar.

ÖRNEK: Aylık ücreti 6.000 TL olan bir işçi 19 Mayıs 2022 tarihinde genel tatil iznini kullanmıştır. Bu durumda 2022/ Mayıs Ayında işçiye 6.000 TL aylık ücret ödenmelidir.

  • İşçiler Ulusal Bayram ve genel tatil günlerinde tatil yapmayarak çalışırlarsa çalıştıkları her gün için ilave bir günlük ücrete hak kazanırlar

ÖRNEK: Aylık ücreti 6.000 TL. olan ve 19 Mayıs 2022 günü tatil yapmayarak çalışan işçiye söz konusu çalışması için bir günlük ücret olarak: 6.000/30=200 TL ücret ödenir. Bu kapsamda 2022 / Mayıs ayı için işçiye toplamda 6.200 TL ücret ödenmelidir.

ULUSAL BAYRAM VE GENEL TATİL GÜNLERİNDE ÇALIŞTIRILAN İŞÇİLERE ÜCRET YERİNE İZİN VERİLEBİLİR Mİ?

Denetim yaptığım bazı işyerlerinde böyle uygulamalar olduğunu görüyorum. Şunu net bir şekilde ifade etmeliyim ki; resmî tatil çalışması yapılmışsa, bunun karşılığında işçiye ücret vermek yerine izin kullandırmak mümkün değildir. İşçinin rızası bile olsa, bu durum yasal olmaz. 

Ulusal bayram ile genel tatil günü olarak kabul edilen bu günlerde çalışan işçiye, o günlük yevmiyesi dışında bir yevmiye daha ödenmesi gerektiği İş Kanunu’nda öngörülmüştür. İş Kanunu’nun 47nci maddesine göre kanunlarda ulusal bayram ve genel tatil günü olarak kabul edilen bu günlerde işçiler çalışmazsa, bir iş karşılığı olmaksızın o güne ait ücretleri tam olarak ödenirken; tatil yapmayıp da çalışırlarsa ayrıca çalıştıkları her gün için bir günlük ücretleri de ödenir.

İşçilerin Ulusal Bayram ve Genel Tatil günlerinde çalıştırılıp, ertesi gün ya da başka bir zaman izin verilmesi yasal değildir. Asıl olan çalışmaları karşılığı Yasanın öngördüğü zamlı ücreti ödemektir. Yargıtay Dokuzuncu Hukuk Dairesine göre de “İş Kanunu’nda fiili izin müessesesi yalnızca fazla çalışma için öngörülmüş olup çalışılan hafta ve genel tatil karşılığı izinle telafi edilemez (Yarg.9.HD.25.06.2018 T., E.2018/5764, K.2018/13666). İşçilerin hafta ve genel tatil yapmayarak çalışmaları halinde, hafta tatilinde her gün için 1,5 kat, genel tatillerde ise, 1 kat fazla günlük ücret ödenir

Bununla birlikte “iş sözleşmesinde ulusal bayram ve genel tatil günlerinde çalışmanın ücrete dahil olduğu şartı da Yargıtay’ın ilgili diğer kararları gereği geçerli kabul edilmemektedir.”

İşçiye bu günlerdeki çalışmalarına karşılık izin verilmesi yani serbest zaman uygulaması İş Kanunu’na göre mümkün değildir.

ARİFE GÜNÜ ÇALIŞAN İŞÇİYE FAZLA ÇALIŞMA ÜCRETİ ÖDENİR Mİ?

ARİFE GÜNÜ ÇALIŞMA ÜCRETİ NASIL HESAPLANIR?

İşçinin, arife gününde saat 13:00’den sonra çalışmaması durumunda ücretini tam alacağı konusunda tereddüt yoktur.
Ancak, arife günü saat 13:00’ten sonra yapılan çalışmalar için yanlış bir algı var.

  • Fazla mesai tahakkuku yapılarak arife günü saat 13:00’ten sonra yapılan çalışmalar

 İçin çalışılan her fazladan saat için ödenecek ücret %50 zamlı mı ödenecek?

  • Arife günü saat 13:00’ten sonra yapılan çalışmalar için bir günlük ücret mi

 Ödenecek?

  • Arife günü saat 13:00’ten sonra yapılan çalışmalar için yarım gün için ilave (½)

Yarım günlük ücret mi ödenecek?

Arife gününde çalışan her işçiye fazla mesai ödenmesi gerektiği yönünde yanlış bir algı var Özellikle Şirketlerde yaptığımız İş ve Sosyal Güvenlik mevzuat denetimlerinde sıklıkla karşılaştığımız üzere Bordro tahakkuklarında arife günü saat 13.00’den sonra yapılan çalışmalara fazla mesai tahakkuku yapıldığı tespit etmekteyiz.

Fazla mesai yapılıp yapılmadığı işçinin hafta tatilinden sonraki günlerdeki çalışmalarının 45 saatin üzerine çıkıp çıkmadığına bakılır. Arife gününden önceki günlerde 45 saatin üzerinde çalışmış işçiye arife günündeki çalışması için fazla mesai ödenir. Arife günü İş Kanunu’na göre genel tatil günüdür ve genel tatil günlerindeki ücret ödeme kriterlerine göre işçiye ücret ödenir.

Konuya ilişkin Y. 7. HD Yargıtay kararında; 

Ulusal bayram genel tatil alacakları çalışılan günler için 1 yevmiye, yarım gün tatil olan 28 Ekim ve arife günleri için yarım yevmiye hesabıyla belirlenmelidir.

7. HD., E. 2013/1191 K. 2013/2000 hükmü bulunmaktadır.

Ayrıca Konuya ilişkin Y. 7. HD Yargıtay kararında; 

“…Ulusal bayram genel tatil alacakları çalışılan günler için 1 yevmiye, yarım gün tatil olan 28 Ekim ve arefe günleri için yarım yevmiye hesabıyla belirlenmelidir

YARGITAY 7. Hukuk Dairesi Esas No: 2014/12375 Karar No: 2014/18477 hükmü gereği;

Bayram tatili arife günü saat 13:00’ten itibaren başladığından işçinin 13:00’ten sonra çalıştırılmaması, çalıştırılması halinde ilave ücretin ödenmesi gerekmektedir. 28 Ekim saat 13:00’ten sonra yapılan çalışmalar için işçiye ilave (½)yarım günlük ilave ücret ödemesi yapılmalıdır.
Örneğin:

  • Arife günü saat 13:00’den sonra çalışmayan işçinin ücreti bir iş karşılığı olmaksızın

Tam olarak ödenecektir. İşçinin gündeliği 200 TL ise, bu işçiye bir iş karşılığı olmaksızın 200 TL ödenecektir.

  • İşçi Arife günü saat 13:00’den sonra çalışırsa, yani tam gün çalışırsa, ½ oranında

İlave yevmiye ücret olarak 100 TL ödenecektir. İşçiye ödenecek toplam ücret ise 200+100 = 300 TL olacaktır.

SONUÇ OLARAK

2429 sayılı Ulusal Bayram ve Genel Tatiller Hakkında Kanununa göre Arife günü yapılan yarım günlük çalışmanın karşılığında işçiye ilave (½)yarım günlük ilave genel tatil ücret ödemesi yapılması gerekmektedir.

İşçiye yapılacak tatil günü çalışması ödemesi ücret niteliğinde olup sigorta primi, Gelir vergisi ve damga vergisine tabi olduğundan işverenlerce ödenmediği takdirde geriye dönük verilecek ek belgeler nedeniyle ilgili kurumlar nezdinde de sorunlar yaşanabilecektir. Ayrıca işçinin ücretinin ödenmemesi ona haklı fesih imkânı veriyorsa, Arife günü yapılan yarım günlük çalışmasına ait ilave (½)yarım günlük ilave genel tatil ücretinin ödenmemesi de işçi için haklı nedenle fesih nedenidir.

Özellikle denetim yaptığım bazı işyerlerinde Arife günü saat 13:00’den sonra yapılan çalışmalar için çalışma karşılığı çalışanlara “işçiye ilave (½)yarım günlük ilave genel tatil ücret ödemesi yapılması yerine” çalışılan her fazladan saat için ödenecek ücret Fazla Çalışma ücreti %50 zamlı olarak hesaplanarak genel tatil ücreti yanlış hesaplama yapıldığı tespit etmekteyiz.

Resmî tatilde tatil yapmayıp çalışan işçilere 4857 sayılı İş Kanunu’nun 47. Maddesine istinaden “çalışılan her gün için bir günlük ücreti” ödenmesi gerekmektedir. Ayrıca Arife günü yapılan yarım günlük çalışmanın karşılığında işçiye ilave (½)yarım günlük ilave genel tatil ücret ödemesi yapılması gerekmektedir.

Arife öğleden sonra çalışmasına ait ilave (½)yarım günlük ilave genel tatil ücretinin ödenmemesi de işçi için haklı nedenle fesih nedenidir.

05.07.2022

Kaynak: www.MuhasebeTR.com
Mali Tatilde Temyiz Süreleri Uzamamaktadır

Adli tatil veya diğer ismi ile çalışmaya ara verme uygulaması, 2577 sayılı İdari Yargılama Usul Kanunun 61. maddesinde yer almaktadır. Bu hüküm, 5229 sayılı yasa ile yapılan düzenleme neticesinde 1.1.2005 tarihinde yürürlüğe giren yasa ile değişikliğe uğramıştır. Adli tatil,  Ağustos ayının birinci günü başlayarak ve Eylül ayının beşinci gününe kadar devam edecektir.   Adli tatilde genel olarak  süreler  uzayabilmektedir.  Vergi hukuku uygulamasında da adli tatil süreleri uzatıcı bir etkiye sahip olmaktadır.  Adli tatil  uygulaması 2005 yılından önce 21 Temmuzda başlayıp, 5 Eylülde sona ermekte idi.  Görüldüğü üzere, adli tatil süresi 2005 yılından itibaren başlangıçtan 11 gün,  sonundan ise 1 gün olmak üzere 12 gün  makaslanmıştır.  Yeni uygulama böylelikle 1 Ağustos ila 5 Eylül tarihleri  arasında uygulanmaktadır.

2577 sayılı yasanın 8/3. madde hükmüne göre bu yasada yer alan sürelerin adli tatile veya çalışmaya ara vermeye tarihlerine rastlaması durumunda bu süreler adli tatilden sonra 7 gün uzamış sayılmaktadır.  Böylece, İYUK’da yer alan bütün süreler  ara vermenin  sona erdiği günü izleyen tarihten itibaren 7 gün uzatılmış olacaktır.  Bu süreler  dava açma süreleri dahil olmak üzere ve  idarenin savunmalarına cevap, itiraz veya temyiz süreleri ve tashihi karar süreleri de aynı şekilde uzamaktadır.

2577 sayılı yasanın 8/3 madde hükmünde yer alan ve adli tatil nedeni ile uzaması öngörülen süreler 2577 sayılı İYUK’da yazılı olan süreleri içermektedir.  Diğer  ilgili yasalarda süreler konusunda mevzuatımızda kafi izahatlar bulunmamaktadır. Mükelleflerin 1 Ağustos ila 5 Eylül tarihleri diliminde yer alan sürelerde dikkatli davranmaları ve kendilerine tebliğ edilen belgelerin işlem tarihlerinin bu dilim aralığına denk gelmesi halinde 5 Eylülden itibaren 7 gün daha süreler otomatik olarak kendiliğinden işleyecektir(1).

Adli tatilde, adli yargıda tüm mahkemeler adli tatil dolayısıyla tatil yapmak durumunda değillerdir. Örneğin, sulh hukuk mahkemeleri, iş mahkemeleri, kadastro mahkemeleri, icra daireleri, mesailerine devam etmektedirler.  Ve hatta adli tatilde de bu mahkemeler mesailerine devam ettikleri gibi  adli tatil bu mahkemelerle ilgili olarak önemli bir fonksiyon icra etmemektedir.  Örneğin, basit yargılama usulüne tabi olan davalar adli tatilde de çalışmaktadırlar.   Adli yargıda olduğu gibi idari yargılama alanında da tüm mahkemeler tatil yapmamaktadır. Örneğin İYUK md. 61 hükmüne göre yargı mıntıkasının dahil olduğu  bölge idare mahkemesinin bulunduğu il merkezi haricinde kalan idare ve   vergi mahkemeleri adli tatilden istifade edemezler. Bunlar adli tatilde çalışmaya devam edeceklerdir(2).

Adli tatili yapan idare ve vergi mahkemelerinde ise, Bölge İdare Mahkemesi Başkanının  teklifi ile Hakimler ve Savcılar Yüksek Kurulunca  bölge idare mahkemesi görev alanı içerisinde çalışmak üzere İdare ve Vergi Mahkemesi Başkan ve Üyeleri arasından seçilen üyelerle 3 üyeli nöbetçi mahkemeler oluşturulmaktadır. Böylece bu nöbetçi mahkemeler yalnızca adli tatilde (çalışmaya ara vermede)  görev yaparlar ve yürütmenin durdurulması taleplerinin değerlendirilmesi ve delillerin tespiti gibi işlerle  kanunun belli süreleri içerisinde yapılmasını istediği işleri ile meşgul olurlar.

Aynı geçici uygulama ise Danıştay içinde geçerlidir. Danıştay’da da başkanlık kurulu tarafından seçilen 1 başkan, 4 üye ve 1 de yedek üyeden oluşan “nöbetçi daire”  kurulmaktadır.  Bu dairenin görevleri ise, Danıştay kanununda, hükümetçe verilecek acil işler ile  yasaların belli zamanlarda  yapmasını istediği işleri karara bağlamak ve tehir-i icra taleplerini değerlendirip karara bağlamak, kanıtların saptanmasına ilişkin işleri yapmak, tutuklu memurların yargılanmaları talepleri hakkında karar vermek gibi işleri yapacaktır.  5 Eylül’den sonra ise her şey eski uygulamaya dönecektir. (Açılan bir davada Danıştay 3. Dairesi mükellefe 8.8.1997 tarihinde tebliğ edilen bir ihbarname için dava açma süresinin 7.9.1997 Pazar gününe rastlaması dolayısıyla 10.9.1997 gün dava açılmış bu davayı süre aşımı yönünden reddeden yerel vergi mahkemesinin kararını Danıştay 3.  Dairesi bozmuştur. Danıştay 3. Dairesi mükellefçe açılan davanın süresinde açılmış olduğunu kabul etmiştir. Dnş. 3.  3.12.1998 gün ve E:1997/4686-K:1998/4397  sayılı kararları.)

Adli tatilde (1 Ağustos – 5 Eylül) tarihleri arasında kendisine vergi ve ceza ihbarnamesi tebliğ edilen mükellefler bu konuda 11 Eylüle kadar vergi mahkemesinde dava açabilirler. Yine aynı şekilde bu tarihler arasında kendilerine ödeme emri tebliğ edilen mükellefler de aynı şekilde dava açma olanağına sahip olacaklardır.  SGK  tarafında  kendilerine ödeme emri tebliğ edilen işverenler ise  adli tatil konusunda süre uzatıcı bir  durum yoktur. Bunlar için normal kendi yasalarında yer alan süreye göre işlem yapmaları gerekmektedir. Buralarda sürelerin  kaçırılmaması önem taşımaktadır.

Adli tatilin uzlaşma talep sürelerinin uzatıp uzatmayacağı hakkında çeşitli görüşler ileri sürülmektedir(3).  Kanımızca, İYUK’nun 8. maddesinin 3. bendinde yer alan “bu kanunda yazılı sürelerin bitmesi çalışmaya ara verme  (adli tatil) zamanlarına rastlarsa bu süreler ara vermenin sona erdiği günü izleyen tarihten itibaren 7 gün uzamış sayılır” hükmünün uzlaşma içinde geçerli olup olmayacağı uygulamada tereddütlere neden olabilmektedir.  Bir kısım vergi hukuku yazarları uzlaşma talep süresinin adli tatilde  uzamayacağı konusunda fikirleri bulunmaktadır. Bize göre  kendisine vergi ve ceza ihbarnamesi tebliğ edilen bir mükellef adli tatile denk gelen bir tarihte anılan vergi ve ceza ihbarnamelerini tebellüğ etmiş ise  uzlaşma ve dava açma dahil bütün süreler 5 Eylülden itibaren 7 gün uzayacaktır.

Diğer taraftan,  ilk kez 1-20 Temmuz tarihlerinde uygulamaya konulan mali tatil uygulaması 5604 sayılı yasa ile yürürlüğe girmiştir.  İlki geçen yıl uygulanan mali tatil her sene 1-20 Temmuz tarihleri arasında gerçekleştirilmektedir. Mali tatilde de süreler işlememektedir. Sürelerin son günü mali tatilin son gününe  denk gelmesi halinde süreler 7 gün uzamaktadır(4).

Mali tatilin,  vergi yargısında  süre uzatıcı  bir etkisi bulunmamaktadır.  Şöyle ki, kendisine vergi ve ceza ihbarnamesi tebliğ edilen  kimseler bu süreler içerisinde  ancak  vergi ile ilgili süreler bakımından  1-20 Temmuz tarihlerine denk düşen  son günlü evraklar  20 temmuzdan sonra 7 gün ancak uzayabilmektedirler.  Bu süreler de açılması gereken vergi davaları, temyiz başvuruları veya bölge idare mahkemesine yapılacak olan  itiraz taleplerinde süreler uzamaz.  Başka bir ifade ile, mali tatilde yapılması gereken  bütün dava açma, itiraz, temyiz, karar düzeltme talepleri mutlaka bu süreler içerisinde yerine getirilmelidir. (5).

  1. DOĞRUSÖZ  A. Bumin, “Adli tatilin yarattığı süre karmaşası”, Referans Gazetesi, 31.7.2008
  2. İYUK md. 8/3.
  3. Sn. Şükrü Kızılot ve Zuhal Kızılot’un Vergi İhtilafları ve Çözüm Yolları isimli çalışmasının Güncelleştirilmiş 14. Baskısının 252. sayfasında “adli tatilin”  uzlaşma süresini uzatmayacağı  şeklindeki değerlendirmeleri bulunmaktadır. biz bu görüşe katılmıyoruz. Zira, Gelir İdaresi Başkanlığı tarafından yayınlanan çeşitli buröşürlere ve en önemlisi vergi ve  ceza ihbarnamelerinin arka kısımlarında yer alan açıklamalarda bu konu ayrıntılı olarak belirtilmektedir.
  4. Bkz.  ALPASLAN  Mustafa – SAKAL Mustafa, “Vergi Hukuku Uygulaması – I” Makale, İnceleme ve  Yorumlar, İzmir, Ocak, 2008, s. 401-408
  5. Dnş. 3. D. nin, 30.09.2009 gün ve E:2009/4122-K:2009/2814 sayılı kararları.

05.07.2022

Kaynak: www.MuhasebeTR.com

01.07.2022-31.12.2022 Asgari Ücret ve İşveren Maliyeti

Enflasyon ve alım gücünün düşmesiyle birlikte 01.07.2022 tarihi itibariyle Asgari ücret; brüt 5.004,00 TL’den 6.471,00 TL’ye; net 4.253,40 TL’den  5.500,35 TL’ye yükseltilerek  yeniden belirlenmiştir. Asgari ücret 2022 ilk yarıda yüzde 50,54 oranında yükselirken, ikinci yarı yılda  yüzde 30 oranında yükselmiştir. İşveren maliyetini azaltmak için Asgari ücretteki gelir ve damga vergileri kaldırılmış olup devlet tarafından işverene her bir işçi için 100,00 TL destek verilecektir. Tüm ücretlerin brüt asgari ücret tutarı kadar kısmından gelir ve damga vergisi alınmayacaktır. Sigorta primlerini düzenli ödeyen işverenler yönünden sigorta primi işveren payından %5 indirim yapılacaktır. Gerekli şartları sağlamayan işverenler için, SGK primi işveren payı %20,5’dir. Asgari ücret dışında geliri olanların ücretlerinden 6.471,00 TL düşülecek olup kalan kısmından vergi alınacaktır. Bu kapsamda asgari ücretten alınan gelir vergisi kalktığı için artık asgari ücretli çalışanların eş ve çocuk durumuna bakılmaksızın AGİ almaları söz konusu olmayacaktır. Aynı zamanda 2022 yılı başında olduğu gibi ASGARİ GEÇİM İNDİRİMİ  tüm çalışanlar için yürürlükten TAMAMEN KALDIRILMIŞTIR.

  2022 ASGARİ ÜCRET AYLIK SGK TAVAN MATRAHI  
  01.01.2022-30.06.2022


01.07.2022-31.12.2022

BRÜT: 5.004,00 TL NET:    4.253,40 TL BrütGünlük:166,80TL

BRÜT: 6.471,00 TL NET:    5.500,35 TL BrütGünlük:215,70TL


48.532,50 TL

GÜNLÜK SGK TAVAN MATRAHI

1.617,75 TL


SGK  PRİM MALİYETİ:

01.01.2022-30.06.2022

İNDİRİMLİ (%5) :  5.004,00*%32,50= 1.626,30 TL

İNDİRİMSİZ        :  5.004,00*%37,50= 1.876,50 TL

01.07.2022-31.12.2022

İNDİRİMLİ (%5) :  6.471,00*%32,50= 2.103,07 TL

İNDİRİMSİZ        :  6.471,00*%37,50= 2.426,62 TL

ASGARİ ÜCRETİN NETİ

01.01.2022-30.06.2022

BRÜT ASGARİ ÜCRET                    :      5.004,00 TL

SGK İŞÇİ PAYI (%14)                      :         700,56 TL

SGK İŞÇİ İŞSİZLİK PAYI(%1)           :           50,04 TL

GELİR VERGİSİ MATRAHI              :     4.253,40 TL

GELİR VERGİSİ(%15)                      :             0,00 TL

DAMGA VERGİSİ(%0.759)            :             0,00 TL

ASGARİ GEÇİM İNDİRİMİ             :               0,00 TL

ÖDENECEK NET ASGARİ ÜCRET: 4.253,40 TL

01.07.2022-31.12.2022

BRÜT ASGARİ ÜCRET                    :      6.471,00 TL

SGK İŞÇİ PAYI (%14)                      :         905,94 TL

SGK İŞÇİ İŞSİZLİK PAYI(%1)           :           64,71 TL

GELİR VERGİSİ MATRAHI              :     5.500,35 TL

GELİR VERGİSİ(%15)                      :             0,00 TL

DAMGA VERGİSİ(%0.759)            :             0,00 TL

ASGARİ GEÇİM İNDİRİMİ             :               0,00 TL

ÖDENECEK NET ASGARİ ÜCRET: 5.500,35 TL

ASGARİ ÜCRETİN İŞVERENE MALİYETİ:

01.01.2022-30.06.2022

ASGARİ ÜCRET:                                 5004,00 TL

SGK İŞVEREN PAYI(%15,5)               :        775,62 TL

İŞVEREN İŞSİZLİK SİGORTASI  (%2):         100,08 TL

KESİNTİLER TOPLAMI:                        875,70 TL

İŞVEREN TOPLAM MALİYETİ :        5.879,70 TL

ASGARİ ÜCRETİN İŞVERENE MALİYETİ:

01.07.2022-31.12.2022

ASGARİ ÜCRET:                                 6471,00 TL

SGK İŞVEREN PAYI(%15,5)               :        1.003,01 TL

İŞVEREN İŞSİZLİK SİGORTASI  (%2):         129,42 TL

KESİNTİLER TOPLAMI:                        1.132,43 TL

İŞVEREN TOPLAM MALİYETİ :        7.603,43 TL (%5 İndirimli)

İŞVERENE TOPLAM MALİYETİ:       7.926,98 TL (İndirimsiz)

SİGORTA PRİMİNE ESAS KAZANÇ ALT VE ÜST SINIRI

(01.07.2022-31.12.2022)

Asgari ücret 01.07.2022-31.12.2022 tarihleri arasında aylık brüt 6.471,00 TL olarak belirlenmiştir.

Asgari ücret miktarına bağlı olarak sigorta primine esas kazanç günlük alt sınırı ve üst sınırı da değişmiştir.

5510 sayılı Kanun’unun 82. Maddesine göre; günlük kazancın alt sınırı asgari ücretin otuzda biri, üst sınırı ise günlük kazanç alt sınırının 7,5 katıdır.

Buna göre 2022 yılının ikinci döneminde (01.07.2022-31.12.2022) geçerli olacak sigorta primine esas kazanç miktarları aşağıdaki tabloda verilmiştir

  SGK PRİMİNE ESAS KAZANÇ ALT VE ÜST SINIRI
Günlük (TL/Gün) Aylık (TL/Gün)
Alt Sınır (Taban) 215,70 TL 6.471,00 TL
Üst Sınır (Tavan) 1.617,75 TL 48.532,50 TL

SİGORTA PRİMİNE ESAS KAZANÇLARDAN İSTİSNA TUTULACAK YEMEK YARDIMI, ÇOCUK VE AİLE ZAMMI (YARDIMI) TUTARLARI (01.07.2022-31.12.2022)

Sigorta primine tabi tutulmayacak yemek parası, aile ve çocuk yardımı tutarı asgari ücrete bağlı olarak 2022 yılının ikinci yarısı için yeniden belirlenmiştir.

5510 sayılı Kanun’unun 4. Maddesinin birinci fıkrasının (a) bendine tabi sigortalıların;

**Yemek Yardımı:

01.07.2022-31.12.2022 tarihleri arasında;
215,70 TL x %6 = 12,94 TL (Günlük)

**Çocuk Zammı :

01.07.2022-31.12.2022 tarihleri arasında;
6.471,00 TL x % 2 = 129,42 TL (Aylık)
* İstisna tutarı en fazla 2 çocuk için uygulanmaktadır.

**Aile zammı (yardımı):

01.07.2022-31.12.2022 tarihleri arasında;
6.471,00 TL x % 10 = 647,10 TL (Aylık) tutarındaki kazançları, prime esas kazanca dahil edilmeyecektir.

Asgari ücret artışına istinaden en düşük işsizlik maaşı 2.588,00 TL, en yüksek işsizlik maaşı 5.176,00 TL ‘ye yükselmiştir.

Asgari ücret artışı ile birlikte 01.07.2022 ile 31.12.2022 tarihleri arasında uygulanacak Bağkur primleri de yükselmiştir. İlk dönem ile kıyaslama yapacak olursak;

BAĞKUR PPİMİ 01.01.2022-

30.06.2022


01.07.2022-

31.12.2022

İndirimli Bağkur Primi 1.476,18 TL 1.908,82 TL
İndirimsiz Bağkur Primi 1.726,38 TL 2.232,35 TL

05.07.2022

Kaynak: www.MuhasebeTR.com

Sermaye Şirketini Nevi Değişliği Yoluyla Şahıs İşletmesine Dönüştürürken Vergi Ödeyebilirsiniz?

I- GİRİŞ

Sermaye şirketleri faaliyetine başlamadan önce sınırsız süreli olarak kurulsa da, ülkemizdeki şirketlerin yüzde 95’ini aile şirketleri oluşturuyor. Türkiye’de aile şirketlerinin ortalama ömrü 25 yıl. Bu aile şirketlerinin sadece yüzde 30’u ikinci kuşağa, yüzde 12’si üçüncü kuşağa geçebiliyor. Dördüncü kuşağa geçebilenlerin oranı ise yüzde 3’te kalıyor. Cumhuriyet öncesi dönemde kurulmuş ve bugün hala devam eden işletme sayısı sadece 69

Yani, kısaca ülkemizdeki şirketlerinin ömrünün çok uzun olmadığı taraflı tarafsız herkes tarafından bilenen bir nokta.

Ülkemizde yaşanan ekonomik koşullar, işletmelerin finansal durumu, yönetimde yaşanan bazı sıkıntılar, artan rekabet ortamı üzerine bir de pandemi ortamını ekleyince şirket yapılarında bir takım değişiklikler yapmak zorunda kalınabiliyor.

Uygulamada sermaye şirketlerinin şahıs şirketi haline dönüştürülerek, bu şekilde belli prosedüre ve sürece tabi olmaksızın tasfiye edilebileceği görüşünü benimseyen bir görüş söz konusu tabi şeytan her zamanki gibi ayrıntıda gizli.

II-SERMAYE ŞİRKETLERİNİN ŞAHIS İŞLETMESİNE DÖNÜŞMESİNDE İZLENECEK ADIMLAR

Sermaye şirketlerini nevi değiştirerek şahıs işletmesine dönüştürmek pratik ve masrafsız bir işlem değil. Bu işleminde kendine göre bir prosedürü ve süreci var. Bu prosedürü yerine getirmek gerekmektedir.

Türk Ticaret Kanununun 194/3. maddesinde; “Bir ticaret şirketinin bir ticari işletmeye dönüştürülebilmesi için, söz konusu ticaret şirketinin paylarının tümü, ticari işletmeyi işletecek kişi veya kişiler tarafından devralınmalı ve ticari işletme bu kişi veya kişiler adına ticaret siciline tescil ve ilan edilmelidir. 

Nevi değişikliği sonucunda şirketin tüzel kişiliği son bulacak, yeni kurulan ticari işletmenin kuruluş tescili yapılabilmesi için gerekli belgeler şunlardır

  • Şirket genel kurulu tarafından onaylanmış tür değiştirme planı.
  • Tür değiştiren şirketin denetime tabi olması halinde denetçi tarafından, diğer şirketlerde ise yönetim kurulu tarafından onaylanmış son bilanço / ara bilanço.
  • Şirketin  tür değiştirme raporu.
  • Tür değiştirme genel kurul kararının noter onaylı örneği.
  • Yeni türün tesciline ilişkin gerekli diğer belgeler (Gerçek kişi tescili için gerekli belgeler)
  • Tür değişikliği yapan şirketin sermayesinin tamamının ödendiğine, karşılıksız kalıp kalmadığına ve şirket özvarlığının tespitine ilişkin YMM  veya SMMM raporu, tür değiştiren şirketin denetime tabi olması halinde ise bu tespitlere ilişkin denetçi raporu.
  • Tür değiştiren şirketin tapu, gemi ve fikri mülkiyet sicilleri ile benzeri sicillerde kayıtlı bulunan mal ve haklarının listesi, bunların kayıtlı olduğu siciller ile söz konusu mal ve hakların ilgili sicillerdeki kayıtlarına ilişkin bilgileri içeren beyan.
  • Ticaret şirketinin paylarının ticari işletmeyi işletecek kişi veya kişilere devredildiğini ispatlayıcı belgeler.
  • Küçük ve orta ölçekli şirketlerde tür değiştirme raporunun düzenlenmesinden, tüm ortaklar tarafından vazgeçilmesi halinde buna ilişkin belge müdürlüğe verilir.

III-NEVİ DEĞİŞİKLİĞİ YAPILARAK KOLAY TASFİYE YAPILABİLİR Mİ?

Sermaye şirketlerinin tasfiyesi en az bir yıl zaman almaktadır. Tasfiye sürecinin uzun olması hem zaman hem de maliyet oluşturuyor. Kolay tasfiye olarak da adlandırılan bu yöntem sermaye şirketlerinin şahıs işletmesine dönüşümü son zamanlarda popüler bir hale gelmiştir.

Ticaret Kanununda bir şirketin hukuki şeklinin değiştirilebileceği, yeni türe dönüştürülen şirketin ise eskisinin devamı olduğu belirtilmek suretiyle nevi değişikliği işleminin yapılmasına onay verilmiştir. Yani kısaca nevi değişikliği yapılarak kolay tasfiye yapılmasında kanunen engel bir durum söz konusu değil.

Bu noktada dikkat edilmesi gereken husus;

Kurumlar Vergisi Kanunun da yer alan bu açıklamalar dikkate alındığında; sermaye şirketlerinin tüm aktif ve pasifleriyle şahıs işletmesine dönüştürülmesi işlemi, Kurumlar Vergisi Kanununun 19 ve 20’nci maddeleri kapsamında “devir” olarak değerlendirilemeyeceğinden söz konusu nev’i değişikliğinden doğan karlar vergiye tabi tutulacaktır.

Sermaye şirketin tüm aktif ve pasifi ile birlikte tür değiştirmek suretiyle şahıs işletmesine devri işlemi, Katma Değer Vergisi Kanununun 17/4-c maddesine göre katma değer vergisinden istisna tutulmasına imkan bulunmamaktadır.

Bu yöntem uygulamaya karar verildiğinde, şirketin aktifinde kayıtlı gayrimenkullerin, taşıt araçlarının ve tescile tabi diğer hakların şahıs firması adına tescilinin mutlak suretle yapılması gerekmektedir. Aktife kayıtlı maddi ve maddi olmayan duran varlıklar için emsal bedel üzerinden fatura düzenlenecek, kurumlar vergisine ve katma değer vergisine tabi olacaktır.

Konuya ilişkin olarak Gelir İdaresi Başkanlığı İstanbul Vergi Dairesi Başkanlığı Mükellef Hizmetleri Usul Grup Müdürlüğü tarafından verilen 23.01.2018 tarih ve 74132 sayılı özelge de; “…. … Otomotiv San. Tic. Ltd. Şti.’nin tür değiştirerek şahıs işletmesine dönüştürülmesi Kurumlar Vergisi Kanununun 19 ve 20’nci maddeleri kapsamında “devir” olarak değerlendirilemeyeceğinden, söz konusu tür değişikliğinden doğan kârlar vergiye tabi tutulacaktır. Dolayısıyla, Kurumlar Vergisi Kanununun 17’nci maddesi uyarınca …Otomotiv San. Tic. Ltd. Şti.’nin tasfiyeye tabi tutularak hükmi şahsiyetine son verilmesi; şahıs işletmenizin de yeni kuruluş merasimine tabi tutularak mükellefiyetinin tesisi gerekmektedir.

Öte yandan, limited şirketin aktifinde kayıtlı olan ve teslimleri KDV’ye tabi olan varlıkların (stoklar, duran varlıklar vs.) devir tarihi itibariyle emsal bedeli üzerinden KDV hesaplanıp beyan edilmesi gerekmektedir.”

IV-SONUÇ

Devir işlemine konu şirketin aktifine kayıtlı maddi ve maddi olmayan duran varlıkların emsal bedel üzerinden fatura düzenlenecek, kurumlar vergisine ve katma değer vergisine tabi olacaktır.

Sermaye şirketlerinin şahıs şirketi haline dönüştürülmesi sanıldığı kadar kolay gerçekleştirilecek bir işlem olmayıp, bu ayrıntıları dikkate alınmaksızın yapılan nevi değişikliklerinde ciddi vergi maliyetleri ortaya çıkabilecektir. Konunun ciddi bir şekilde analiz edilerek değerlendirilmesi ve buna göre karar verilmesi önem arz etmektedir.

05.07.2022

Kaynak: www.MuhasebeTR.com

Diğer E-Belgelerde (E-SMM, E-Müstahsil Makbuzu, GİB Portal, E-Döviz Alım Satım Belgesi, E-Bilet, E-Sigorta Poliçesi, E-Sigorta Komisyon Gider Belgesi, E-Adisyon, E-Dekont, E-Gider Pusulası) Geçişler Nasıl Olacak?

E-Serbest Meslek Makbuzu

Vergiden muaf olmayan serbest meslek erbaplarından, 01.03.2022 ila 31.03.2022 tarihleri arasında işe başlayanlar, serbest meslek faaliyetine başlanıldığı ayı izleyen 3’üncü ayın sonuna kadar sisteme geçiş yapmaları gerekmektedir.

E-Müstahsil Makbuzu

E Fatura Uygulamasına Geçiş Zorunluluğu Bulunanlar

Faaliyetleri gereği aynı zamanda müstahsil makbuzu düzenlemek zorunda olan mükelleflerden 01.07.2022 tarihine kadar e-Fatura uygulamasına geçiş zorunluluğu bulunanlar, e-Fatura uygulamasına geçiş süresi içinde e-Müstahsil Makbuzu uygulamasına da geçilmesi zorunludur.

5957 sayılı Sebze ve Meyveler ile Yeterli Arz ve Talep Derinliği Bulunan Diğer Malların Ticaretinin Düzenlenmesi Hakkında Kanuna göre komisyoncu olanlar

5957 Sayılı Kanun hükümlerine göre komisyoncu veya Tüccar olarak sebze ve meyve ticareti ile iştigal eden mükelleflerden Mart 2022 ayı içinde işe başlayanlar, e-Fatura Uygulamasına geçiş süresi içinde e-Müstahsil Makbuzu uygulamasına da geçilmesi zorunludur.

GİB tarafından yapılan çalışmalar

GİB tarafından yapılan analiz veya inceleme çalışmaları neticesinde riskli ya da vergiye uyum düzeyi düşük olduğu tespit edilen mükellef, mükellef grupları, faaliyet ve sektör alanlarından kendilerine yazılım bildirimle (en az 3 ay süre verilmek suretiyle) 01.07.2022 tarihinden itibaren e-İrsaliye Uygulamasına geçiş zorunluluğu olduğu bildirilenler.

Kendisine yazılı bildirim yapılan mükelleflerin, yazılı bildirimde belirtilen süreler içinde e-Müstahsil Makbuzu uygulamasına dahil olması gerekmektedir.

Fatura Limitinin Belli Tutarı Aşması Nedeniyle GİB Portal veya GİB den İzin Alan Özel Entegratörlerin Sistemlerinden e-Arşiv Fatura Olarak Düzenleme Zorunluluğu Bulunan Faturalar

Fatura düzenleyen tüm mükellef grupları (basit usul dahil) 1.1.2020 tarihinden itibaren sürekli olarak fatura tutarı öngörülen limiti aştığı anda e-Arşiv Fatura düzenlemeleri gerekmektedir.

E-Arşiv Fatura uygulamasına dahil olmayan mükelleflerce, 01/03/2022 tarihinden itibaren düzenlenecek faturaların, vergiler dahil toplam tutarının 2022 yılı için 2.000 TL’yi (vergi mükelleflerine düzenlenenler açısından 213 sayılı Vergi Usul Kanunun 232’nci maddesinin ikinci fıkrasında belirtilen, işlemin gerçekleştiği yıla ait, fatura düzenleme zorunluluğuna ilişkin tutar 2022 yılı için bu tutar 2.000 TL’dir) aşması halinde, söz konusu faturaların, 509 sıra No.lu VUK Genel Tebliğinin “V.7” ve “VIII.” numaralı bölümlerinde belirtilen istisnai durumlar haricinde, e-Arşiv Fatura olarak Başkanlıkça sunulan e-Belge düzenleme portalı üzerinden ya da Başkanlığın e-Belge düzenleme portalına gerekli entegrasyonları sağlayarak Başkanlıktan izin alan özel entegratör kuruluşların sistemleri aracılığıyla düzenlenmesi zorunludur.

E-Arşiv Fatura uygulamasına dahil olmayan mükelleflerce, 01/03/2022 tarihinden itibaren düzenlenecek faturaların, mal veya hizmeti satın alan vergi mükellefi değilse, vergiler dahil 5.000 TL’yi aşması halinde e-Belge düzenleme portalı üzerinden ya da Başkanlığın e-Belge düzenleme portalına gerekli entegrasyonları sağlayarak Başkanlıktan izin alan özel entegratör kuruluşların sistemleri aracılığıyla düzenlenmesi zorunludur.

E-Döviz Alım-Satım Belgesi

Gelir İdaresi Başkanlığı tarafından e-Döviz Alım-Satım Belgesi uygulamasına zorunlu olarak dâhil olacağı belirtilen yetkili müesseselerin, Başkanlık tarafından belirlenen süre içinde e-Döviz Alım- Satım Belgesi uygulamasına dâhil olması ve bu tarihten itibaren bu Tebliğin “V.7.” ve “VIII.” numaralı bölümlerinde belirtilen istisnai durumlar haricinde, Döviz Alım-Satım belgelerini e- Döviz Alım-Satım Belgesi olarak düzenlemeleri zorunludur.

Gelir İdaresi Başkanlığı 30.09.2021 tarihli Duyurusu ile döviz alım ve satım faaliyetinde bulunan yetkili müesseselere 1.1.2022 tarihinden itibaren düzenleyecekleri döviz alım ve döviz satım belgelerini “e-Döviz Alım Belgesi” ve “e-Döviz Satım Belgesi” olarak düzenlemeleri zorunluluğu getirilmiştir.

E-Bilet Uygulaması

Şehirlerarası Tarifeli Yolcu Taşımacılığı Faaliyetinde Bulunanlar

Karayolu Taşıma Yönetmeliğinde belirtilen şehirlerarası tarifeli yolcu taşımacılığı faaliyetiyle iştigal eden D1 yetki belgeli işletmelerden Mart 2022 ayı içinde faaliyetine başlayanlar, Karayolu Taşıma Yönetmeliğinde belirtilen şehirlerarası tarifeli yolcu taşımacılığı faaliyetiyle iştigal eden D1 yetki belgeli işletmelerden 2021 veya müteakip yıllarda faaliyetlerine başlayanlar, faaliyete başladığı ayı izleyen dördüncü ayın başından itibaren e-Bilet uygulamasına geçmek, bu tarihten sonra düzenleyecekleri yolcu biletlerini ve yolcu listelerini e-Bilet uygulaması kapsamında, e-Bilet ve e-Bilet Yolcu Listesi olarak düzenlemek zorundadırlar.

Sinema İşletmeleri

Yerli ve yabancı film gösteriminde bulunan sinema işletmelerinden Mart 2022 ayı içinde faaliyetine başlayanlar, 1/7/2020 tarihinden sonra faaliyetlerine başlayan sinema işletmeleri, faaliyetlerine başladıkları ayı izleyen dördüncü ayın başına kadar   e-Bilet uygulamasına geçmek ve düzenleyecekleri giriş biletlerini e-Bilet olarak düzenlemek zorundadırlar.

E-Sigorta Poliçesi

Sigorta, emeklilik ve reasürans şirketleri ile sigorta ve emeklilik aracıları

İsteğe bağlı olarak geçiş yapabilirler.

Ancak GİB tarafından yazılı bildirim yapılırsa bu bildirimde belirtilen tarihten itibaren geçiş yapmaları gerekmektedir.

GİB en az 3 aylık zaman süresi belirleyerek, sigorta, emeklilik ve reasürans şirketlerinin veya sigorta ve emeklilik aracılarının e-Sigorta Poliçesi uygulamasına dahil olma zorunluluğu getirmeye ve bu durumu ebelge.gib.gov.tr adresinde yayımlanacak duyurularla belirlemeye yetkilidir.

E-Sigorta Komisyon Gider Belgesi

Sigorta, emeklilik ve reasürans şirketleri ile sigorta ve emeklilik aracıları

İsteğe bağlı olarak geçiş yapabilirler.

Ancak GİB tarafından yazılı bildirim yapılırsa bu bildirimde belirtilen tarihten itibaren geçiş yapmaları gerekmektedir.

GİB en az 3 aylık zaman süresi belirleyerek, e-Sigorta Komisyon Gider Belgesi uygulamasına ilişkin geçiş zorunluluğu getirmeye ve bu durumu ebelge.gib.gov.tr adresinde yayımlanacak duyurularla belirlemeye yetkilidir.

E-Adisyon

Adisyon Belgesi Düzenleyen tüm işletmeler

İsteğe bağlı olarak geçiş yapabilirler.

Ancak GİB tarafından yazılı bildirim yapılırsa bu bildirimde belirtilen tarihten itibaren geçiş yapmaları gerekmektedir.

GİB, adisyon belgesi düzenleyen hizmet işletmelerine, yıllık veya aylık satış hasılatı tutarlarını dikkate alarak, geçiş hazırlıkları için en az 3 ay geçiş süresi vermek ve yazılı bildirim ya da ebelge.gib.gov.tr adresinde duyurmak suretiyle e-Adisyon uygulamasına geçme zorunluluğu getirmeye yetkilidir.

Yazılı bildirim veya duyuru yapılan mükelleflerin yazılı bildirim ve duyuruda belirtilen süreler içinde e-Adisyon uygulamasına dâhil olmaları gerekmektedir. Yazılı bildirim veya duyuru yapılan mükelleflerin, yazıda veya duyuruda belirtilen süreler içinde e-Adisyon uygulamasına dahil olması ve düzenleyeceği adisyon belgelerini, e-Adisyon belgesi olarak düzenlemeleri gerekmektedir.

E-Dekont

Bankalar tarafından isteğe bağlı olarak geçiş yapılabilir.

Ancak GİB tarafından yazılı bildirim yapılırsa bu bildirimde belirtilen tarihten itibaren geçiş yapmaları gerekmektedir.

GİB en az 3 aylık zaman süresi belirleyerek, bankaların e-Dekont uygulamasına dâhil olma zorunluluğu getirmeye ve bu durumu ebelge.gib.gov.tr adresinde yayımlanacak duyurularla belirlemeye yetkilidir.

E-Gider Pusulası

İsteğe bağlı olarak geçiş yapılabilir.

GİB, yapılan analiz veya inceleme çalışmaları neticesinde riskli ya da vergiye uyum düzeyi düşük olduğu tespit edilen mükellefleri veya mükellef gruplarını faaliyet, sektör ve ciro tutarına bağlı olmaksızın, yazılı bildirim yapmak ve geçiş hazırlıkları için en az 3 ay süre vermek suretiyle e-Gider Pusulası uygulamasına geçme zorunluluğu getirmeye yetkilidir.

Ancak GİB tarafından yazılı bildirim yapılırsa bu bildirimde belirtilen tarihten itibaren geçiş yapmaları gerekmektedir.

Kendisine yazılı bildirim yapılan mükelleflerin, yazılı bildirimde belirtilen süreler içinde e- Gider

Pusulası uygulamasına dâhil olması gerekmektedir.

Kaynaklar:

  • 213 sayılı Vergi Usul Kanunu
  • 509 sıra no.lu Genel Tebliği

05.07.2022

Kaynak: www.MuhasebeTR.com