Geçmiş Dönemlere İlişkin Verilmeyen Vergi Beyannamelerinin Özel Pişmanlıkla Verilebilmesi Olanakları (7440/4-10-A-1)

Bilindiği üzere, 31.12.2022 tarihine kadar verilmeyen vergi beyannameleri 31.05.2023 tarihine kadar özel pişmanlık hükümlerine göre verilmesi mümkün hale gelmiştir.

Bilindiği üzere, 7440 sayılı Kanunun 4 üncü maddesinin 10 uncu fıkrasında;

7440 sayılı Kanunun 4 üncü maddesinin onuncu fıkrasının;

– (a) bendinde, 213 sayılı Kanunun; 371 inci maddesinde düzenlenen pişmanlık ve ıslah hükümlerinden veya 370 inci maddesinde düzenlenen izaha davet hükümlerinden yararlanmak üzere ya da 30 uncu maddesinin dördüncü fıkrasına göre kanuni süresinden sonra kendiliğinden verilen beyannameler,

– (b) bendinde, 31/12/2022 tarihinden önce verilmesi gerektiği hâlde Kanunun yayımı tarihine kadar bildirilmeyen veya bildirildiği hâlde eksik tahakkuk eden emlak vergisi bildirimleri üzerine tahakkuk edecek alacakların ne şekilde yapılandırılacağı düzenlenmiştir.

1- Pişmanlıkla Beyan 7440 sayılı Kanunun 4 üncü maddesinin onuncu fıkrasının

(a) bendinin (1) numaralı alt bendinde, Kanunun kapsadığı dönemlere ilişkin olarak 31/5/2023 tarihine kadar (bu tarih dâhil) 213 sayılı Kanunun 371 inci maddesine göre beyan edilen matrahlar üzerinden tarh ve tahakkuk ettirilen vergilerin tamamı ile hesaplanacak pişmanlık zammı yerine bu Kanunun yayımı tarihine kadar Yİ-ÜFE aylık değişim oranları esas alınarak hesaplanacak Yİ-ÜFE tutarının; Kanunda belirtilen süre ve şekilde tamamen ödenmesi şartıyla pişmanlık zammı ve vergi cezalarının tamamının tahsilinden vazgeçileceği hüküm altına alınmıştır.

a) Başvuru Süresi ve Şekli Kanunun 4 üncü maddesinin onuncu fıkrasının (a) bendinin (1) numaralı alt bendinden yararlanmak isteyen mükelleflerin bu Tebliğin ekinde yer alan (Ek:4/B) örneğe uygun başvuru dilekçesiyle birlikte kapsama giren dönemlere ilişkin vergi beyannamelerini 31/5/2023 tarihine (bu tarih dâhil) kadar bağlı oldukları vergi dairelerine vermeleri gerekmektedir.

7440 sayılı Kanunun 4 üncü maddesinin onuncu fıkrası çerçevesinde pişmanlık hükümlerine göre verilecek beyannamelerden elektronik ortamda gönderilebilenlerin; yıllık gelir veya kurumlar ile katma değer vergisi beyannamelerini ya da muhtasar beyannamelerini elektronik ortamda göndermek zorunda olan mükellefler tarafından 30/9/2004 tarihli ve 25599 sayılı Resmî Gazete’de yayımlanan 340 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile 3/3/2005 tarihli ve 25744 sayılı Resmî Gazete’de yayımlanan 346 Sıra No.lu Vergi Usul Kanunu Genel Tebliğinde belirtilen usul ve esaslar doğrultusunda elektronik ortamda gönderilmesi zorunludur.

Kanunun 9 uncu maddesinin üçüncü fıkrasının (ç) ve (d) bentlerinde sayılan borçluların anılan alt bent kapsamında yapacakları başvurular üzerine yapılandırılan alacak tutarlarını bu bentlerde belirtilen sürelerde ödemek istediklerine yönelik taleplerini başvuru sırasında belirtmeleri icap etmektedir.

b) Alacak Tutarının Tespiti Kanunun 4 üncü maddesinin onuncu fıkrasının (a) bendinin (1) numaralı alt bendinden, pişmanlık talebiyle verilen beyannameler üzerinden tarh ve tahakkuk ettirilen vergilerin tamamı ile hesaplanacak pişmanlık zammı yerine Kanunun yayımı tarihine kadar hesaplanacak Yİ-ÜFE tutarının bu Kanunda belirtilen süre ve şekilde tamamen ödenmesi hâlinde pişmanlık zammı ve vergi cezalarının tamamının tahsilinden vazgeçilecektir.

Madde hükmüne istinaden, 7440 sayılı Kanunun 4 üncü maddesinin 10 uncu fıkrası kapsamında pişmanlıkla veya kanuni süresinden sonra kendiliğinden verilecek beyannameler …….. tarihi itibariyle e-Beyanname sisteminden alınmaya başlanmıştır.

Ancak söz konusu hükümden yararlanmak için, aşağıdaki ekran görüntülerinde de yer aldığı üzere, “Özel Onay” seçeneğinden “PIS” ile “7326” seçenekleri veya “KSS” ile “7326” seçenekleri birlikte seçilmelidir. Sadece “PIS” veya sadece “KSS” seçilerek onay verilmesi durumunda beyanname 7440 sayılı Kanun kapsamında kabul edilmemekte, dolayısıyla ödeme planı oluşmamaktadır.

Sonuç olarak, 7440 sayılı kanuna ekli Genel Tebliğde yer alan standart dilekçe Ek-4/b düzenlenerek, geçmiş dönemlere ilişkin verilemeyen her türlü vergi beyannameleri özel pişmanlık hükümlerine göre verilmesi mümkün hale gelmiştir. Söz konusu dilekçe 2 nüsha düzenlenerek vergi dairesine verilmelidir. Daha sonra elektronik beyanname sistemi üzerinden gib şifre ve parolası ile 2018 yılı başından itibaren 2022 yılı aralık  ayına kadar verilemeyen beyannameler elektronik ortamda özel pişmanlık hükümlerine göre cezasız olarak verilebilecektir.

Bu konuda en son müracaat tarihi 31.05.2023 olup, bu önemli vergisel avantajın dikkate alınarak geçmiş dönemle ilgili verilmeyen beyannamelerin kontrol edilerek bu yasal hükümden yararlanılmasında önemli yarar bulunmaktadır.

31.03.2023

Kaynak: www.MuhasebeTR.com
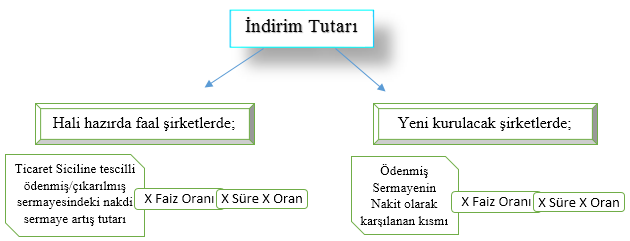
Nakdi Sermaye Artırım İndiriminden Yararlanma Süreniz Daha Kısa Olabilir!

5520 sayılı Kurumlar Vergisi Kanunun “Diğer İndirimler” başlıklı 10. maddesinin “ı” bendinde yer alan nakdi sermaye artırım indirimi, kurulmuş veya yeni kurulacak sermaye şirketlerinin, çıkarılmış veya ödenmiş sermayelerinin nakit olarak karşılanan kısmının kanunda belirlenen oran ve süreler ile çarpımı sonucu bulunan tutarının beyannamede indirilmesine imkan sağlayan bir teşviktir. Söz konusu teşvik tutarı aşağıdaki şekilde hesaplanmaktadır.

Mevcut düzenlemede son değişiklikle beraber nakdi sermaye artırım indirimi tutarı, sermeye artırım kararının veya ana sözleşmenin tescil tarihinden itibaren toplamda 5 yıl süreyle hesaplanacak olup, takip eden yıllarda indirim hesaplanmayacaktır. Her yıla ilişkin tutar ayrı ayrı hesaplanacak olup, birbiriyle ilişkilendirilmeyecektir.

Ancak bu 5 yılda hesaplanıp indirime konu edilen tutar, kazanç yetersizliği nedeniyle indirilemez ise süre sınırı olmaksızın indirimi tamamlanana kadar, endekslenmeden sonraki yıllara devredecektir. 5 yıllık sürenin başlangıç yılı, sermaye artırım kararının veya ana sözleşmenin tescil tarihinden itibaren 5 yıl olacaktır.

Nakdi sermaye artırımında;

– Tescil tarihinden önce şirketin banka hesaplarına yatırılan sermaye taahhütleri için, tescil tarihinden itibaren;

– Tescil tarihinden sonra şirketin banka hesaplarına yatırılan sermaye taahhütleri için, banka hesaplarına yatırılma tarihinden itibaren, nakdi sermaye artırım indirimi tutarına esas süreler hesaplanır.

Örnek vermek gerekirse;

– Sermaye artırım kararının alınma tarihi, 01.12.2022 olsun.

– Artırım kararının sicile tescil tarihi 01.01.2023 olsun.

– Nakden karşılanan sermaye taahhüdünün şirketin banka hesabına yatırılma tarihi;
15.01.2023 olsun.

Söz konusu şirket, 2023 yılında 12 ay olmak üzere toplamda 5 yıl boyunca nakdi sermaye artırım indirimi hesaplayacaktır. 2027 yılına kadar bu indirimden faydalanabilecek, sonraki yıllarda yeniden indirim hesaplayamayacaktır. Tabi ki bu 5 yıl içerinde kazanç yetersizliği nedeni ile indirememiş olduğu indirim tutarı, herhangi bir endeksleme yapılmadan sonraki yıllara devredecek ve sonraki yıllarda indirilebilecektir.

Her ne kadar hesaplama bu şekilde yapılsa da, sermaye taahhüdü tescil tarihinden sonra yerine getirilenler için 5 yıllık surenin hesabı, artırım kararının veya ana sözleşmenin tescil tarihinden itibaren başladığı gözden kaçırılmamalıdır.

Bu halde taahhüdün şirketin banka hesaplarına yatırıldığı tarihin 1 gün bile olsa takip eden yıla geçmesi halinde, indirim tutarı hesaplama süresi 4 yıla düşmektedir.

Bahsettiğimiz duruma örnek vermek gerekirse;

– Sermaye artırım kararının alınma tarihi, 01.12.2022 olsun.

– Artırım kararının sicile tescil tarihi 31.12.2022 olsun.

– Nakden karşılanan sermaye taahhüdünün şirketin banka hesabına yatırılma tarihi;
01.01.2023 olsun.

Şirket 2023 Ocak ayından itibaren nakdi sermaye artırımından yararlanabilecek olsa da, tescil tarihi 2022 yılında kaldığı için 1 yıl eksik indirim hesaplayacaktır. Böylelikle 2027 yılına kadar değil, 2026 yılına kadar nakdi sermaye artırımı indirimi hesaplayabilecektir. Her ne kadar indirim hesaplayabileceği yıl 4 yıla düşmüş olsa da, 4 yıl içerisinde hesaplandığı halde, kazanç yetersizliği nedeni ile indirememiş olduğu indirim tutarlarının, herhangi bir endeksleme yapılmadan sonraki yıllara devredeceği ve indirilebileceği tabidir.

KAYNAKÇA

  • 5520 Sayılı Kurumlar Vergisi Kanunu
  • 1 Seri Nolu Kurumlar Vergisi Genel Tebliği
  • 21 Seri Nolu Kurumlar Vergisi Tebliği

31.03.2023

Kaynak: www.MuhasebeTR.com

Elektrik Enerjisi Temin Etmek Üzere Lisans Alan Şarj Ağı İşletmecisi Tarafından Uygulanan Şarj Hizmetine İlişkin Bilgilerin Elektronik Ortamda Alınması ile Şarj Hizmetine İlişkin Faturanın Düzenlenme Süresi Hakkında VUK Genel Tebliğ Taslağı Hazırlanmıştır

Hazine ve Maliye Bakanlığı (Gelir İdaresi Başkanlığı)’ndan:

VERGİ USUL KANUNU GENEL TEBLİĞİ (SIRA NO: …. )

Amaç ve konu

MADDE 1– (1) Vergiye uyum düzeyi ile vergi güvenliğinin artırılması amacıyla elektrikli araçlara elektrik enerjisi temin etmek üzere lisans alan şarj ağı işletmecisi tarafından uygulanan şarj hizmetine ilişkin bilgiler ile bu hizmet karşılığında düzenlenen faturada yer alan bilgilerin elektronik ortamda alınmasına ve fatura düzenleme süresine ilişkin usul ve esasların belirlenmesi bu Tebliğin amaç ve konusunu oluşturmaktadır.

Yasal mevzuat ve dayanak

MADDE 2– (1) 213 sayılı Kanunun;

–    149 uncu maddesinde, “Kamu idare ve müesseseleri (Kamu hizmeti ifa eden kurum ve kuruluşlar dahil) ile gerçek ve tüzel kişiler vergilendirmeye ilişkin olaylarla ilgili olarak Maliye ve Gümrük Bakanlığı ve vergi dairesince kendilerinden yazı ile istenecek bilgileri belli fasılalarla ve devamlı olarak yazı ile vermeye mecburdurlar.”,

–    231 inci maddesinin birinci fıkrasının (5) numaralı bendinde, “Fatura, malın teslimi veya hizmetin yapıldığı tarihten itibaren azami yedi gün içinde düzenlenir. Hazine ve Maliye Bakanlığı; mal veya hizmetin nev’i, miktarı, fiyatı, tutarı, satışın yapılma şekli, faaliyet konusu, sektör veya mükellefiyet türünü ayrı ayrı veya birlikte dikkate alarak, bu süreyi indirmeye ya da faturanın malın teslim edildiği veya hizmetin yapıldığı anda düzenlenmesi zorunluluğu getirmeye yetkilidir. Bu süreler içerisinde düzenlenmeyen faturalar hiç düzenlenmemiş sayılır.”,

–    Mükerrer 257 nci maddesinin birinci fıkrasında, “Maliye Bakanlığı;

1. Mükellef ve meslek grupları itibariyle muhasebe usul ve esaslarını tespit etmeye, bu Kanuna göre tutulmakta olan defter ve belgeler ile bunlara ilaveten tutulmasını veya düzenlenmesini uygun gördüğü defter ve belgelerin mahiyet, şekil ve ihtiva etmesi zorunlu bilgileri belirlemeye, bunlarda değişiklik yapmaya; bedeli karşılığında basıp dağıtmaya veya üçüncü kişilere bastırıp dağıtmaya veya dağıttırmaya, bunların kayıtlarını tutturmaya, bu defter ve belgelere tasdik, muhafaza ve ibraz zorunluluğu getirmeye veya kaldırmaya, bu Kanuna göre tutulacak defter ve düzenlenecek belgelerin tutulması ve düzenlenmesi zorunluluğunu kaldırmaya,

4. Bu Kanunun 149 uncu maddesine göre devamlı bilgi vermek zorunda olanlardan istenilen bilgiler ile beyanname, bildirim, yazı, dilekçe, tutanak, rapor ve diğer belgelerin, şifre, elektronik imza veya diğer güvenlik araçları kullanılmak suretiyle internet de dâhil olmak üzere her türlü elektronik bilgi iletişim araç ve ortamında verilmesine, beyanname, bildirim, yazı, dilekçe, tutanak, rapor ve diğer belgelerin yetki verilmiş gerçek veya tüzel kişiler aracı kılınarak gönderilmesi hususlarında izin vermeye, standart belirlemeye veya zorunluluk getirmeye, beyanname, bildirim, yazı, dilekçe, tutanak, rapor ve diğer belgeler ile bilgilerin aktarımında uyulacak format ve standartlar ile uygulamaya ilişkin usul ve esasları tespit etmeye, bu zorunluluk veya standartları beyanname, bildirim, yazı, dilekçe, tutanak, rapor ve diğer belgeler veya bilgi ve işlem çeşitleri, mükellef grupları ve faaliyet konuları itibarıyla ayrı ayrı uygulatmaya ya da belirlemeye, kanuni süresinden sonra kendiliğinden veya pişmanlık talepli olarak verilen beyannameler üzerine düzenlenen tahakkuk fişi ve/veya ihbarnameler ile süresinden sonra verilen bildirim, yazı, dilekçe, tutanak, rapor ve diğer belgelere istinaden düzenlenen ihbarnameleri, mükellefe, vergi sorumlusuna veya bunların elektronik ortamda beyanname, bildirim, yazı, dilekçe, tutanak, rapor ve diğer belgeleri gönderme yetkisi verdiği gerçek veya tüzel kişiye elektronik ortamda tebliğ etmeye, bildirim, yazı, dilekçe, tutanak, rapor ve diğer belgelere ilişkin yapılan işlemlerin sonuçlarını internet de dâhil olmak üzere her türlü elektronik bilgi iletişim araç ve ortamında ilgili kişilere göndermeye ve bunların uygulanmasına ilişkin usul ve esasları belirlemeye, Yetkilidir.” hükümlerine yer verilmiştir.

Tanımlar ve kısaltmalar

MADDE 3– (1) Bu Tebliğde geçen;

a)    Başkanlık/GİB: Gelir İdaresi Başkanlığını,

b)    GİB Teknoloji: Gelir İdaresi Başkanlığının bilgi teknolojilerine ilişkin süreçlerinin yürütüldüğü birimleri,

c)    Şarj Ağı İşletmecisi: Şarj Hizmeti Yönetmeliğinde tanımlandığı şekilde, elektrikli araç kullanıcılarına, şarj ağına erişim açarak şarj hizmeti sağlayan ve şarj ağının işletmesini gerçekleştiren lisans sahibi tüzel kişiyi,

ç) Şarj Hizmeti: Şarj Hizmeti Yönetmeliğinde tanımlandığı şekilde, elektrikli araçların akü, pil, kondansatör ve benzeri enerji depolayan ekipmanlarını şarj etmek üzere ticari amaçla ve bedeli mukabilinde gerçekleştirilen kablolu veya kablosuz enerji aktarımını,

d)    Şarj Hizmeti Yönetmeliği: 2/4/2022 tarihli ve 31797 sayılı Resmi Gazete’de yayımlanan Şarj Hizmeti Yönetmeliğini,

e)    Şarj İstasyonu: Şarj Hizmeti Yönetmeliğinde tanımlandığı şekilde, elektrikli araçlara kablolu veya kablosuz elektrik enerjisi aktarımının yapıldığı tesisi,

f)    Şarj İstasyonu İşletmecisi: Şarj Hizmeti Yönetmeliğinde tanımlandığı şekilde, şarj ağı işletmecisinden almış olduğu sertifika kapsamında şarj istasyonlarını yerinde işleten ve üçüncü taraflara bu şarj istasyonunda şarj hizmeti sağlayan gerçek veya tüzel kişiyi,

g)    213 sayılı Kanun: 4/1/1961 tarihli ve 213 sayılı Vergi Usul Kanununu,

ifade eder.

Fatura düzenleme süresi

MADDE 4– (1) 213 sayılı Kanunun 231 ve mükerrer 257 nci maddelerinin verdiği yetkiye dayanılarak, elektrikli araçlara sunulan şarj hizmetine ilişkin faturanın teslim anında düzenlenmesi uygun bulunmuştur.

(2) Bununla birlikte, şarj hizmeti verilecek mükellefle asgari bir yıllık sözleşme düzenlenmesi, verilen her bir şarj hizmetine ilişkin bilgileri içerecek şekilde günlük bir icmal hazırlanması ve bu icmallerin düzenlenecek faturaya eklenmesi ile bu kapsamda verilen şarj hizmetine ilişkin bilgilerin anlık olarak Başkanlık ile paylaşılması durumuna bağlı olarak bu kapsamda verilen şarj hizmetlerine ilişkin olarak yedi günde bir fatura (katma değer vergisi açısından vergilendirme dönemi aşılmamak şartıyla) düzenlenebilecektir.

Sürekli bilgi verme zorunluluğu getirilenler ile bildirilecek bilgiler

MADDE 5– (1) Şarj ağı işletmecileri, şarj istasyonlarından gerçekleştirilen şarj hizmetlerine ilişkin bilgiler ile bu hizmet karşılığında düzenlenen faturada yer alan bilgileri anlık olarak elektronik ortamda GİB Teknoloji sistemlerine bildirmek zorundadır.

(2) Başkanlık, birinci fıkra kapsamında sürekli bilgi verme yükümlülüğü getirilenlerin bildirmesi gereken bilgilere ilişkin veri format ve standardı ile bilgi verme zamanı ve dönemini ynokc.gib.gov.tr adresinde yayımlanacak ilgili teknik kılavuzlarla belirlemeye yetkilidir.

Sorumluluk ve ceza uygulaması

MADDE 6– (1) Şarj ağı işletmecileri, elektronik ortamda bildirdikleri bilgilerin doğruluğundan sorumlu oldukları gibi bu bilgileri Başkanlığın belirlemiş olduğu format, standart ve bildirim yöntemine uygun olarak bildirmek zorundadırlar.

(2)    Başkanlıkça belirlenen format, standart ve bildirim yöntemi haricinde bildirilen bilgiler kabul edilmeyecek ve bildirim yapılmamış sayılacaktır.

(3)    Bu Tebliğde yapılan düzenlemeler kapsamında bildirilmesi gereken bilgileri bildirmeyen, eksik veya yanıltıcı bildirimde bulunanlar ile bu Tebliğle getirilen zorunluluklara uymayanlar hakkında 213 sayılı Kanunun ilgili ceza hükümleri uygulanır.

ilk bildirimin yapılması

GEÇİCİ MADDE 1- (1) Bu Tebliğ kapsamında getirilen sürekli bilgi verme yükümlülüğü kapsamında yapılacak ilk bildirim, bu Tebliğin 5 inci maddesi kapsamında belirtilen teknik kılavuzların yayımlanmasını müteakip ynokc.gib.gov.tr adresinde yayımlanacak duyuru ile belirlenen tarihte yapılacaktır.

Yürürlük

MADDE 7– (1) Bu Tebliğin;

a)    4 üncü maddesi, Tebliğin yayımlandığı tarihi izleyen üçüncü ayın başından itibaren gerçekleştirilen teslim ve hizmetlere uygulanmak üzere yayımı tarihinde,

b)    Diğer maddeleri yayımı tarihinde,

yürürlüğe girer.

Yürütme

MADDE 8– (1) Bu Tebliğ hükümlerini Hazine ve Maliye Bakanı yürütür.

(31.03.2023)

Kaynak: http://www.muhasebetr.com/guncelmevzuat/mevzuat_oku.php?mevzuat_id=6233

Vergi Usul Kanunu Genel Tebliği (Sıra No: 527)’nde Değişiklik Yapılmasına Dair Tebliğ Taslağı Hazırlanmıştır.

Hazine ve Maliye Bakanlığı (Gelir İdaresi BaskanlığıYndan:

VERGİ USUL KANUNU GENEL TEBLİĞİ (SIRA NO:527)’NDE DEĞİŞİKLİK YAPILMASINA DAİR TEBLİĞ (SIRA NO: … )

MADDE 1– 24/3/2021 tarihli ve 31433 sayılı Resmî Gazete’de yayımlanan Vergi Usul Kanunu Genel Tebliği (Sıra No: 527)’nin 1 inci maddesinin ikinci fıkrasının (b) bendinde ve 2 nci maddesinin birinci fıkrasının (ç) bendinde yer alan “, elektrik” ibareleri madde metinlerinden çıkarılmıştır.

MADDE 2– Bu Tebliğ yayımı tarihinde yürürlüğe girer.

MADDE 3– Bu Tebliğ hükümlerini Hazine ve Maliye Bakanı Yürütür.

(31.03.2023)

Kaynak: http://www.muhasebetr.com/guncelmevzuat/mevzuat_oku.php?mevzuat_id=6231

Vergi Usul Kanunu Genel Tebliği (Sıra No: 509)’nde Değişiklik Yapılmasına Dair Tebliğ Taslağı Hazırlanmıştır.

Tebliğ taslağın geliştirilmesi ve yayımlanmaya hazır hale getirilmesi için Başkanlığımızca çalışmalar devam etmekte olup, mevcut taslakta yer alan konuların geliştirilmesi, değiştirilmesi veya katkıda bulunulması ile ilgili görüş ve önerilerinizi 12/4/2023 Çarşamba günü mesai bitimine kadar eyeniaras@gelirler.gov.tr elektronik posta adresine iletebilirsiniz.

Söz konusu Tebliğ taslağı için tıklayınız.

(31.03.2023)

Kaynak: http://www.muhasebetr.com/guncelmevzuat/mevzuat_oku.php?mevzuat_id=6232

Kendi İşyerinde SSK’lı Olunamaz

■ Şu an kendi işyerimden Bağ- Kur’luyum, sigortaya geçmek istiyorum. Kendi işyerimden sigortaya geçebilir miyim? (Sinan)
Bağ-Kur sigortalılık şartlarını taşırken SSK’lı çalışmanızda herhangi bir sakınca yok. Yani Bağ-Kur’luyken SSK primi ödeyebilirsiniz. Ancak, SSK primini kendi işyeriniz üzerinden gösteremezsiniz. Kimse kendine ait işyerinde SSK kapsamında çalışıyor gösterilemez. SSK’lı olabilmek için işveren ile iş akdi yapmak gerekir. Kimse de kendisi ile iş akdi yapamayacağından kendine ait işyerinden SSK kapsamında çalışamaz.

■ 3.5 yıldır bir firmada çalışıyorum. 24 saat çalışıp 24 saat izin yapıyorum. Senelik izin kullanmadan kullanılmış gibi işveren imza attırıyor, kendi isteğimle işten ayrılsam haklarımı nasıl arayabilirim? (İsmi saklı) İşten kendi isteğiniz ile ayrılmanız halinde tazminat alamazsınız. Ancak haklarınızı alabilmek için önce arabulucuya, sonuç alamazsanız iş mahkemesine dava açmanız veya Çalışma Bakanlığı’na şikayette bulunmanız gerekmektedir. Çalışırken yani işten çıkmadan ayrılmadan şikayet etmek istiyorsanız şikayet dilekçenizde isminizin gizli tutulmasını talep edebilir veya somut deliller ortaya koyarak isimsiz şikayette de bulunabilirsiniz. İşveren senelik izinleri kullandırmak zorundadır. Siz de kullanmadığınız ya da almadığınız haklar için imza atmamalısınız.

■ Annem, geçen yıl babamdan boşanarak rahmetli dedemden dolayı ölüm aylığı almaya başladı. Ancak bir süre önce babamla tekrar barıştılar ve birlikte yaşamaya başladılar. Annem, aylığı kesilmesin diye babamla yeniden nikah yapmak istemiyor. Bu şekilde yaşamaları annemin aylık almasına engel değil mi? (İsmi saklı)
Eşinden boşanan kız çocuklarına anne veya babalarının hak sahibi olarak SGK’dan ölüm aylığı bağlanmakta. Kız çocuğunun aylığı, yeniden evlenmesi veya çalışmaya başlaması halinde kesilmekte. Diğer taraftan, Kanunun 56. maddesine göre eşinden boşandığı halde, boşandığı eşiyle fiilen birlikte yaşadığı belirlenen eş ve çocukların, bağlanmış olan gelir ve aylıkları kesilir. Bu kişilere ödenmiş tutarlar geri alınır. Bu hükme istinaden, ölen babasından aylık almakta olan kız çocuklarının boşandığı kişi ile fiilen birlikte yaşadığının Kurumun denetim elemanlarınca tespit edilmesi halinde, bağlanan aylık kesileceği gibi, bugüne kadar ödenmiş olan aylıkların da faizi ile birlikte geri alınması gerekecektir.

(Kaynak: Ali Şerbetçi / Takvim Gazetesi | 01.04.2023)

Kaynak: http://www.muhasebetr.com/ulusalbasin/haber_oku.php?haber_id=33162

Yeniden İşbaşı Yapan EYT’liye Asgari 638 TL Zam

Emekli olup çalışmaya devam edecek olan EYT’lilerden asgari ücret alanları maaş avantajı bekliyor. Emekli olarak aynı işyerinde çalışmaya devam eden asgari ücretlilerin net maaşı 638 lira artarak 9 bin 145 lira olacak.

Emeklilikte yaşa takılanlardan (EYT) nisan ayında maaş hak etmek isteyenler için başvuru süreci dün tamamlandı. Ancak EYT’li çalışanlar şayet işe giriş-çıkış işlemini dün yapmadılar ve bu aya bıraktılarsa ilk maaşlarını da mayısta alacaklar. EYT’den yararlanmak ve aylık bağlatmak için bugüne kadar neredeyse bütün sorular cevaplarını buldu ancak EYT sonrası aylık bağlatıp bağlatmama, çalışmaya devam edip etmeme konusunda hala kafalarda cevaplanmamış sorular var. Bugün hem EYT’den yararlanabilmenin detayları hem de EYT sonrası ile ilgili akıllardaki sorulara cevap vermeye çalışacağım. En çok gelen sorular ise EYT’li çalışanlarla ilgili.

İŞYERİNDEN ÇIKIŞ İŞLEMİMİ DÜN YAPTIM. YENİDEN AYNI İŞYERİNDE ÇALIŞMAYA BAŞLADIĞIMDA MAAŞIM ARTAR MI?

EYT’liler aynı işyerinde çalıştıklarında maaş avantajı elde edecekler. Çalışmaya devam edecek EYT’liler için sigorta primi işçi payı azalacağı için maaş artışı söz konusu olacak. Bu artış asgari ücretlide 638 TL olacak. Böylece halen 8.500 lira olan alan asgari ücret çalışan, emekli olup çalışmaya devam ederse 9.145 lira alacak. Bilindiği gibi tüm sigorta kollarına tabi bir işçi için brüt ücretinden yüzde 15 prim kesiliyor. Bu primin yüzde 1’i işsizlik sigortası primi olarak ödeniyor. Emekli işçiden ise yüzde 7.5 oranında sosyal güvenlik destek primi kesiliyor. İşsizlik sigortasına ise prim kesilmiyor. Dolayısıyla asgari ücretli bir işçinin brüt ücretinden 1.501,2 TL prim kesilerek brüt 10.008 TL olan ücreti net 8.506,8 TL’ye iniyor. Emekli olup asgari ücret üzerinden çalışmaya devam edecek işçinin brüt ücretinden 750,6 TL prim kesilecek ve net ücreti ise 9.144,81 TL olacak. Dolayısıyla asgari ücretle çalışıp emekli olacak ve çalışmaya devam edecek işçinin eline geçen net ücret 638 TL artacak. Bu artışın işveren tarafından işçiye yansıtılmaması gibi bir durum söz konusu değil. Asgari ücretten düşük ücretli işçi çalıştırmak mümkün olmadığı ve işçinin brüt maaşı 10.008 TL’nin altına olamayacağı için işverenler SGK’ya işçi adına daha düşük prim aktarıp işçiye daha yüksek ücret ödeyecekler. Ücret düzeyi yüksek işçiler için bu farklılık daha yüksek tutarlarda olacak.

İŞVERENİM İŞYERİNDE EYT’Lİ ÇALIŞTIRMAYACAĞINI SÖYLÜYOR, İŞE BAŞLATMAZSA DAVA AÇABİLİR MİYİM?

EYT kapsamında aylık bağlatma hakkı kazanan kişiler bu haklarını kullanmak için istifa ediyorlar. Yani kendi istek ve iradeleri ile işyerinden ayrılıyorlar. Bu durumdaki bir işçi için işveren işten çıkış işlemlerini yapıyor ve kıdem tazminatlarını ödüyor. Bu işçinin tekrar işe başlatılıp başlatılmayacağı tamamen işverene ait bir karar. Bu konuda işçinin dava yoluna başvurması mümkün olsa bile herhangi bir kazanım elde etmesi mümkün olmayacaktır.

İŞVEREN BİR EYT’LİYİ ÇALIŞTIRIP BAŞKA BİR EYT’LİYİ ÇALIŞTIRMAYABİLİR Mİ?

İşveren işyerinden istifa edip aylık bağlatan bir EYT’liyi yeniden işe alıp bir diğerini işe başlatmayabilir. Bu karar tamamen işverene aittir. İşe alım esnasında ayrımcılık iddiası ancak manevi tazminat hakkı doğurabilir ve işçinin bu durumu ispat etmesi gerekmektedir.

TAZMİNAT HANGİ DURUMDA SIFIRLANIR

EYT’liyim istifa ettim aynı işyerinde çalışmaya devam ediyorum kıdemim sıfırlandı mı?

EYT’li bir işçi istifa eder işveren de kıdem tazminatını eksiksiz öderse istifa öncesi döneme ait kıdemi sıfırlanır. İşçi aynı işyerinde çalışmaya devam ediyorsa ancak bir yıl sonra kıdem tazminatına hak kazanacaktır. Örneğin 31 Mart 2010 tarihinden itibaren aynı işyerinde çalışan bir işçi 31 Mart 2023 tarihinde kıdem tazminatını eksiksiz almışsa kıdemi sıfırlanır. Aynı işyerinde çalışmaya devam eden ve 31 Mart 2025 tarihinde tazminata hak kazandıracak bir nedenle işten ayrılan işçiye işveren yalnızca 31 Mart 2023 ila 31 Mart 2025 arasındaki kıdem tazminatını ödeyecektir. Ancak aynı işçiye 31 Mart 2023’te tazminatı ödenmemiş ise 31 Mart 2025 tarihinde brüt ücreti ve kıdem tazminatı tavanı dikkate alınarak hesaplanacak 15 yıllık tazminatının ödenmesi gerekecektir.

KIDEM TAZMİNATI İÇİN ARABULUCU YOLU AÇIK

İşverenim çıkışımı yaptı ancak kıdem tazminatımı ödemiyor KGF’yi beklediğini söylüyor ne yapabilirim?

EYT’lilerin aylık bağlatmak için istifa etmeleri halinde işverenlerin kıdem tazminatlarını ödemeleri gerekiyor. EYT’liye kıdem tazminatı ödemek için işveren EYT’li işçiden “emekli olabilir” yazısı isteyebilir. İşverenlerin bu belgeye istinaden kıdem tazminatlarını ödemesi gerekiyor. İşveren kıdem tazminatı ödemiyorsa işçinin önce arabulucuya sonra mahkemeye gitmesi gerekecektir. İşçi bu durumda işverene yazıyı verdiği tarihten itibaren kıdem tazminatına mevduata uygulanan en yüksek oranda faiz işletilmesini talep edebilir.

(Kaynak: Okan Güray Bülbül / Akşam Gazetesi | 01.04.2023)

Kaynak: http://www.muhasebetr.com/ulusalbasin/haber_oku.php?haber_id=33163

Kurumlar Vergisi Beyan Dönemi Başladı

Kurumlar vergisi mükellefleri tarafından 2022 hesap dönemine ilişkin kurumlar vergisi beyannamesi, 1 Nisan – 2 Mayıs 2023 tarihleri arasında gib.gov.tr aracılığı ile ebeyanname.gib.gov.tr adresi üzerinden elektronik ortamda verilecektir.

Mükelleflerimiz kurumlar vergisi beyannamesini verirken, hazırlanmış olan Kurumlar Vergisi Beyan Rehberinden yararlanabilirler.

Hesap dönemi takvim yılı olan mükellefler, tahakkuk eden kurumlar vergisini 1 Nisan – 2 Mayıs 2023 tarihleri arasında;

  • Başkanlığımıza ait gib.gov.tr internet sitesi (İnteraktif Vergi Dairesi ve GİB Mobil Uygulaması) üzerinden anlaşmalı bankaların kredi/banka kartlarıyla, banka hesabından veya yabancı ülkede faaliyet gösteren bankaların kredi/banka kartlarıyla,
  • Anlaşmalı bankaların şubelerinden veya alternatif ödeme kanallarından (internet bankacılığı, telefon bankacılığı, mobil bankacılık vb.),

ödeyebileceklerdir.

Açıklamalara ve ayrıntılı bilgilere;

  • Vergi İletişim Merkezinin (VİMER) 189 numaralı telefon hattından,
  • Başkanlığımızın internet sitesinden (gib.gov.tr),
  • Başkanlığımız doğrulanmış sosyal medya hesaplarından,

ulaşabilirsiniz.

Kurumlar Vergisi Beyan Rehberine ulaşmak için tıklayınız.

e-Beyanname sistemine ulaşmak için tıklayınız.

(01.04.2023)

Kaynak: http://www.muhasebetr.com/guncelmevzuat/mevzuat_oku.php?mevzuat_id=6234

Mal Mukabili İthalatta Kaynak Kullanımını Destekleme Fonu (KKDF) Muafiyeti

2/5/1988 tarihli ve 88/12944 sayılı Kararnameye ilişkin KKDF hakkında 6 Sıra No.lu Tebliğin 2’nci maddesinde Kaynak Kullanımını Destekleme Fonu’na yapılacak kesinti oranları belirtilmiştir. Örneğin kabul kredili, vadeli akreditif ve mal mukabili ödeme şekillerine göre yapılan ithalat işlemleri % 6 oranında fon kesintisine tabi tutulmaktadır.

KKDF kesintisi yapılmadan ithalatın gerçekleşebilmesi için mal bedelinin gümrük yükümlülüğünün başladığı tarihten önce ihracatçının yurt dışı hesabına transfer edildiği Transfer Bildirim Formu ile gümrük idarelerine tevsik edilmelidir. Yani peşin ödeme şekline göre yapılan ithalat işlemlerinde fon kesintisi olmayacaktır.

Diğer yandan 10/4/2015 tarihli ve 29322 sayılı Resmî Gazetede yayımlanan 2015/7511 sayılı Bakanlar Kurulu Kararı ile Kararname ekinde yer alan listede belirtilen malların vadeli ithalatında KKDF kesintisi oranı % 0 (sıfır) olarak tespit edilmiştir.

Örneğin 350510500000 GTIP nolu eşya 2015/7511 sayılı Bakanlar Kurulu Kararının Kararname eki muafiyet listesinde yer alması sebebiyle KKDF’ye tabi tutulmayacaktır.

Peki, 2015/7511 sayılı Bakanlar Kurulu Kararının Kararname ekinde yer alan listede belirtilen malların GTİP numarası değişirse ne olacak? Bu sorunun cevabını aşağıda E-70903105-165.01.03[455]-43855 sayılı özelgesinde bulmamız mümkündür.

“… 2015/7511 sayılı Bakanlar Kurulu Kararının yayımlandığı tarihte 8541.40.10.00.00 GTİP numaralı tarife pozisyonunda yer aldığı, bu kapsamda söz konusu Bakanlar Kurulu Kararı eki listeye göre ürünün vadeli ithalat işlemleri kaynak kullanımını destekleme fonundan (KKDF) muaf tutulmaktayken 1/1/2022 tarihinde yapılan değişiklikle led modül isimli eşyanın GTİP numarasının 2022 yılı öncesi boş bırakılan 8539.51.00.00.00 GTİP numarası olarak belirlendiği belirtilerek, daha önce vadeli ithalatında KKDF kesintisi oranı % 0 (sıfır) olduğu belirtilen söz konusu eşyanın yeni tarife pozisyonunda yer alan GTİP numarasıyla yapılacak olan vadeli ithalatında KKDF kesintisi yapılıp yapılmayacağı hususunda Başkanlığımız görüşü.

…

Bu kapsamda, anılan Kararnamenin ekinde yer alan listenin Kararnamenin yayımlandığı tarihte mevcut olan GTİP listelerine göre düzenlenmesi ve vadeli ithalatında KKDF kesintisi yapılmayacak malların bu suretle tespit edilmesi nedeniyle Kararnamenin yürürlüğünden itibaren GTİP listelerinde yapılan/yapılacak değişiklikler Kararnameye ilişkin KKDF uygulamasını etkilememektedir.

Buna göre, bir eşyanın 2015/7511 sayılı Bakanlar Kurulu Kararının yürürlüğe girdiği tarihte Kararname eki muafiyet listesinde yer alması halinde aynı eşyanın yeni tarife alt pozisyonunda yapılan vadeli ithalatlarında KKDF kesintisi yapılmasına gerek bulunmamaktadır.”

KAYNAKLAR

2/5/1988 tarihli ve 88/12944 sayılı Kararnameye ilişkin KKDF hakkında 6 Sıra No.lu Tebliğ

2015/7511 sayılı Bakanlar Kurulu Kararı

E-70903105-165.01.03-66620 Sayılı 23.05.2022

E-70903105-165.01.03[424]-83756 Sayılı 13.07.2021

E-70903105-165.01.03[455]-43855 Sayılı 30.03.2022

31.03.2023

Kaynak: www.MuhasebeTR.com

Olağanüstü Hal Kapsamında Bazı Tedbirlerin Alınması Hakkında Cumhurbaşkanlığı Kararnamesi (Kararname Numarası: 138)

31 Mart 2023 CUMA
Resmî Gazete
Sayı : 32149

CUMHURBAŞKANLIĞI KARARNAMESİ

OLAĞANÜSTÜ HAL KAPSAMINDA BAZI TEDBİRLERİN ALINMASI HAKKINDA CUMHURBAŞKANLIĞI KARARNAMESİ

Kararname Numarası: 138

Amaç

MADDE 1– (1) Bu Cumhurbaşkanlığı Kararnamesinin amacı, 8/2/2023 tarihli ve 6785 sayılı Cumhurbaşkanı Kararıyla ilan edilen olağanüstü hal kapsamında sosyal hizmetler alanına, özel öğretim kuramlarına, araştırma, geliştirme ve tasarım faaliyetleri ile teknoloji geliştirme bölgelerine ve KOSGEB destek alacaklarına ilişkin bazı tedbirlerin alınmasıdır.

Sosyal hizmetler alanında alman tedbirler

MADDE 2– (1) 6/2/2023 tarihinde meydana gelen depremlerden etkilenen ve 24/5/1983 tarihli ve 2828 sayılı Sosyal Hizmetler Kanunu kapsamında hizmet veren Aile ve Sosyal Hizmetler Bakanlığına bağlı sosyal hizmet kuruluşlarında ve şiddet önleme ve izleme merkezlerinde kalan vatandaşlara konaklama, yemek, temizlik ve diğer hizmetler ücretsiz verilir. Bu giderler Aile ve Sosyal Hizmetler Bakanlığı bütçesinden karşılanır.

Özel öğretim kurumlan sigorta prim desteği

MADDE 3– (1) Adıyaman, Hatay, Kahramanmaraş ve Malatya illeri ile Gaziantep ili İslahiye ve Nurdağı ilçelerinde 8/2/2007 tarihli ve 5580 sayılı Özel Öğretim Kurumlan Kanunu kapsamında faaliyet gösteren özel öğretim kuramlarında çalışan personelin 31/5/2006 tarihli ve 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanununun 81 inci maddesinde sayılan ve 82 nci maddesi uyarınca belirlenen prime esas kazançlan üzerinden hesaplanan sigorta primlerinin işveren hisselerine ait tutar, üç ay süreyle Millî Eğitim Bakanlığı bütçesinden karşılanır.

Araştırma, geliştirme ve tasarım faaliyetleri ile teknoloji geliştirme bölgelerine yönelik alman tedbirler

MADDE 4– (1) 28/2/2008 tarihli ve 5746 sayılı Araştırma, Geliştirme ve Tasarım Faaliyetlerinin Desteklenmesi Hakkında Kanunun 3 üncü maddesinin ikinci fıkrasında sırasıyla yüzde doksan beş, yüzde doksan ve yüzde seksen olarak belirlenmiş olan indirim oranlan, olağanüstü hal ilan edilen illerde yer alan Ar-Ge merkezleri ve tasanm merkezlerinde çalışan personel için olağanüstü hal süresince yüzde yüz olarak uygulanır.

(2) 5746 sayılı Kanunun 3 üncü maddesinin üçüncü fıkrasında düzenlenen sigorta primi işveren hisselerinin tamamı, olağanüstü hal ilan edilen illerde, olağanüstü hal süresince Hazine ve Maliye Bakanlığı bütçesine konulacak ödenekten karşılanır.

KOSGEB destek alacaklarına ilişkin tedbirler

MADDE 5– (1) 6/2/2023 tarihinde meydana gelen depremler dolayısıyla genel hayata etkili afet bölgesi olarak kabul edilen yerlerde, KOSGEB tarafından sağlanmış desteklerden yararlanan işletmelerden,

a)    İşyeri yıkılan, acil yıkılacak, ağır veya orta hasarlı hale gelen işletmelerin 2023 yılında geri ödemesi gereken destek tutarları ile kanuni faizlerin tahsilinden,

b)    Hayatını kaybeden veya iş göremez hale gelenlere ait işletmelerin geri ödemesi gereken destek tutarları ile kanuni faizlerin tahsilinden ortaklık paylan gözetilerek,

KOSGEB tarafından belirlenen esaslara göre vazgeçilir.

(2)    6/2/2023 tarihinde meydana gelen depremler dolayısıyla genel hayata etkili afet bölgesi olarak kabul edilen yerlerde, KOSGEB tarafından verilen desteklerden yararlanan işletmelere ilişkin;

a)    Dava ve/veya icra takibine konu yapılmış olan alacaklar,

b)    26/9/2011 tarihli ve 659 sayılı Genel Bütçe Kapsamındaki Kamu İdareleri ve Özel Bütçeli İdarelerde Hukuk Hizmetlerinin Yürütülmesine İlişkin Kanun Hükmünde Kararname kapsamında taksitlendirilen alacaklar ile 11/11/2020 tarihli ve 7256 sayılı Bazı Alacakların Yeniden Yapılandırılması ile Bazı Kanunlarda Değişiklik Yapılması Hakkında Kanun kapsamında yapılandırılan destek tutarları,

c)    İlgili birimlerce 6/2/2023 tarihinden önce kullandırılıp işletmelerden geri tahsiline karar verilen ve hukuki işlem başlatılması talep edilen ancak henüz dava veya icra takibine konu edilmemiş destek tutarları,

ile ferilerinin tahsilinden KOSGEB tarafından belirlenen esaslara göre vazgeçilir.

(3)    İkinci fıkra uyarınca vazgeçilen alacaklara ilişkin yargılama ve icra takip gideri ile vekâlet ücretinden de vazgeçilir. Vazgeçme, kanun yollan dâhil görülmekte olan tüm davaları kapsar. Vazgeçilen alacaklara ilişkin 2/7/1964 tarihli ve 492 sayılı Harçlar Kanununun 22 nci ve 23 üncü maddeleri uyarınca alınması gereken harçlar alınmaz. Evvelce alınan harçlar iade edilmez. Bu madde kapsamında takibinden vazgeçilen dava ve icra dosyalarıyla ilgili olarak taraflar karşılıklı olarak yargılama ve takip gideri ile vekâlet ücreti talebinde bulunamaz.

(4)    İkinci fıkra kapsamındaki işletmelerden KOSGEB aleyhine menfi tespit davası açmış olan işletmeler, açmış oldukları davalardan bir ay içinde feragat etmeleri şartıyla bu madde hükümlerinden yararlanabilirler. Bu durumda tarafların yaptığı yargılama giderleri ile vekâlet ücreti üzerlerine bırakılır.

(5)    Bu madde kapsammda alacağın tahsilinden vazgeçme işlemleri sadece alacağın kalan kısmı için hüküm ifade eder. Tahsilinden vazgeçilen alacaklara dair işletmeler tarafından yapılmış kısmi ödemeler hakkında herhangi bir talepte bulunulamaz.

Yürürlük

MADDE 6– (1) Bu Cumhurbaşkanlığı Kararnamesinin;

a)    2 nci ve 4 üncü maddeleri 6/2/2023 tarihinden itibaren geçerli olmak üzere yayımı tarihinde,

b)    Diğer hükümleri yayımı tarihinde,

yürürlüğe girer.

Yürütme

MADDE 7– (1) Bu Cumhurbaşkanlığı Kararnamesi hükümlerini Cumhurbaşkanı yürütür.

30 Mart 2023

Recep Tayyip ERDOĞAN

CUMHURBAŞKANI

(31.03.2023)

Kaynak: http://www.muhasebetr.com/guncelmevzuat/mevzuat_oku.php?mevzuat_id=6230